リース期間を何年にするかは、月々の負担を決めるだけの話ではありません。期間が短すぎると、その取引は税務上の区分が変わります。そして区分が変わると、償却の方法も、使える優遇制度も変わります。
判定の線は資産ごとに違います。同じ5年契約でも、パソコンなら問題にならず、別の資産なら引っかかることがあります。基準になるのは法定耐用年数です。
結論から
- 国税庁は、リース期間が法定耐用年数の70パーセント(法定耐用年数が10年以上の資産は60パーセント)に相当する年数を下回る期間であるものを「相当短いもの」としています。
- この年数は1年未満の端数を切り捨てます。耐用年数5年なら3.5年ではなく3年が線になります。
- 再リースをすることが明らかな場合には、リース期間に再リースの期間を含めて判定します。
- 相当短く、かつ賃借人の法人税の負担を著しく軽減すると認められると、その取引は所有権移転外リース取引から外れます。
- 平成20年3月31日以前に締結した契約には、長すぎる側の線もありました。耐用年数の120パーセントに相当する年数(1年未満の端数切上げ)を超えるものです。
どの条件で「相当短い」と判定されるのか
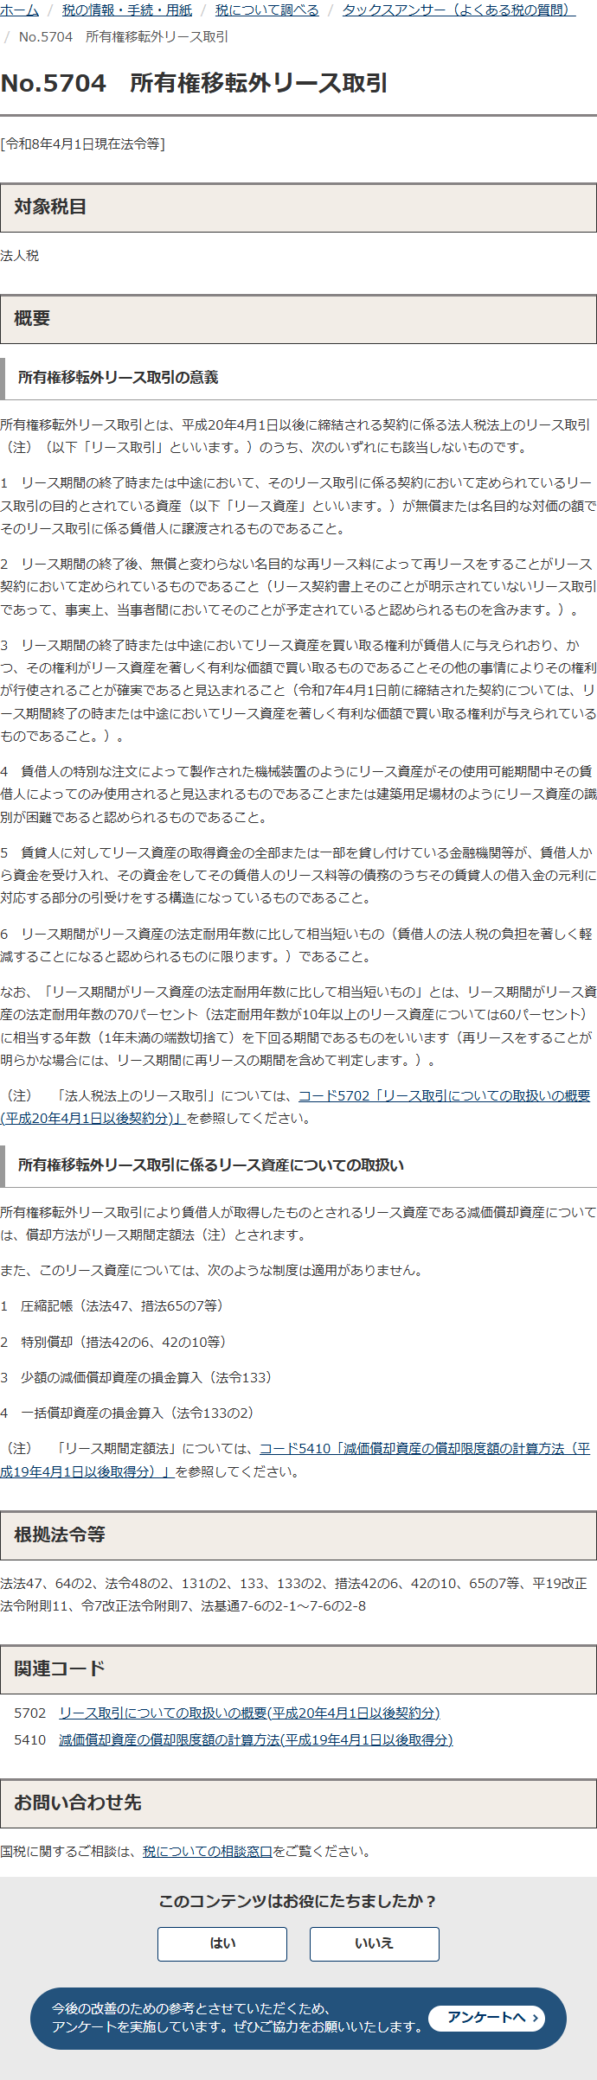
国税庁のタックスアンサーNo.5704は、所有権移転外リース取引を「次のいずれにも該当しないもの」と定義し、6つの場合を挙げています。期間に関係するのはその6番目です。
国税庁が挙げている6番目の場合
リース期間がリース資産の法定耐用年数に比して相当短いもの(賃借人の法人税の負担を著しく軽減することになると認められるものに限ります。)であること。
国税庁 タックスアンサー No.5704 所有権移転外リース取引(令和8年4月1日現在法令等)
条件が2つ重なっている点に注意が要ります。「相当短い」だけでは足りず、「賃借人の法人税の負担を著しく軽減することになると認められるものに限る」という絞りが付いています。短いというだけで自動的に外れるわけではありません。
そのうえでNo.5704は、「相当短いもの」の意味を数値で示しています。リース期間がリース資産の法定耐用年数の70パーセント(法定耐用年数が10年以上のリース資産については60パーセント)に相当する年数(1年未満の端数切捨て)を下回る期間であるものをいう、という書き方です。
線の引き方は3手順で決まる
下限になる年数の求め方
- 対象資産の法定耐用年数を調べる減価償却資産の耐用年数等に関する省令の別表で、資産の区分ごとに定められています。
- 10年以上かどうかで掛ける率を選ぶ法定耐用年数が10年未満なら70パーセント、10年以上なら60パーセントです。
- 1年未満の端数を切り捨てる計算結果が3.5年なら3年、5.6年なら5年になります。この年数を下回る期間が「相当短いもの」です。
端数処理の向きが切捨てである点は見落としやすいところです。耐用年数5年の資産なら70パーセントで3.5年ですが、切り捨てて3年が線になります。3年ちょうどの契約は「下回る」に当たらず、2年の契約は下回ります。
もうひとつ、No.5704は判定の範囲も書いています。「再リースをすることが明らかな場合には、リース期間に再リースの期間を含めて判定します」。当初のリース期間だけを見て線の上にあると判断しても、再リースが前提になっていれば合算で見ることになります。
資産ごとの法定耐用年数と、下限になる年数
法定耐用年数は、減価償却資産の耐用年数等に関する省令(昭和四十年大蔵省令第十五号)の別表で定められています。機械及び装置以外の有形減価償却資産は別表第一、機械及び装置は別表第二です。
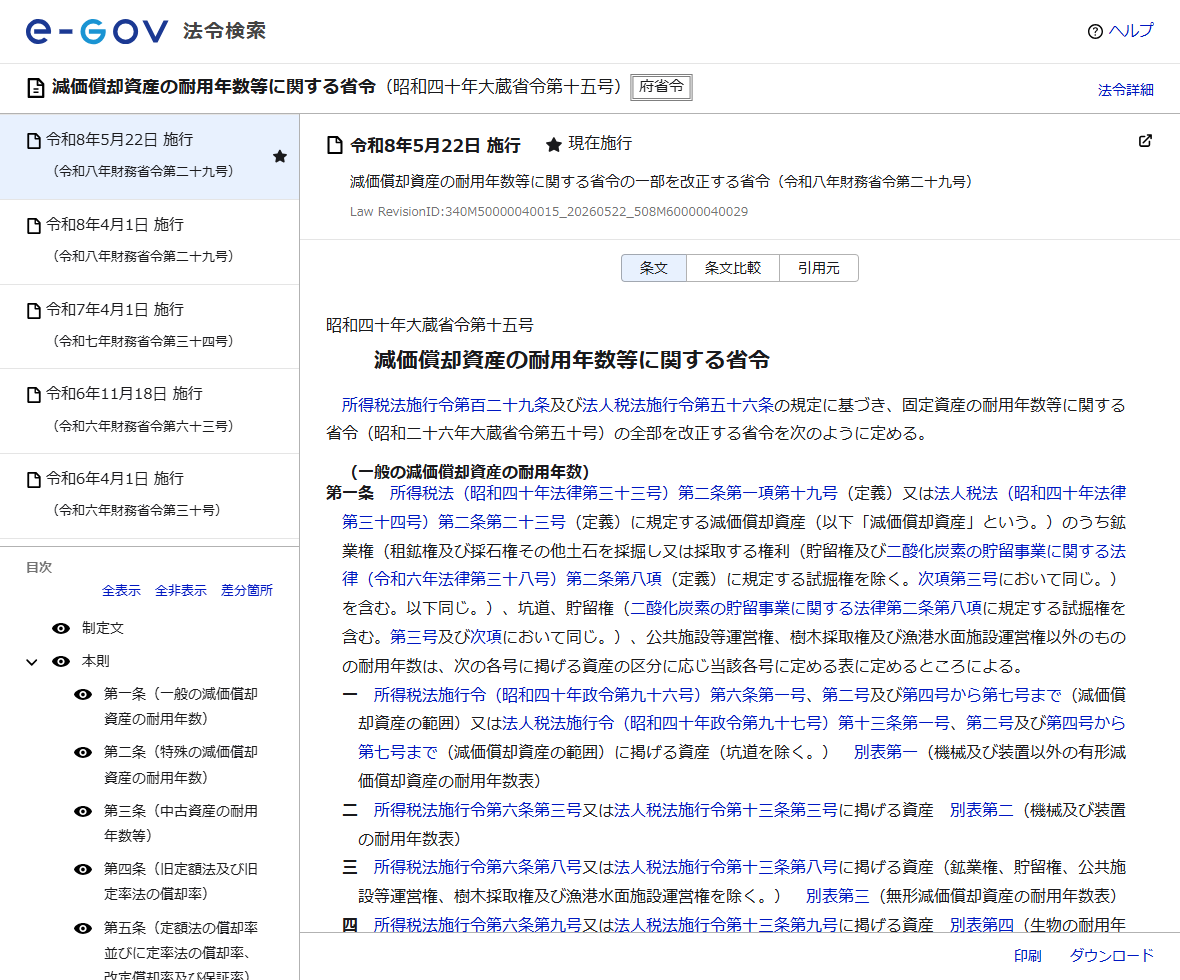
別表第一の「器具及び備品」と「車両及び運搬具」から、事業で使うことの多い資産を抜き出し、70パーセント・60パーセントを当てはめると次のようになります。
| 資産(省令別表第一の区分) | 法定耐用年数 | 掛ける率 | 計算 | 線になる年数 |
|---|---|---|---|---|
| パーソナルコンピュータ(サーバー用のものを除く) | 4年 | 70% | 2.8年 | 2年 |
| 電子計算機のうちその他のもの(サーバー) | 5年 | 70% | 3.5年 | 3年 |
| 複写機、計算機、金銭登録機、タイムレコーダー等 | 5年 | 70% | 3.5年 | 3年 |
| その他の事務機器 | 5年 | 70% | 3.5年 | 3年 |
| テレタイプライター及びファクシミリ | 5年 | 70% | 3.5年 | 3年 |
| ラジオ、テレビジョン、テープレコーダーその他の音響機器 | 5年 | 70% | 3.5年 | 3年 |
| カメラ、映画撮影機、映写機及び望遠鏡 | 5年 | 70% | 3.5年 | 3年 |
| 冷房用又は暖房用機器 | 6年 | 70% | 4.2年 | 4年 |
| 事務机、事務いす及びキャビネット(その他のもの) | 8年 | 70% | 5.6年 | 5年 |
| 応接セット(その他のもの) | 8年 | 70% | 5.6年 | 5年 |
| 事務机、事務いす及びキャビネット(主として金属製のもの) | 15年 | 60% | 9.0年 | 9年 |
「線になる年数」は、この年数を下回る期間が「相当短いもの」に当たるという意味です。たとえばパソコンなら、2年を下回る期間(実質的に1年契約)が該当します。耐用年数は資産の用途や材質によって区分が分かれるため、実際の判定では省令の別表で該当する行を確かめてください。
表を見ると、多くの事務機器は3年が線になり、金属製の什器のように耐用年数が長いものは9年まで線が上がります。同じ「5年契約」でも、パソコンなら余裕がありますが、金属製のキャビネットでは線を下回ります。期間の妥当性は、資産を特定してからでないと判断できません。
線を下回ると、何が変わるか
所有権移転外リース取引から外れると、賃借人側の扱いが変わります。国税庁No.5704は、所有権移転外リース取引によるリース資産の償却方法をリース期間定額法とし、そのうえで適用がない制度を列挙しています。外れるということは、その裏返しになります。
| 項目 | 所有権移転外リース取引 | そこから外れた場合 |
|---|---|---|
| 償却方法 | リース期間定額法とされる | 資産の種類に応じて選定している償却方法による |
| 圧縮記帳(法法47、措法65の7等) | 適用なし | — |
| 特別償却(措法42の6、42の10等) | 適用なし | — |
| 少額減価償却資産の損金算入(法令133) | 適用なし | — |
| 一括償却資産の損金算入(法令133の2) | 適用なし | — |
右の列を「—」としたのは、No.5704が適用除外を定めているのは所有権移転外リース取引のリース資産についてであり、外れた場合に各制度が使えるかどうかは、それぞれの制度の要件で別に判断されるためです。そこまではこのページからは読み取れませんでした。
期間を短くすれば早く費用化できる、という発想は通りません。短くしたことで所有権移転外リース取引から外れれば、償却方法そのものが変わります。
しかもNo.5704の6番目の要件には「賃借人の法人税の負担を著しく軽減することになると認められるものに限ります」という絞りが付いています。税負担を軽くする意図で期間を詰めた設計ほど、この要件に近づきます。
古い契約には、長すぎる側の線もあった
平成20年3月31日以前に締結した契約については、国税庁No.5700が扱っています。そこでは「リース期間がリース資産の法定耐用年数に比べ相当の差異があるもので、賃貸人または賃借人の法人税または所得税の負担を著しく軽減すると認められるもの」が、売買とされるリース取引の一つに挙げられていました。
そして「相当の差異があるもの」は、短い場合と長い場合の両方に定義が置かれています。
| 向き | 定義 | 端数処理 |
|---|---|---|
| リース期間が耐用年数より短い場合 | 耐用年数の70パーセント(耐用年数が10年以上のリース資産については60パーセント)に相当する年数を下回るもの | 1年未満の端数切捨て |
| リース期間が耐用年数より長い場合 | 耐用年数の120パーセントに相当する年数を超えるもの | 1年未満の端数切上げ |
短い側の70パーセント・60パーセントは現行と同じ水準ですが、長い側の120パーセントという線は、平成20年4月1日以後の契約についてNo.5704が挙げている6つの場合には出てきません。長期で借りている古い設備の契約を見直すときは、締結時期を先に確認してください。
中古資産として扱われる場合は、耐用年数そのものが変わる
セール・アンド・リースバックでは、売る側がすでに使っていた資産を買主が取得します。買主から見ればそれは中古資産です。中古資産には別の定めがあり、減価償却資産の耐用年数等に関する省令第3条(中古資産の耐用年数等)が年数の求め方を置いています。
原則は、その資産を事業の用に供した時以後の使用可能期間の年数です。ただし、その年数を見積もることが困難なものについては、別表第一、別表第二、別表第五または別表第六に掲げる減価償却資産に限り、次の年数によることができるとされています。
| 資産の状態 | 条文が定める年数 | 下限 |
|---|---|---|
| 法定耐用年数の全部を経過した資産 | その資産の法定耐用年数の百分の二十に相当する年数 | 2年 |
| 法定耐用年数の一部を経過した資産 | 法定耐用年数から経過年数を控除した年数に、経過年数の百分の二十に相当する年数を加算した年数 | 2年 |
条文は「その年数が二年に満たないときは、これを二年とする」としています。
条文にはただし書きも付いています。その資産を事業の用に供するために支出した資本的支出(所得税法施行令第181条または法人税法施行令第132条に規定する金額)が、その資産の取得価額の百分の五十に相当する金額を超える場合には、この年数(簡便的に求める年数)は使えません。買い取った後に大きく手を入れる場合は、前提が変わります。
条文の式をそのまま当てはめると、法定耐用年数8年の資産を3年使った段階で取得した場合、法定耐用年数から経過年数を控除した年数は5年、経過年数の百分の二十に相当する年数は0.6年で、合計5.6年になります。法定耐用年数の全部を経過していれば、8年の百分の二十で1.6年となり、2年に満たないため2年です。なお、この年数を年単位にまとめる際の端数処理について、省令第3条の条文からは読み取れませんでした。
耐用年数が変われば、前の章で見た70パーセント・60パーセントの線も動きます。新品を前提に計算した下限年数を、中古資産にそのまま当てはめることはできません。買主側がどの年数で見ているかは、提示される期間に影響します。
期間を決めるときに確かめること
契約前のチェック
- 対象資産が省令別表のどの区分に当たるか。用途や材質で耐用年数が分かれる行がある
- 法定耐用年数が10年未満か10年以上か。掛ける率が70パーセントと60パーセントで変わる
- 計算した年数の1年未満を切り捨てたか。切上げにすると線を1年読み違える
- 再リースが前提になっていないか。明らかな場合は再リースの期間を含めて判定する
- 期間を短くした理由が税負担の軽減になっていないか。No.5704の6番目は、そこに絞りを置いている
- 圧縮記帳や特別償却を予定しているか。所有権移転外リース取引では適用がない
- 契約の締結時期。平成20年3月31日以前の契約は別の規定で動く
期間の設計は、資金繰りの都合だけでは決められません。セール・アンド・リースバックとはで扱ったとおり、そもそもその取引が法人税法上のリース取引に当たるかどうかという前段の判定もあります。期間はそのあとに来る論点です。
リース期間の決め方についてよくある質問
パソコンを2年でリースすると問題になりますか
パーソナルコンピュータ(サーバー用のものを除く)の法定耐用年数は4年です。70パーセントで2.8年、1年未満を切り捨てて2年が線になります。2年ちょうどは「下回る」に当たりません。ただし、相当短いかどうかに加えて「賃借人の法人税の負担を著しく軽減することになると認められるものに限る」という要件があるため、期間だけで結論は出ません。
端数は切り上げですか切り捨てですか
平成20年4月1日以後の契約について国税庁No.5704が示しているのは1年未満の端数切捨てです。平成20年3月31日以前の契約について、長すぎる側(耐用年数の120パーセント)の判定では1年未満の端数切上げとされています。向きが逆なので、どちらの話かを確かめてください。
再リースをすると判定が変わりますか
再リースをすることが明らかな場合には、リース期間に再リースの期間を含めて判定するとされています。当初の期間だけで線の上にあると考えても、再リースが予定されていれば合算で見ることになります。
耐用年数はどこで確認できますか
減価償却資産の耐用年数等に関する省令の別表です。機械及び装置以外の有形減価償却資産は別表第一、機械及び装置は別表第二、無形減価償却資産は別表第三、生物は別表第四に定められています。e-Gov法令検索で条文と別表を確認できます。
期間を長くすれば有利ですか
一概には言えません。期間が長いほど月々の負担は下がりますが、支払総額は増えます。また平成20年3月31日以前に締結した契約については、耐用年数の120パーセントに相当する年数を超えるものが「相当の差異があるもの」とされていました。現行の契約についてNo.5704に長すぎる側の規定はありませんが、総額の増加は別の問題として残ります。
中古資産を対象にする場合はどうなりますか
省令第3条が中古資産の耐用年数等を定めています。原則は事業の用に供した時以後の使用可能期間の年数ですが、見積もりが困難なものについては、法定耐用年数の全部を経過した資産なら法定耐用年数の百分の二十、一部を経過した資産なら法定耐用年数から経過年数を控除した年数に経過年数の百分の二十を加算した年数によることができます。いずれも2年が下限です。資本的支出が取得価額の百分の五十を超える場合は、この簡便的な年数は使えません。
年数の根拠(いずれも2026年10月16日に確認)
国税庁 タックスアンサー No.5704 所有権移転外リース取引
国税庁 タックスアンサー No.5700 リース取引についての取扱いの概要(平成20年3月31日以前契約分)
この記事は国税庁の公表資料と省令の別表を整理したものであり、個別の取引に対する税務判断ではありません。期間の設計にあたっては、税理士など適切な専門家へ確認してください。