セール・アンド・リースバックは、自社が持っている資産をいったん売り、同じ資産を借りて使い続ける取引です。設備や社屋を手放さずにまとまった現金を作れるため、資金調達の手段として説明されることが多い方法です。
ただし、この取引には「売買として扱われる場合」と「売買はなかったものとされ、金銭の貸付けとして扱われる場合」の2通りがあります。どちらになるかは当事者が選べるものではなく、法人税法が条件を定めています。資金が入る点だけを見て設計すると、想定した損益が出ないことがあります。
この記事で確認できること
- 根拠条文は法人税法第64条の2。第1項が「売買があったものとする」原則、第2項がセール・アンド・リースバックの特則で、一連の取引が実質的に金銭の貸借と認められるときは売買はなかったものとされます。
- 「法人税法上のリース取引」に当たるかどうかは2要件で決まります。中途解約できないこと(または中途解約時に未経過リース料のおおむね全部=原則90パーセント以上を支払うこと)と、賃借人が経済的利益を実質的に享受し費用を実質的に負担することです。
- リース料の合計がその資産の取得に通常要する価額のおおむね90パーセント相当額を超える場合は、費用を実質的に負担しているものに該当すると国税庁が示しています。
- 所有権が移転しない土地の賃貸借は、原則としてリース取引の範囲から外れます。土地付きの社屋を対象にするときは、建物と土地で扱いが分かれます。
- 市場規模の目安として、2025年度のリース取扱高は5兆2,984億円(前年度比4.2%増)、民間設備投資に占めるリース設備投資額の割合(リース比率)は3.87%です(公益社団法人リース事業協会)。
セール・アンド・リースバックとは何か
セール・アンド・リースバック(sale and leaseback)は、資産の所有者が、その資産をリース会社などに売却し、同時にその買主から同じ資産を賃借して、引き続き使い続ける取引です。売却(セール)と賃貸借(リースバック)が一体で設計されます。
資金調達の観点で言うと、手元にある固定資産を現金に替えながら、その資産を使った事業は止めずに続けられる、という点が特徴です。工場の機械を売っても機械は工場に残り、社屋を売っても同じ建物で営業を続けます。所有権だけが移り、使用は続きます。
取引の流れを分解すると
第1段階売買契約
資産の所有者(譲渡人)が、リース会社など(譲受人)に資産を売る。譲渡人には売却代金が入る。
第2段階賃貸借契約
譲受人が買った資産を、そのまま譲渡人に貸す。譲渡人は賃借人として使い続ける。
その後リース料の支払い
譲渡人は賃借人として、契約期間にわたりリース料を払う。売却代金を先に受け取り、後から払い戻していく形になる。
期間の終わり契約の終了
返却、再リース、買い戻しのいずれかになる。どれが選べるかは契約で決まり、税務上の扱いにも影響する。
この「売って、借りて、使い続ける」という形が、経済的には借入と似た効果を持ちます。手元に現金が入り、その後に分割で払っていくからです。法人税法がこの取引に特別な規定を置いているのは、まさにこの点が理由です。
法人税法は、この取引を2通りに分けている
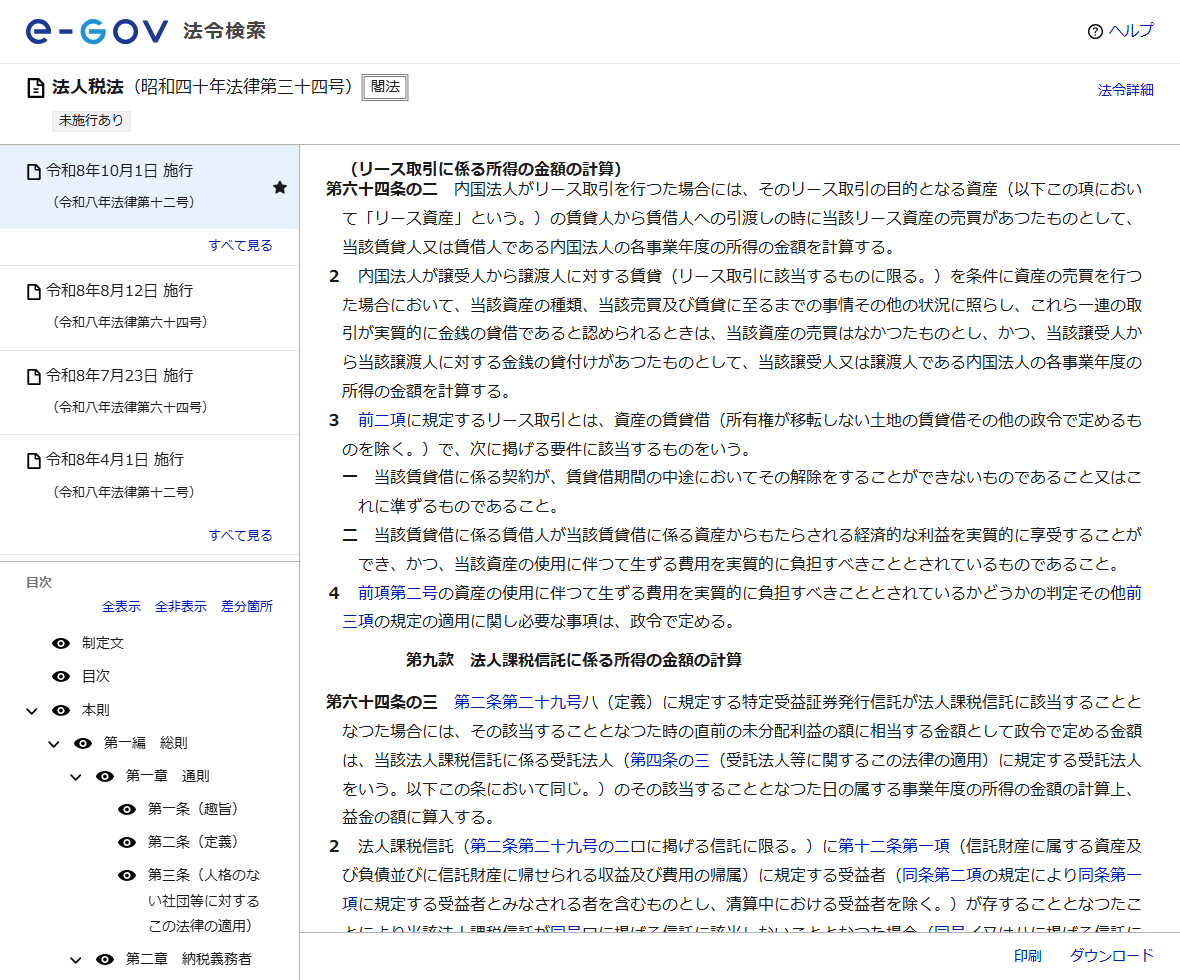
根拠条文は法人税法第64条の2(リース取引に係る所得の金額の計算)です。条文は4項からなり、第1項と第2項が扱いを決めています。
| 項 | 内容 |
|---|---|
| 第1項 | 内国法人がリース取引を行った場合には、リース資産の賃貸人から賃借人への引渡しの時にそのリース資産の売買があったものとして、賃貸人または賃借人である内国法人の各事業年度の所得の金額を計算する |
| 第2項 | 譲受人から譲渡人に対する賃貸(リース取引に該当するものに限る)を条件に資産の売買を行った場合において、資産の種類、売買および賃貸に至るまでの事情その他の状況に照らし、これら一連の取引が実質的に金銭の貸借であると認められるときは、その資産の売買はなかったものとし、かつ、譲受人から譲渡人に対する金銭の貸付けがあったものとして所得の金額を計算する |
| 第3項 | 前2項のリース取引とは、資産の賃貸借(所有権が移転しない土地の賃貸借その他の政令で定めるものを除く)で、次の要件に該当するもの。一 中途解約ができないものまたはこれに準ずるものであること。二 賃借人が資産からもたらされる経済的な利益を実質的に享受でき、かつ、資産の使用に伴って生ずる費用を実質的に負担すべきこととされていること |
| 第4項 | 第3項第2号の「費用を実質的に負担すべきこととされているかどうか」の判定その他、前3項の規定の適用に関し必要な事項は政令で定める |
条文の構造を読むと、順番がはっきりしています。まず第3項が「リース取引」の定義を置き、第1項がリース取引なら引渡し時に売買があったものとすると決め、第2項がセール・アンド・リースバックのうち実質的に金銭の貸借と認められるものを売買から外す、という三段構えです。
ここで重要なのは、第2項が「認められるとき」と書いていることです。当事者が売買契約という形式を選んだかどうかではなく、資産の種類、売買および賃貸に至るまでの事情その他の状況という実質で判定されます。契約書の表題が「売買契約書」であることは、結論を決めません。
「法人税法上のリース取引」に当たるかどうかの2要件
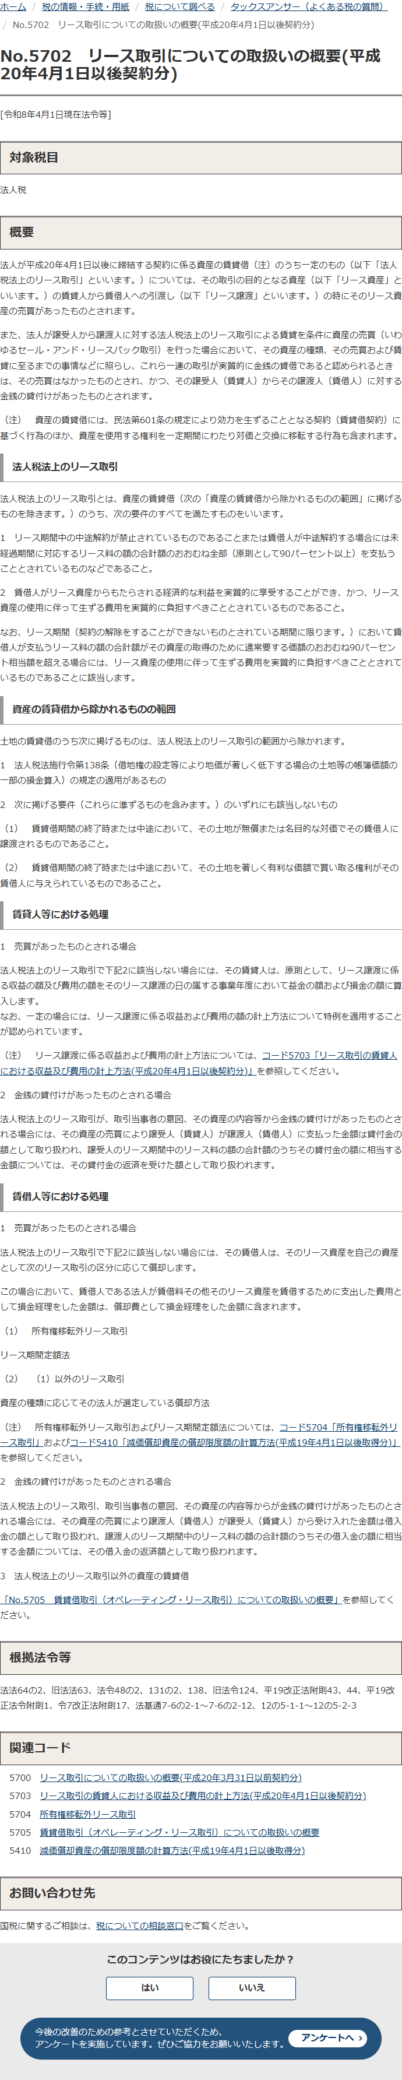
第64条の2第2項が適用される前提として、売却後の賃貸借が「リース取引に該当するもの」である必要があります。その判定が第3項の2要件です。国税庁のタックスアンサーNo.5702は、この2要件を次のように説明しています。
| 要件 | 国税庁の記載 | 判断の目安 |
|---|---|---|
| 1 解約不能 | リース期間中の中途解約が禁止されているものであること、または賃借人が中途解約する場合には未経過期間に対応するリース料の額の合計額のおおむね全部を支払うこととされているものなどであること | 原則として90パーセント以上 |
| 2 フルペイアウト | 賃借人がリース資産からもたらされる経済的な利益を実質的に享受することができ、かつ、リース資産の使用に伴って生ずる費用を実質的に負担すべきこととされているものであること | リース料合計が取得に通常要する価額のおおむね90パーセント相当額を超えるか |
2番目の要件について、国税庁は補足を置いています。「リース期間(契約の解除をすることができないものとされている期間に限ります。)において賃借人が支払うリース料の額の合計額がその資産の取得のために通常要する価額のおおむね90パーセント相当額を超える場合には、リース資産の使用に伴って生ずる費用を実質的に負担すべきこととされているものであることに該当します」という記述です。
つまり、払うリース料の総額が資産の値段の9割を超えていれば、費用を実質的に負担しているとみなされます。セール・アンド・リースバックでは、売却代金に相当する金額を期間内に払い戻す設計にすることが多いため、この水準はごく普通に超えます。2要件のどちらも、実務上は満たしやすい条件だと言えます。
なお、ここには90パーセントという数字が2か所に出てきますが、役割が違います。1つ目の要件に出てくる90パーセントは「中途解約するときに、残り期間のリース料のうちどれだけを払うことになるか」の水準です。2つ目の要件に出てくる90パーセントは「契約期間を通じて払うリース料の総額が、資産の値段のどれくらいに当たるか」の水準です。前者は解約時の負担、後者は総額の話で、同じ数字でも見ている対象が異なります。契約書を読むときは、どちらの話をしているのかを分けて確認してください。
なお、この2要件の測り方は令和7年に通達がまとまって入れ替わり、金額だけでなく期間で測る線も加わりました。分子に何を足すかを含めて、リース取引の判定は90%だけではなくなったで詳しく扱っています。
実質的に金銭の貸借と認められるとき、売買はなかったものとされる
ここがこの取引の核心です。第64条の2第2項に当たると、次の2つが同時に起こります。
条文が定めている効果
当該資産の売買はなかったものとし、かつ、当該譲受人から当該譲渡人に対する金銭の貸付けがあったものとして、当該譲受人又は譲渡人である内国法人の各事業年度の所得の金額を計算する。
法人税法第64条の2第2項(e-Gov法令検索、令和8年10月1日施行の版)
売買がなかったものとされるということは、売却益も売却損も出ないということです。含み益のある資産を売って売却益を計上するつもりだった場合も、含み損のある資産を売って損失を出すつもりだった場合も、その計画は成立しません。資産は引き続き自社の資産として残り、減価償却も続きます。
国税庁No.5702は、当事者ごとの処理も書いています。
| 立場 | 処理 |
|---|---|
| 賃貸人(譲受人・資産を買った側) | 資産の売買により譲受人が譲渡人に支払った金額は貸付金の額として取り扱われる。リース期間中のリース料の額の合計額のうち、その貸付金の額に相当する金額については、貸付金の返済を受けた額として取り扱われる |
| 賃借人(譲渡人・資産を売った側) | 資産の売買により譲渡人が譲受人から受け取った金額は借入金の額として取り扱われる。リース料の額の合計額のうち、その借入金の額に相当する金額については、その借入金の返済をした額として取り扱われる |
資金調達をする側、つまり資産を売った側から見ると、入ってきた現金は借入金になります。売却代金ではありません。貸借対照表上は負債が増え、資産は減りません。支払うリース料のうち元本相当額は返済なので費用になりません。費用になるのは利息相当額の部分だけです。
「資産をオフバランスにして財務体質を改善する」という説明は、この場合には当てはまりません。売買がなかったものとされる以上、資産は残り、同時に借入金が立ちます。総資産は減らず、負債が増えます。
自己資本比率を上げる目的で設計した取引が、税務上は金銭の貸借と判定されれば、狙いとは逆の方向に動きます。どちらの扱いになるかを先に詰めずに契約しないことが、この取引でいちばん大事な点です。
どちらに転ぶかを分けるもの
条文は「資産の種類、当該売買及び賃貸に至るまでの事情その他の状況に照らし」としか書いていません。数値基準は示されていません。したがって、一律の線引きを条文から読み取ることはできません。
条文が挙げている判断材料そのものは、次の3つに整理できます。
条文が判定の材料として挙げているもの
資産の種類
何を売って借り戻すのか。汎用性があり中古市場がある資産か、その会社でしか使えない資産か。
売買及び賃貸に至るまでの事情
なぜ売ることにしたのか。資産を手放す意図があったのか、資金の手当てが目的だったのか。
その他の状況
価額の決まり方、期間、買戻しの定め、当事者の関係など、取引全体の設計。
実務上は、税理士・公認会計士に取引の設計段階で確認することになります。この記事は条文と国税庁の公表資料を読んだものであり、個別の取引がどちらに当たるかを判断できるものではありません。金額が大きくなりやすい取引ですから、契約前に専門家の確認を取ってください。
売買とされる場合は、さらに2つに分かれる
第2項に当たらず、第1項どおり売買があったものとされる場合でも、扱いは一本ではありません。そのリース取引が所有権移転外リース取引かどうかで、賃借人側の償却方法と使える制度が変わります。
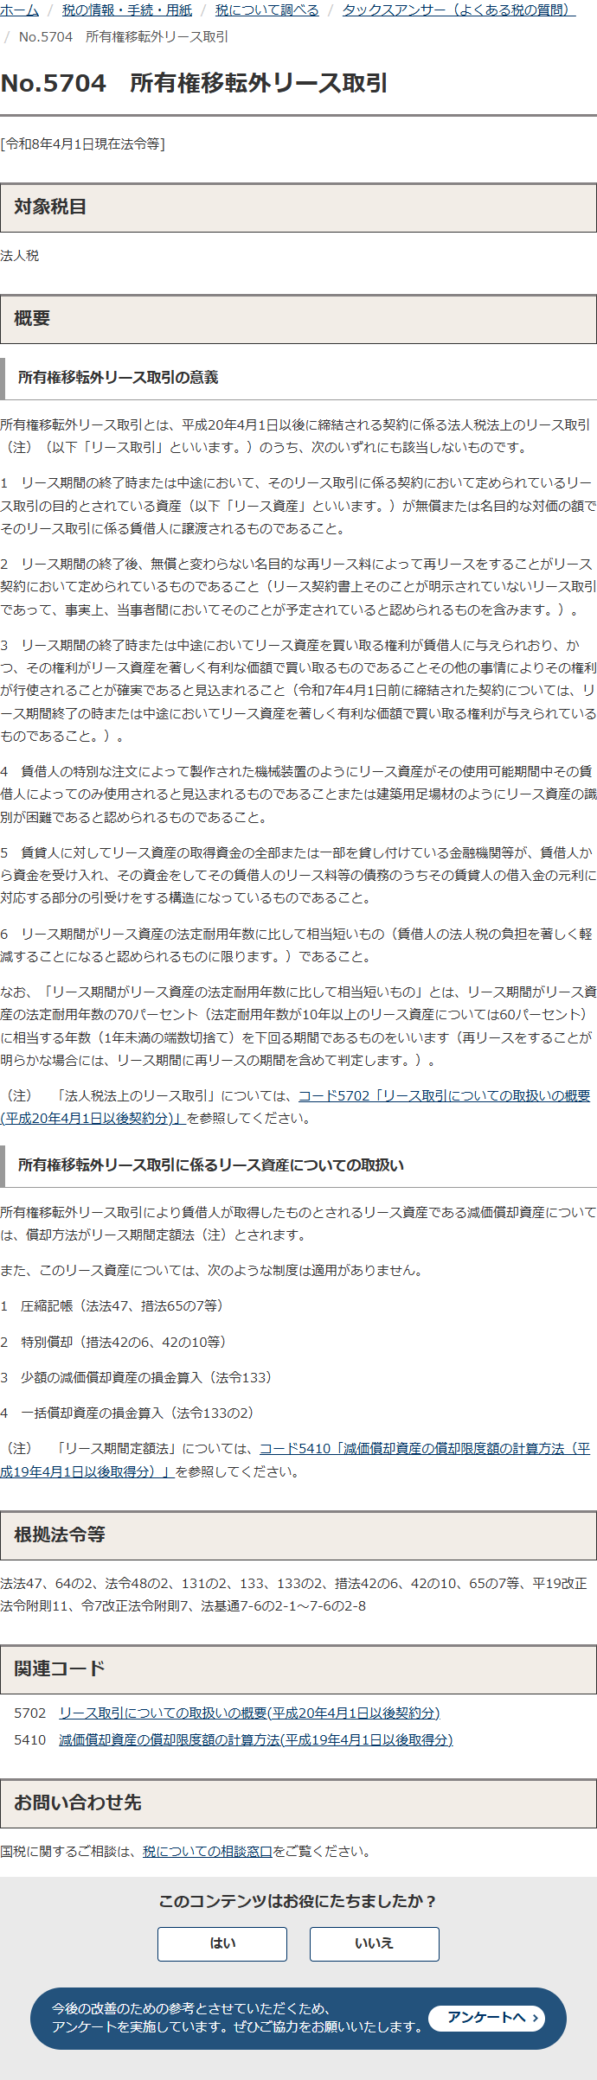
所有権移転外リース取引とは、平成20年4月1日以後に締結される契約に係る法人税法上のリース取引のうち、次のいずれにも該当しないものです。1つでも当たれば、所有権移転外ではない(所有権移転リース取引)という読み方になります。
| # | 内容 |
|---|---|
| 1 | リース期間の終了時または中途において、リース資産が無償または名目的な対価の額で賃借人に譲渡されるものであること |
| 2 | リース期間の終了後、無償と変わらない名目的な再リース料によって再リースをすることがリース契約において定められているものであること(契約書上明示されていなくても、事実上当事者間で予定されていると認められるものを含む) |
| 3 | リース期間の終了時または中途においてリース資産を買い取る権利が賃借人に与えられており、かつ、その権利が著しく有利な価額で買い取るものであることその他の事情により、その権利が行使されることが確実であると見込まれること(令和7年4月1日前に締結された契約については、著しく有利な価額で買い取る権利が与えられているものであること) |
| 4 | 賃借人の特別な注文によって製作された機械装置のように、リース資産がその使用可能期間中その賃借人によってのみ使用されると見込まれるものであること、または建築用足場材のようにリース資産の識別が困難であると認められるものであること |
| 5 | 賃貸人に対してリース資産の取得資金の全部または一部を貸し付けている金融機関等が、賃借人から資金を受け入れ、その資金をしてその賃借人のリース料等の債務のうち賃貸人の借入金の元利に対応する部分の引受けをする構造になっているものであること |
| 6 | リース期間がリース資産の法定耐用年数に比して相当短いもの(賃借人の法人税の負担を著しく軽減することになると認められるものに限る)であること |
6番目については、国税庁が数値の目安を示しています。「リース期間がリース資産の法定耐用年数の70パーセント(法定耐用年数が10年以上のリース資産については60パーセント)に相当する年数(1年未満の端数切捨て)を下回る期間であるもの」をいい、再リースをすることが明らかな場合にはリース期間に再リースの期間を含めて判定する、とされています。
3番目の買取権の要件は、令和7年4月1日を境に文言が変わっています。それ以前の契約では「著しく有利な価額で買い取る権利が与えられているものであること」でしたが、それ以後は「その権利が行使されることが確実であると見込まれること」という要素が加わりました。古い契約と新しい契約で、同じ条件でも判定が揃わない可能性があります。
所有権移転外リース取引になると、使えない制度がある
所有権移転外リース取引により賃借人が取得したものとされるリース資産の償却方法はリース期間定額法とされます。そのうえで、国税庁は適用がない制度を4つ列挙しています。
| 制度 | 根拠として挙げられている条文 |
|---|---|
| 圧縮記帳 | 法法47、措法65の7等 |
| 特別償却 | 措法42の6、42の10等 |
| 少額減価償却資産の損金算入 | 法令133 |
| 一括償却資産の損金算入 | 法令133の2 |
設備投資の優遇を当て込んでいた場合、この点は効いてきます。特別償却を使うつもりで組んだ取引が所有権移転外リース取引と判定されれば、特別償却は使えません。償却はリース期間定額法で淡々と進みます。
No.5704が挙げている根拠法令等は、法法47、64の2、法令48の2、131の2、133、133の2、措法42の6、42の10、65の7等、平19改正法令附則11、令7改正法令附則7、法基通7-6の2-1〜7-6の2-8です。実際の判定では通達まで見る必要があります。
土地は原則として外れる
第64条の2第3項は、リース取引の定義から「所有権が移転しない土地の賃貸借その他の政令で定めるもの」を除いています。国税庁No.5702は、土地の賃貸借のうちリース取引の範囲から除かれるものを2つ挙げています。
リース取引の範囲から除かれる土地の賃貸借(国税庁 No.5702)
- 法人税法施行令第138条(借地権の設定等により地価が著しく低下する場合の土地等の帳簿価額の一部の損金算入)の規定の適用があるもの
- 次の要件(これらに準ずるものを含む)のいずれにも該当しないもの
(1)賃貸借期間の終了時または中途において、その土地が無償または名目的な対価でその賃借人に譲渡されるものであること
(2)賃貸借期間の終了時または中途において、その土地を著しく有利な価額で買い取る権利がその賃借人に与えられているものであること
社屋や工場をセール・アンド・リースバックの対象にするときは、建物と土地をどう扱うかで組み立てが変わります。土地の賃貸借が原則としてリース取引に当たらない以上、土地部分には第64条の2第1項・第2項がそのままは働きません。不動産のリースバックで資金調達する方法は、設備のリースバックとは論点が分かれます。
資金調達の手段として、どこに位置づくか
セール・アンド・リースバックは、資金調達方法の分類では「資産の現金化」に入ります。借入のように新しく債務を起こすのではなく、すでに持っている資産を現金に替える方法です。ただし前述のとおり、税務上は金銭の貸借と判定されることがあり、その場合は実質的に借入と同じ扱いになります。
| 方法 | 資金の出どころ | 資産はどうなるか | 使い続けられるか |
|---|---|---|---|
| セール・アンド・リースバック | 資産の買主(リース会社等) | 所有権は移る。ただし実質的に金銭の貸借と認められるときは売買はなかったものとされる | 使い続けられる |
| 資産の売却 | 資産の買主 | 所有権が移り、手元から離れる | 使えなくなる |
| 不動産担保ローン | 金融機関・ノンバンク | 所有権は移らない。抵当権等が設定される | 使い続けられる |
| ファクタリング | ファクタリング会社 | 固定資産ではなく売掛債権を譲渡する | — |
| 金融機関からの借入 | 金融機関 | 資産は動かない(無担保の場合) | 使い続けられる |
資産を手元に残したまま資金を作りたいのであれば、不動産担保ローンが比較対象になります。所有権を移さずに済むぶん、売却益・売却損の論点も、リース取引該当性の論点も出てきません。反対に、資産を使い続ける必要がないのであれば、単純な売却のほうが設計は簡単です。資産の資金化の手順と合わせて、どの方法が目的に合うかを先に決めてください。
リース市場の規模と、中小企業の利用状況
セール・アンド・リースバックだけを切り出した統計は公表されていません。ただし、リース取引全体の規模は公益社団法人リース事業協会が毎年度公表しています。
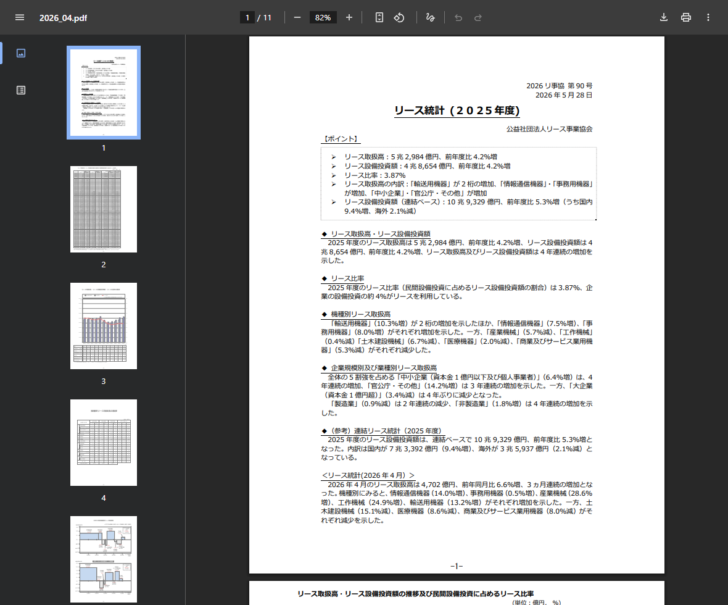
| 項目 | 金額・割合 | 前年度比 |
|---|---|---|
| リース取扱高 | 5兆2,984億円 | 4.2%増(4年連続の増加) |
| リース設備投資額 | 4兆8,654億円 | 4.2%増(4年連続の増加) |
| リース比率(民間設備投資に占める割合) | 3.87% | — |
| リース設備投資額(連結ベース) | 10兆9,329億円 | 5.3%増 |
| うち国内 | 7兆3,392億円 | 9.4%増 |
| うち海外 | 3兆5,937億円 | 2.1%減 |
| 中小企業(資本金1億円以下および個人事業者) | 全体の5割強を占める | 6.4%増(4年連続の増加) |
| 大企業(資本金1億円超) | — | 3.4%減(4年ぶりの減少) |
| 官公庁・その他 | — | 14.2%増(3年連続の増加) |
読み取れることは2つあります。ひとつは、企業の設備投資のうちリースを利用しているのは約4パーセントという水準であること。もうひとつは、その取扱高の5割強を中小企業と個人事業者が占めており、しかも4年連続で増えている一方、大企業は4年ぶりに減少したことです。リースの利用は中小企業側に寄っています。
機種別では、輸送用機器が10.3%増と2桁の増加を示し、情報通信機器が7.5%増、事務用機器が8.0%増でした。反対に、産業機械5.7%減、土木建設機械6.7%減、商業およびサービス業用機器5.3%減、医療機器2.0%減、工作機械0.4%減と、減少した機種もあります。セール・アンド・リースバックで対象にしやすい資産がどれかを考えるときの背景になります。
もう少し長い期間で見ると、リース取扱高は2019年度の5兆3,331億円から2021年度の4兆2,186億円まで落ち込み、そこから4年かけて戻してきた形です。リース比率のほうは、同じ期間に4.91%から3.87%へ下がっています。民間設備投資額そのものが101兆7,009億円から125兆8,178億円へ伸びたため、リースの金額が戻っても比率では追いついていません。
| 年度 | リース取扱高 | 前年度比 | リース設備投資額 | 民間設備投資額 | リース比率 |
|---|---|---|---|---|---|
| 2019年度 | 5兆3,331億円 | 106.4 | 4兆9,938億円 | 101兆7,009億円 | 4.91% |
| 2020年度 | 4兆5,910億円 | 86.1 | 4兆2,903億円 | 96兆2,875億円 | 4.46% |
| 2021年度 | 4兆2,186億円 | 91.9 | 3兆9,617億円 | 102兆1,641億円 | 3.88% |
| 2022年度 | 4兆3,106億円 | 102.2 | 4兆0,347億円 | 110兆2,517億円 | 3.66% |
| 2023年度 | 4兆6,299億円 | 107.4 | 4兆3,243億円 | 114兆3,992億円 | 3.78% |
| 2024年度 | 5兆0,847億円 | 109.8 | 4兆6,710億円 | 119兆1,910億円 | 3.92% |
| 2025年度 | 5兆2,984億円 | 104.2 | 4兆8,654億円 | 125兆8,178億円 | 3.87% |
単月では、2026年4月のリース取扱高は4,702億円で前年同月比6.6%増、3か月連続の増加でした。
機種ごとの増減は揃っていません。2025年度に伸びたのは輸送用機器・情報通信機器・事務用機器で、減ったのは産業機械・工作機械・土木建設機械・医療機器・商業およびサービス業用機器です。
| 機種 | 前年度比 | 方向 |
|---|---|---|
| 輸送用機器 | 10.3%増 | 2桁の増加 |
| 事務用機器 | 8.0%増 | 増加 |
| 情報通信機器 | 7.5%増 | 増加 |
| 工作機械 | 0.4%減 | 減少 |
| 医療機器 | 2.0%減 | 減少 |
| 商業およびサービス業用機器 | 5.3%減 | 減少 |
| 産業機械 | 5.7%減 | 減少 |
| 土木建設機械 | 6.7%減 | 減少 |
業種別では、製造業が0.9%減で2年連続の減少、非製造業が1.8%増で4年連続の増加でした。企業規模別と業種別のどちらで見ても、伸びているのは中小企業と非製造業の側です。
対象にできる資産、しにくい資産
条文は対象資産を列挙していません。リース取引の定義を満たす資産の賃貸借であれば入ります。実務では、買い手が価値を評価でき、転売や再リースの見込みが立つ資産が選ばれます。
検討の目安
向きやすい
車両、情報通信機器、事務用機器、汎用性のある産業機械、社屋・店舗・工場などの不動産。中古市場があり、第三者にも価値が分かるもの。
条件が付きやすい
特別な注文で製作された機械装置。国税庁No.5704の4番目に該当し、所有権移転外リース取引から外れる方向に働く。
外れることがある
所有権が移転しない土地の賃貸借は、原則としてリース取引の範囲から除かれる。建物と土地で扱いを分けて設計する必要がある。
リース事業協会の統計で取扱高が増えている機種は、買い手にとって評価しやすい資産でもあります。反対に、識別が困難な資産や、その会社でしか使えない資産は、売却先を見つけること自体が難しくなります。
手続きの流れ
申し込みから資金が入るまで
- 対象資産と目的を決める何を売り、いくら必要で、売ったあと何年使い続けるのかを先に決めます。ここが決まらないと見積もりが取れません。
- 税務上の扱いを確認する売買として扱われるのか、金銭の貸借と認められる可能性があるのか。売却損益を見込むなら、この確認を契約前に済ませます。
- リース会社等に相談・申し込む資産の内容、帳簿価額、取得時期、使用状況、希望する期間と金額を伝えます。
- 資産の評価と審査買主側が資産の価値を評価し、同時に賃借人としての信用を審査します。評価額と信用の両方が条件に効きます。
- 条件の提示を受ける売却価額、リース期間、リース料、期間終了時の扱い(返却・再リース・買い戻し)が示されます。
- 契約の内容を詰める中途解約の可否と違約金、買取権の有無とその価額、再リース料、修繕や保険の負担区分を確認します。これらは税務上の判定にも影響します。
- 売買契約とリース契約を結ぶ2つの契約が一体で設計されていることを前提に、両方の条文を突き合わせて読みます。
- 売却代金の受取りとリース料の支払い開始資金が入り、以後は契約期間にわたってリース料を払います。
この取引は、資産の評価と信用審査の両方が入るため、見積もりの取得から契約までに時間がかかります。資金が必要な時期から逆算して動かないと間に合いません。
条件を詰める段階で効いてくるのがリース期間です。短すぎると税務上の区分が変わるため、下限の求め方をリース期間は法定耐用年数の70%・60%が線になるで資産ごとに計算しています。
条件はどう決まるか
売却価額とリース料は、リース会社等が個別に見積もります。公表された料率表は確認できませんでした。一般に公開されている情報からは、具体的な水準を示せません。
ただし、構造としては次の関係があります。買主は、払った売却代金をリース期間のリース料で回収します。売却価額を高くすればリース料は上がり、低くすればリース料は下がります。売却価額とリース料はトレードオフの関係にあり、片方だけを見て有利不利を判断できません。
見積もりを受け取ったら、売却価額とリース期間中のリース料総額の両方を並べて、総額でいくら払うのかを確かめてください。期間が長いほど月々の負担は下がりますが、総額は増えます。
見積もりで確かめること
- 売却価額と、リース期間中に支払うリース料の総額(月額だけで判断しない)
- リース期間と、対象資産の法定耐用年数との関係(国税庁No.5704の6番目の要件に関わる)
- 中途解約ができるか。できる場合、未経過期間のリース料をどれだけ払うことになるか
- 期間終了時に返却・再リース・買い戻しのどれになるか。買取権があるならその価額
- 修繕費、保険料、固定資産税などの負担をどちらが持つか
- 売却益・売却損を見込んでいる場合、その前提が税務上成り立つか
メリットとして説明されること、その前提
セール・アンド・リースバックの利点としてよく挙げられるものを、前提とあわせて並べます。前提が崩れると、利点も崩れます。
| 説明されること | 成り立つための前提 |
|---|---|
| まとまった資金が入る | 対象資産に買主が評価する価値があること。帳簿価額ではなく、買主の評価額で決まる |
| 資産を使い続けられる | リース契約が結べること。期間中にリース料を払い続けられること |
| 資産がオフバランスになる | 売買として扱われること。実質的に金銭の貸借と認められれば売買はなかったものとされ、資産は残り借入金が立つ |
| 売却益を計上できる | 同上。売買がなかったものとされれば、売却益も売却損も出ない |
| コストが平準化する | リース料が定額であること。変動要素(保険料・修繕費の負担区分)を確認していること |
表の下2行は、この記事で繰り返してきた論点です。オフバランスと売却益は、どちらも「売買として扱われること」を前提にしています。前提が外れると、2つとも同時に失われます。
どこで損をするか
失敗の型は、おおむね次の4つに分かれます。
典型的な失敗
型1税務上の扱いを確認しないまま契約した
売却益を見込んで資金繰り計画を立てたが、実質的に金銭の貸借と認められ、売買はなかったものとされた。計画していた損益が出ない。
型2リース料の総額を見ていなかった
月額だけを見て契約し、期間中に払う総額が売却価額を大きく上回った。資金は一時的に増えたが、支払いが長く残った。
型3中途解約の条件を確認していなかった
事業の縮小で資産が不要になったが、中途解約には未経過期間のリース料のおおむね全部を払う必要があった。やめるほうが高くつく。
型4期間終了後の扱いを決めていなかった
期間が終わって返却を求められ、事業に必要な資産を失った。再リースや買い戻しの定めが契約になかった。
型3は、法人税法上のリース取引の第1要件そのものから来ています。中途解約が禁止されているか、解約するなら未経過リース料のおおむね全部(原則90パーセント以上)を払う、というのが要件です。税務上リース取引として扱われる取引は、定義上やめにくい契約になっています。
向く会社、向かない会社
判断の目安
検討の余地がある
使い続ける必要があり、かつ買主が評価できる資産を持っている。期間中のリース料を払い続ける見通しが立つ。税務上の扱いを事前に確認できる体制がある。
別の方法を先に見るほうがよい
所有権を移したくない。売却損益を確実に出したい。短期間で資金を返して身軽になりたい。資産を手放してもよい。
成立しにくい
対象資産に中古市場がなく、買主が評価できない。識別が困難な資産。所有権が移転しない土地だけが対象。
資金調達の方法は、目的によって適するものが変わります。融資に頼らない資金調達方法のなかで、どれが自社の状況に合うかを並べて考えてください。グループ内で新設子会社を使う組み立てについてはセール&リースバックを新設子会社で行う資金繰り改善スキームで扱っています。
オペレーティング・リース取引なら、別の制度が働く
ここまでは、売却後の賃貸借が「法人税法上のリース取引」に当たる前提で書いてきました。2要件のどちらかを満たさなければ、その賃貸借はリース取引ではなく、オペレーティング・リース取引(条文上は「賃貸借取引」)になります。この場合、第64条の2は働きません。
国税庁のタックスアンサーNo.5705は、この賃貸借取引について、令和7年度税制改正で整備された制度を説明しています。令和7年4月1日以後に開始する各事業年度において賃貸借取引により資産を賃借した場合、契約に基づいて支払うこととされている金額のうち、その事業年度において債務の確定した部分の金額が損金の額に算入される、という内容です。
| 項目 | 法人税法上のリース取引 | 賃貸借取引(オペレーティング・リース取引) |
|---|---|---|
| 定義 | 第64条の2第3項の2要件のすべてを満たすもの | 2要件のいずれかに該当しない資産の賃貸借、およびリース取引の範囲から除かれる土地の賃貸借 |
| 基本の扱い | 引渡しの時に売買があったものとする(第64条の2第1項) | 賃貸借として扱い、支払額のうち債務の確定した部分を損金算入 |
| セール・アンド・リースバックの特則 | 適用あり(第64条の2第2項) | 適用なし |
| 対象となる金額 | リース資産の取得価額として処理 | 契約に基づき支払うこととされている金額(付随費用を含む借手の支払リース料) |
| 適用時期 | 平成20年4月1日以後に締結される契約 | 令和7年4月1日以後に開始する各事業年度 |
No.5705は対象金額についても補足しています。「その賃貸借取引の目的となる資産の賃借のために要する費用の額またはその資産を事業の用に供するために直接要する費用の額を含むものとされています。すなわち、付随費用を含む借手の支払リース料が本制度の対象となります」。ただし、法人税法第22条第3項第1号に掲げる原価の額などは対象金額から除かれます。
セール・アンド・リースバックを設計するとき、売却後の賃貸借をリース取引にするか賃貸借取引にするかで、適用される条文が丸ごと変わります。中途解約の可否と、リース料総額が資産の価額のどれくらいになるかが、その分かれ目です。両方を緩めれば賃貸借取引に寄りますが、そのぶん買主は資金の回収が読みにくくなるため、条件は厳しくなる方向に働きます。
買主(リース会社)側ではどう処理されるか
条件の決まり方を理解するには、買う側の処理も見ておく価値があります。国税庁No.5703は、賃貸人側の収益と費用の計上方法を説明しています。
原則は、リース譲渡に係る収益の額および費用の額を、リース譲渡の日の属する事業年度において益金の額および損金の額に算入する、というものです。そのうえでNo.5703は、「一般に公正妥当と認められる会計処理の基準に従ってそのリース取引に係る販売代価部分と利息相当部分とを区分している場合には、その利息相当部分はリース期間の経過に応じ益金の額に算入することとなると考えられます」としています。
つまり買主側では、受け取るリース料が「元本の回収」と「利息」に分かれて見えています。売る側から見たリース料も、同じ構造を裏返したものです。見積もりの比較で総額を見るべきなのは、この構造があるからです。
令和7年度税制改正による変更
令和7年度税制改正において、リース譲渡に係る収益および費用の帰属事業年度の特例(延払基準の特例)は廃止されましたが、これに伴い所要の経過措置が設けられています。
国税庁 タックスアンサー No.5703(令和8年4月1日現在法令等)
経過措置として、令和7年4月1日前にリース譲渡を行った法人の同日前に開始した事業年度については、通常の延払基準の方法か、リース譲渡に係る延払基準の方法のいずれかで経理したときは、その収益・費用を益金・損金に算入できるとされています。買主側の制度が変わった時期にあたるため、過去に結んだ契約と新しい契約で処理が揃わないことがあります。
なお、金銭の貸付けがあったものとされる場合の買主側の処理は、No.5702に書かれているとおりです。支払った金額は貸付金の額として扱われ、リース料の合計額のうち貸付金の額に相当する金額は貸付金の返済を受けた額として扱われます。買主にとっても、売買ではなく貸付けとして所得が計算されます。
平成20年3月31日以前に結んだ契約は、別の規定で動く
古い設備を長期で借りている場合、契約の締結時期によって適用される規定が違います。国税庁No.5700が平成20年3月31日以前契約分を扱っており、構造が現行とは逆です。
現行(No.5702)は「リース取引なら原則として売買」で、例外として金銭の貸借とされる場合がありました。これに対し旧規定は、「平成20年3月31日以前に締結した契約に係る賃貸借(リース)取引については、原則として資産の賃貸借とされます」としたうえで、法人税法上のリース取引に該当し、かつ一定の要件に当てはまるものだけが売買として取り扱われる、という立て付けです。原則と例外が入れ替わっています。
| 項目 | 平成20年3月31日以前の契約 | 平成20年4月1日以後の契約 |
|---|---|---|
| 原則 | 資産の賃貸借として扱う | リース取引なら引渡し時に売買があったものとする |
| 売買とされる条件 | 法人税法上のリース取引で、4つの場合のいずれかに当たるもの | リース取引であること(金銭の貸借と認められる場合を除く) |
| フルペイアウトの言い回し | リース料合計が、賃借人における取得価額および付随費用の額の合計額のおおむね全部(原則として90パーセント以上)である場合 | リース料合計が、取得のために通常要する価額のおおむね90パーセント相当額を超える場合 |
| 期間が長すぎる場合の規定 | あり(耐用年数の120パーセントに相当する年数を超えるもの。1年未満の端数切上げ) | — |
| セール・アンド・リースバックの特則 | あり | あり |
旧規定で売買とされる4つの場合は、無償または名目的な対価での譲渡、著しく有利な価額で買い取る権利、特別な注文による製作や識別困難、そして法定耐用年数との相当の差異です。4番目の「相当の差異」には、短すぎる場合だけでなく長すぎる場合も入っているのが現行との違いです。短い側は耐用年数の70パーセント(10年以上は60パーセント)に相当する年数を下回るもの、長い側は耐用年数の120パーセントに相当する年数を超えるものとされています。
No.5700はもうひとつ、実務で効く点を書いています。リース取引が売買として取り扱われる場合、賃借人はリース資産を自己の資産として所得金額を計算するため、リース料の額を損金経理しているときは、そのリース料の額は償却費として損金経理された金額とされ、売買をされたリース資産の償却限度額までの金額が損金の額に算入されます。払ったリース料がそのまま費用になるわけではありません。
消費税は、引渡しの日にまとめて動く
法人税の扱いと並んで押さえておきたいのが消費税です。国税庁のタックスアンサーNo.6163「リース取引についての消費税の取扱いの概要」が、賃貸人側と賃借人側の両方を説明しています。
対象になるのは、所得税法または法人税法の規定により売買があったものとされるリース取引です。この場合、原則として、賃貸人が賃借人にリース資産の引渡しを行った日に資産の譲渡があったことになります。
| 立場 | いつ | 金額 |
|---|---|---|
| 賃貸人(貸す側) | リース資産の引渡しを行った日 | リース資産の譲渡対価の全額が、その引渡しを行った日の属する課税期間における資産の譲渡等の対価の額に含まれる |
| 賃借人(借りる側) | リース資産の引渡しを受けた日 | その課税期間において仕入税額控除の規定の適用を受ける |
ここが実務で効きます。リース料を毎月払っていても、消費税の世界では引渡しの日に全額が動きます。月々の支払いに合わせて少しずつ仕入税額控除をするのではなく、引渡しを受けた課税期間でまとめて控除する形です。資金繰りを月次で組んでいると、消費税の計上時期だけ違う動きをします。
ただし例外があります。No.6163は注記で、「リース取引の契約においてリース料のうち利子に相当する部分とそれ以外の部分に区分表示されている場合には、利子に相当する部分は非課税となりますので、その部分は課税仕入れとはなりません」としています。契約書で利子相当部分を区分表示するかどうかで、課税仕入れになる金額が変わります。見積もりや契約書の書き方そのものが、消費税に影響します。
ここで扱っているのは売買があったものとされる場合です。金銭の貸借とされた場合に消費税がどの時点で動くかは、セール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のときで、判定の基準とあわせてたどりました。
なお、賃借人が所有権移転外リース取引に係るリース資産について賃貸借取引として会計処理している場合の扱いは、別に「所有権移転外ファイナンス・リース取引について賃借人が賃貸借処理した場合の取扱い」を参照するよう案内されています。
令和7年度税制改正による廃止と経過措置
令和7年度税制改正により、リース譲渡に係る資産の譲渡等の時期の特例は、令和7年4月1日から廃止されました。なお、令和7年4月1日前に旧リース譲渡を行っていた事業者等は、一定の間、延払基準により資産の譲渡等の対価の額を計算することができるなどの経過措置が設けられています。
国税庁 タックスアンサー No.6163(令和8年4月1日現在法令等)
経過措置の期間は公表されています。対象事業者は、令和7年4月1日以後5年間、引き続き延払基準の方法による経理を行うことで延払基準により計算できるとされ、具体的には法人の場合令和12年3月31日以前に開始する事業年度に含まれる各課税期間、個人事業者の場合令和12年12月31日以前に開始する課税期間までです。申告書にその旨を付記するものとされています。
経過措置の期間が満了したときに未計上部分がある場合は、その課税期間で一括計上するか、その課税期間以後10年間で均等計上するかを選択できるとされています。10年均等で計上している途中で事業の廃止等一定の事由が生じた場合には、残りを一括計上します。法人税側(No.5703)でも延払基準の特例が廃止されており、法人税と消費税の双方で同じ時期に制度が変わっています。
No.6163が挙げている根拠法令等は、消法6、30、令6改正法附則22、消令10、旧消法16、消基通5-1-9、6-3-1、9-3-1、11-3-2です。
これで解決しないこと
この記事は、法人税法第64条の2の条文と、国税庁が公表しているタックスアンサー、リース事業協会の統計を読んだものです。次のことは、ここでは判断できません。
第一に、個別の取引が第64条の2第2項に当たるかどうかです。条文は「資産の種類、当該売買及び賃貸に至るまでの事情その他の状況に照らし」としており、数値基準はありません。判断には取引の全体を見る必要があります。
第二に、会計上の処理です。この記事で扱ったのは法人税法上の取扱いであり、会計基準に基づく処理は別に確認が必要です。会計と税務で結論が揃うとは限りません。
第三に、具体的な売却価額とリース料の水準です。公表された料率表は確認できませんでした。実際の条件は、対象資産と自社の信用状況に応じて個別に見積もられます。
第四に、消費税の扱いのうち、売買がなかったものとされる場合です。国税庁No.6163が説明しているのは「売買があったものとされるリース取引」についての取扱いであり、第64条の2第2項により金銭の貸借とされる場合の課税関係は、そのページからは読み取れませんでした。該当しうる取引では税理士に確認してください。
セール・アンド・リースバックについてよくある質問
セール・アンド・リースバックは借入ですか
形式は売買と賃貸借の組み合わせです。ただし法人税法第64条の2第2項により、一連の取引が実質的に金銭の貸借であると認められるときは、売買はなかったものとされ、譲受人から譲渡人への金銭の貸付けがあったものとして所得の金額を計算します。その場合、税務上は借入と同じ扱いになります。
どの資産でも対象にできますか
条文は資産を限定していませんが、所有権が移転しない土地の賃貸借は、リース取引の範囲から原則として除かれています。また実務上は、買主が価値を評価できる資産であることが前提になります。
売却益を計上できますか
売買として扱われる場合は計上の余地がありますが、実質的に金銭の貸借と認められる場合は売買がなかったものとされるため、売却益も売却損も出ません。計画に織り込む前に、税理士へ確認してください。
中途で解約できますか
法人税法上のリース取引に当たるためには、中途解約が禁止されているか、中途解約する場合に未経過期間に対応するリース料の額の合計額のおおむね全部(原則として90パーセント以上)を支払うこととされている必要があります。したがって、税務上リース取引とされる契約は、やめるときの負担が大きい設計になっています。
所有権移転外リース取引だと何が変わりますか
賃借人が取得したものとされるリース資産の償却方法がリース期間定額法になります。また国税庁No.5704によれば、圧縮記帳(法法47、措法65の7等)、特別償却(措法42の6、42の10等)、少額減価償却資産の損金算入(法令133)、一括償却資産の損金算入(法令133の2)の適用がありません。
リース期間はどれくらいに設定すべきですか
自社の必要年数で決めるのが基本ですが、法定耐用年数との関係に注意が要ります。国税庁No.5704は、リース期間が法定耐用年数の70パーセント(法定耐用年数が10年以上の資産は60パーセント)に相当する年数(1年未満の端数切捨て)を下回る期間であるものを「相当短いもの」としています。
リースの利用は増えているのですか
リース事業協会の「リース統計(2025年度)」によると、2025年度のリース取扱高は5兆2,984億円で前年度比4.2%増、4年連続の増加でした。中小企業(資本金1億円以下および個人事業者)は全体の5割強を占め6.4%増と4年連続の増加、大企業(資本金1億円超)は3.4%減と4年ぶりの減少です。ただしこれはリース全体の数字で、セール・アンド・リースバックだけの統計ではありません。
会計上もオフバランスになりますか
この記事で扱ったのは法人税法上の取扱いです。会計上の処理は別の基準によるため、ここでは確認していません。公認会計士・税理士に確認してください。
消費税はリース料を払うたびに控除できますか
売買があったものとされるリース取引では、そうなりません。国税庁No.6163によれば、賃借人の課税仕入れを行った日はリース資産の引渡しを受けた日であり、その課税期間において仕入税額控除の規定の適用を受けます。ただし、契約でリース料のうち利子に相当する部分とそれ以外の部分が区分表示されている場合、利子に相当する部分は非課税となり課税仕入れになりません。
オペレーティング・リースにすれば第64条の2は関係なくなりますか
第64条の2第3項の2要件のいずれかに該当しなければ、その賃貸借はリース取引ではなく賃貸借取引になり、同条は働きません。その場合は国税庁No.5705が説明する制度により、令和7年4月1日以後に開始する各事業年度において、支払うこととされている金額のうち債務の確定した部分が損金の額に算入されます。ただし、要件を外すということは中途解約の自由度やリース料総額の水準を変えるということであり、買主側の条件にも影響します。
古い契約と新しい契約で扱いが違うのはなぜですか
平成20年4月1日に立て付けが変わったためです。国税庁No.5700が平成20年3月31日以前契約分、No.5702が平成20年4月1日以後契約分を扱っています。旧規定は原則を賃貸借とし例外的に売買としていましたが、現行は原則を売買としています。加えて令和7年度税制改正で延払基準の特例が法人税・消費税の双方で廃止され、経過措置が設けられています。
リース期間が長すぎると問題になりますか
平成20年3月31日以前に締結した契約については、リース期間がリース資産の耐用年数の120パーセントに相当する年数(1年未満の端数切上げ)を超えるものが「相当の差異があるもの」とされていました。平成20年4月1日以後の契約について国税庁No.5704が挙げているのは短い側だけで、法定耐用年数の70パーセント(10年以上の資産は60パーセント)に相当する年数を下回る期間であるものが対象です。
この記事で確認した一次情報(いずれも2026年10月16日に取得)
e-Gov法令検索「法人税法」第64条の2(リース取引に係る所得の金額の計算)
国税庁 タックスアンサー No.5702 リース取引についての取扱いの概要(平成20年4月1日以後契約分)
国税庁 タックスアンサー No.5704 所有権移転外リース取引
国税庁 タックスアンサー No.5700 リース取引についての取扱いの概要(平成20年3月31日以前契約分)
国税庁 タックスアンサー No.5703 リース取引の賃貸人における収益及び費用の計上方法(平成20年4月1日以後契約分)
この記事は法人税法の条文と国税庁の公表資料を整理したものであり、個別の取引に対する税務判断ではありません。実際の設計にあたっては、税理士、公認会計士など適切な専門家へ確認してください。
動産セール・アンド・リースバックの提供会社を比較する
ここまでは法人税法上の扱いを中心に説明しましたが、実際にどの会社に相談できるかは別記事で比較しています。機械設備・社用車を対象にした東京センチュリー・三菱HCキャピタル・三菱オートリース・三菱自動車ファイナンス・JA三井リースオートの5社を、対象資産・買取価格の基準(時価・簿価)で比較しました。