

不動産担保ローンによる資金調達を検討している経営者の方が気になるポイントは、不動産担保ローンで資金調達する場合どうすればいのか?どのくらいの金利が設定されるのか?どう審査されるのか?ではないでしょうか。今回は、不動産担保ローンによる資金調達方法のすべてを解説します。
不動産担保ローンとは?
不動産担保ローンとは
を言います。
基本的には
- 個人向けの不動産担保ローン(プライベート資金へ利用可能)
- 法人・個人事業主向けの不動産担保ローン(事業資金へ利用可能)
の2種類のものがありますが、今回は会社の資金調達を前提としているため、後者に関して解説していきます。
事業資金を借りるための不動産担保ローンのことを「不動産担保ビジネスローン」と呼ぶこともあります。
不動産担保ローンの仕組み
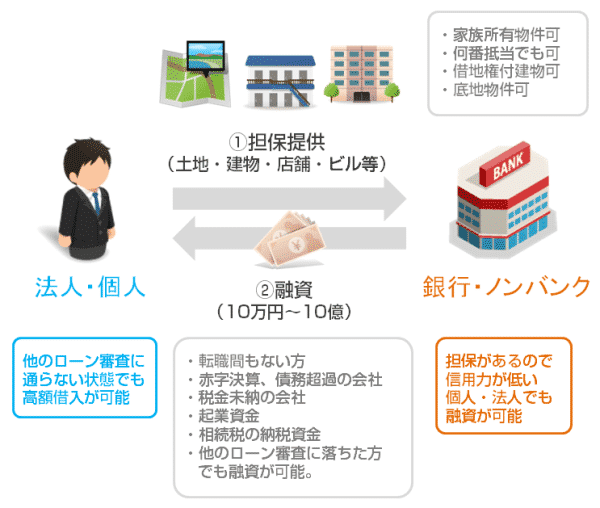
不動産担保ローンを利用する場合には
1.保有している不動産に金融機関(銀行・ノンバンク)が抵当権を設定します。
抵当権とは
を言います。
抵当権には2種類あります。
普通抵当権
特定の融資に対して、弁済の権利を得る抵当権のことで、貸出額と同等の抵当権を設定し、返済が進むにつれて担保されている金額も減っていきます。
根抵当権
担保提供した金融機関からの融資すべてを担保する形の抵当権のことで、解除しない限りはずっと抵当権が有効になっています。銀行融資の場合は、極度額を設定して、その範囲内で何度も貸し借りを繰り返すことがあるのですが「根抵当権」であれば、都度登記する必要がありません。
抵当権順位
抵当権には「順位」というものがあります。
抵当権自体が「他の債権者よりも優先的に担保物件を売却して、回収に充てる権利のこと」ですが
抵当権は一つの不動産に対して、何人でも設定することができるので、早い順に「優先的に担保物件を売却して、回収に充てる順番」=「抵当権順位」が決まってくるのです。
ある不動産を担保にして、3社から9000万円の調達をした方の場合
- 債権者A:3000万円の融資:抵当権順位1位(1番抵当)
- 債権者B:3000万円の融資:抵当権順位2位(2番抵当)
- 債権者C:3000万円の融資:抵当権順位3位(3番抵当)
返済ができずに不動産が競売にかけられて5000万円で売却されたとしたら
- 債権者A:3000万円の融資:抵当権順位1位(1番抵当) → 3000万円回収可能
- 債権者B:3000万円の融資:抵当権順位2位(2番抵当) → 2000万円回収可能
- 債権者C:3000万円の融資:抵当権順位3位(3番抵当) → 回収不可能
ということになります。
このような事情もあり、銀行の不動産担保ローンの場合は「1番抵当でなければ担保物件にできない。」というケースもあるのです。
2.担保物件の担保価値に対して「掛け目」を掛けて融資限度額を決定する
「掛目」とは
「掛目」を利用する理由は「リスクヘッジ」のためです。
不動産の価値が1億円だったとしても、3年後は1億円で売却できるかどうかはわかりません。
リーマンショックなどがあれば、7,000万円、5,000万円でしか売れない可能性もあるのです。
このリスクがあるからこそ、
1億円の不動産に対して、掛け目の70%を掛けて、7,000万円を融資する
という考え方になります。
「掛目」を利用するのは不動産担保だけでなく
- 預金担保 → 掛け目:100%
- 有価証券担保 → 掛け目:90%
- 売掛債権担保 → 掛け目:80%
- 不動産担保 → 掛け目:70%
というように現金化の変動リスクによって、掛け目は変動するのです。
不動産担保の場合「掛目:70%」が相場となっていますが、これも金融機関によって異なります。
- 銀行A社 掛目:75% → 担保評価: 800万円 × 75% → 600万円まで貸せる
- 銀行B社 掛目:65% → 担保評価: 800万円 × 65% → 520万円まで貸せる
- ノンバンクC社 掛目:90% → 担保評価: 800万円 × 90% → 720万円まで貸せる
- ノンバンクD社 掛目:100% → 担保評価: 800万円 × 100% → 800万円まで貸せる
担保評価額が同じだとしても、その金融機関の不動産担保の「掛目」が違っていたら、借りられる金額が変わってきます。

3.融資された金額を事業性資金に活用する
不動産担保ローンは「資金使途自由」のものがほとんどですので
- 運転資金
- 設備資金
- 起業資金
- 仕入資金
- つなぎ資金
- 納税資金
- 融資の返済資金
- 新規事業立ち上げ資金
- 投資用不動産の購入資金
・・・
など、好きな目的に利用します。
ただし、同じ不動産担保ローンの一種の「アパートローン」は
- 資金使途:投資用物件の購入資金(借り換え資金)
にしか利用できません。
アパートローンも、不動産担保ローンの一つですが、資金使途が限定されている分、金利が抑えられるのです。
不動産担保ローンには
- 住宅ローン(資金使途:マイホームの購入・借り換え資金)
- セカンドハウスローン(資金使途:自己所有物件の購入・借り換え資金)
- アパートローン(資金使途:投資用物件の購入・借り換え資金)
- 不動産つなぎローン(資金使途:つなぎ資金)
- 不動産競売ローン(資金使途:競売物件の落札資金)
- 個人向けの不動産担保ローン(資金使途:プライベート資金なら自由)
- 法人、個人事業主向けの不動産担保ローン(資金使途:事業性資金なら自由)
と、資金使途に合わせていろいろな種類があるのです。
4.返済する
不動産担保ローンの場合は
- 比較的長期の借り入れが可能(20年~35年)
- 金利は無担保ローンよりは低金利
- 返済方法は、「元利均等返済」「元本均等返済」「元金一括返済」「自由返済」などいろいろな方法がある
という特徴があります。
一般的には、「元利均等返済」で毎月一定額を返済していく形になります。
返済が滞ってしまった場合、すぐに担保物件が売却されてしまうことはありませんが、請求があっても、2か月~3か月と返済遅延を続けてしまうと、強制執行で不動産が競売にかけられてしまう可能性があります。
返済しなければ、担保である不動産を売却する権利は債権者(銀行・金融機関)側にあるので致し方ありません。
不動産担保ローンで担保にできる「不動産」とは?
では、どんな不動産を担保にすることができるのでしょうか?
基本的には
- 土地
- 戸建て
- マンション
- ビル
- 区分マンション
- 店舗
- 駐車場
- 工場
- 農地
・・・
など、「不動産」と呼ばれるもののほとんどが担保として設定可能です。
しかし、担保にできない「不動産」もあります。
不動産担保ローンで担保にできない「不動産」とは?
接道していない土地
接道していない土地には建物を建てることができません。接道義務というものがあるからです。建物を建てられなければ、その土地にはほとんど価値がないので、担保にならないのです。
崖地など災害の可能性が高い土地
災害の可能性が高い土地も、売却することができなくなってしまいます。売却できないということは担保として利用できないことを意味します。
離島の不動産
離島の不動産は買い手が限られ、売りに出してから成約するまでの期間が読めません。担保として評価するには、想定した期間内に換価できることが前提になるため、この不確かさがそのまま評価を難しくします。
過疎地の不動産
過疎地の不動産は、周辺で成立した取引そのものが少なく、相場を裏づける事例を集められません。取引事例が乏しいと評価額の根拠を示せず、担保として扱えないという判断になります。
つまり、
- 売ることができる不動産 → 担保にできる
- 売ることができない不動産 → 担保にできない
ということになります。
銀行の不動産担保ローンなどは「一都三県の物件のみ」というような利用基準が設定されていることも少なくありませんが、これは不動産が売却できなければ、担保としての価値をなさないからです。
不動産が売れるとしても、少額の売却額しか見込めない場合も、不動産担保ローンの提供にかかる人件費やコストを考えて、担保の価値が小さすぎると判断される場合には、担保として認められないのです。
家族の不動産も担保にできる!?
不動産担保ローンでは、自己所有の不動産以外も担保にできるものがあります。
例
日宝不動産担保ローン
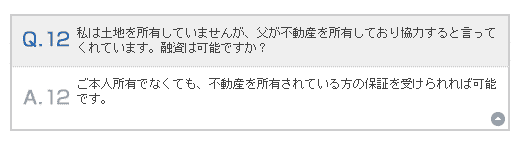
私は土地を所有していませんが、父が不動産を所有しており協力すると言ってくれています。融資は可能ですか?
ご本人所有でなくても、不動産を所有されている方の保証を受けられれば可能です。
ジェイ・エフ・シー事業者向け不動産担保ローン
父の自宅を担保に私が事業資金の借り入れはできますか?
父は協力すると言ってくれています。どうなんでしょうか?
お父様がお元気で、借り入れについて充分ご理解いただけているなら可能です。
という形です。
自己所有物件以外の不動産を担保にする場合には
不動産所有者の連帯保証が必要になりますが、それが可能であれば、ご自身が不動産を所有していなくても、不動産担保ローンは利用することができるのです。
不動産担保ローンを活用して資金調達をするメリット
メリットその1.担保余力を軸に条件が組まれる
不動産担保ローンの特徴は、審査の軸が返済能力だけでなく「担保にした不動産でいくらまで回収できるか」に置かれている点です。会社間の審査の通りやすさを比較できる公表データは、今回確認した範囲では見つかりませんでした。確かめられるのは、各社が公表している申込条件と担保条件までです。
貸し手の側から見ると

と、「会社の信用力」を多めに見積もることができるのです。
日宝不動産担保ローン
赤字決算になっていますが、運転資金の融資は可能ですか?
現在は赤字でも将来返済財源が十分確保できる見通しがあれば、ご融資は可能です。
現在、消費者金融、信販会社等数社から借入れがあるのですが・・・
消費者金融、信販会社からの多数の借入れがあっても、不動産を所有されているか、保証人がいらっしゃれば可能です。是非当社の低金利ローンにておまとめされる事をお勧めいたします。
現在債務整理中で他社から借入れが多く残っていますが融資は可能ですか?
お客様が不動産を所有されているか、保証人になってくれる方がいらっしゃれば可能です。
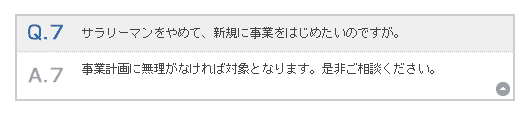
サラリーマンをやめて、新規に事業をはじめたいのですが。
事業計画に無理がなければ対象となります。是非ご相談ください。現在債務整理中で他社から借入れが多く残っていますが融資は可能ですか?
ジェイ・エフ・シー事業者向け不動産担保ローン
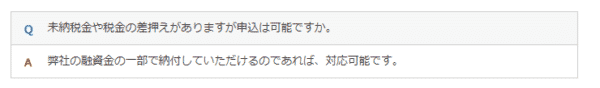
未納税金や税金の差押えがありますが申込は可能ですか。
弊社の融資金の一部で納付していただけるのであれば、対応可能です。
現在、取引銀行に支払猶予をしてもらっていますが申込は可能ですか。
事業の継続性や今後の事業計画から判断させていただきますので、お気軽にご相談ください。
一般的な銀行融資では
- 赤字決算
- 消費者金融、信販会社等数社から借入れ
- 債務整理中
- 起業資金
- リスケ中
- 税金未納
・・・
というのは、検討するまでもなく「融資NG」の条件です。
これが資金調達で不動産担保ローンを利用する最大のメリットと言えます。
メリットその2.高額な資金調達が可能
不動産担保ローンでは、担保物件の価値次第で高額な借り入れが可能です。
担保にする物件の価値次第では
5億、10億
という資金調達が可能になります。
資金使途も自由ですので
- 新規事業
- 設備投資
に活用することができます。
メリットその3.長期の借入に有効
不動産担保ローンは、返済期間が長く設定できます。
20年~35年返済
というものが少なくありません。
メリットその4.無担保ローンよりは低金利
不動産担保ローンといっても、「資金使途が自由」ですので、それほど低金利というわけではありません。
ただし、無担保ローンと比較すると「無担保ローンよりは不動産担保ローンの方が低金利」になります。
適用金利は
- 保全率の高さ
- 会社の信用力
- 担保物件の内容(価値が落ちにくいかどうか?)
によって、決まってきます。
保全率とは
「融資額に対して、担保不動産がどのくらい保全しているのか?」を示す指標です。
で計算されます。
メリットその5.資金使途が自由
銀行融資を受ける際に重要になるのは
何にいくら使うのか?
という「資金使途の明確さ」です。
銀行融資の場合は
というところまで、審査されるので、融資を受けるためには

というプレゼンテーションをしなければなりません。
しかし、不動産担保ローンの場合は「使途自由」ですから、このような交渉は不要ですし、「何に使ったのか?」を問われることもありません。
途中で資金使途を変更しても、指摘されることはないのです。
メリットその6.最短即日融資が可能
不動産担保ローンにもよりますが、「最短即日融資」が可能な不動産担保ローンもあります。
不動産担保ローンの場合は
不動産の鑑定
という作業が必ず入ってしまいますが
不動産の鑑定によって不動産の担保価値が明確に算出されれば、ある程度は機械的に融資可能額を決定することができるのです。その分、時間がかからないため、最短即日、遅くても3営業日以内には融資実行までできるスピードがあります。
不動産担保ローンを活用して資金調達をするデメリット
デメリットその1.返済ができなければ担保である不動産を失う
不動産担保ローンで資金調達をする最大のデメリットは
返済ができなければ担保である不動産を失う
ということです。
これは致し方ありません。
しかし、1日返済が遅延したからと言って、すぐに不動産を売却されるわけではありません。
- 滞納1カ月目:電話、メールでの返済の催促
- 滞納2カ月~3カ月目:来店依頼状・督促状が届く
- 滞納3カ月目:催告書が届く
- 滞納3カ月目~6カ月目:期限の利益喪失の通知が届く
- 滞納7カ月目~:代位弁済通知が届く
- 滞納8カ月目:差押通知書が届く
- 滞納9カ月:競売開始決定通知書が届く
- 滞納10カ月:執行官による現況調査
- 滞納13カ月~16カ月目:競売の期間入札通知書
- 滞納17カ月:競売開始
と順を追って「競売(裁判所での担保物件の売却)」が進められていくのです。
デメリットその2.諸費用が高めの設定
不動産担保ローンは事務手数料が発生します。
- 事務手数料:借入額の2.2%(税込)
という設定が多く、高額な借り入れをする場合には、かなりの金額になってしまいます。
- 1000万円 → 22万円(税込)
- 5000万円 → 110万円(税込)
- 1億円 → 220万円(税込)
また、事務手数料以外にも、「不動産」の担保設定が必要になるため
発生する諸費用
- 不動産鑑定費用
- 印紙代
- 抵当権、根抵当権の登記費用
- 抵当権、根抵当権の登記抹消費用
- 登記に関する司法書士報酬
- 火災保険料又は家財保険(質権設定の為)
なども必要になるのです。
デメリットその3.最短即日融資はできるがビジネスローンと比較すると可能性は低い
不動産担保ローンも「最短即日融資可能」というものがあります。
なぜなら、不動産担保ローンの審査には
不動産の鑑定
という作業が必要不可欠だからです。
- 現地に行かないケースも、
- 不動産鑑定士を使わないケースも、
ありますが、きちんと審査をしようとすれば、1営業日は必ず必要になってしまうのです。
不動産担保ローン会社を比較するポイント

ポイントその1.低金利の動産担保ローンを選ぶ
不動産担保ローンで比較して、どちらも審査が通って、同じ金額借りられるのだとしたら
- 低金利の不動産担保ローン → 利息の返済負担が軽い
- 高金利の不動産担保ローン → 利息の返済負担が重い
ことになるので
低金利の不動産担保ローンを選ぶべき
です。
ただし、不動産担保ローンの金利表記は
と幅のある形で設定されているケースが少なくありません。
例
セゾンファンデックス/事業者向け不動産担保ローン
2018年2月時点金利
- 変動金利:2.6%~3.6%
- 固定金利:5.8%~9.9%
となっています。
「この幅の中で、どの金利が適用されるのか?」は審査次第です。
審査される項目としては
- 保全率(担保評価額/融資額)
- 担保不動産の価値の落ちなさ(都心部、駅近、角部屋・・・)
- 会社の決算数値
- 会社の事業歴
などが主な項目になります。
とくに保全率が低く、担保にする不動産も価値の落ちにくいものであれば、比較的低金利が適用されることが多いです。
- 借入額が大きければ大きいほど → 下限金利に近い金利が適用される
- 借入額が小さければ小さいほど → 上限金利に近い金利が適用される
傾向にあります。
これは、高額な融資だと利息収入が大きいので、金利を下げても十分に金融機関側にメリットがあるからです。
ポイントその2.借入可能額で不動産担保ローンを選ぶ
不動産担保ローンを利用するときに大きなポイントは
- その不動産をどのくらいの価値として評価してくれるのか?
- 「掛け目(かけめ)」がどのくらいか?
という2点になります。
同じ不動産があったとしても
- 不動産担保ローン会社A社:5,000万円と評価
- 不動産担保ローン会社B社:4,500万円と評価
- 不動産担保ローン会社C社:3,500万円と評価
というケースもあります。
「掛け目」も不動産担保ローン会社によってバラバラですから
- 不動産担保ローン会社A社:5,000万円と評価 × 掛け目:100% → 融資可能額:5,000万円
- 不動産担保ローン会社B社:4,500万円と評価 × 掛け目: 80% → 融資可能額:3,600万円
- 不動産担保ローン会社C社:3,500万円と評価 × 掛け目: 70% → 融資可能額:2,450万円
と、融資可能額に大きな違いが出てきてしまうのです。
というのも、「不動産」は一つとして同じものはありませんから、都度、不動産担保ローンの不動産鑑定士が鑑定するのです。しかし、不動産鑑定士の判断は、画一的なものではなく、複数の要素を考慮して、総合的に判断されるものです。
同一人物でない限り、不動産鑑定士が違えば、鑑定価格も異なるのです。
その状況で「いくら借りられるのか?」を知るためには、実際に見積もりを依頼してみるしか方法はありません。
また、「不動産の評価額」が高ければ高いほど、担保の保全率も上がります。
保全率は、設定される適用金利に影響します。
不動産担保ローン会社A社の保全率:160%
不動産担保ローン会社B社の保全率:120%

不動産担保ローン会社C社の保全率:80%

のです。
不動産の売買も手がける会社は、評価の材料を自社で持っている
掛け目の数値を公表している会社は、今回確認した5社の公式ページでは確認できませんでした。以下は仕組みの説明であり、特定の水準を示すものではありません。
「不動産売却機能があるノンバンク」というのは
です。
不動産担保ローンを提供しているノンバンクには
- ローン全般を行っているノンバンク
- 事業融資全般を行っているノンバンク
- 不動産関連事業を行っているノンバンク
- 不動産担保ローンだけを提供するノンバンク
と4種類ぐらいあります。
この場合
- 他の不動産会社に売却を依頼して手数料を取られることがない
- 不動産売買の手数料収入も見込める
- 正確な市場価格がわかる
という違いがあります。ただし、それが掛け目の水準にどう反映されるかを示す公表資料は確認できませんでした。
ポイントその3.事業者向けの不動産担保ローンであることを確認する
不動産担保ローンには
- 個人向けの不動産担保ローン
- 法人・個人事業主向けの不動産担保ローン
の2種類があります。
最近、ネット銀行が不動産担保ローンに参入するケースが増えてきていますが
- 「個人向けの不動産担保ローン」のみ
というケースも少なくありませんので「事業者への融資が可能かどうか?」確認する必要があります。
ポイントその4.「担保」「申込条件」をクリアしているか確認する
不動産担保ローンの申込条件は、それほど厳しいものはなく
- 年齢制限
ぐらいのものです。
しかし、担保に関しては
- 抵当権第一順位でないと利用できない。
- 一都三県の不動産でないと利用できない。
- 延べ床面積が〇〇㎡以上でないと利用できない。
・・・
と、不動産担保ローンによって、利用できる担保の条件が設定されていることがあります。
違反していると、申し込んでも利用することができないので事前にチェックが必要です。
ポイントその5.不動産担保ローンの事務手数料をチェックする
不動産担保ローンの諸費用には
- 事務手数料
- 不動産鑑定費用
- 印紙代
- 抵当権、根抵当権の登記費用
- 抵当権、根抵当権の登記抹消費用
- 登記に関する司法書士報酬
- 火災保険料又は家財保険(質権設定の為)
がありますが
印紙代は税金なので同じですし、登記費用も同じです。
司法書士報酬や不動産鑑定費用も、大きな差はありません。
違うのは「事務手数料」なのです。
- 事務手数料:11万円(税込)の不動産担保ローン
- 事務手数料:借入額の2.2%(税込)の不動産担保ローン
では、金利が同じでも、大きな負担額の違いが生まれてしまうのです。
事務手数料に幅があるケース
例
つばさコーポレーション不動産スーパーサポートローン
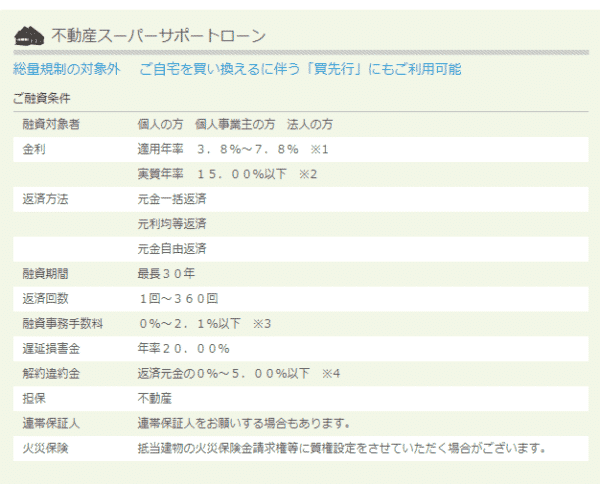
融資事務手数料 0%~2.1%以下
※契約内容によって変動致します。(ただし法律の範囲内とする。)
となっています。
事務手数料は基本的には「審査によって変動するものではない」のですが
利息制限法では
本法1条1項
金銭を目的とする消費貸借上の利息の契約は、その利息が次の利率により計算した金額を超えるときは、その超過部分につき無効である。
元本が100,000円未満の場合 → 年率:20%
元本が100,000円以上1,000,000円未満の場合 → 年率:18%
元本が1,000,000円以上の場合 → 年率:15%
となっています。
この利息制限法には「みなし利息」という規定があります。
本法3条本文
金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他何らの名義をもってするを問わず、利息とみなされる。
つまり、事務手数料も「みなし利息」に含まれるのです。
前述した「つばさコーポレーション不動産スーパーサポートローン」の場合
- 金利:15.0%
- 融資事務手数料:借入額の2.1%
としてしまったら、「利息制限法違反」になってしまうのです。
- 金利:15.0%
- 融資事務手数料:借入額の0.0%
であれば「利息制限法」の範囲内です。
この違いがあるからこそ、事務手数料にも0.0%~2.1%という柔軟性を持たせているのです。
ポイントその6.審査の甘い不動産担保ローンを選ぶ
審査に自信がある方は、ここは気にする必要がありませんが・・・
- 審査が通るか不安
- 他の不動産担保ローン審査に落ちた
という方の場合は、「審査の難易度」も不動産担保ローンを比較検討する重要なポイントになります。
基本的には
審査の難易度を会社間で比べる公表データはない
審査基準や通過率を公表している会社は、今回確認した5社の公式ページでは確認できませんでした。金融機関の種類や上限金利の高さから審査の通りやすさを導く根拠も、公表資料からは確かめられません。上限金利は貸付条件であって、審査基準ではありません。
代わりに確かめられるのは、次の項目です。いずれも申込前に公式サイトで確認できます。
- 事業性資金に使えるか(申込対象に法人・個人事業主が含まれるか)
- 担保権の順位を問うか(第一順位が原則か、順位不問か)
- 担保提供者の範囲(本人以外の名義でも対象か)
- 対応エリアに担保物件が入るか
- 希望額と希望期間が公表範囲に入るか
審査が通るか不安
他の不動産担保ローン審査に落ちた
という場合でも、公表条件で確かめられるのは「申し込めるかどうか」までです。断られたときは、担保・金額・説明のどれを変えられるかを切り分けて、条件の合う別の会社に当たり直すのが現実的です。
審査基準は金融機関によってかなり違う、1社に落ちてもあきらめる必要はない!
前述した通りで、不動産担保ローンは、同じ不動産であっても、不動産の担保価値の評価が金融機関によって違うのです。
また、比較的企業規模が小さいノンバンクも不動産担保ローンを提供しているので、大企業や銀行のように厳格なマニュアルで審査をしているわけではありません。

という判断も起こりうるのです。
ポイントその7.全額繰り上げ返済の違約金をチェックする
不動産担保ローンでは「全額繰上げ返済手数料」「中途解約手数料」というものが設定されていることが多いです。
同じ、不動産担保ローンでも、住宅ローンにはこのような規定がないのでイメージしにくいかと思いますが・・
という取り決めが不動産担保ローンには設定されていることが多いのです。
「借り換え」されると、見込んでいた利息収入が一気にゼロになってしまうので、それを防止するためのものなのです。
例
セゾンファンデックス/事業者向け不動産担保ローン
- 中途解約手数料:返済元金の3.0%以内
比較的高い違約金が設定されているので、将来的に借り換えを検討している方は「全額繰上げ返済手数料」「中途解約手数料」が安い、もしくは無料の不動産担保ローンを選ぶ必要があります。
ウェブサイトには記載されていないことも多いので、問い合わせて確認することをおすすめします。
事業者向け不動産担保ローン比較
| 人気ランキング | 不動産担保ローン名 | 本社所在地 | 下限金利 | 上限金利 | 事務手数料(税込) | 融資金額最大 | 個人利用 | 事業性資金利用 | おまとめ・借り換え利用 | 融資スピード | 最長返済期間 | 家族保有不動産の担保可否 | 詳細 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1位 | AGビジネスサポート不動産担保ローン |
東京都 | 2.99% | 11.80% | 融資金額の0%~3.0% | 100万円~5億円 | – | ○ | ○ | 最短3日※お申し込みの混雑状況により、日数がかかる場合があります。余裕をもってお申込みください。 | 360ヵ月 元金一括返済:最長30年(360回以内) 元利均等返済:最長30年(360回以内) |
○ | 詳細 |
| 2位 | セゾンファンデックス/事業者向け不動産担保ローン |
東京都 | 3.65% | 9.90% | 融資金額の2.2%※調査料含む(訪問契約の場合+2.2~4.4万円) | 100万円~5億円 ※500万円未満のご融資が可能なエリアは東京都・神奈川県・千葉県・埼玉県のみとなります。 |
– | ○ | ○ | 最短3営業日審査回答/融資最短1週間 | 300ヶ月 | ○代表者の親族(三親等以内)が所有する不動産 | 詳細 |
| 6位 | つばさコーポレーション不動産スーパーサポートローン |
東京都 | 3.80% | 7.80% | 融資金額の0%~2.2% | – | ○ | ○ | ○ | 最短3日 | 360ヶ月 | – | 詳細 |
| 7位 | クラウドバンク・フィナンシャルサービス不動産担保ローン |
東京都 | 6.00% | 15.00% | 無料 | 100,000万円 | – | ○ | ○ | – | 60ヶ月 | – | 詳細 |
| 8位 | 総合マネージメントサービス不動産担保ローン |
東京都 | 3.40% | 9.80% | 融資金額の1.1%~5.5% | 50,000万円 | ○ | ○ | ○ | 最短即日 | 420ヶ月 | – | 詳細 |
| 9位 | SBIエステートファイナンス不動産担保ローン/不動産担保ローン |
東京都 | 3.95% | 8.05%
(みずほ銀行が公表する短期プライムレート+1.575%~5.675%)※お借入れ後の適用年率は年2回見直しを行います。 |
融資金額の2.20%~2.75%
※ご成約(ご融資)時にのみ頂戴いたします。実質年率15.00%以下※支払利息・各種手数料などを含め、全ての支払いの合計額を年率で換算したもの。 |
100,000万円 | ○ | ○ | ○ | お申し込みから最短翌日融資 | 420ヵ月
(1年~35年・12回~420回) |
○親族、経営する会社の役員 | 詳細 |
| 10位 | 日宝不動産活用ローン |
東京都 | 4.00% | 9.90% | – | 50,000万円 | ○ | ○ | ○ | 最短即日~1週間 | 360ヶ月 | ○ | 詳細 |
| 12位 | 三鷹産業不動産担保ローン |
大阪府 | 6.00% | 15.00% | – | 10,000万円 | ○ | ○ | ○ | 最短即日 | 120ヶ月 | – | 詳細 |
| 13位 | エム・アール・エフ不動産担保ローン/オーダーメイドプラン |
福岡県 | 6.00% | 15.00% | 無料 | 30,000万円 | – | ○ | – | 24時間以内に仮審査回答 | 240ヶ月 | ○ | 詳細 |
| 15位 | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン |
東京都 | 4.39% | 8.95% | 無料 | 50,000万円 | ○ | ○ | ○ | 最短1週間 | 36ヶ月 | ○物上保証 | 詳細 |
| 16位 | AGビジネスサポート不動産担保カードローン |
東京都 | 5.00% | 11.90% | 無料 | 100万円~5,000万円※個人事業主は2,000万円以下 | – | ○ | ○ | 最短3日※お申し込みの混雑状況により、日数がかかる場合があります。余裕をもってお申込みください。 | 100ヵ月 元金定率リボルビング返済:最長8年4か月(100回以内) 元金自由返済:最長5年(60回以内) |
○ | 詳細 |
| 17位 | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) |
東京都 | 3.89% | 8.05% | 融資金額の2.2% | 100,000万円 | – | ○ | ○ | 最短1週間 | 420ヶ月 | ○物上保証 | 詳細 |
| 18位 | ユニーファイナンス不動産担保ローン |
愛知県 | 6.00% | 14.00% | – | 3,000万円 | ○ | ○ | ○ | 最短3日 | 120ヶ月 | – | 詳細 |
| 19位 | つばさコーポレーション不動産活用ローン |
東京都 | 5.70% | 15.00% | 融資金額の0%~5.5% | – | ○ | ○ | ○ | 数日 | 360ヶ月 | – | 詳細 |
| 20位 | ニチデン不動産担保ローン |
大阪府 | 5.50% | 14.60% | – | 10,000万円 | ○ | ○ | ○ | 数日 | 240ヶ月 | ○第三者名義 | 詳細 |
| 21位 | ジェイ・エフ・シー事業者向け不動産担保ローン |
東京都 | 5.86% | 15.00% | 融資額の5.5%以内 | 50,000万円 | – | ○ | ○ | 最短3日 | 120ヶ月 | – | 詳細 |
| 23位 | トラストホールディングス不動産担保ローン |
東京都 | 3.45% | 7.45% | 融資金額の0.0%~5.5% | 100,000万円 | ○ | ○ | ○ | 最短即日 | 360ヶ月 | – | 詳細 |
| 27位 | エム・アール・エフ不動産担保ローン/長期間元金据置プラン |
福岡県 | 4.00% | 9.90% | 融資金額の3.3% | 30,000万円 | – | ○ | – | 24時間以内に仮審査回答 | 240ヶ月 | ○ | 詳細 |
| 28位 | エム・アール・エフ不動産担保ローン/ブリッジプラン |
福岡県 | 5.00% | 9.60% | 融資金額の2.2% | 30,000万円 | – | ○ | – | 24時間以内に仮審査回答 | 12ヶ月 | ○ | 詳細 |
| 29位 | ロードスターファンディング不動産担保ローン |
東京都 | 4.00% | 15.00% | – | 50,000万円 | – | ○ | – | – | 120ヶ月 | – | 詳細 |
| 30位 | 中央リテール不動産担保ローン |
東京都 | 8.20% | 9.80% | – | 3,000万円 | ○ | ○ | ○ | 4日 | 120ヶ月 | – | 詳細 |
| 31位 | ビジネスパートナー/不動産担保目的ローン |
東京都 | 2.50% | 9.50% | 無料 | 10,000万円 | – | ○ | ○ | 最短5営業日 | 240ヶ月 | ○親族、経営する会社の役員、第三者 | 詳細 |
| 32位 | ビジネスパートナー/不動産担保フリーローン |
東京都 | 2.50% | 15.00% | 無料 | 10,000万円 | – | ○ | ○ | 最短5営業日 | 240ヶ月 | ○親族、経営する会社の役員、第三者 | 詳細 |
| 36位 | アイフル不動産担保ローン/事業サポートプラン |
東京都 | 3.00% | 18.00% | 無料 | 10,000万円 | – | ○ | ○ | – | 120ヶ月 | – | 詳細 |
| 38位 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) |
東京都 | 3.89% | 8.05% | 融資金額の2.2% | 100,000万円 | – | ○ | ○ | 最短1週間 | 420ヶ月 | ○物上保証 | 詳細 |
| 53位 | アイアイ事業者向け不動産担保ローン |
東京都 | 4.00% | 12.00% | – | 50,000万円 | – | ○ | ○ | 最短即日 | 420ヶ月 | – | 詳細 |
| 57位 | SBIエステートファイナンス不動産担保ローン/売却つなぎローン |
東京都 | 4.40% | 8.15% | 融資金額の1.10%~3.30%
※ご成約(ご融資)時にのみ頂戴いたします。実質年率15.00%以下※支払利息・各種手数料などを含め、全ての支払いの合計額を年率で換算したもの。 |
100,000万円 | ○ | ○ | ○ | お申し込みから最短翌日融資 | 12ヵ月
(1ヶ月~12ヶ月・1回~12回) |
○親族、経営する会社の役員 | 詳細 |
他の資金調達手段と比べたときの位置づけ
不動産担保ローンを検討する場面では、たいてい他の手段も候補に挙がります。それぞれ性質が違うため、金額と期間、そして担保を出すかどうかで整理すると判断しやすくなります。
元本据置の期限一括返済という設計を実物で見たい場合は、ロードスターファンディングの不動産担保ローンの公表条件が分かりやすい例です。
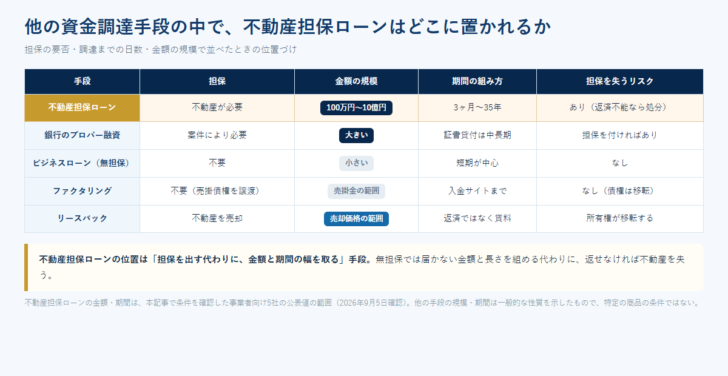
| 手段 | 担保 | 金額の規模 | 期間の組み方 | 返せなかったときに起きること |
|---|---|---|---|---|
| 不動産担保ローン | 不動産が必要 | 100万円〜10億円(事業者向け5社の公表範囲) | 3ヶ月〜35年 | 担保不動産が処分される |
| 銀行のプロパー融資 | 案件により必要 | 案件により大きい | 証書貸付は中長期 | 担保を付けていれば処分の対象 |
| ビジネスローン(無担保) | 不要 | 不動産担保より小さいのが通例 | 短期が中心 | 不動産は失わないが、保証人の責任は残る |
| ファクタリング | 不要(売掛債権を譲渡) | 売掛金の範囲 | 入金サイトまで | 債権は移転済み。買戻し義務の有無は契約による |
| リースバック | 不動産を売却する | 売却価格の範囲 | 返済ではなく賃料の支払い | 所有権はすでに移転している |
不動産担保ローンの位置は、担保を出す代わりに、無担保では届かない金額と長さを取りにいく手段です。金額の上限は10億円まで、期間の上限は35年までが公表されています。その代わり、返済が滞れば担保にした不動産を失います。
ここで判断が分かれるのは、必要な金額と期間が無担保の商品で足りるかどうかです。数百万円を数か月で回すだけなら、不動産を担保に出す必要はないかもしれません。逆に、数千万円を10年単位で使う計画なら、無担保の商品では条件が組めないことがほとんどです。
費用は5か所で発生する
不動産担保ローンの負担は金利だけではありません。申込から完済・抹消までの間に、費用が出ていく場所は5か所あります。
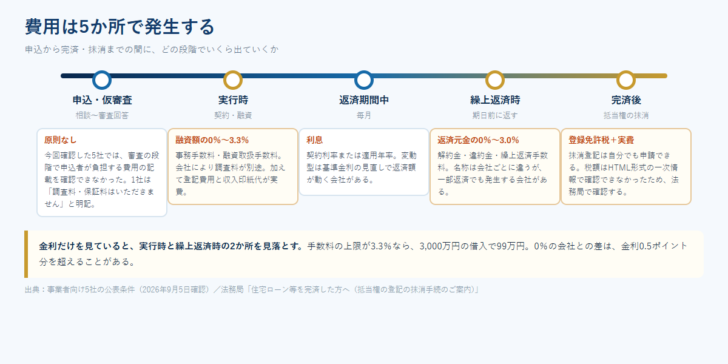
| 発生する場面 | 費用の名称 | 事業者向け5社の公表値の範囲 | 注意点 |
|---|---|---|---|
| 申込・仮審査 | — | 審査段階で申込者が負担する費用の記載は確認できず | 1社は「調査料・保証料はいただきません」と明記 |
| 実行時 | 事務手数料/融資取扱手数料/調査料 | 融資額の0%〜3.3% | 登記費用と収入印紙代が別途実費。振込手数料を会社が負担する例もある |
| 返済期間中 | 利息 | 年2.20%〜11.80%(公表区分は会社ごとに異なる) | 変動型は基準金利の見直しで返済額が動く |
| 繰上返済時 | 解約金/違約金/繰上返済手数料 | 返済元金の0%〜3.0% | 一部返済でも発生する会社がある |
| 完済後 | 抵当権抹消登記の登録免許税・実費 | HTML形式の一次情報で税額を確認できず | 自分でも申請できる。法務局が案内を公開している |
とくに見落とされやすいのが実行時と繰上返済時です。3,000万円を借りる場合、実行時の手数料が0%の会社と3.3%の会社では99万円の差が出ます。金利が0.5ポイント低くても、この差で逆転することがあります。
完済後の抹消登記も忘れやすい手続きです。返し終わっても登記は自動では消えません。法務局は「住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)」として、自分で申請する場合の案内を公開しています。抹消しないまま放置すると、その額はそのまま担保余力から差し引かれ続けます。
借りたあとの終わり方は5通りある
どの終わり方を想定するかで、選ぶべき返済方式も会社も変わります。契約してから考えるのでは遅い項目です。
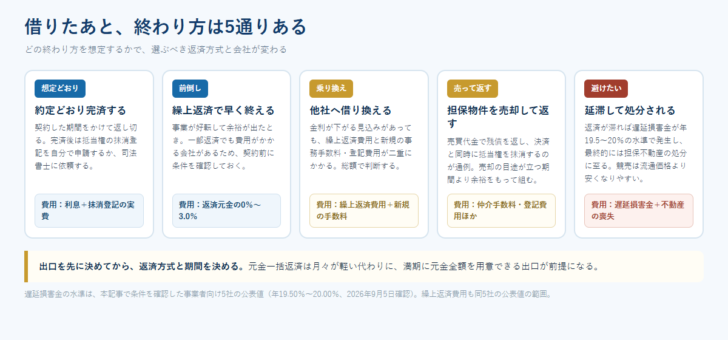
| 終わり方 | 何が起きるか | かかる費用 | 先に決めておくこと |
|---|---|---|---|
| 約定どおり完済する | 契約した期間をかけて返し切る | 利息+抹消登記の実費 | 完済後の抹消手続きを誰がやるか |
| 繰上返済で早く終える | 期日前に元金を返す | 返済元金の0%〜3.0% | 一部返済でも費用がかかる会社かどうか |
| 他社へ借り換える | 別の会社で借りて返す | 繰上返済費用+新規の事務手数料・登記費用 | 金利差が二重の費用を上回るか |
| 担保物件を売却して返す | 売買代金で残債を返し、決済と同時に抵当権を抹消 | 仲介手数料・登記費用ほか | 売却の目途が立つまでの期間 |
| 延滞して処分される | 遅延損害金が発生し、最終的に担保不動産が処分される | 年19.50%〜20.00%の遅延損害金+不動産の喪失 | そもそも到達しないための返済計画 |
元金一括返済を選ぶ場合は、4番目の「売却して返す」か、別の資金調達で返す出口が具体的に決まっていることが前提になります。売却が予定どおり進まなければ、満期に一気に行き詰まります。
借り換えを検討する場合も、金利差だけで判断しないでください。今の会社に払う繰上返済費用と、新しい会社に払う事務手数料・登記費用が二重にかかります。3,000万円で試算すると、繰上返済費用3.0%で90万円、新規の事務手数料2.20%で66万円、合わせて156万円です。この金額を金利差で回収できる期間があるかどうかが判断軸になります。
事業者向けに条件を公表している9社
ここからは、事業者向けの不動産担保ローンとして条件を公表している9社(うち1社は銀行)を個別に見ます。掲載しているのは、各社の公式サイトで確認できた内容だけです。審査の通過率や体験談は掲載していません。公表データが存在しないためです。
セゾンファンデックス/事業者向け不動産担保ローン
運営:株式会社セゾンファンデックス(クレディセゾンの100%子会社、設立1984年2月1日、資本金45億9万8,000円)/貸金業登録:関東財務局長(12)第00897号
| 項目 | 公表されている内容 |
|---|---|
| 金利 | 変動3.65%〜5.45%(2026年11月時点。短期プライムレート+1.275%〜3.075%)/固定4.50%〜9.90% |
| 融資額・期間 | 500万円〜5億円/5年〜25年 |
| 実行時の費用 | 事務手数料1.65%以内+調査料0.55%以内(税込) |
| 担保 | 法人、代表者またはその親族が所有する不動産。担保権の順位は問わない |
| 対応エリア | 全国(一部対応できない地域あり) |
向く場合:500万円以上を借り、実行時の費用を抑えたい。先順位に抵当権があり、担保が親族名義でもよい形にしたい。
向かない場合:300万円程度の少額、または1年以内の短期で使いたい。
セゾンファンデックス 公式サイトで条件を確認する / 詳細記事:金利の決まり方・手数料・担保条件
SBIエステートファイナンス/不動産担保ローン
運営:SBIエステートファイナンス株式会社(SBIホールディングスのグループ企業、設立1996年8月、資本金24億500万円)/貸金業登録:関東財務局長(3)第01516号
| 項目 | 公表されている内容 |
|---|---|
| 金利 | 変動3.95%〜8.05%(短期プライムレート+1.575%〜5.675%)/実質年率15.00%以下 |
| 融資額・期間 | 300万円〜10億円/1年〜35年 |
| 実行時の費用 | 融資事務取扱手数料2.20%〜2.75%(税込)。振込手数料は同社負担 |
| 担保 | 不動産。第2位順位以下の抵当権を設定する形での融資について記載あり |
| 対応エリア | 関東1都3県(埼玉・千葉・東京・神奈川)、関西2府4県(滋賀・京都・大阪・兵庫・奈良・和歌山) |
向く場合:対象エリアに物件があり、35年の長期で月々を抑えたい。年齢に一律の制限を設けていないと案内されている。
向かない場合:対象エリア外に物件がある。
SBIエステートファイナンス 公式サイトで条件を確認する / 詳細記事:取扱地域・融資年率と実質年率の違い
AGビジネスサポート/不動産担保ビジネスローン
運営:AGビジネスサポート株式会社(設立 平成13年1月18日、資本金1億1千万円)/貸金業登録:関東財務局長(9)第01262号(有効期間 令和7年3月3日〜令和10年3月2日)
| 項目 | 公表されている内容 |
|---|---|
| 金利 | 契約利率 変動2.99%〜11.80%/固定2.99%〜14.80%(2025年5月1日以降の新規契約は11.80%まで) |
| 融資額・期間 | 100万円〜5億円/最長30年(360回以内) |
| 実行時の費用 | 事務手数料率0.00%〜3.00%。調査料・保証料はかからないと明記 |
| 担保 | 土地・建物に(根)抵当権を設定。抵当順位は不問。担保物件の所有者も不問 |
| 対応エリア | 全国の物件 |
向く場合:100万円台の少額から借りたい。先順位に抵当権があり、担保が他人名義。全国どこの物件でも相談したい。
向かない場合:勤め人(サラリーマン・パート・アルバイト等)。同社は事業性融資専用のため対象外と明記している。
AGビジネスサポート 公式サイトで条件を確認する / 詳細記事:抵当順位不問・全国対応の条件と早期返済違約金
L&Fアセットファイナンス/不動産活用ローン(ビジネスコース)
運営:株式会社L&Fアセットファイナンス(横浜フィナンシャルグループ85%、三井住友信託銀行15%、資本金60億円、従業員429名)/貸金業登録:関東財務局長(11)第01092号(有効期間 令和8年8月22日〜令和11年8月21日)
| 項目 | 公表されている内容 |
|---|---|
| 金利 | 変動3.64%〜7.80%[短期プライムレート年率2.125%+1.515%〜5.675%(2026年4月1日現在)] |
| 融資額・期間 | 300万円〜10億円/1年超〜35年以内(13回〜420回) |
| 実行時の費用 | 融資事務手数料 融資金額の2.20%(税込) |
| 担保 | 原則として第一順位の抵当権。抵当建物の火災保険金請求権等に質権を設定する場合あり |
| 返済方式 | 元利均等返済/元金均等返済。元金据置期間を設けられる |
向く場合:第一順位で担保に入れられる不動産があり、金利の内訳を検算したい。元金均等返済や元金据置を使いたい。
向かない場合:先順位に住宅ローンや銀行融資の抵当権が残っている。
L&Fアセットファイナンス 公式サイトで条件を確認する / 詳細記事:基準金利まで公表する条件と「第一順位が原則」の意味
同社には、繰り返し借りられるカードローン型の商品もあります。条件の違いは不動産担保型L&Fカードローンの条件で個別に確認しています。
アサックス/「法人・事業者向け」不動産担保ローン
運営:株式会社アサックス(東京証券取引所スタンダード市場、証券コード8772、設立1969年7月、資本金23億784万円)/貸金業登録:関東財務局長(15)第00035号
| 項目 | 公表されている内容 |
|---|---|
| 金利 | 契約利率 年2.20%〜8.76%(実質年率 年15.00%以下) |
| 融資額・期間 | 300万円〜10億円/期間3ヶ月〜35年(回数3回〜420回) |
| 実行時の費用 | 融資取扱手数料 融資額の0%〜3.3% |
| 返済方式 | 毎回金均等返済/元金一括返済/元利均等返済の3方式 |
| その他 | 年齢制限なし、業績・決算内容にとらわれない独自の審査と案内。電話受付は平日8:00〜20:00、土日祝9:00〜18:00 |
向く場合:数か月のつなぎで使いたい。返済方式を選びたい。土日に相談したい。
向かない場合:対応エリアと担保権の順位の条件を事前に確定させたい(いずれも当該ページでは確認できなかった)。
アサックス 公式サイトで条件を確認する / 詳細記事:年2.20〜8.76%と3つの返済方式
トラストホールディングス/不動産担保ローン
融資額100万円〜10億円、利率年3.45%〜7.45%(実質金利は年15.0%以内)。融資期間は1ヶ月〜30年で、返済方式を自由返済・一括返済・元利均等・元金均等の4つから選べます。事務手数料と期限前返済違約金はいずれも0%〜5.50%と幅のある表示です。申込み資格は「不動産所有者の同意があれば法人、個人は問いません。」と公表されています。
向く場合:100万円台の少額で借りたい。数か月のつなぎで使いたい。返済の形を選びたい。
向かない場合:利率の下限を最優先したい。資金使途と必要書類を事前に一覧で確認したい(商品ページに記載がない)。
トラストホールディングス 公式サイトで条件を確認する / 詳細記事:返済方式4つと100万円からの融資条件
ビジネスパートナー/不動産担保ローン(目的ローン・フリーローン)
目的ローンは融資限度額300万円〜10億円・実質年率2.50%〜9.50%、フリーローンは100万円〜10億円・2.50%〜15.0%。担保は土地・建物に根抵当権を設定し、返済方式は借入時残高スライド元金定額リボルビング返済で最長20年(240回以内)です。事務手数料・中途解約手数料・繰上返済手数料はいずれも「不要」と公表されています。担保の登記順位は問わないとされ、代表者や第三者名義の物件も対象です。
向く場合:実行時の手数料負担を抑えたい。借入と返済を繰り返す枠として使いたい。担保物件にすでに他社の抵当権が付いている。
向かない場合:20年を超える期間で組みたい。毎回の返済額を一定にしたい(元金定額のため初期の負担が最も重い)。
ビジネスパートナー 公式サイトで条件を確認する / 詳細記事:目的ローン9.50%とフリーローン15.0%、違うのは3項目だけ
エム・アール・エフ(MRF)/事業者向け不動産担保融資
不動産担保融資を6プランに分け、返済期間の上限を3か月・1年・3年(更新で最長15年)・5年・35年と段階的に用意しています。契約年率はプランにより4.00%〜15.00%、実質年率はいずれも15.00%以内。長期間元金据置プランは3年間の支払いが利息のみで、元金は期限日に一括返済します。事務手数料は0%〜3.30%とプランで幅があり、期限前償還には残元金の3.00%の違約金がかかるプランがあります。株主は三井松島ホールディングス株式会社100%で、貸金業登録は福岡財務支局長(5)第00173号です。
向く場合:数年は元金を返さずに手元資金を厚くしたい。売却や競売代金の納付など返す時期が確定している。3か月から35年まで期間を選びたい。
向かない場合:実行時の費用を抑えたい。期限より早く返す可能性が高い。融資までの日数を先に確かめたい(商品ページに記載がない)。
エム・アール・エフ 公式サイトで条件を確認する / 詳細記事:6プランの貸付条件と、31日で日割りされる返済例
東京スター銀行/スター不動産担保ビジネスローン
この一覧で唯一の銀行商品です。ご融資金額500万円以上3億円以下(50万円単位)、金利は年2.90%〜6.90%の変動金利で保証料を含み、短期プライムレートを基準金利として月に一度見直されます。遅延損害金は年14.0%。担保は根抵当権ではなく抵当権を設定登記します。手数料は借入時に借入金額の1.10%〜2.20%(税込)で、繰上返済時と契約期間の延長時はかかりません。保証会社はアサックス、日本保証・Jトラスト、新生インベストメント&ファイナンス、セゾンファンデックスの4系統から、対象エリアに応じて決まります。
向く場合:担保物件が14都府県または道県庁所在地・政令指定都市にある。上限金利と遅延損害金を抑えたい。毎月の返済額を小さくしたい。
向かない場合:ご融資期間が1年以上10年以内で、毎月の返済額は最長35年で算出されるため契約期日に元金が大きく残る。融資まで約3週間かかる。担保物件が対象地域の外にある。
東京スター銀行 公式サイトで条件を確認する / 詳細記事:返済額は35年で計算、契約は1年以上10年以内
手続きと判断で迷ったときに読む記事
担保にした建物が火災で失われても、債務は残ります。商品概要の「火災保険」の欄に出てくる質権設定が何をするものかは火災保険に質権を設定する理由で条文から読みました。
個人事業主が借りるときは、年収の3分の1という枠がそのまま当てはまるとは限りません。不動産担保の「除外貸付け」と事業資金の「例外貸付け」の切り分けは総量規制の除外と例外で条文から確認しました。
同じ金利でも、返し方が違えば支払う利息の合計は変わります。3,000万円・年5.0%・10年で計算した3方式の差は返済方式で総利息は約2倍変わるにまとめました。
商品概要の「保証人 原則不要」は、但し書きまで読むと意味が変わります。担保提供者と法人代表者の扱い、物上保証と連帯保証の差は担保を出す人は連帯保証人になるで条文と突き合わせました。
契約の日に最初に動く金額は、金利でも事務手数料でもなく登記の税であることがあります。抵当権設定の登録免許税と契約書の印紙税の計算は登録免許税は債権金額の0.4%で条文から組み立てました。
繰り上げて返すときに発生する違約金は、会社によって0%から5.50%まで開きがあります。公表している4社の率と、3,000万円を繰り上げた場合の金額差は不動産担保ローンの繰上返済違約金で比べました。
申し込む前にまず確かめたいのが、その商品が誰向けに設計されているかです。同じ商品名でも法人を対象外と明記しているものがあります。見分け方は同じ不動産担保ローンでも法人は申し込めない商品があるで、各社の公表条件を並べて整理しました。
この記事は仕組みと利用判断を扱っています。個別の論点は次の記事にまとめています。
| 知りたいこと | 記事 |
|---|---|
| 審査で何がどの順番で確定するのか | 不動産担保ローン審査の実態|担保余力と掛け目で「いくらまで・何%で」が決まる仕組み |
| 審査の基準と、断られたときに変える場所 | 不動産担保ローンの審査基準|担保・返済能力・保証の3層 |
| 金利と手数料を含めた総額の見方 | 不動産担保ローンの金利比較|事業者向け5社の公表年率 |
| 会社の選び方(公表条件と貸金業登録から) | 不動産担保ローン会社の選び方|確かめられる5つの判断材料 |
| 即日融資は可能か(公表されている最短値) | 不動産担保ローンに即日融資はある?5社の公表最短値と、日数が延びる3つの原因 |
| 抵当権と根抵当権の違い、完済後の抹消 | 抵当権と根抵当権の違い|後順位で借りられるかは「枠」と「利息の扱い」で決まる |
| 50社の一覧から候補を探す | 不動産担保ローン50社を条件で絞る|事業者向け5社の公表条件と全一覧 |
向く利用者・向かない利用者
ここまでの条件を踏まえると、不動産担保ローンが噛み合う場面とそうでない場面は、かなりはっきり分かれます。
| 状況 | 不動産担保ローンとの相性 | 理由 |
|---|---|---|
| 数千万円を10年単位で使う設備投資がある | 噛み合いやすい | 無担保の商品では金額と期間の条件が組めないことが多い。最長35年まで公表されている |
| 銀行から断られたが、担保にできる不動産がある | 噛み合いやすい | 返済能力に加えて担保の価値を評価する設計。赤字決算でも検討可能と案内する会社がある |
| 複数の借入をまとめて返済負担を軽くしたい | 条件次第 | 資金使途が原則自由の商品が多い。ただし実行時の手数料と繰上返済費用を含めた総額で判断する必要がある |
| 数か月後に不動産を売る予定で、それまでのつなぎが要る | 条件次第 | 期間3ヶ月から組める会社と、5年からの会社がある。元金一括返済を選べるかも確認する |
| 100万円程度を1か月だけ回したい | 噛み合いにくい | 登記費用と事務手数料が固定的にかかるため、少額・短期では割高になる |
| 担保にできる不動産が自宅しかなく、住宅ローンも残っている | 慎重に | 先順位の残債で担保余力が乏しい可能性が高い。返済不能になれば住む場所を失う |
| 返済原資の見通しが立っていない | 向かない | 担保があっても返済が滞れば不動産は処分される。まず資金繰りの整理を専門家と行う |
とくに注意したいのが下2つです。自宅を担保に入れることは、返せなかったときに住む場所を失うことを意味します。日本貸金業協会の総量規制の説明でも、除外貸付けの対象から「個人顧客または担保提供者の居宅など」は除かれています。事業用の物件を担保にできるかどうかを先に検討してください。
返済原資の見通しが立っていない場合、借入で時間を買っても状況は改善しません。認定経営革新等支援機関、中小企業診断士、税理士など、決算とキャッシュフローを見られる相手に先に相談したほうが、結果的に選択肢が残ります。
よくある質問
年収や売上の3分の1までしか借りられないのですか
日本貸金業協会は、総量規制の「除外貸付け」に分類される契約として「不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け」を挙げています。また「例外貸付け」には「個人事業者に対する貸付け(事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合)」が含まれます。つまり年収3分の1の枠の計算からは外れますが、返済能力の調査そのものは行われます。枠が外れることと、無制限に借りられることは別です。
自宅を担保にしても大丈夫ですか
制度上は可能ですが、返済が滞れば処分の対象になります。前述のとおり、居宅を担保とする貸付けは総量規制の除外貸付けの括弧書きから外れており、扱いが変わりうる点にも注意が必要です。事業用の物件や投資用物件を担保にできないかを先に検討してください。
借りるまでにどのくらいかかりますか
公表されている最短値は会社によって違い、仮審査は最短即日、融資までは最短翌日から最短3営業日という表示が見られます。ただしいずれも最短値です。担保物件の調査と登記手続きが挟まるため、書類の揃い方や物件の状況によって実際の日数は変わります。急ぐ場合は、仮審査の段階で見込みを確認してください。
他社で断られた場合、別の会社なら通りますか
担保余力の評価や申込条件は会社ごとに違うため、可能性がないとは言えません。ただし、担保余力そのものが不足している場合は、どの会社でも希望額は出ません。断られた理由が担保・金額・説明のどれにあたるのかを切り分けてから、条件の合う会社に当たり直してください。「必ず借りられる」「審査なし」とうたう業者への持ち込みは避けてください。貸金業は登録制であり、無登録営業は禁じられています。
担保にする不動産の名義が自分でなくてもよいですか
会社によって扱いが違います。法人・代表者またはその親族が所有する不動産を対象とする会社、担保物件の所有者を問わないとする会社があります。いずれの場合も、所有者本人の同意と手続きが必要で、所有者が連帯保証人になるのが原則という会社もあります。担保を借りる相手には、この点を先に伝えておいてください。
金利は交渉できますか
公表されているのは金利の幅であり、その中のどこに収まるかは審査で決まります。基準金利と上乗せ幅を分けて公表している会社であれば、提示された金利から上乗せ幅を逆算できます。幅の中での位置が分かれば、条件の話をする材料にはなります。ただし、交渉で下がるかどうかを示す公表資料はありません。
複数の会社に同時に相談してもよいですか
複数社へ同時に申し込むことを禁じる記載は、5社のいずれの公式ページにもありませんでした。ただし、貸金業者は指定信用情報機関を利用して借入残高を把握するとされています。まず条件の近い数社に絞り、同じ物件情報と希望額で見込みを取るのが進め方として確実です。
抵当権と根抵当権のどちらで設定されますか
会社と案件によります。公表条件に「不動産に(根)抵当権を設定させていただきます」と書いている会社もあれば、「第一順位の抵当権を設定させていただきます」と抵当権に限定して書いている会社もあります。この違いは、将来の追加調達に直接影響します。根抵当権は極度額という枠で担保するため、返済が進んでも登記上の額は減りません。後順位の貸し手から見える担保余力は、残高ではなく登記額から計算されるため、返しても余力が戻らないという事態が起きます。契約前に、どちらの形で設定されるのか、根抵当権なら極度額をいくらに設定するのかを確認してください。詳しくは抵当権と根抵当権の違いの記事にまとめています。
完済したあと、抵当権は自動的に消えますか
消えません。抵当権の登記を抹消する手続きを別に行う必要があります。法務局は、自分で申請する場合の案内を「一戸建て編」「マンション編」の2種類で公開しています。金融機関から抹消に必要な書類を受け取ったら、できるだけ速やかに申請するよう案内されています。書類には有効期限が設けられているものがあり、時間が経つと再発行の手続きが必要になります。完済済みの抵当権が登記に残っていると、その額はそのまま担保余力から差し引かれ続けるため、次の調達を考えるうえでも早めに済ませておくのが確実です。手続きの詳細と費用は、同じ記事の後半で扱っています。
調査方法と掲載基準
- 掲載した金利・融資額・返済期間・手数料・遅延損害金・貸金業登録番号は、各社の公式サイトに掲載されている記載のみを使用し、2026年9月5日に確認しました。第三者サイトの数値は使用していません
- 公表の区分(実質年率・契約利率・変動/固定)は会社ごとに異なるため、同一条件での横並び比較ではありません
- 公式サイトに記載が見当たらなかった項目は「確認できず」と明記し、推測で補っていません
- 審査の通過率、承認率、体験談、口コミ、評価、監修者は掲載していません
- 掲載順は金利の順位ではなく、記事構成上の並びです。広告契約の有無は掲載および順序に反映していません
- 制度の説明は、日本貸金業協会・金融庁・法務局・東京都産業労働局・国土交通省・e-Gov法令検索の公表資料にもとづいています
- 金利・手数料・取扱条件は変更されます。申込前に各社の公式サイトで最新の条件を確認してください
返済の見通しが立たない状態での借入は、担保にした不動産を失うことにつながります。条件の整理そのものが難しい場合は、金融庁や日本貸金業協会の相談窓口、認定経営革新等支援機関、中小企業診断士、税理士など、決算の中身を見られる相手に先に相談してください。貸金業者との間で解決しない苦情や紛争は、指定紛争解決機関である日本貸金業協会「貸金業相談・紛争解決センター」(0570-051-051)に持ち込めます。
まず条件を確認する
担保にする不動産の登記事項証明書を取り、先順位にいくら登記されているかを確認したら、条件が合いそうな会社に同じ内容で問い合わせてください。