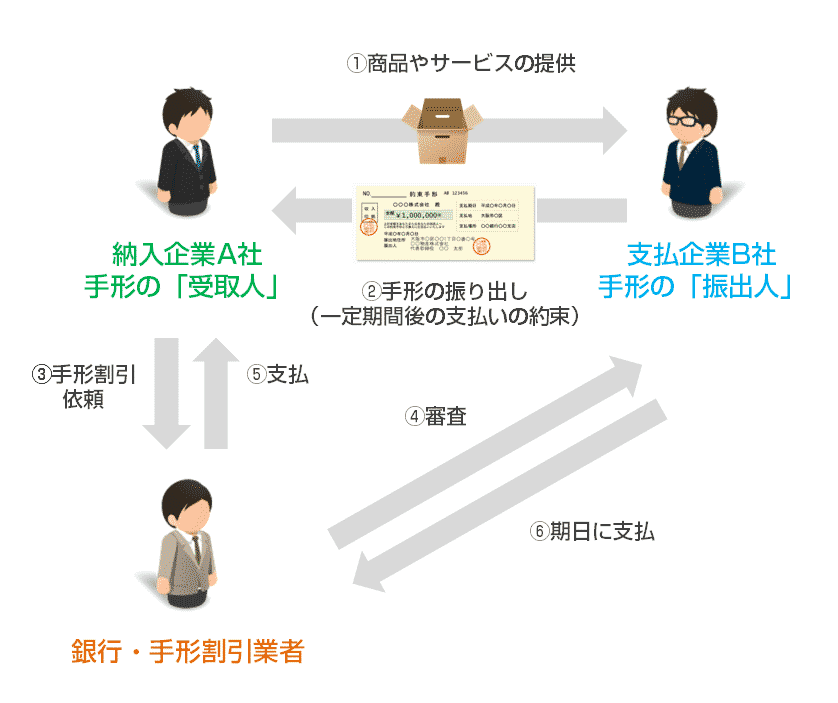

手形割引とは、満期を迎える前の手形を銀行や専門の業者に譲り渡し、満期までの利息にあたる割引料を差し引いた金額を先に受け取ることです。売上はすでに立っているのに入金が先という状態を、費用を払って前倒しする方法です。
このページは、手形割引という手段そのものを判断するための入口です。仕組み、費用、リスク、いつまで使えるのか、そして自社が使うべきかどうかまでを一度に確認できるようにまとめました。個別の論点は、それぞれの詳しい記事へ進めるようにしています。
先に、いま最も重要な前提から書きます。
紙の手形は「交換」が終わる。残り時間から逆算する
全国銀行協会は2025年3月26日に、「2027年度初から電子交換所における手形・小切手の交換を廃止する」ことを決定したと公表しました。目標として掲げられているのは「2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすること」です。
ただし、同じ発表にこう明記されています。「2027年度初から手形・小切手が使用できなくなるものではありません。ただし、2027年度初からは電子交換所を介さない決済となることから、各金融機関において郵送等による相対決済(個別取立等)を行う必要があるため、金融機関の判断により、手形・小切手の取扱い等が変更となる可能性があります。」
この2つを混同しないでください。禁止されるのは手形ではなく、銀行どうしが手形を交換する仕組みです。ただし交換所を経由しなくなれば実務コストが上がるため、取扱いをやめる金融機関が出てくる可能性があります。
| 時期 | 公表されている内容 | 手形割引への影響 |
|---|---|---|
| 2021年7月 | 全銀協が自主行動計画を策定 | — |
| 2023年 | 政府方針(新しい資本主義のグランドデザイン及び実行計画2023改訂版) | — |
| 2026年度末(2027年3月末) | 電子交換所における交換枚数をゼロにすることが目標 | 手形を受け取る機会が減る |
| 2027年度初 | 電子交換所における手形・小切手の交換を廃止 | 取扱いを続けるかは金融機関の判断になる |
手形割引は、手形がなければ成立しません。取引先から手形で支払われている会社は、支払方法が変わったあとに何を使うのかを決めておく必要があります。この記事の後半で、その受け皿になる方法も整理します。
手形割引で何が起きるのか
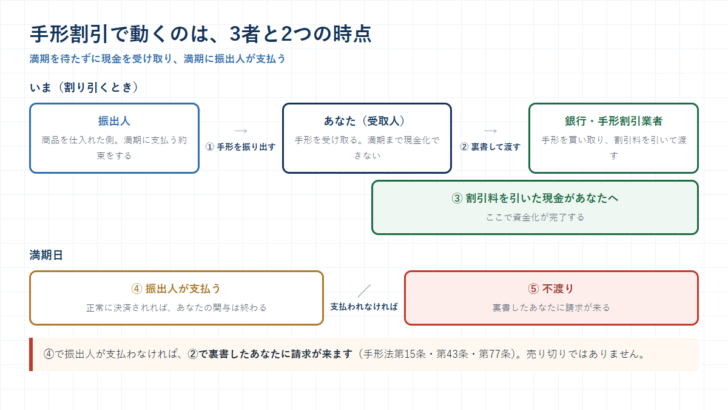
登場するのは3者です。手形を振り出した会社(振出人)、手形を受け取ったあなた、そして手形を買い取る銀行や専門業者。あなたは手形に裏書をして渡し、割引料を引いた現金を受け取ります。
重要なのは、ここで取引が終わらないことです。満期に振出人が支払わなければ、裏書したあなたに請求が来ます。この点だけは、費用の話より先に理解しておく必要があります。
「資金調達」ではなく「回収の前倒し」と考える
手形割引は借入と似た費用構造を持ちますが、性質が違います。新しくお金を借りるのではなく、すでに確定している売上の入金時期を早めているだけです。
この理解が実務で効くのは、次の2点です。ひとつは、割り引ける金額の上限が手元の手形の額面に縛られること。足りなければ手形割引では解決しません。もうひとつは、前倒しした分だけ将来の入金がなくなること。翌月以降の資金繰り表から、その入金を消しておかないと二重に数えてしまいます。
つまり手形割引は、資金繰りの山と谷をならす手段であって、事業規模に足りない資金を作る手段ではありません。恒常的に足りないなら、別の手段を検討してください。
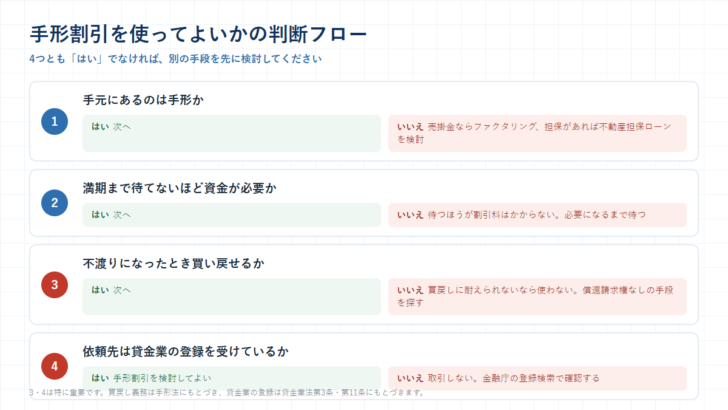
使うかどうかを決める5つの条件
| 確認すること | 満たしていない場合 |
|---|---|
| 手元に手形がある | 売掛金ならファクタリング、不動産があれば不動産担保ローンを先に見る |
| 満期まで待てないほど資金が必要 | 待つほど割引料は小さくなる。必要になるまで待つ |
| 不渡りになったとき買い戻せる | 買戻しに耐えられないなら使わない |
| 依頼先が貸金業の登録を受けている | 取引しない。金融庁の検索で確認する |
| 前倒しした分を資金繰り表から消せる | 翌月以降の見通しを作り直してから使う |
費用は「率」ではなく「総額」で見る
割引料の計算式はひとつだけです。割引料 = 手形金額 × 割引率 ÷ 365 × 満期までの日数。年率を日数で按分するので、満期が近いほど安くなります。
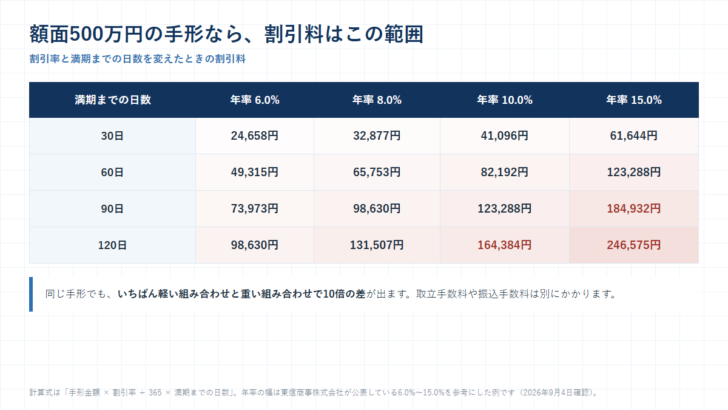
額面500万円で見ると、年率6.0%・満期まで30日なら24,658円、年率15.0%・満期まで120日なら246,575円です。同じ手形でも、条件次第で10倍ちがいます。
| 満期までの日数 | 年率6.0% | 年率8.0% | 年率10.0% | 年率15.0% |
|---|---|---|---|---|
| 30日 | 24,658円 | 32,877円 | 41,096円 | 61,644円 |
| 60日 | 49,315円 | 65,753円 | 82,192円 | 123,288円 |
| 90日 | 73,973円 | 98,630円 | 123,288円 | 184,932円 |
| 120日 | 98,630円 | 131,507円 | 164,384円 | 246,575円 |
率以外にかかる費用を見落とさない
割引料だけを比べても、実際の手取りは決まりません。手形1枚ごとの取扱手数料や振込手数料を公表している会社があります。たとえば東信商事株式会社は、約束手形・為替手形の取扱手数料を1,100円(手形1枚あたり)、でんさいの決済手数料を220円(でんさい1件あたり)、銀行振込手数料を770円と案内しています。
少額の手形を何枚も割り引く場合、この1枚あたりの手数料が効いてきます。額面10万円の手形を10枚割り引けば、取扱手数料だけで11,000円です。見積もりを取るときは、枚数を伝えたうえで総額を出してもらってください。
割引率を決めるのは、あなたではなく振出人
手形割引の回収は、満期に振出人が支払うかどうかにかかっています。だから審査の中心は、依頼するあなたではなく振出人の信用力です。
| 手形の振出人 | 割引料(年率)の目安 |
|---|---|
| 上場の優良企業手形 | 年率 6.0%〜 |
| 上場企業及び連結会社等 | 年率 8.0%〜 |
| 非上場の優良企業手形 | 年率 10.0%〜 |
| その他 | 年率 15.0%以内〜 |
ここから導けることが2つあります。自社の業績が苦しくても、上場企業の手形なら低い割引率が適用されうること。そして手元に複数の手形があるなら、信用力の高い振出人のものから割り引くべきことです。段階がひとつ違えば年率で2ポイント前後動きます。
銀行に頼むか、専門業者に頼むか
| 比べる点 | 銀行 | 手形割引の専門業者 |
|---|---|---|
| 割引率 | 低い傾向 | 銀行より高い傾向 |
| 審査で重く見られるもの | 振出人に加え、依頼する側の信用力も見られる | 振出人の信用力が中心 |
| 手続きにかかる時間 | 時間がかかることがある | 比較的早いとされる |
| 融資枠への影響 | 割引枠として管理され、借入余力が減る | 銀行の融資枠とは別枠 |
| 継続利用のしやすさ | 枠を設定すれば繰り返し使える | 都度の申込になることがある |
見落とされがちなのが4行目です。銀行の割引枠は融資枠の一部として管理されるのが一般的で、手形割引を多用すればその分だけ新規の借入余力が減ります。設備投資や運転資金の借入を控えているなら、枠を使い切らないよう配分を考えてください。
最大のリスクは買戻し義務
手形割引で最も重いのは、費用ではなくこのリスクです。割り引いた手形が不渡りになれば、受け取った現金を返して手形を買い戻すことになります。
根拠は手形法です。第15条は「裏書人ハ反対ノ文言ナキ限リ引受及支払ヲ担保ス」と定め、第43条は「満期ニ於テ支払ナキトキハ所持人ハ裏書人、振出人其ノ他ノ債務者ニ対シ其ノ遡求権ヲ行フコトヲ得」としています。約束手形にも準用されます(第77条)。
| 条文 | 定めていること | 手形割引での意味 |
|---|---|---|
| 手形法 第15条 | 裏書人は、反対の文言がない限り引受と支払を担保する | 裏書して渡した時点で支払いを保証する立場になる |
| 手形法 第43条 | 満期に支払がないとき、所持人は裏書人・振出人その他の債務者に遡求できる | 不渡りなら割引先からあなたに請求が来る |
| 手形法 第77条 | 裏書・満期・支払・遡求などの規定を約束手形に準用する | 約束手形でも同じ |
買い戻しは、資金が最も苦しいときに来ます。振出人が支払えない状況は、その取引先からの他の入金も止まっている可能性が高いからです。割り引く前に「この金額を突然返せるか」を必ず自問してください。
手形割引は法律上「貸付け」にあたる
貸金業法第2条は、「貸金業」の定義にこう書いています。「金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。……)で業として行うもの」。条文に「手形の割引」と明記されています。
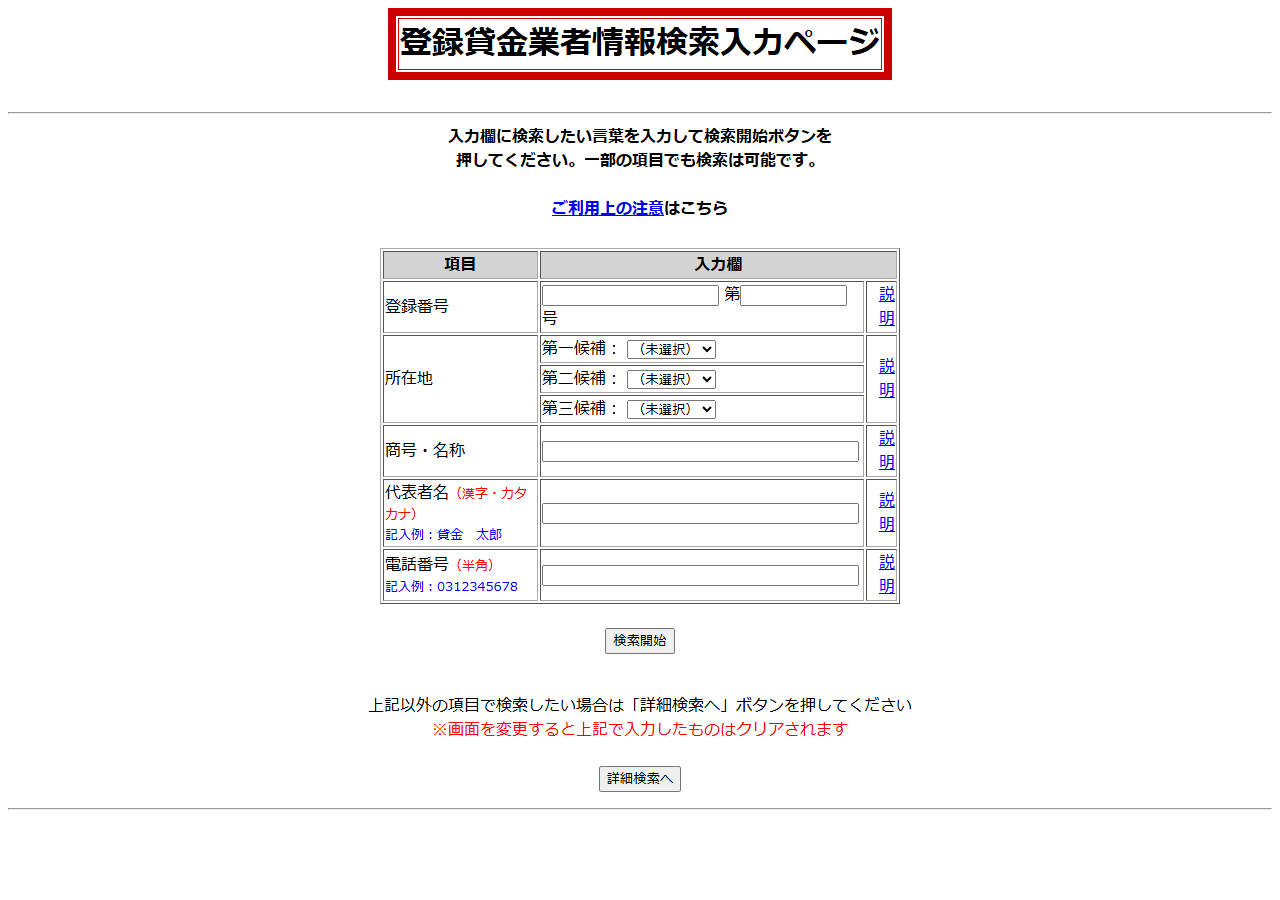
したがって、業として手形割引を行うには貸金業の登録が必要です(同法第3条)。登録を受けない者は貸金業を営んではならないと定められています(同法第11条)。同条は、登録のない者が貸金業を営む旨の表示・広告をすることや、貸付けの契約の締結について勧誘することも禁じています。
貸付けである以上、上限金利の規制もかかります。利息制限法第1条は、元本10万円未満なら年2割、10万円以上100万円未満なら年1割8分、100万円以上なら年1割5分を超える部分を無効としています。手形割引の割引率が年15.0%以内に収まっているのは、この規制があるからです。
| 元本の額 | 利息制限法第1条の上限 |
|---|---|
| 10万円未満 | 年2割(20%) |
| 10万円以上100万円未満 | 年1割8分(18%) |
| 100万円以上 | 年1割5分(15%) |
融資・ファクタリング・でんさい割引との違い
| 比べる点 | 手形割引 | ファクタリング | でんさい割引 | ビジネスローン |
|---|---|---|---|---|
| 対象 | 受け取った手形 | 売掛債権 | 電子記録債権 | — |
| 法律上の位置づけ | 貸付け(貸金業法第2条) | 債権の売買 | 取扱いにより異なる | 貸付け |
| 相手が払わないとき | 買い戻す義務がある | 償還請求権なしなら負担しない | 契約による | 返済義務がある |
| 費用の示し方 | 年率・日数按分 | 買取額に対する手数料 | 年率・日数按分が多い | 年率 |
| 電子化後も使えるか | 手形が減れば使えなくなる | 使える | 使える | 使える |
「%」の数字だけを並べても比較になりません。手形割引は年率を日数で按分しますが、ファクタリングは買取額に対する定率で示されることが多く、同じ8%でも負担が10倍以上変わることがあります。
このページの掲載基準と調査範囲
手形割引を扱う会社は多数ありますが、このページでは2026年9月4日時点で公式サイトを確認でき、料金または貸金業の登録情報を自社で公表している会社だけを載せています。市場全体を網羅したものではありません。
| 掲載する条件 | 掲載しない条件 |
|---|---|
| 公式サイトが表示でき、内容を確認できる | ドメインが解決しない、該当ページが404 |
| 料金(割引率・手数料)または貸金業の登録情報を公表している | 料金も登録情報も確認できない |
| 手形割引またはでんさい割引を現に取り扱っている | 取扱いの記載が見当たらない |
| — | 給与ファクタリング・先払い買取現金化など高リスクの手段を主とする |
今回の調査では、当サイトの旧記事が挙げていた4社のうち2社は現況を確認できませんでした。1社はドメインが名前解決せず、もう1社は手形割引の該当ページがHTTP 404でした。該当のリンクは外しています。
確認できた会社の横断比較
| 比べる点 | 東信商事株式会社 | 株式会社大黒屋 |
|---|---|---|
| 公表されている率 | 年率6.0%〜15.0%の範囲内で設定 | 年率0.1%〜7.8%(手数料ページ掲載の「特別レート」) |
| 振出人別の目安 | 公表あり(上場優良6.0%〜/上場・連結8.0%〜/非上場優良10.0%〜/その他15.0%以内〜) | 公表を確認できず |
| 割引料以外の費用 | 取扱手数料1,100円(手形1枚)/でんさい決済手数料220円(1件)/銀行振込手数料770円 | 手形割引固有の記載を確認できず |
| 担保・個人保証 | ともに不要 | 確認できず |
| 必要書類 | 法人は商業登記簿謄本と代表者身分証明書、個人事業者は身分証明書 | 確認できず |
| でんさい割引 | 取扱いあり | 取扱いあり |
| 貸金業の登録 | 公式サイトで確認 | 福岡財務支局長(3) 第00175号/日本貸金業協会会員 第000513号 |
下限の数字だけで比べないでください。大黒屋が掲載している0.1%〜7.8%は、事業資金融資・ファクタリング・でんさい割引を含むサービス全体について示されたもので、手形割引に限定した率としては確認できませんでした。一方の東信商事は、振出人の属性別に目安を分けたうえで手数料まで公表しています。開示の粒度が違うものを同じ土俵で比べると判断を誤ります。
東信商事株式会社
| 項目 | 公表されている内容 |
|---|---|
| 取扱限度額 | 手形振出人ごとに設定 |
| 割引率 | 年率6.0%〜15.0%の範囲内。利用日から支払期日までの日数のみで計算 |
| 手数料 | 約束手形・為替手形の取扱手数料1,100円(1枚)/でんさい決済手数料220円(1件)/銀行振込手数料770円 |
| 担保・個人保証 | ともに不要 |
| 必要書類 | 法人:商業登記簿謄本、代表者身分証明書/個人事業者:身分証明書 |
| 計算例 | 額面100万円・期日まで90日・年率8%で割引料19,726円 |
| でんさい | でんさいの割引にも対応 |
向いているのは、割引率の根拠を先に知っておきたい会社です。振出人の属性ごとに目安が公表されているので、自社の手形がどのあたりに位置するかを申し込む前に見当をつけられます。手形1枚あたりの手数料まで出ているため、総額の試算もしやすい構成です。
株式会社大黒屋
| 項目 | 公表されている内容 |
|---|---|
| 掲載されている率 | 年率0.1%〜7.8%(同社の手数料ページ) |
| 取扱商品 | 事業資金融資、ファクタリング、診療報酬ファクタリング、でんさい割引 |
| 費用の計算 | 年率表示・年率計算と案内。日数分のみ費用がかかると説明 |
| 貸金業の登録 | 福岡財務支局長(3) 第00175号/日本貸金業協会会員 第000513号 |
| 手形割引固有の条件 | 専用ページは現在トップページへ転送され、内容を確認できず |
登録情報を明示している点は評価できます。ただし、手形割引に限った条件は現時点で公式サイトから読み取れませんでした。問い合わせるときは「手形割引の場合の割引率と、割引料以外にかかる費用」を明確に聞いてください。
審査で見られる4つのこと
| 見られるもの | なぜ見るのか | 準備できること |
|---|---|---|
| 振出人の信用力と取引実績 | 満期に支払われるかを決める最大の要素 | 継続的に決済されてきた振出人の手形を選ぶ |
| 裏書人の信用力 | 不渡り時に遡求する相手になる | 裏書の連続性が切れていないか確認する |
| 割引を依頼する側の信用力 | 買戻しに応じられるかを見る | 決算書や試算表を用意しておく |
| 手形が偽造されていないか | 形式不備や偽造は決済されない | 記載事項の欠落や訂正の有無を確認する |
準備できるのは主に1番目です。複数の手形があるなら、どれを割り引くかは自分で選べます。決済実績のある振出人の手形を優先するだけで、審査も割引率も変わります。
申込から資金化までの流れ
| 手順 | やること | つまずきやすい点 |
|---|---|---|
| 1. 見積依頼 | 手形の額面・満期日・振出人を伝えて条件を出してもらう | 枚数も伝える。1枚あたりの手数料が効く |
| 2. 審査 | 振出人と依頼者の信用を確認される | 初回は書類の準備に時間がかかる |
| 3. 契約 | 買戻しの条件を含む契約を結ぶ | 買戻しの範囲と時期を必ず読む |
| 4. 裏書・引渡し | 手形に裏書して渡す | 裏書の記載を誤ると受け付けられない |
| 5. 入金 | 割引料と手数料を引いた金額が振り込まれる | 振込手数料の負担者を確認する |
| 6. 満期 | 振出人が決済すれば終了 | 不渡りなら買戻しの連絡が来る |
3番目の契約内容の確認を飛ばさないでください。買戻しの条件は会社ごとに違います。「いつまでに」「いくらを」返す必要があるのかを、契約前に書面で確認してください。
向いている会社、向いていない会社
| 状況 | 判断 | 理由 |
|---|---|---|
| 上場企業から手形を受け取っている | 向いている | 低い割引率が適用されやすい |
| 入金の谷が一時的で、翌月以降は見通せる | 向いている | 山と谷をならす使い方に合う |
| 満期まで残り日数が短い | 向いている | 割引料が小さくて済む |
| 買戻しに耐えられる手元資金がない | 向いていない | 不渡り時に連鎖する |
| 恒常的に資金が不足している | 向いていない | 前倒しでは解決しない |
| 手形をもう受け取っていない | 使えない | 材料がない |
メリットとして挙げられること
ひとつは、満期を待たずに現金化できることです。売上は立っているのに入金が数か月先という状態を、費用を払って解消できます。ふたつめは、費用が年率で日数按分されるため、短期であれば負担が小さく済むことです。額面500万円・年率6.0%・30日なら割引料は24,658円にとどまります。
みっつめは、上限金利の規制がかかることです。手形割引は貸金業法上の貸付けにあたるため、利息制限法の上限を超える割引料は認められません。費用の上限が法律で決まっているという点は、他の資金化手段にはない安心材料です。
デメリットとリスク
最大のものは買戻し義務です。手形法にもとづき、不渡りになれば裏書人であるあなたに請求が来ます。しかも請求は、取引先が支払えないという最も苦しい局面で来ます。
次に、手取りが額面より必ず減ることです。割引料に加えて取扱手数料や振込手数料がかかります。前倒しの対価として妥当かどうかを、総額で判断してください。
そして、そもそも手形がなければ使えないことです。紙の手形の交換は2027年度初に廃止されます。この手段に依存した資金繰りを組んでいるなら、移行先を決めておく必要があります。
不渡りが起きたときの初動
| 順番 | やること |
|---|---|
| 1 | 割引先からの連絡内容と、買い戻す金額・期限を確認する |
| 2 | 手元資金で足りるかを確認し、足りなければ支払いの優先順位を組み替える |
| 3 | 振出人に連絡し、支払いの見通しを確認する |
| 4 | 同じ振出人の他の手形・売掛金があれば、回収可能性を洗い直す |
| 5 | 金額が大きい場合は、弁護士など専門家に相談する |
電子化のあと、何につなぐか
全銀協が代替として案内しているのは「でんさい等の電子記録債権・インターネットバンキングによる振込等」です。手形を受け取らなくなったあと、期日前の資金化に使えるのは主に次の2つです。
| 手段 | 対象 | 手形割引との違い |
|---|---|---|
| でんさい割引 | 電子記録債権 | 紙が不要。分割して譲渡できる。今回確認した2社とも取扱いあり |
| ファクタリング | 売掛債権 | 債権の売買。償還請求権なしなら未回収の負担を負わない |
全銀協は企業向けの手順を「STEP1 金融機関へご相談/申込」「STEP2 取引先へご案内」「STEP3 社内の導入準備」の3段階で示しています。いちばん時間がかかるのはSTEP2です。手形は自社だけではやめられません。受け取る側・支払う側の双方が対応していなければ切り替えられないからです。
手形を受け取ったら、その場で確認する7項目
割り引く前の段階で、手形そのものが有効かを確かめておく必要があります。記載事項が欠けている手形は、約束手形としての効力を持ちません。手形法第76条は「前条ニ掲グル事項ノ何レカヲ欠ク証券ハ約束手形タル効力ヲ有セズ」と定めています。
第75条が挙げているのは次の7項目です。
| # | 記載事項(手形法第75条) | 受け取ったときに見るところ |
|---|---|---|
| 1 | 約束手形であることを示す文字 | 券面に「約束手形」と印字されているか |
| 2 | 一定の金額を支払う旨の単純な約束 | 金額の記載。条件が付いていないか |
| 3 | 満期の表示 | 支払期日。ここが資金繰りの起点になる |
| 4 | 支払をする地の表示 | 支払地 |
| 5 | 支払を受ける者、またはそれを指図する者の名称 | 受取人が自社名で正しく書かれているか |
| 6 | 手形を振り出す日および地の表示 | 振出日。空欄のまま渡されることがある |
| 7 | 振出人の署名 | 署名または記名押印 |
実務でとくに問題になるのは3・5・6です。受取人の会社名が旧商号のままだったり、振出日が空欄だったりすると、割引の際に確認を求められて時間を取られます。受け取ったその場で確認するのが、いちばんコストの低い対処です。後から振出人に直してもらうのは手間がかかります。
資金繰り表にどう落とし込むか
手形割引を使うと決めたら、資金繰り表を2か所直す必要があります。ひとつは今月の入金に割引後の手取り額を足すこと。もうひとつは、満期月に入っていた入金予定を消すことです。後者を忘れると、同じ売上を二重に数えることになります。
額面500万円・年率8.0%・満期まで90日・取扱手数料1,100円・振込手数料770円という条件で考えてみます。割引料は98,630円、手数料を引いた手取りはおよそ4,899,500円です。
| 時期 | 手形割引を使わない場合 | 使う場合 |
|---|---|---|
| 今月 | 入金なし | 入金 4,899,500円 |
| 翌月 | 入金なし | 入金なし |
| 翌々月(満期) | 入金 5,000,000円 | 入金なし(前倒し済み) |
| 3か月の合計 | 5,000,000円 | 4,899,500円 |
この表を作らずに割り引くと、満期月に「入るはずのお金が入らない」という事態が起きます。手形割引で資金繰りが悪化するケースの多くは、金利が高かったからではなく、この付け替えを帳簿の上でしていなかったことが原因です。
もうひとつ加えるなら、買戻しに備えた枠を別に確保しておくことです。割り引いた金額と同額を突然返せる状態が理想ですが、難しければ、せめて何をどう工面するかの手順だけは決めておいてください。
経理はどう扱うか(割引手形)
割り引いた手形は、経理では「割引手形」として扱われます。ここで押さえておきたいのは、手形を渡して現金を受け取っても、責任が完全に消えたわけではないという点です。不渡りになれば買い戻す義務が残るからです。
この「まだ確定していないが、条件が満たされれば負担が発生する」という状態は、決算書のうえでも見えるようにしておく必要があります。受取手形が減って現金が増えただけの処理にしてしまうと、残っているリスクが帳簿から消えてしまいます。
| 時点 | 実態 | 見落としやすい点 |
|---|---|---|
| 割り引いたとき | 手形を渡して現金を受け取る。割引料は費用 | 買戻し義務が残っていることが帳簿から見えなくなりやすい |
| 満期に決済されたとき | 買戻しの可能性が消える | ここで初めて責任がなくなる |
| 不渡りになったとき | 買い戻して手形が戻る | 振出人への債権は残る。回収の手立てを別に考える |
検索では「割引手形」という言葉で調べる方が多いのですが、これは行為としての「手形割引」ではなく、割り引かれた手形そのもの・その状態を指す言葉です。資金調達の話なのか経理の話なのかで、読むべき情報が変わります。
取引先が「手形をやめたい」と言ってきたら
電子化が進むにつれて、支払う側から支払方法の変更を打診される場面が増えます。受け取る側にとって、これは資金繰りの前提が変わる話です。言われるままに応じる前に、確認しておくべきことがあります。
| 確認すること | なぜ必要か |
|---|---|
| 切り替え後の支払期日はいつになるか | 手形と同じ期日なら資金繰りは変わらない。早まるなら有利、遅くなるなら不利 |
| でんさいか、振込か | でんさいなら期日前の資金化(でんさい割引)が可能。振込だと前倒しの手段がなくなる |
| 自社の取引銀行がでんさいに対応しているか | 双方が対応していないと切り替えられない |
| 切り替えの時期 | 手形割引を前提に組んでいる資金繰りの見直し時間を確保する |
とくに2行目は重要です。手形からでんさいへの切り替えなら、期日前の資金化という選択肢は残ります。ところが振込に切り替わると、その入金は期日まで動かせなくなります。同じ「電子化」でも、受け取る側への影響はまったく違います。
支払う側に悪気があるわけではありません。相手は事務コストの削減として提案しているだけで、こちらの資金繰りまで想像していないのが普通です。だからこそ、期日と手段を具体的に確認し、必要なら期日の前倒しを交渉材料にしてください。
よくある質問
手形割引の審査は融資より通りやすいのですか
見ているものが違います。手形割引は振出人の信用力を中心に見るため、自社の業績が振るわなくても、信用力の高い振出人の手形なら扱われることがあります。ただし買戻しに応じられるかも見られるので、必ず通るという意味ではありません。「審査に必ず通る」といった案内をする相手には注意してください。
割引率は交渉できますか
会社によります。ただし交渉より効果が大きいのは、信用力の高い振出人の手形を選ぶことと、満期まで残り日数が短い時点で割り引くことです。どちらも自社の判断だけで実行できます。
手形を分割して一部だけ割り引けますか
紙の手形は分割できません。でんさい(電子記録債権)であれば分割して譲渡できます。必要な金額だけを資金化したい場合、この違いは実務上大きな差になります。
2027年度以降、手形割引は使えなくなりますか
手形そのものが使用禁止になるわけではありません。ただし電子交換所での交換が廃止され、取扱いは金融機関の判断によるとされています。手形を受け取る機会が減れば、手形割引の出番も自然に減ります。移行先を先に決めておくことをおすすめします。
銀行に手形割引を断られました。専門業者なら通りますか
可能性はありますが、確実ではありません。銀行は依頼する側の信用力も重く見るのに対し、専門業者は振出人の信用力を中心に見るとされています。そのため、自社の業績を理由に銀行で断られた場合でも、振出人の信用力が高ければ専門業者では扱われることがあります。
ただし、断られた理由が手形そのものにある場合(記載不備、振出人の信用不安など)は、どこに持ち込んでも同じ結果になります。まず理由を確認してください。また、専門業者は銀行より割引率が高い傾向があるため、通ったとしても費用は増えます。
手形割引を使うと、銀行からの評価は下がりますか
手形割引そのものが直ちに評価を下げるわけではありません。ただし銀行で割り引く場合、割引枠は融資枠の一部として管理されるのが一般的です。枠を使い切っていれば、新規の借入余力はその分だけ減ります。
気をつけたいのは頻度と理由のほうです。毎月のように割り引いている状態は、入金の谷をならしているというより、恒常的に資金が足りていない兆候と受け取られることがあります。使うたびに、それが一時的な谷なのかを自分で確認してください。
登録のない業者かどうか、どう見分けますか
公式サイトに貸金業の登録番号が掲示されているかを確認し、金融庁の登録貸金業者情報検索サービスで照会してください。登録番号を示さない相手、買戻し以外に担保や保証人を求める相手とは取引しないでください。
複数の手形があるとき、どれから割り引くか
手元に何枚か手形があるなら、どれを割り引くかは自分で選べます。ここが、費用を自力で下げられる数少ないポイントです。優先順位は次のように考えます。
| 優先度 | 選ぶ基準 | 理由 |
|---|---|---|
| 高い | 振出人の信用力が高い手形 | 割引率の段階がひとつ変われば年率で2ポイント前後動く |
| 高い | 必要な金額をちょうど満たす額面の手形 | 余分に割り引けば、その分だけ余分に割引料を払う |
| 中 | 満期までの日数が短い手形 | 日数按分なので、残りが短いほど割引料は小さい |
| 低い | 取引実績の浅い振出人の手形 | 審査に時間がかかりやすく、割引率も上がりやすい |
| 最後 | 額面の小さい手形を多数 | 1枚あたりの取扱手数料が積み上がる |
具体的に比べます。額面500万円の手形が2枚あり、片方は上場企業の振出で満期まで60日、もう片方は非上場企業の振出で満期まで90日だとします。前者を年率6.0%で割り引けば49,315円、後者を年率10.0%で割り引けば123,288円。差は73,973円です。
同じ500万円を用意するのに、選び方だけでこれだけ変わります。金利を交渉するより、割り引く手形を選ぶほうが確実で、しかも自社の判断だけで実行できます。
結論:いま手形割引を選ぶかどうか
手元に信用力の高い振出人の手形があり、入金の谷が一時的で、不渡り時の買戻しに耐えられるなら、手形割引は合理的な選択です。年率で日数按分されるため短期の費用は抑えられ、上限金利の規制もかかります。
逆に、買戻しに耐えられない、あるいは資金不足が恒常的なら選ばないでください。前倒しは問題を先送りするだけです。そして中期的には、紙の手形そのものが減っていきます。手形割引に依存した資金繰りなら、いまのうちに移行先を決めておくのが最善の準備です。
判断に迷ったら、次の順で確かめてください。第一に、この入金の谷は一時的か。第二に、買い戻す必要が生じたとき工面できるか。第三に、依頼先は登録を受けているか。この3つに答えられるなら、手形割引は道具として使いこなせます。答えられないうちは、まだ使うべきではありません。
この記事の調査方法
2026年9月4日に、各社の公式サイトと官公庁・業界団体の公表資料を直接確認しました。数値・条件は公表されている表記をそのまま引用し、確認できなかった項目は「確認できず」と明記しています。推測で補ったところはありません。
掲載順は広告報酬で決めていません。当サイトの旧記事が挙げていた業者のうち、現況を確認できなかった2社はリンクごと外しました。市場全体を網羅したものではなく、確認できた範囲での整理です。
参考にした一次情報
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について」(2025年3月26日。2027年度初からの電子交換所における交換廃止、使用が直ちに不可となるものではない旨)
- 全国銀行協会「紙の手形・小切手利用廃止へ」(2026年度末までに交換枚数をゼロにする目標、政府方針の出典、代替手段、企業向けの3ステップ)
- e-Gov法令検索「手形法(昭和七年法律第二十号)」(第15条 裏書人の担保責任、第43条 遡求、第77条 約束手形への準用)
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」(第2条 定義に手形の割引を含むこと、第3条 登録、第11条 無登録営業等の禁止)
- e-Gov法令検索「利息制限法(昭和二十九年法律第百号)」(第1条 利息の制限)
- 金融庁「登録貸金業者情報検索サービス」(登録の照会)
- 東信商事株式会社「割引料・手数料について」(割引率の範囲と振出人別の目安、手数料、担保・保証、必要書類、計算例)
- 株式会社大黒屋「手数料について」(掲載されている年率、取扱商品、貸金業の登録番号)
2026年9月4日に確認しています。割引率・手数料・取扱条件は各社の判断で変更されます。制度についても今後の運用で変わる可能性があります。実際の条件は必ず依頼先と取引金融機関にご確認ください。この記事は制度と一般的な仕組みの説明であり、審査の結果や資金化を保証するものではありません。個別の会計・税務・法務の判断については、税理士・公認会計士・弁護士・中小企業診断士など適切な専門家にご相談ください。
関連ガイド
この手段の個別論点は、次のページにまとめています。
手形の権利がどこまで守られるかは、法律で決まっている
ここから先は、手形を実際に持っている人が困りやすいところをまとめます。手形は「証券に書いてあること」と「手形法の定め」で権利の範囲が決まります。期限を過ぎたり、書き方が整っていなかったりすると、請求できるはずの相手に請求できなくなります。
割り引くかどうかを決める前に、その手形がどれだけ強い権利なのかを見ておいてください。裏書のつながり、期限、券面の書き方。ここが弱い手形は、割引先からも渋られます。逆に言えば、確認の手間をかけるだけで条件がよくなることがあります。
裏書の連続が、そのまま権利の証明になる
手形は転々と譲渡されます。譲渡のたびに裏面へ署名していくのが裏書です。この裏書が最初から最後まで途切れずつながっていれば、いま持っている人が正当な権利者だと扱われます。手形法第16条の定めです。
為替手形ノ占有者ガ裏書ノ連続ニ依リ其ノ権利ヲ証明スルトキハ之ヲ適法ノ所持人ト看做ス
出典:e-Gov法令検索「手形法」第16条(2026年9月4日確認)。約束手形にも第77条で準用されます。
言い換えると、権利者であることを別に証明する必要がありません。裏面を見て署名が順につながっていれば、それで足ります。手形が現金に近い扱いを受けるのは、この仕組みがあるからです。
| 裏面の状態 | 手形法上の扱い | 実務でどうなるか |
|---|---|---|
| 裏書が途切れなく続いている | 適法の所持人とみなされる | そのまま割引を依頼できる |
| 途中の裏書が抹消されている | 抹消された裏書は記載がなかったものとみなす(第16条) | 抹消の前後がつながるかを見る |
| 最後の裏書が白地式(被裏書人の記載がない) | 連続は認められる | 問題なく扱えるが、紛失時のリスクは上がる |
| 途中で名義が飛んでいる | 連続していない | 割引を断られる。飛んだ部分の譲渡を別に証明する必要がある |
受け取った時点で裏面を見てください。会社名が旧商号のままだったり、代表者の交代前の記名だったりすると、そこで連続が切れているように見えます。振出人や前の所持人に確認を取るのは早いほど楽です。
支払期日から2取引日。これを過ぎると裏書人に請求できない
手形は、期日が来たら支払いを求めて呈示しなければなりません。その期間は法律で決まっています。
確定日払、日附後定期払又ハ一覧後定期払ノ為替手形ノ所持人ハ支払ヲ為スベキ日又ハ之ニ次グ二取引日内ニ支払ノ為手形ヲ呈示スルコトヲ要ス
出典:e-Gov法令検索「手形法」第38条(2026年9月4日確認)。約束手形にも第77条で準用されます。
同じ第38条は「手形交換所ニ於ケル為替手形ノ呈示ハ支払ノ為ノ呈示タル効力ヲ有ス」とも定めています。取引銀行に取立を依頼していれば、交換所での呈示が呈示として扱われるということです。
期間を過ぎるとどうなるか。振出人に対する権利がすぐ消えるわけではありません。消えるのは裏書人への遡求です。つまり「振出人が払えないなら前の持ち主に請求する」という道がなくなります。手形の強さは、この二段構えにあります。
| いつ呈示したか | 振出人への請求 | 裏書人への遡求 |
|---|---|---|
| 支払をなすべき日、またはこれに次ぐ2取引日内 | できる | できる |
| それより後 | できる(時効までの間) | 失う |
取立を銀行に任せている限り、この期限を自分で管理する場面はほとんどありません。問題になるのは、手元に置いたまま忘れていた場合です。期日の管理は資金繰り表に載せておくのが確実です。
手形の権利は3年・1年・6か月で時効になる
呈示期間とは別に、請求権そのものに時効があります。相手によって年数が違います。手形法第70条です。
| 誰に対する請求か | 時効 | 起算点 |
|---|---|---|
| 振出人(約束手形の場合) | 3年 | 満期の日 |
| 所持人から裏書人・振出人への請求 | 1年 | 適法な時期に作らせた拒絶証書の日付。無費用償還文句があるときは満期の日 |
| 裏書人から他の裏書人・振出人への請求 | 6か月 | その裏書人が手形を受け戻した日、または訴えを受けた日 |
いちばん短い6か月に注意してください。買戻しに応じて手形を受け戻した割引依頼人が、振出人へ請求する場面がこれにあたります。買い戻して手元に戻ってきた手形を「そのうち回収しよう」と置いておくと、請求できる期間が先に終わります。
もうひとつ、第71条は「時効ノ完成猶予又ハ更新ハ其ノ事由ガ生ジタル者ニ対シテノミ其ノ効力ヲ生ズ」と定めています。振出人に対して手を打っても、それだけでは裏書人に対する時効は止まりません。相手ごとに別々に考える必要があります。
白地手形は「まだ完成していない手形」
振出日や金額が空欄のまま渡される手形があります。後から埋めることを予定して振り出された手形で、白地手形と呼ばれます。手形法は、この補充をめぐる争いについて次のように定めています。
未完成ニテ振出シタル為替手形ニ予メ為シタル合意ト異ル補充ヲ為シタル場合ニ於テハ其ノ違反ハ之ヲ以テ所持人ニ対抗スルコトヲ得ズ但シ所持人ガ悪意又ハ重大ナル過失ニ因リ為替手形ヲ取得シタルトキハ此ノ限ニ在ラズ
出典:e-Gov法令検索「手形法」第10条(2026年9月4日確認)。約束手形にも第77条で準用されます。
つまり合意と違う金額を入れられても、事情を知らずに受け取った人には対抗できません。振り出す側から見れば、白地のまま渡すのは相応のリスクを負うということです。
| 立場 | 白地手形で気をつけること |
|---|---|
| 受け取る側 | 空欄がどこかを確認する。振出日の空欄は割引の場面で必ず指摘される |
| 受け取る側 | 補充の合意(いつ・いくらで埋めるか)を書面で残す |
| 振り出す側 | 金額を白地にしない。合意と違う補充をされても、善意の所持人には対抗できない |
| 双方 | 満期が空欄の約束手形は一覧払とみなされる(第76条)。意図しない期日にならないようにする |
手形には印紙税がかかる。負担するのは振り出す側
約束手形は印紙税の課税文書です。手形金額によって税額が決まっています。国税庁が公表している金額はこうです。
| 記載された手形金額 | 印紙税額 |
|---|---|
| 10万円未満 | 非課税 |
| 10万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 600円 |
| 300万円を超え500万円以下 | 1千円 |
| 500万円を超え1千万円以下 | 2千円 |
| 1千万円を超え2千万円以下 | 4千円 |
| 2千万円を超え3千万円以下 | 6千円 |
| 3千万円を超え5千万円以下 | 1万円 |
| 5千万円を超え1億円以下 | 2万円 |
| 1億円を超え2億円以下 | 4万円 |
国税庁は注記で「手形金額の記載のない手形は非課税となりますが、金額を補充したときは、その補充をした人がその手形を作成したものとみなされ、納税義務者となります」としています。白地手形の金額を自分で埋めると、印紙税の納税義務者になるということです。ここは受け取る側にも関係します。
一覧払の手形、金融機関相互間の手形などは扱いが別で、10万円未満が非課税、10万円以上は一律200円とされています。額面が大きいほど印紙代も増えるため、振り出す側にとっては手形をやめる理由のひとつになります。この負担がないことは、でんさいや振込へ移る動機として実務でよく挙がります。
手形保証は、表面に署名するだけで成立してしまう
手形の支払いは、保証で担保することができます。問題は、その保証がとても簡単に成立してしまうことです。手形法第31条にこうあります。
為替手形ノ表面ニ為シタル単ナル署名ハ之ヲ保証ト看做ス但シ支払人又ハ振出人ノ署名ハ此ノ限ニ在ラズ
出典:e-Gov法令検索「手形法」第31条(2026年9月4日確認)。約束手形にも第77条で準用されます。
「保証」と書かなくても、手形の表面に署名しただけで保証とみなされます。頼まれて何気なく名前を書いた、というだけで責任を負う可能性があるということです。
しかも第32条は「保証人ハ保証セラレタル者ト同一ノ責任ヲ負フ」と定めています。振出人と同じ責任です。さらに「保証ハ其ノ担保シタル債務ガ方式ノ瑕疵ヲ除キ他ノ如何ナル事由ニ因リテ無効ナルトキト雖モ之ヲ有効トス」ともあり、元の債務が無効でも保証だけは生き残ります。
| 手形法の定め | 意味するところ |
|---|---|
| 第30条:金額の全部または一部について保証で担保できる。第三者も、手形に署名した者も保証人になれる | 保証の範囲は全額とは限らない |
| 第31条:表面の単なる署名は保証とみなす(支払人・振出人の署名を除く) | 意図せず保証人になりうる |
| 第31条:誰のための保証かの表示がないときは振出人のためとみなす | 相手を選べない |
| 第32条:保証人は保証された者と同一の責任を負う | 振出人と同じ立場になる |
| 第32条:保証人が支払ったときは、保証された者などに対する手形上の権利を取得する | 払ったあとに求償できる |
取引先から「手形の表に名前だけ書いてほしい」と頼まれたら、その場で応じないでください。個人保証を求められているのと変わりません。経営者個人の保証については経営者保証の考え方も参考にしてください。
支払うときは手形を受け戻す。書き換えられた手形の責任は分かれる
支払う側にも決まりがあります。第39条は「支払人ハ支払ヲ為スニ当リ所持人ニ対シ手形ニ受取ヲ証スル記載ヲ為シテ之ヲ交付スベキコトヲ請求スルコトヲ得」としています。払ったら手形そのものを返してもらう。領収書だけで済ませないということです。
同条は「所持人ハ一部支払ヲ拒ムコトヲ得ズ」とも定めています。一部だけ払うと言われたら、受け取る側は拒めません。その場合は手形にその旨を記載し、受取証書を交付します。
第40条は満期に支払う者について「裏書ノ連続ノ整否ヲ調査スル義務アルモ裏書人ノ署名ヲ調査スル義務ナシ」としています。つながっているかは見るが、一つひとつの署名が本物かまでは調べなくてよいという線引きです。ここでも裏書の連続が効いてきます。
金額などが書き換えられていた場合はどうなるか。第69条は「変造後ノ署名者ハ変造シタル文言ニ従ヒテ責任ヲ負ヒ変造前ノ署名者ハ原文言ニ従ヒテ責任ヲ負フ」と定めています。いつ署名したかで負う責任が変わります。だからこそ、受け取った時点で券面を確認した記録が意味を持ちます。
手形をなくしたら、まず取引銀行と振出人に連絡する
手形の権利は証券と結びついています。紙をなくすと、持っていることを前提にした請求ができなくなります。裏書が連続していれば所持人が適法な権利者とみなされる仕組みは、裏を返せば「紙を持っている人が強い」ということでもあります。
とくに最後の裏書が白地式の手形は、拾った人がそのまま権利者に見えてしまいます。紛失に気づいたら、取引銀行と振出人へ速やかに連絡してください。そのうえで、権利を回復するための手続きを弁護士に相談することになります。
手続きの見通しや必要な期間は事案によって異なります。この記事では一般的な注意点までにとどめます。金額が大きい場合ほど、自分で判断せず早く専門家に入ってもらうほうが結果として安く済みます。
紛失のリスクは、紙で持っている限りなくなりません。保管の手間そのものが手形のコストです。受け取ってから期日までのあいだ、金庫に入れて管理し、期日前に取立を依頼する。この一連の作業が、でんさいや振込では要りません。手形をやめる判断をするとき、印紙代と並んでここも数えてください。
ここまでが、手形そのものの扱いです。割引を使うかどうかの判断は、このページの前半にまとめています。手形をやめる場合の受け皿はでんさい(電子記録債権)とは、不渡りが起きたときの動き方は手形の不渡りとは?6か月に2回で取引停止処分をご覧ください。
依頼先と見積りの読み方は別ページにまとめています
ここまでは手形そのものの扱いを整理しました。実際に割り引いてもらうときは、依頼先の条件と見積書の読み方が判断を分けます。
公表されている条件を横並びで見るなら手形割引・でんさい割引を扱う5社の比較から。会社ごとの詳細は、栄光商事(区分別の割引率と取立料660円)、東信商事(年率6.0〜15.0%と当日15時の締め)、日栄倉庫(年率3.0〜7.0%と取立料880円のみ)、リプル(3区分の利率表)、大黒屋(貸付条件表の年1.50〜20.00%)の各ページで扱っています。
見積書が複数そろったら、手形割引の見積書は率ではなく手取りで比べるで日数の数え方と定額費用の差を確かめてください。依頼先が貸金業の登録を受けているかは、手形割引業者の登録を金融庁の検索で確かめるの手順で1分あれば調べられます。