セール・アンド・リースバックの税務を調べると、法人税法第64条の2という条文に行き当たります。ただしこの条文は、売った後の賃貸借が「リース取引」に当たることを前提に書かれています。前提が外れれば、条文そのものが働きません。
では、何をもってリース取引と判定するのか。条文は要件を2つ挙げているだけで、測り方までは書いていません。測り方は政令と通達にあり、そのうち判定の中核にあたる通達が令和7年にまとまって入れ替わりました。
- 法人税法施行令第131条の2第2項は、解約できない期間に払う賃借料の合計額が、その資産の取得のために通常要する価額のおおむね100分の90に相当する金額を超えるときに、フルペイアウトの要件に当たるとしています。
- 令和7年に追加された法人税基本通達12の5-1-6は、この90パーセントの分子に加算するものを3つ挙げています。リース料の表示額だけを足して判定すると、線を下に読み違えます。
- 同じく令和7年に追加された12の5-1-3は、金額ではなく期間で測る線を新たに置きました。会計リース期間が原資産の経済的耐用年数のおおむね75パーセント以上であれば、それだけでフルペイアウトの要件に当たります。
- 12の5-1-3のもう一方の線は、リース料の現在価値が原資産の現金購入価額のおおむね90パーセント以上かで測ります。名目額で測る施行令の90パーセントとは、分子も分母も違います。
- 再リースを行う意思が明らかな場合、施行令第131条の2第2項の賃貸借期間には再リースの期間を含めて判定します。
条文は要件を2つ置くだけで、測り方は政令と通達にある
出発点になるのは法人税法第64条の2第3項です。ここが「リース取引」の範囲を決めています。
前二項に規定するリース取引とは、資産の賃貸借(所有権が移転しない土地の賃貸借その他の政令で定めるものを除く。)で、次に掲げる要件に該当するものをいう。
一 当該賃貸借に係る契約が、賃貸借期間の中途においてその解除をすることができないものであること又はこれに準ずるものであること。
二 当該賃貸借に係る賃借人が当該賃貸借に係る資産からもたらされる経済的な利益を実質的に享受することができ、かつ、当該資産の使用に伴つて生ずる費用を実質的に負担すべきこととされているものであること。
法人税法第64条の2第3項(e-Gov法令検索)
第1号が解約不能、第2号がいわゆるフルペイアウトです。そして同条第4項は、第2号の判定その他必要な事項は政令で定める、としています。つまり条文を読んだだけでは判定できない構造になっており、測り方は施行令と、その施行令を受けた通達の側にあります。
| 規定 | 決めていること |
|---|---|
| 法人税法第64条の2第3項 | リース取引の2要件(解約不能・フルペイアウト)と、除かれる土地の賃貸借 |
| 同条第4項 | 第3項第2号の判定その他必要な事項を政令に委任 |
| 法人税法施行令第131条の2第1項 | 除かれる土地の賃貸借の範囲 |
| 同条第2項 | 賃借料の合計額が取得に通常要する価額のおおむね100分の90を超えるときは第2号に該当する |
| 法人税基本通達12の5-1-1 | 「資産の賃貸借」に含まれる行為の範囲(令和7年追加) |
| 同12の5-1-2 | 解除できないものに「準ずるもの」の例 |
| 同12の5-1-3 | 現在価値90パーセント・経済的耐用年数75パーセントの2つの線(令和7年追加) |
| 同12の5-1-4 | サブリースの場合の判定(令和7年追加) |
| 同12の5-1-6 | 「おおむね100分の90」を判定するときに賃借料へ加算するもの(令和7年追加) |
12の5-1-1、12の5-1-3、12の5-1-4、12の5-1-6は、いずれも令和7年課法2-7「八」により追加されたものです。12の5-1-6はさらに令和7年課法2-19により改正されています。12の5-1-2は平成10年課法2-15「4」で追加され、令和7年課法2-7「八」で改正されています。
90パーセントの分子には、リース料以外に3つ足すものがある
施行令第131条の2第2項が置いている線は、次の形です。解約できないとされている期間に賃借人が支払う賃借料の金額の合計額が、その資産の取得のために通常要する価額(事業の用に供するために要する費用の額を含む)のおおむね100分の90に相当する金額を超えるとき、第3項第2号の要件に該当する、というものです。
ここで数える「賃借料の金額の合計額」について、12の5-1-6が3つの加算を置いています。見積書に並ぶ月額リース料を期間分だけ掛けた金額とは、一致しません。
| 加算するもの | 条件 | 加算する金額 |
|---|---|---|
| 購入権を行使するときの購入価額 | 賃借人が賃貸借資産を購入する権利を有し、その権利の行使が確実であると認められる場合 | 権利の行使により購入するときの購入価額。契約書等に定めがないときは残価に相当する金額 |
| 中途解約時に処分価額を控除して払う部分 | 中途解約に伴い賃貸人が資産を処分し、未経過期間に対応するリース料からその処分価額の全部または一部を控除した金額を賃借人が支払うこととしている場合 | 控除することとしている全部または一部に相当する金額 |
| 補助金等によるリース料の減額部分 | 賃貸人に対して国または地方公共団体等から補助金等が交付され、その交付にあたりリース料の減額が条件とされている場合 | そのリース料の減額部分に相当する金額 |
1つ目の加算に付された注が、実務では効いてきます。購入権の行使が確実だと見られるのに契約書等に購入価額の定めがないときは、残価に相当する金額を購入価額とみなして加算します。通達はこの残価を、賃貸人がリース料を算定するにあたって、賃貸借資産の取得価額とその取引に係る付随費用の額の合計額から、リース料として回収することとしている金額の合計額を控除した残額、と定義しています。付随費用には、資産の取得に要する資金の利子、固定資産税、保険料などが挙げられています。
3つ合わせると、リース料の表示額を低く抑える設計ほど、分子に戻ってくる金額が増えます。買取権を前提に月額を下げる、解約時に処分価額を差し引く、補助金を前提に減額する。いずれも支払額そのものは減りますが、90パーセントの判定では加算されます。
再リースの意思が明らかなら、期間は合算する
12の5-1-6には、期間についての注も置かれています。施行令第131条の2第2項に規定する「賃貸借期間」には、再リースを行う意思が明らかな場合の当該再リースに係る賃貸借期間を含める、というものです。
当初の契約期間だけを見て90パーセントに届かないと判断しても、再リースが予定されていればその期間も含めて数えます。期間が延びれば支払う賃借料の合計額も増えるため、線を越える方向に動きます。
なお、再リースの期間を合算するという考え方は、別の判定でも出てきます。リース期間が法定耐用年数に比して相当短いかどうかを見る場面です。その線についてはリース期間は法定耐用年数の70%・60%が線になるで扱いました。判定の目的も、数える対象も別物ですが、再リースを別の契約として切り離さないという点は共通します。
令和7年に加わったのは、期間で測る75パーセントの線
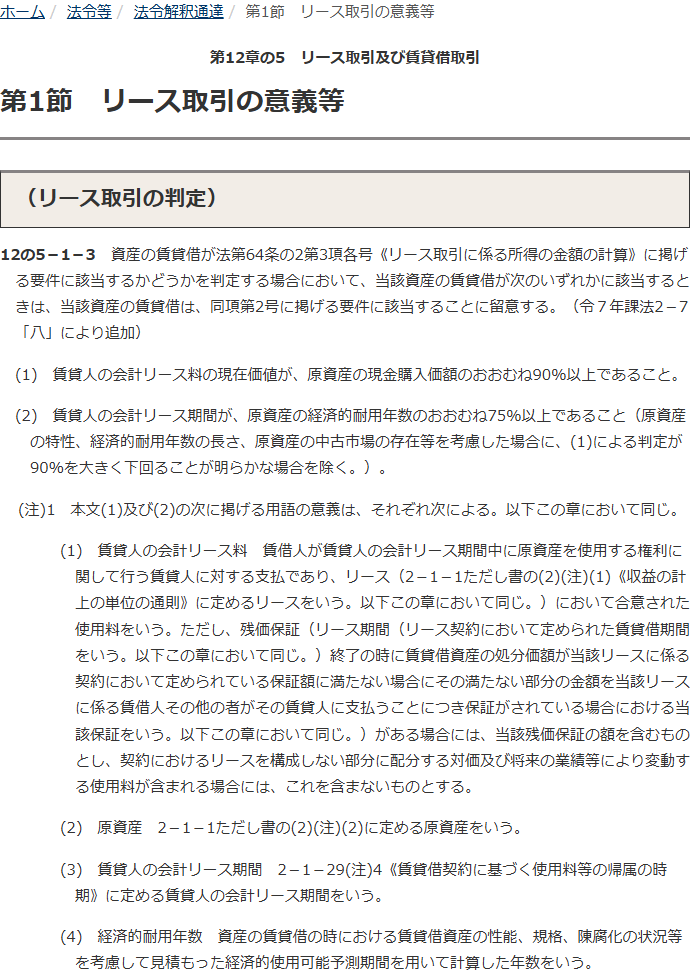
12の5-1-3は、資産の賃貸借が次のいずれかに該当するときは、第64条の2第3項第2号の要件に該当することに留意する、としています。「いずれかに該当するとき」なので、片方に届けば足ります。
| 根拠 | 分子 | 分母 | 水準 | 除外の定め |
|---|---|---|---|---|
| 施行令第131条の2第2項 | 解約できない期間に賃借人が支払う賃借料の金額の合計額(12の5-1-6の加算を含む) | その資産の取得のために通常要する価額(事業の用に供するために要する費用の額を含む) | おおむね 100分の90を 超える |
なし |
| 12の5-1-3(1) | 賃貸人の会計リース料の現在価値 | 原資産の現金購入価額 | おおむね 90%以上 |
なし |
| 12の5-1-3(2) | 賃貸人の会計リース期間 | 原資産の経済的耐用年数 | おおむね 75%以上 |
原資産の特性、経済的耐用年数の長さ、原資産の中古市場の存在等を考慮した場合に、(1)による判定が90%を大きく下回ることが明らかな場合を除く |
同じ90という数字でも、施行令が名目の賃借料合計を取得に通常要する価額と比べるのに対し、12の5-1-3(1)はリース料の現在価値を現金購入価額と比べます。割り引くかどうかで結果は変わるため、どちらの判定の話かを分けて確認してください。また、施行令の側は「超える」、通達の側は「以上」と書き分けられています。
75パーセントの線には、それだけで判定を完結させない歯止めが付いています。原資産の特性、経済的耐用年数の長さ、原資産の中古市場の存在等を考慮したときに、(1)による判定が90パーセントを大きく下回ることが明らかな場合は、この線を使いません。期間が長いというだけでフルペイアウトに寄せるのではなく、金額の側で明らかに届いていないなら除く、という組み立てです。
判定に使う4つの用語は、通達が定義している
12の5-1-3の注1が、本文で使う用語を定義しています。日常の言葉で読み替えると外すため、定義のほうを見ます。
| 用語 | 通達の定義 |
|---|---|
| 賃貸人の会計リース料 | 賃借人が賃貸人の会計リース期間中に原資産を使用する権利に関して行う賃貸人に対する支払であり、リースにおいて合意された使用料。残価保証がある場合は当該残価保証の額を含み、契約におけるリースを構成しない部分に配分する対価および将来の業績等により変動する使用料は含まない |
| 原資産 | 2-1-1ただし書の(2)(注)(2)に定める原資産 |
| 賃貸人の会計リース期間 | 2-1-29(注)4《賃貸借契約に基づく使用料等の帰属の時期》に定める賃貸人の会計リース期間 |
| 経済的耐用年数 | 資産の賃貸借の時における賃貸借資産の性能、規格、陳腐化の状況等を考慮して見積もった経済的使用可能予測期間を用いて計算した年数 |
経済的耐用年数の定義には、法定耐用年数という語が出てきません。省令の別表で決まる年数ではなく、性能・規格・陳腐化の状況等を考慮して見積もった年数です。75パーセントの分母は、別表を引けば決まる数字ではないということになります。
残価保証の扱いも押さえておく必要があります。賃貸人の会計リース料には残価保証の額を含むとされているため、保証額を設定するほど分子は大きくなります。逆に、リースを構成しない部分に配分する対価と、将来の業績等により変動する使用料は含まれません。
賃借人が判定するときは、5つを足して読み替える
12の5-1-3の注2は、賃借人が本文の判定を行う場合の読み替えを定めています。本文(1)の「賃貸人の会計リース料」は「賃借人の会計リース料」に、本文(2)の「賃貸人の会計リース期間」は「賃借人の会計リース期間」に読み替えます。
このうち賃借人の会計リース料は、次の5つで構成される使用料と定義されています。
| 記号 | 構成するもの |
|---|---|
| イ | 賃借人の固定リース料(賃借人の変動リース料以外の使用料) |
| ロ | 指数またはレートに応じて決まる賃借人の変動リース料 |
| ハ | 残価保証に係る賃借人による支払見込額 |
| ニ | 賃借人が行使することが合理的に確実である購入オプションの行使価額 |
| ホ | リースの解約に対する違約金の賃借人による支払額(賃借人の会計リース期間に賃借人による解約オプションの行使を反映している場合に限る) |
変動リース料のうち分子に入るのは、指数またはレートに応じて決まるものだけです。賃借人の変動リース料は、リース開始日以後に発生する事象または状況の変化で、時の経過によるもの以外のものにより変動する部分と定義されています。
そして12の5-1-6の末尾は、この読み替え後の12の5-1-3(1)における「おおむね90%以上」の判定にも、同じ加算の取扱いが及ぶと書いています。12の5-1-2(1)の「おおむね全部」の判定、サブリースの12の5-1-4(1)の「おおむね90%以上」の判定についても同様です。加算の話は施行令の90パーセントだけのものではありません。
「解約できない」に準ずるものにも、90という数字が出てくる
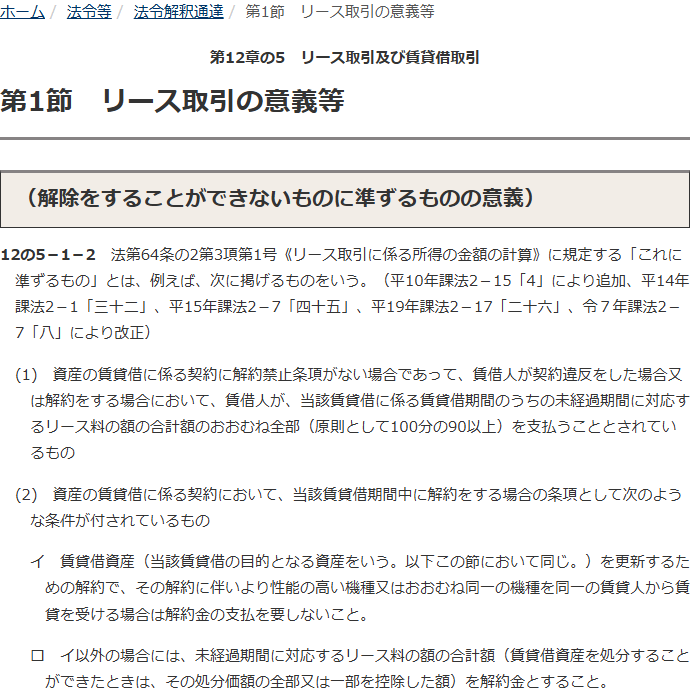
第3項第1号の「これに準ずるもの」については、12の5-1-2が例を挙げています。
| 型 | 内容 |
|---|---|
| (1) 解約禁止条項がない型 | 契約に解約禁止条項がない場合であって、賃借人が契約違反をした場合または解約をする場合に、未経過期間に対応するリース料の額の合計額のおおむね全部(原則として100分の90以上)を支払うこととされているもの |
| (2) 解約条項に条件が付された型 | イ 賃貸借資産を更新するための解約で、より性能の高い機種またはおおむね同一の機種を同一の賃貸人から賃貸を受ける場合は解約金の支払を要しないこと。ロ イ以外の場合には、未経過期間に対応するリース料の額の合計額(資産を処分できたときはその処分価額の全部または一部を控除した額)を解約金とすること |
ここに出てくる100分の90は、解約したときに残り期間のリース料のうちどれだけを払うことになるかの水準です。フルペイアウトの90パーセントとは、見ている対象が違います。契約書に「中途解約できます」と書いてあっても、解約金がこの水準なら解約不能の要件は満たされます。
「解約できる契約だからリース取引ではない」という読み方は通りません。12の5-1-2(1)は、解約禁止条項がないことを前提に置いたうえで、解約時の負担で判定しています。
同じく、更新のための解約で解約金が不要という条項も、それだけでは外れる理由になりません。(2)のイは、より性能の高い機種またはおおむね同一の機種を同一の賃貸人から借り直す場合を指しており、ロとセットで「準ずるもの」の例として挙げられています。
「資産の賃貸借」の範囲も、令和7年に書き足された
12の5-1-1は、第64条の2第3項の「資産の賃貸借」には、民法第601条の規定により効力を生ずることとなる契約に基づく行為のほか、資産を使用する権利を一定期間にわたり対価と交換に移転する行為も含まれることに留意する、としています。これも令和7年の追加です。
契約の名前が賃貸借契約でなくても、使用する権利を期間と対価で移す形であれば、判定の土俵に乗ることになります。
いっぽう、土地の賃貸借は原則として除かれます。第3項のかっこ書きが「所有権が移転しない土地の賃貸借その他の政令で定めるもの」を除いており、その範囲を施行令第131条の2第1項が定めています。同項は、借地権の設定等により地価が著しく低下する場合の規定の適用があるものと、次の2つの要件のいずれにも該当しないものを、除かれる土地の賃貸借としています。
施行令第131条の2第1項が挙げる2つの要件
- 賃貸借期間の終了の時または中途において、その土地が無償または名目的な対価の額で賃借人に譲渡されるものであること
- 賃借人に対し、賃貸借期間終了の時または中途においてその土地を著しく有利な価額で買い取る権利が与えられているものであること
サブリースについては12の5-1-4が別に置かれています。サブリースに該当する資産の賃貸借については、12の5-1-3にかかわらず、サブリースにおける賃貸人の会計リース料の現在価値が独立第三者間取引における使用権資産のリース料のおおむね90パーセント以上であるか、またはサブリースにおける賃貸人の会計リース期間がヘッドリースにおける残りの賃借人の会計リース期間のおおむね75パーセント以上であるときに、第2号の要件に該当するとされています。分母が原資産ではなくヘッドリース側に置き換わる点が違いです。
セール・アンド・リースバックでは、この判定が先に来る
法人税法第64条の2第2項は、譲受人から譲渡人に対する賃貸を条件に資産の売買を行った場合について定めていますが、そのかっこ書きは「リース取引に該当するものに限る」です。売った後の賃貸借がリース取引に当たらなければ、第2項の金銭の貸借の話にも入りません。
判定が進む順番
- 売却後の契約が「資産の賃貸借」に当たるか12の5-1-1により、使用する権利を一定期間にわたり対価と交換に移転する行為も含まれる。土地は原則として除かれる。
- 解約不能、またはこれに準ずるものか解約禁止条項がなくても、解約時に未経過期間のリース料のおおむね全部を払う設計なら準ずるものに当たる。
- フルペイアウトに当たるか施行令の名目90パーセント、通達の現在価値90パーセント、通達の期間75パーセントのいずれかに届けば該当する。
- リース取引に当たったうえで、実質的に金銭の貸借かここで初めて第64条の2第2項の判定に進む。売買がなかったものとされるかどうかが決まる。
- 売買とされた場合、所有権移転外リース取引か償却方法と使える制度が分かれる。リース期間が法定耐用年数に比して相当短いかどうかも、この段階の論点になる。
この取引が全体としてどこに位置づくかはセール・アンド・リースバックとはで整理しています。本稿で扱ったのは、その入口にあたる第3項の判定です。
契約条件を受け取ったら、どこを見るか
提示された条件のうち、判定に効くところ
- 買取権が付いているか。付いている場合、行使が確実と見られる価額か。契約書に購入価額の定めがあるか
- 中途解約の条項で、処分価額を控除した残りを払う形になっているか。控除する範囲は全部か一部か
- 残価保証の有無と金額。賃貸人の会計リース料にも、賃借人の会計リース料にも入る
- 変動リース料があるか。指数やレートで決まるものか、業績等で変わるものか
- 再リースが前提になっていないか。意思が明らかなら賃貸借期間に含める
- リース料に、リースを構成しない部分(保守・役務など)への対価が混ざっていないか
- 賃貸人側に補助金等が入り、それを条件にリース料が下がっていないか
- 対象資産の経済的耐用年数をどう見積もるか。法定耐用年数とは別の概念である
リース取引の判定についてよくある質問
90パーセントという数字が何度も出てきますが、同じものですか
違います。本稿に出てくる90は3種類あります。1つ目は施行令第131条の2第2項の、解約できない期間に払う賃借料の合計額が取得に通常要する価額のおおむね100分の90を超えるか。2つ目は12の5-1-3(1)の、会計リース料の現在価値が現金購入価額のおおむね90パーセント以上か。3つ目は12の5-1-2(1)の、解約するときに未経過期間のリース料のおおむね全部(原則として100分の90以上)を払うことになるか。測っている対象がそれぞれ違います。
75パーセントの線は、いつから使うものですか
12の5-1-3は令和7年課法2-7「八」により追加されたものです。それ以前の通達にこの線はありません。なお、本稿は国税庁が公開している通達の本文を読んだものであり、適用時期の細目については確認していません。
経済的耐用年数は法定耐用年数のことですか
いいえ。12の5-1-3(注)1は、経済的耐用年数を「資産の賃貸借の時における賃貸借資産の性能、規格、陳腐化の状況等を考慮して見積もった経済的使用可能予測期間を用いて計算した年数」と定義しています。減価償却資産の耐用年数等に関する省令の別表で決まる法定耐用年数とは別の概念です。
月額リース料に期間を掛けた金額で90パーセントを判定してよいですか
それだけでは足りません。12の5-1-6は、行使が確実と認められる購入権の購入価額、中途解約時に処分価額を控除して払うこととしている部分、賃貸人に交付される補助金等によるリース料の減額部分を加算するとしています。購入価額の定めがないときは残価に相当する金額を購入価額とします。
解約できる契約なら、リース取引には当たりませんか
当たらないとは限りません。12の5-1-2(1)は、解約禁止条項がない場合であっても、契約違反時または解約時に未経過期間に対応するリース料の額の合計額のおおむね全部(原則として100分の90以上)を支払うこととされているものを、解除をすることができないものに準ずるものの例として挙げています。
土地のセール・アンド・リースバックはどう扱われますか
第64条の2第3項は、所有権が移転しない土地の賃貸借その他の政令で定めるものを資産の賃貸借から除いています。施行令第131条の2第1項は、無償または名目的な対価で賃借人に譲渡される定めがあるもの、著しく有利な価額で買い取る権利が与えられているもののいずれにも該当しない土地の賃貸借を、除かれるものとしています。該当する土地の賃貸借は除かれません。
借りる側でも判定できますか
12の5-1-3(注)2が読み替えを定めています。賃貸人の会計リース料を賃借人の会計リース料に、賃貸人の会計リース期間を賃借人の会計リース期間に読み替えます。賃借人の会計リース料は、固定リース料、指数またはレートに応じて決まる変動リース料、残価保証に係る支払見込額、行使が合理的に確実である購入オプションの行使価額、一定の解約違約金の5つで構成されるものと定義されています。
会計基準との関係はどうなっていますか
12の5-1-3は「賃貸人の会計リース料」「賃貸人の会計リース期間」という、会計上の概念を前提にした用語を使っています。もっとも、企業会計基準委員会が公表している会計基準そのものについては、本稿を書くにあたり同委員会のサイトへ接続できず、公表日や適用時期を一次情報で確認できませんでした。会計上の取扱いは、公認会計士・税理士に確認してください。
本稿で引いた規定(2026年10月23日に取得)
国税庁 法人税基本通達 第12章の5 第1節 リース取引の意義等
e-Gov法令検索 法人税法第64条の2(リース取引に係る所得の金額の計算)
ここで整理したのは、国税庁が公開している通達と、e-Gov法令検索で参照できる条文の読み方です。個別の契約がどの要件に当たるかは、契約書の条項と資産の実態によって変わります。判定の結論を要する場面では、税理士など適切な専門家の確認を受けてください。