資産を売って、そのまま借り直す。売却代金が入ってくるので、消費税も売却代金に対して動くと考えたくなります。ところが法人税の側でこの一連の取引が金銭の貸借と判定されると、売買そのものがなかったことになります。消費税の扱いも、そこに連動します。
どちらに転ぶかを決めているのは、売主の意図でも契約書の表題でもありません。国税庁は通達で、たったひとつの問いに整理しています。
この記事の結論
- 法人税基本通達12の5-2-1は、一連の取引が「実質的に金銭の貸借であると認められるとき」に当たるかどうかを、取引当事者の意図とその資産の内容等からその資産を担保とする金融取引を行うことを目的とするものであるかどうかにより判定するとしています。
- 同通達は、これに該当しないものの例として2つの型を挙げています。譲受人に代わって譲渡人が資産を購入した立替型と、管理事務の省力化等のために行われる型です。
- 消費税法基本通達5-1-9は、リース取引が資産の譲渡・貸付け・金銭の貸付けのいずれに当たるかを、所得税または法人税の課税所得の計算における取扱いの例により判定すると定めています。法人税の結論がそのまま消費税に効きます。
- 売買とされる場合は引渡しの時に資産の譲渡があったこととなり、金銭の貸借とされる場合は譲渡代金の支払の時に金銭の貸付けがあったこととなります。後者に「資産の譲渡があった」という記述は置かれていません。
- 利子を対価とする金銭の貸付けは、消費税法別表第二第3号と同法施行令第10条第1項により非課税です。
判定の物差しは「資産を担保とする金融取引が目的か」のひとつ
法人税法第64条の2第2項は、譲受人から譲渡人への賃貸を条件に資産の売買を行った場合について、資産の種類、売買および賃貸に至るまでの事情その他の状況に照らして、一連の取引が実質的に金銭の貸借であると認められるときは、その売買はなかったものとし、譲受人から譲渡人に対する金銭の貸付けがあったものとして所得の金額を計算する、と定めています。
条文はここまでで、「実質的に」の中身は書いていません。その中身を置いているのが法人税基本通達12の5-2-1です。
法第64条の2第2項《リース取引に係る所得の金額の計算》に規定する「一連の取引」が同項に規定する「実質的に金銭の貸借であると認められるとき」に該当するかどうかは、取引当事者の意図、その資産の内容等から、その資産を担保とする金融取引を行うことを目的とするものであるかどうかにより判定する。
国税庁 法人税基本通達12の5-2-1(金銭の貸借とされるリース取引の判定)
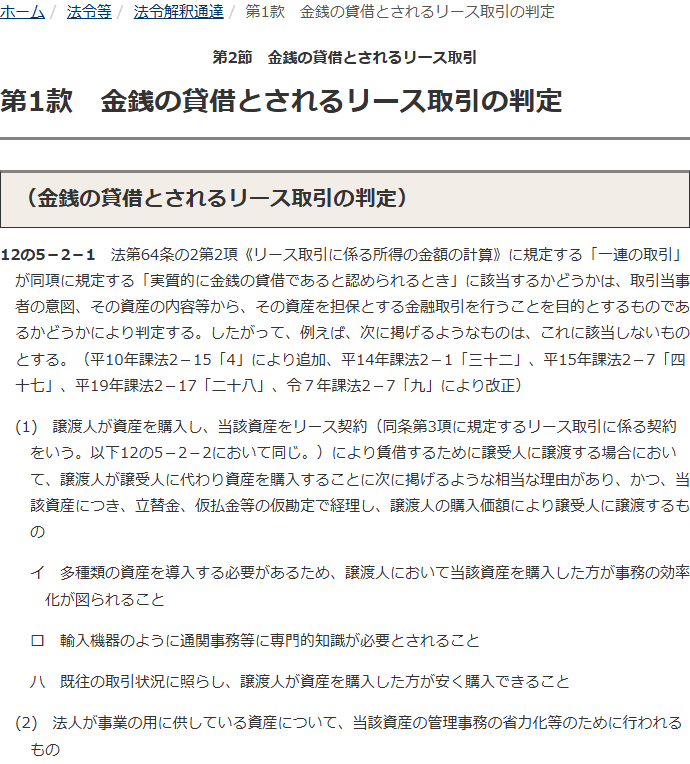
読むときの要点は3つあります。第一に、見るのは目的であって、金額でも期間でもありません。パーセンテージによる線は、この通達には置かれていません。第二に、材料として挙げられているのは取引当事者の意図とその資産の内容等です。第三に、「その資産を担保とする」という言い方が入っています。売った資産が引き続き手元にあり、それを裏づけに資金が出ている構図かどうかが問われます。
資金調達を目的にセール・アンド・リースバックを検討するとき、この通達の問いに正面から「はい」と答えられてしまう設計になっていないかは、先に確かめておく必要があります。
通達が「これに該当しない」とする2つの型
12の5-2-1は、判定の基準を示したうえで「したがって、例えば、次に掲げるようなものは、これに該当しないものとする」として2つを挙げています。
| 型 | 取引の形 | そろえる条件 |
|---|---|---|
| (1) 立替購入型 | 譲渡人が資産を購入し、その資産をリース契約により賃借するために譲受人に譲渡する場合 | 譲渡人が譲受人に代わり資産を購入することに相当な理由があり、かつ、その資産につき立替金・仮払金等の仮勘定で経理し、譲渡人の購入価額により譲受人に譲渡すること |
| (2) 管理事務の省力化型 | 法人が事業の用に供している資産について行われるもの | その資産の管理事務の省力化等のために行われるものであること |
どちらも、資金を得ることが目的になっていない形です。(1)は、本来なら買主が自分で買うべき資産を、事情があって売主側がいったん立て替えて買っただけ、という構図です。(2)は、所有していると管理の手間がかかるから所有をリース会社に移す、という構図になります。
なお、この2つは「例えば」として挙げられた例示です。ここに当てはまらない形がすべて金銭の貸借になるわけでも、当てはまれば自動的に外れるわけでもありません。通達の本文は、あくまで目的による判定を置いています。
立替購入型は、理由と経理の両方がそろって初めて外れる
(1)の立替購入型には、「相当な理由」の例が3つ挙げられています。
| 記号 | 挙げられている理由 |
|---|---|
| イ | 多種類の資産を導入する必要があるため、譲渡人において当該資産を購入した方が事務の効率化が図られること |
| ロ | 輸入機器のように通関事務等に専門的知識が必要とされること |
| ハ | 既往の取引状況に照らし、譲渡人が資産を購入した方が安く購入できること |
理由だけではありません。通達は「かつ」でつないで、経理の条件を2つ重ねています。
立替購入型で重ねて求められる条件
- 当該資産につき、立替金、仮払金等の仮勘定で経理していること
- 譲渡人の購入価額により譲受人に譲渡していること
譲渡人の購入価額により譲受人に譲渡する、という条件は実務上きつい縛りです。買った値段をそのまま付け替えるということなので、ここに利ざやを乗せた時点で条件から外れます。立替型を主張するのであれば、仕訳と金額の両方が最初からその形になっている必要があります。
この取引が全体としてどう組み立てられているかはセール・アンド・リースバックとはで整理しています。また、第64条の2第2項に入る前提として、売却後の賃貸借がリース取引に当たることが必要です。その入口の判定はリース取引の判定は90%だけではなくなったで扱いました。
消費税は、法人税の判定にそのまま連動する
消費税法基本通達5-1-9は、冒頭で次のように定めています。事業者が行うリース取引が、そのリース取引の目的となる資産の譲渡もしくは貸付けまたは金銭の貸付けのいずれに該当するかは、原則として、所得税または法人税の課税所得の計算における取扱いの例により判定する、というものです。
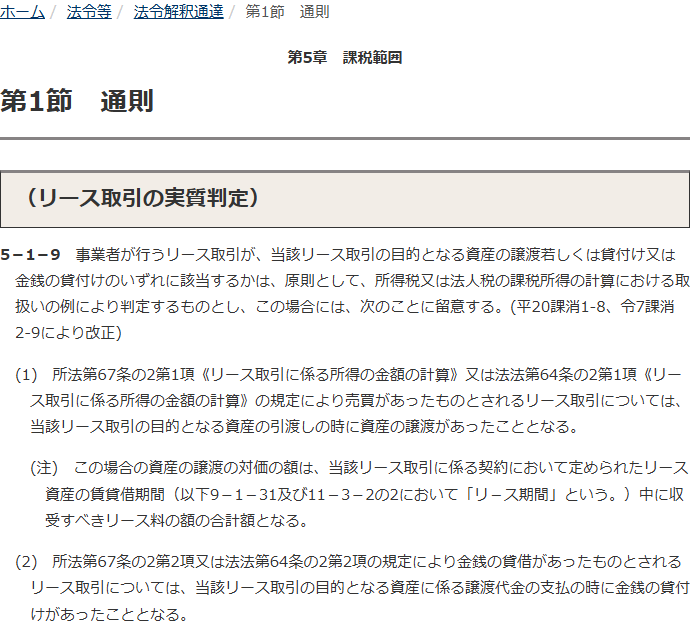
つまり、消費税の側で独自に判定し直すわけではありません。法人税で金銭の貸借とされれば、消費税でも金銭の貸付けとして扱われます。法人税の判定を詰めないまま消費税だけを先に決めることはできない構造です。
そのうえで5-1-9は、留意事項を2つに分けて置いています。
| 場合 | 根拠として挙げられている条項 | いつ、何があったこととなるか |
|---|---|---|
| (1) 売買があったものとされるリース取引 | 所得税法第67条の2第1項または法人税法第64条の2第1項 | 資産の引渡しの時に、資産の譲渡があったこととなる |
| (2) 金銭の貸借があったものとされるリース取引 | 所得税法第67条の2第2項または法人税法第64条の2第2項 | 資産に係る譲渡代金の支払の時に、金銭の貸付けがあったこととなる |
(1)には注が付いており、この場合の資産の譲渡の対価の額は、契約において定められたリース資産の賃貸借期間中に収受すべきリース料の額の合計額になるとされています。(2)に対応する注は置かれていません。
売買とされた場合、消費税は引渡しの日にまとめて動く
国税庁のタックスアンサーNo.6163は、賃借人における処理をこう説明しています。リース取引による資産の譲受けが課税仕入れに該当する場合には、その課税仕入れを行った日はそのリース資産の引渡しを受けた日となる。したがって、その課税仕入れについては、リース資産の引渡しを受けた日の属する課税期間において仕入税額控除の規定の適用を受けることになる、というものです。
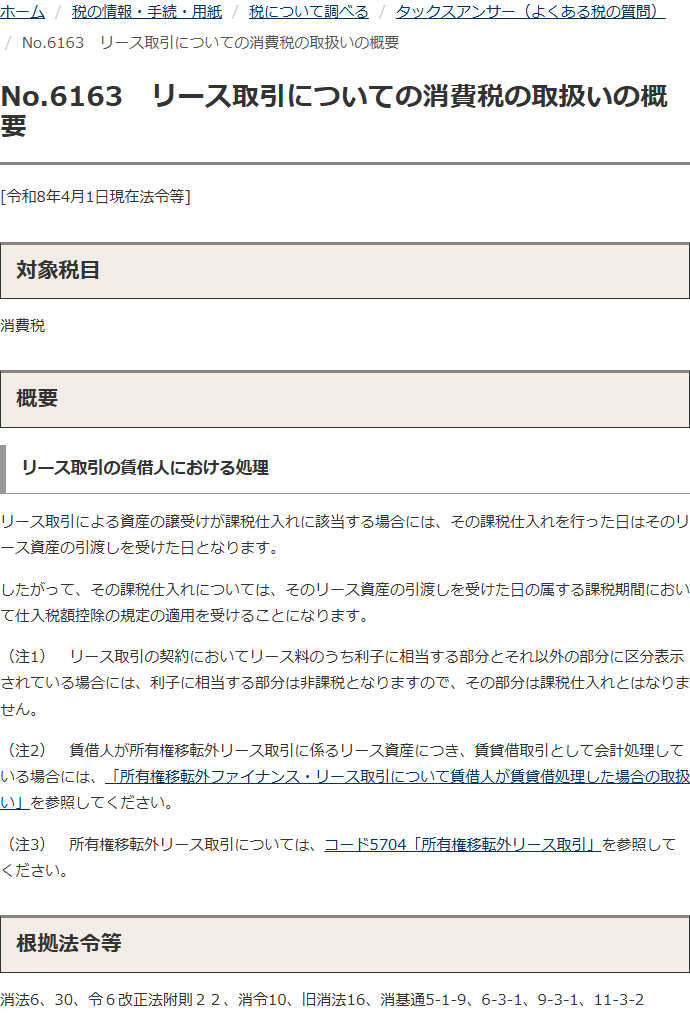
月々リース料を払う形であっても、消費税の世界では引渡しの日に動きます。資金繰りを月次で組んでいると、この1点だけ別の動き方をします。
ただしNo.6163は注で例外を置いています。リース取引の契約においてリース料のうち利子に相当する部分とそれ以外の部分に区分表示されている場合には、利子に相当する部分は非課税となるので、その部分は課税仕入れとはなりません。契約書で利子相当部分を分けて書くかどうかで、課税仕入れになる金額が変わります。
金銭の貸借とされた場合、動くのは譲渡代金の支払の時
5-1-9(2)が置いているのは、金銭の貸付けがあったこととなる時期です。資産に係る譲渡代金の支払の時、とされています。そして(2)には、(1)にある「資産の譲渡があったこととなる」という記述も、対価の額についての注も置かれていません。
金銭の貸借とされた場合に、通達から読み取れる順番
- 譲受人が譲渡代金を支払うこの時に、譲受人から譲渡人に対する金銭の貸付けがあったこととなる(5-1-9(2))。
- 法人税では、売買はなかったものとされる受け取った金額は借入金、支払った金額は貸付金として扱われる(法人税法第64条の2第2項)。
- 譲渡人はリース料を払い続けるその対価のうち利子に当たる部分は、利子を対価とする金銭の貸付けの対価になる。
- 利子を対価とする金銭の貸付けは非課税消費税法別表第二第3号と同法施行令第10条第1項による(消費税法基本通達6-3-1(1))。
非課税の根拠をもう少したどると、消費税法第6条第1項が「国内において行われる資産の譲渡等のうち、別表第二に掲げるものには、消費税を課さない」と定め、別表第二第3号が「利子を対価とする貸付金その他の政令で定める資産の貸付け」を挙げています。その「政令で定める資産の貸付け」を受けているのが消費税法施行令第10条第1項で、利子を対価とする金銭の貸付けとする、としています。
消費税法基本通達6-3-1は、別表第二第3号の規定ではおおむね次のものを対価とする資産の貸付けまたは役務の提供が非課税になるとして、その(1)に「国債、地方債、社債、新株予約権付社債、投資法人債券、貸付金、預金、貯金又は令第9条第4項に規定する特別引出権の利子」を挙げています。
利子相当分が非課税になる根拠は、2通りある
ここは混同しやすいところです。リース料のうち利子相当分が非課税になる根拠は、2つの系統に分かれています。
| 系統 | 根拠 | 対象 | 契約での明示 |
|---|---|---|---|
| リース取引として非課税になる系統 | 消費税法施行令第10条第3項第15号、消費税法基本通達6-3-1(17) | 所得税法第67条の2第3項または法人税法第64条の2第3項に規定するリース取引の、リース料のうち利子または保険料相当額 | 契約において利子または保険料の額として明示されている部分に限る |
| 貸付金の利子として非課税になる系統 | 消費税法別表第二第3号、同法施行令第10条第1項、消費税法基本通達6-3-1(1) | 貸付金の利子 | 条文・通達に 明示の限定は 置かれていない |
前者はリース取引であることが前提です。金銭の貸借とされた場合は売買がなかったものとされ、第64条の2第2項の世界に入るため、前者の文言がそのまま当てはまるとは読めません。後者は貸付金の利子そのものを非課税とする系統で、金銭の貸付けがあったものとされる場合はこちらに近い位置にあります。
この読み方を補強するものとして、消費税法基本通達6-3-5があります。前渡金等に係る利子のようにその経済的実質が貸付金であるものに係る利子は、別表第二第3号に規定する利子を対価とする資産の貸付けに該当するものとして取り扱う、というものです。形式ではなく経済的実質で見る、という考え方がここに現れています。
ここまでで読み取れないこと
第一に、金銭の貸借とされた場合に賃借人が払う金額のうち、どこまでが非課税の利子に当たり、どこからが貸付金の返済に当たるかの区分方法です。No.6163が扱っているのは「売買があったものとされるリース取引」であり、同ページからは読み取れませんでした。
第二に、その場合に利子相当額を契約で明示することが求められるかどうかです。施行令第10条第3項第15号の明示要件はリース取引を対象にした規定で、金銭の貸借とされた場合に同じ要件が働くかは、本稿で参照した条文と通達からは確認できませんでした。
第三に、すでに引渡しの時点で課税仕入れとして処理したあと、後日の調査等で金銭の貸借と判定された場合の処理です。条文にも、参照した通達にも定めを見つけられませんでした。いずれも税理士に確認してください。
契約の前に、どこを押さえておくか
判定と消費税の両方に効く確認項目
- この取引の目的を社内でどう説明しているか。資金調達と書いた稟議書は、そのまま取引当事者の意図の材料になる
- 売る資産を売却後も自社だけで使い続ける前提か。資産の内容等という判断材料に直結する
- 立替購入型を主張するなら、イ・ロ・ハのどれに当たるかを具体的に説明できるか
- 立替購入型なら、立替金・仮払金等の仮勘定で経理しているか。購入価額のまま譲渡しているか
- リース料のうち利子に相当する部分が、契約書で区分表示されているか
- 売却代金に消費税を上乗せして請求・収受する前提になっていないか
- 仕入税額控除を引渡しの課税期間でまとめて取る前提で資金繰りを組んでいないか
- 法人税の判定について、顧問税理士の見解を文書で得ているか
セール・アンド・リースバックの消費税についてよくある質問
売却代金に消費税は乗りますか
法人税で売買があったものとされるリース取引に当たる場合、消費税法基本通達5-1-9(1)により、資産の引渡しの時に資産の譲渡があったこととなります。いっぽう金銭の貸借があったものとされる場合、同(2)が定めているのは、譲渡代金の支払の時に金銭の貸付けがあったこととなるという点だけで、資産の譲渡があったという記述はありません。法人税法第64条の2第2項も、その資産の売買はなかったものとする、としています。
消費税は法人税と別に判定されますか
されません。消費税法基本通達5-1-9は、リース取引が資産の譲渡もしくは貸付けまたは金銭の貸付けのいずれに該当するかを、原則として所得税または法人税の課税所得の計算における取扱いの例により判定するとしています。
どういう場合に金銭の貸借と判定されますか
法人税基本通達12の5-2-1は、取引当事者の意図、その資産の内容等から、その資産を担保とする金融取引を行うことを目的とするものであるかどうかにより判定するとしています。金額や期間による数値基準は、この通達には置かれていません。
該当しないとされる型にはどんなものがありますか
12の5-2-1は2つを例示しています。1つは、譲渡人が譲受人に代わり資産を購入することに相当な理由があり、かつ、その資産につき立替金・仮払金等の仮勘定で経理し、譲渡人の購入価額により譲受人に譲渡するもの。もう1つは、法人が事業の用に供している資産について、その資産の管理事務の省力化等のために行われるものです。
利子相当分はいつでも非課税ですか
根拠によって条件が違います。リース取引のリース料のうち利子または保険料相当額については、消費税法施行令第10条第3項第15号と消費税法基本通達6-3-1(17)が、契約において利子または保険料の額として明示されている部分に限ると定めています。貸付金の利子については、別表第二第3号・施行令第10条第1項・通達6-3-1(1)の系統になり、この明示の限定は置かれていません。
リース料を払うたびに仕入税額控除を取れますか
国税庁No.6163は、賃借人の課税仕入れを行った日をリース資産の引渡しを受けた日とし、その課税期間において仕入税額控除の規定の適用を受けるとしています。月々の支払いに合わせて分割して控除する形ではありません。
貸す側(譲受人)はどう処理しますか
本稿で参照した消費税法基本通達5-1-9(2)は、金銭の貸付けがあったこととなる時期を定めるにとどまり、譲受人側の課税関係の細目までは書いていません。法人税の取扱いとしては、第64条の2第2項により金銭の貸付けがあったものとして所得の金額を計算することになります。
令和7年度税制改正の影響はありますか
No.6163は、令和7年度税制改正によりリース譲渡に係る資産の譲渡等の時期の特例が令和7年4月1日から廃止されたこと、対象事業者に経過措置が設けられていることを注記しています。これは賃貸人側の計上時期の特例に関するもので、本稿で扱った金銭の貸借とされる場合の判定そのものとは別の論点です。
参照した通達・条文(2026年10月23日に取得)
国税庁 法人税基本通達 第1款 金銭の貸借とされるリース取引の判定
国税庁 消費税法基本通達 第6章 第3節 利子を対価とする貸付金等
本稿がたどったのは、国税庁が公開している通達と、e-Gov法令検索で参照できる条文の関係です。個別の取引がどちらに判定されるか、課税仕入れをどう計算するかは、契約の条項と帳簿の処理によって変わります。申告に反映させる前に、税理士の確認を受けてください。