住友生命の契約者貸付は、6社のなかで最も低い利率の区分を持っています。2017年4月2日以降の契約なら年1.55%です。そしてもうひとつ、返した金額が元金と利息にどう割り振られるかを、計算例つきで公表しているのはこの会社だけでした。返しながら使う前提で検討するなら、ここを読む価値があります。読み取ったのは2026年10月28日です。
住友生命の契約者貸付で確認できたこと
- 利率は契約日で7区分。2017年4月2日以降の契約は年1.55%(2025年8月1日現在)で6社の最低水準
- 返済は全額・一部・利息の3種類。一部返済は元金と利息に比例配分して充当される
- 比例配分の計算例が公表されている。10万円を年2%で122日借り、3万円返すと利息199円・元金29,801円に割り振られる
- 変額保険と最低保証付変額保険は利息返済の取扱いがない
- ダイレクトサービスは8:00から23:45まで。6社でいちばん遅くまで受け付けている
条件の一覧
| 制度の呼び方 | 契約者貸付 |
|---|---|
| 貸付の原資 | 解約返戻金の一定範囲内。貸付可能額は保険料の入金状況等により変動する |
| 利率 | 契約日により年1.55%から年5.75%の7区分(2025年8月1日現在) |
| 返済の方法 | 全額返済・一部返済・利息返済の3種類 |
| 一部返済の充当 | 貸付応当日時点の貸付元金と経過利息に比例配分 |
| 利息を払わなかった場合 | 貸付応当日に元金へ繰り入れ(最終貸付日から1年経過ごとが払込みの基準) |
| 変額保険の扱い | 変額保険・最低保証付変額保険は利息返済の取扱いなし |
| インターネットの受付時間 | ダイレクトサービス 8:00~23:45 |
| そのほかの窓口 | メール、電話、窓口 |
| 契約が消滅するとき | その日を返済期日とし、支払う金額から元利金を差し引く |
6社で最も低い年1.55%の区分がある
住友生命の利率表は「生命保険契約に関する積立利率等・約款貸付の利率のお知らせ」というPDFで公表されています。契約者貸付利率と保険料立替利率が同じ表に載っており、契約日で7つに分かれます。
| 契約日 | 利率 | 100万円を1年借りた場合の利息 |
|---|---|---|
| 2017年4月2日以降 | 年1.55% | 15,500円 |
| 2013年4月2日~2017年4月1日 | 年2.00% | 20,000円 |
| 2001年4月2日~2013年4月1日 | 年2.50% | 25,000円 |
| 1999年4月2日~2001年4月1日 | 年3.00% | 30,000円 |
| 1996年4月2日~1999年4月1日 | 年3.75% | 37,500円 |
| 1994年4月2日~1996年4月1日 | 年4.75% | 47,500円 |
| 1994年4月1日以前 | 年5.75% | 57,500円 |
利息の額は利率をそのまま1年分に当てはめた目安です。一時払いの自由保険、一時払いの個人年金保険、最低保証付変額保険、低解約返戻金型の無配当保険など16の保険種類については、同じPDFで別の案内を見るよう注記されています。予定利率変動型無配当個人年金保険(一時払い)は窓口へ問い合わせる扱いです。
年1.55%という水準は、6社の公表値のなかで最も低い区分です。第一生命の年3.00%(1999年4月2日以後)と比べると、100万円を1年借りた場合の利息で14,500円の差になります。2017年以降に法人保険を契約していて、そこに解約返戻金が積み上がっているなら、調達コストとしてはかなり低い部類に入ります。
借りられる額は「保険料の入金状況等により変動する」
住友生命は、貸付可能額について割合を公表していません。公表ページには「解約返戻金の一定範囲内」「貸付可能額は保険料入金状況等により変動し」「貸付可能金額はご契約により異なります」と書かれています。第一生命や大同生命のように、商品名や保険種類コードから自分で見積もることはできません。
「保険料入金状況等により変動する」という書き方は、他社より具体的です。保険料が未入金の月があると、その分だけ貸付可能額が動くという意味に読めます。月払いの保険料を口座振替にしている法人は、振替日の前後で枠が変わる可能性を考えておいたほうがよいでしょう。実際の金額は、ダイレクトサービスか窓口での照会になります。
返済の方法が3種類に整理されている
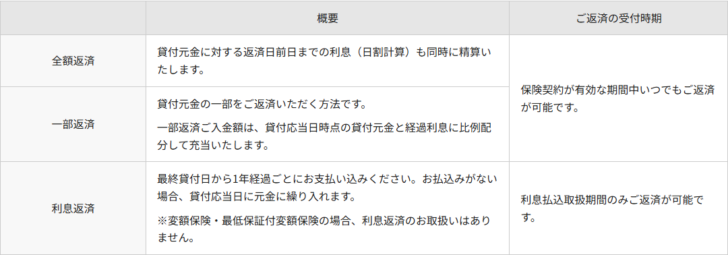
住友生命は返済の方法を3つに分け、それぞれの受付時期まで示しています。
| 方法 | 内容 | 受け付ける時期 |
|---|---|---|
| 全額返済 | 貸付元金に対する返済日前日までの利息(日割り計算)も同時に精算する | 保険契約が有効な期間中いつでも |
| 一部返済 | 貸付元金の一部を返済する。入金額は貸付応当日時点の貸付元金と経過利息に比例配分して充当 | 保険契約が有効な期間中いつでも |
| 利息返済 | 元金にかかる1年間の利息部分を返済する。元金の額は変わらない | 利息払込取扱期間のみ |
変額保険・最低保証付変額保険の場合、利息返済の取扱いはありません。
利息返済だけ「利息払込取扱期間のみ」と限定されています。残高を増やしたくないが元金を返す余裕はない、という局面で使う手ですが、思い立ったときにいつでもできるわけではありません。最終貸付日から1年経過ごとが基準になるため、自社の貸付応当日がいつかを把握しておく必要があります。
一部返済の充当を、計算例まで公表している
一部返済をしたとき、返した金額が元金に充てられるのか利息に充てられるのかで、その後の残高の増え方が変わります。住友生命はこの割り振りを「比例配分」と明示し、具体例つきのPDFを公表しています。
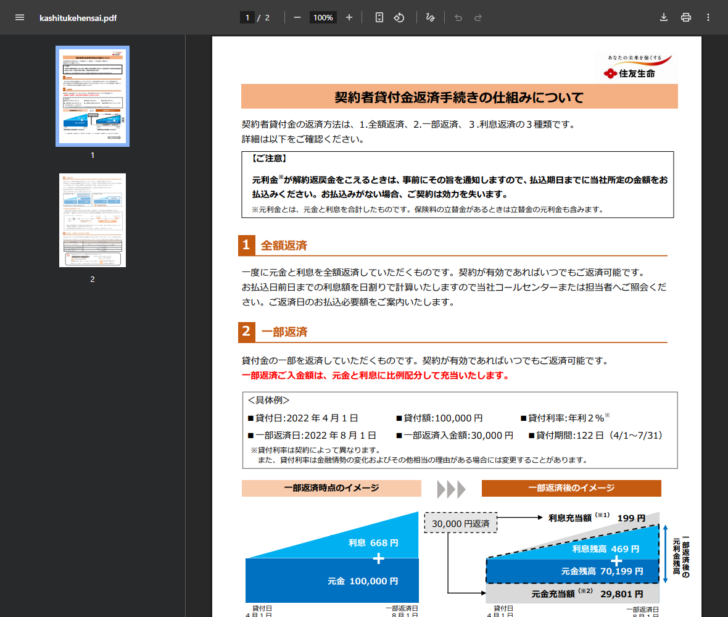
| 前提 | 貸付日2022年4月1日、貸付額100,000円、貸付利率年利2%、一部返済日2022年8月1日、入金額30,000円、貸付期間122日(4月1日~7月31日) |
|---|---|
| 返済日時点の利息 | 668円 |
| 返済日時点の元利金残高 | 100,668円 |
| 30,000円のうち利息充当額 | 199円 |
| 30,000円のうち元金充当額 | 29,801円 |
| 一部返済後の元金残高 | 70,199円 |
| 一部返済後の利息残高 | 469円 |
| 一部返済後の元利金残高 | 70,668円 |
貸付利率は契約によって異なり、金融情勢の変化およびその他相当の理由がある場合には変更することがある、と同じPDFに注記されています。
この例の利息668円は、10万円に年2%を掛け、122日ぶんを365日で按分した金額です。借りてから返すまでの日数がそのまま効くため、同じ金額を借りても、1か月で返すのと半年置くのとでは利息が数倍変わります。短期のつなぎとして使うなら、返す日を先に決めておくほど負担は軽くなります。
比例配分というのは、返した金額を元金と利息の比率で割るという意味です。この例では利息が元利金の約0.66%を占めるので、30,000円のうち199円が利息に、残りが元金に充てられています。利息から先に全額充当する方式ではないため、一部返済をしても利息残高は完全には消えません。表のとおり469円が残ります。
法人の金額に置き換えて計算してみる
公表されている例は10万円ですが、割り振りの考え方は金額が変わっても同じです。年1.55%の区分で300万円を借り、1年後に100万円を返した場合を、同じ方法で計算すると次のようになります。
| 借入額 | 3,000,000円 |
|---|---|
| 1年分の利息 | 46,500円 |
| 返済直前の元利金 | 3,046,500円 |
| 1,000,000円のうち利息充当額 | 15,263円 |
| 1,000,000円のうち元金充当額 | 984,737円 |
| 返済後の元金残高 | 2,015,263円 |
| 返済後の利息残高 | 31,237円 |
| 返済後の元利金残高 | 2,046,500円 |
住友生命が公表している比例配分の考え方を、金額だけ置き換えて計算した目安です。実際の利息は日割りで計算され、貸付応当日の扱いによって端数が変わります。正確な金額は照会してください。
100万円返しても、元金は約98万円しか減りません。差の15,263円は利息に充てられています。借入額が大きくなるほど、1回の返済で利息に回る金額も大きくなります。元金を優先して減らしたい場合は、利息払込取扱期間に利息返済を別に行い、そのうえで一部返済をするという組み立てになります。
一時払いの保険など16種類は別の案内になる
住友生命の利率表には、表の対象から外れる保険種類が番号付きで列挙されています。該当する契約を持っている場合は、同じ利率表ではなくリンク先を見るよう指示されています。
挙げられているのは、一時払いの毎期精算配当付自由保険、一時払いの5年ごと利差配当付自由保険、一時払いの(新)個人年金保険、一時払いの個人年金保険(93)、一時払いの5年ごと利差配当付個人年金保険、一時払いの5年ごと利差配当付生存保障重視型個人年金保険、最低保証付変額保険、無配当終身保険(一時払い)、(低解約返戻金型)無配当定期保険、低解約返戻金型無配当(介護保障)終身保険、低解約返戻金型無配当特別終身保険、一時払いの(5年ごと利差配当付)終身保険、一時払いの(5年ごと利差配当付)連生終身保険、一時払いの(5年ごと利差配当付)特定疾病保障終身保険、一時払いの5年ごと利差配当付介護年金保障終身保険、一時払いの5年ごと利差配当付限定告知型終身保険の16種類です。
法人が退職金の準備や事業保障のために一時払いで入っている契約は、この一覧に当たる可能性が高くなります。さらに、予定利率変動型無配当個人年金保険(一時払い)については、利率表に値を載せず窓口へ問い合わせる扱いです。一時払いの契約から借りることを考えているなら、表の数字をそのまま当てはめないでください。
全額返済のときは、何日時点かを決めてから連絡する
全額返済は、貸付元金に対する返済日前日までの利息を日割りで計算して同時に精算します。利息は日々変わるので、完済に必要な金額も日々変わります。公表資料では、払込日前日までの利息額を照会するようコールセンターまたは担当者への連絡を案内しています。
図1 住友生命で全額返済するときの段取り
- 返済する日を先に決める利息が日割りなので、何日に払い込むかを決めないと金額が確定しない。
- コールセンターまたは担当者へ照会する返済予定日時点の払込必要額を案内してもらう。
- 案内された金額を払い込む日がずれると金額もずれるため、予定日を動かすなら再照会する。
- 残高がゼロになったことを確認する決算期をまたぐ場合は、期末時点の残高が記録に残る。
利息を払わずに置くと、元金に繰り入れられる
利息返済をしなかった場合の扱いも公表されています。最終貸付日から1年経過ごとに払い込むこととされ、払込みがない場合は貸付応当日に元金へ繰り入れる、という書き方です。繰り入れられた後は、その金額全体が元金として扱われ、次の1年の利息はそこに対して計算されます。
ここで注意したいのは「最終貸付日から」という起点です。追加で借りた場合、起点が後ろにずれる読み方になります。複数回に分けて借りている法人は、自社の貸付応当日がいつなのかを思い込みで判断せず、照会して確かめたほうが安全です。利息返済ができる期間も、この応当日を基準に決まります。
年1.55%であれば、繰り入れが1回起きても元金は1.55%しか増えません。年5.75%の区分と比べれば負担は軽い水準です。とはいえ、借りたまま何年も置けば複利で積み上がることに変わりはありません。借りる時点で、いつ返すのか、利息だけでも払うのかを決めておくべきです。
保険金が支払われるときは差し引かれる
返済しないまま保険金等の支払時期を迎えた場合の扱いも公表されています。普通保険約款に定める保険金等の支払金、または育英資金・生存給付金等の支払金を支払うとき、貸付金があれば支払時までの期間に応じて計算した元利金を支払金から差し引くことがある、とされています。
保険契約が消滅したときは、その日をもって返済期日とし、支払う金額から元利金を差し引きます。満期保険金や解約返戻金が入ってくる前提で資金繰りを組んでいる場合、入金額は残高の分だけ目減りします。
元利金が解約返戻金を超えたとき
住友生命の公表資料には、元利金が解約返戻金をこえるときは、事前にその旨を通知するので、払込期日までに当社所定の金額を払い込むこと、払込みがない場合は契約が効力を失うことが明記されています。
ここでいう元利金には、保険料の立替金がある場合はその立替金の元利金も含まれます。契約者貸付の残高だけを見ていると、判定の額を読み違えます。
第一生命のように「通知を発した日の属する月の翌月末日」といった期限の書き方はされておらず、「払込期日まで」とされています。実際の期日は通知に記載されることになります。
夜間でも手続きできることの意味
住友生命のダイレクトサービスは、8時から23時45分まで利用できると案内されています。6社のなかでは太陽生命のマイページと並んで、いちばん遅い時間まで開いている部類です。第一生命のクイックWebサービスは平日21時まで、土日祝は20時までなので、2時間から4時間ほど差があります。
経理の担当者が日中の業務を終えてから資金繰りを確認し、翌朝の支払いに足りないと気づく、という場面は実際にあります。その時間帯に受付だけでも済ませられるかどうかは、段取りの自由度に効きます。ただし、受付時間が遅いことと、着金が早いことは別の話です。住友生命は着金までの日数を公表していないため、夜間に受け付けた取引がいつ口座に入るかは、この公表範囲からは分かりません。資金が必要な日が決まっているなら、受付時間ではなく着金日を窓口で確かめてください。
なお、手続きの経路としては、ダイレクトサービスのほかにメール、電話、窓口が案内されています。法人がどの経路を使えるかについて、契約者貸付のページでは触れられていません。
ほかの5社と比べたときの位置
利率では、住友生命は有利な側にいます。2017年4月2日以降の契約の年1.55%は6社の公表値で最も低く、2013年4月2日から2017年4月1日の年2.00%も、同じ時期の明治安田の年2.15%や大同生命の年2.25%より低い水準です。契約の時期が新しいほど低くなる並びがはっきりしており、この点は第一生命とは対照的です。第一生命は1999年4月2日以後をひとつの区分にまとめ、すべて年3.00%としています。
一方、借りられる額の見当をつけるという点では不利です。第一生命は商品名ごとの割合を、大同生命は保険種類コードごとの算式を公表しているため、申し込む前に自分で計算できます。住友生命は「解約返戻金の一定範囲内」という書き方にとどまり、照会しないと分かりません。急いでいる局面では、この一手間が効いてきます。
返済の設計という点では、住友生命がいちばん情報を出しています。3種類の方法を分け、一部返済の充当方法を比例配分と明示し、計算例まで公表しているのはこの会社だけです。借りたあとに少しずつ返していく使い方を想定しているなら、条件を読み切ったうえで判断できます。
向いている会社、向いていない会社
| 向いている | 向いていない |
|---|---|
|
・2017年4月2日以降に契約した保険があり、年1.55%の区分を使える ・借りたあと、入金があるたびに少しずつ返していく使い方を考えている ・夜間に手続きを済ませたい(ダイレクトサービスは23時45分まで) ・返済額がどう充当されるかを事前に知ってから借りたい |
・申し込む前に借入枠を自分で見積もりたい(割合が公表されていない) ・着金日を確定させたい(公表されていない) ・変額保険から借りて、利息だけ払う運用をしたい(取扱いなし) ・一時払いの個人年金保険から借りたい(別の案内または窓口照会になる) |
確認できなかったこと
図2 住友生命の公表ページでは確認できなかった項目
- 解約返戻金に対する貸付の割合「一定範囲内」とだけ書かれている。
- 着金までの日数ダイレクトサービスの受付時間は公表されているが、何営業日で着金するかの記載は見つからなかった。
- 法人がダイレクトサービスを使えるか契約者貸付のページでは法人の可否に触れていない。
- 最低の貸付金額と返済の最低額公表ページでは確認できなかった。
住友生命の契約者貸付についてよくある質問
自分の契約の利率はどこで分かりますか
「生命保険契約に関する利率のお知らせ」で確認します。契約日の区分に当てはめれば分かりますが、一時払いの自由保険や個人年金保険など16の保険種類は別の案内を見るよう注記されているため、自分の保険種類が該当しないかを先に確かめてください。
一部返済はいくらからできますか
公表ページに最低額の記載を確認できませんでした。公表されている計算例では30,000円の入金が扱われています。実際の下限は窓口で確認してください。
利息だけ返すのはいつでもできますか
できません。利息返済は「利息払込取扱期間のみ」とされています。最終貸付日から1年経過ごとに払い込む形で、その期間に払込みがなければ貸付応当日に元金へ繰り入れられます。
変額保険でも借りられますか
契約者貸付そのものの可否は契約ごとの扱いになりますが、返済については変額保険・最低保証付変額保険の利息返済の取扱いがないと明記されています。利息を毎年払って元金を据え置く方法は使えない、ということです。
保険料の立替金があると、借りられる額は減りますか
失効の判定については、元利金に保険料の立替金の元利金も含めると明記されています。立替金がある状態では、その分だけ解約返戻金との差が小さくなります。貸付可能額そのものの計算方法は公表されていませんが、原資が同じ解約返戻金である以上、余裕は確実に小さくなっていると考えてください。
ほかの会社と比べて利率は低いほうですか
2017年4月2日以降の契約という条件が付きますが、年1.55%は6社の公表値で最も低い区分です。同じ時期の契約でも、第一生命と太陽生命は年3.00%、明治安田は年2.15%、大同生命は年2.25%です。比較の全体像は生命保険の契約者貸付を大手6社で比較にあります。
自社の契約の貸付可能額と利率は、契約者本人からの照会で確定します。住友生命「契約者貸付のご利用・ご返済」の案内と同社のコールセンターで確かめてください。
借りられる額を事前に見積もれる会社と比べたい場合は、第一生命のご契約者貸付が参考になります。
この記事の作り方
条件と数値は、住友生命が自社サイトおよび公表PDFで示しているページから取りました。取得したのは2026年10月28日です。計算例は同社が公表しているものをそのまま引いており、こちらで作った数字ではありません。同社の資料に載っていない項目は、載っていないとだけ書いています。利率は定期的に見直されるため、申し込む前に最新の公表資料で確認してください。
住友生命の公表ページと公表PDF(2026年10月28日に取得)