手元の現金が足りないとき、法人が持っている生命保険は二通りの使い方ができます。ひとつは解約して解約払戻金を受け取る方法、もうひとつは契約を残したまま解約払戻金を担保のようにして保険会社から借りる方法です。後者が契約者貸付で、保険会社によっては「契約貸付」「現金貸付」とも呼ばれています。
この記事では、法人契約の取扱いが多い6社(日本生命、第一生命、住友生命、明治安田、大同生命、太陽生命)が公表している条件を並べます。各社の公表ページを2026年10月28日に読んで拾った値だけを載せ、公表されていない項目は「公表なし」と書いています。
先に結論
- 借りられる額は申込者の信用ではなく自社の解約払戻金で決まる。審査という言葉が出てこないのはそのため
- 利率は申込時点の金利ではなく保険の契約日で決まる。同じ「1999年4月2日以降」でも大同生命は年2.25%、第一生命は年3.00%
- 利率は固定ではない。各社とも見直し後は貸付中の残高にも新しい利率を適用すると書いている
- いくらまで借りられるかを商品名まで公表しているのは第一生命、保険種類コードごとの算式を公表しているのは大同生命
- 着金のタイミングは4社が公表している。日本生命・第一生命・太陽生命は平日14時30分までの受付で当日着金、大同生命は当日または翌営業日
- インターネットでの手続きは、法人が使えない会社がある。第一生命のクイックWebサービスは法人が対象外で、日本生命は借入れはできるが返済はできない
6社の契約者貸付を1つの表に並べる
比べる軸は、利率の区分数、いま契約した場合に適用される利率、借りられる額の公表の仕方、入金までの日数、インターネットでの受付の5つにしました。いずれも各社が自社サイトで公表している範囲です。
| 会社 | 制度の呼び方 | 利率の区分数 | 直近の契約に適用される利率 | 借りられる額の公表 | 入金までの日数 | ネット受付 |
|---|---|---|---|---|---|---|
| 日本生命 | 契約貸付 | 8区分 | 年2.40% (2025年1月2日以降) |
「解約払戻金の所定の範囲内」まで | 平日14:30までの取引は当日着金 | 法人向けサービスあり。借入れは1日100万円まで、返済は不可 |
| 第一生命 | ご契約者貸付 | 4区分 | 年3.00% (1999年4月2日以後) |
商品名ごとに8割・7割・6割・取扱不可 | 平日14:30までの受付は当日着金 | クイックWebサービスは法人は対象外 |
| 住友生命 | 契約者貸付 | 7区分 | 年1.55% (2017年4月2日以降) |
「解約返戻金の一定範囲内」まで | 公表なし | ダイレクトサービスあり(法人の可否は記載なし) |
| 明治安田 | 契約者貸付 | 10区分 | 年3.00% (2026年10月2日以降) |
公表なし | 公表なし | MYほけんページあり(変額終身は原則対面) |
| 大同生命 | 契約者貸付制度(現金貸付) | 4区分 | 年2.25% (1999年4月2日~) |
保険種類コードごとに7通りの算式 | 受付当日または翌営業日 | インターネットサービスあり |
| 太陽生命 | ご契約者貸付制度 | 4区分 | 年3.00% (2001年4月2日以降) |
「解約払戻金の一定範囲内」まで | 平日14:30までで当日着金・手数料無料 | マイページは個人保険の契約者向けと案内 |
「直近の契約に適用される利率」は、各社の利率表でいちばん新しい契約日の区分に書かれている値です。すでに加入している契約は、その契約日の区分の利率が適用されます。
利率は申込日ではなく契約日で決まる
銀行融資やビジネスローンは、申し込んだ時点の金利情勢で利率が決まります。契約者貸付はそうではなく、借りる保険契約がいつ成立したかで利率が決まります。古い契約ほど高い利率が付いているのは、当時の予定利率が高かったためです。
6社の利率表を契約日の帯でそろえると、次のようになります。同じ帯に複数の値が入る会社は、旧会社ごとの区分や保険種類ごとの例外があるためで、その点は注記に書きました。
| 契約日の帯 | 日本生命 | 第一生命 | 住友生命 | 明治安田 | 大同生命 | 太陽生命 |
|---|---|---|---|---|---|---|
| 1994年4月1日以前 | 5.75% | 5.75% | 5.75% | 5.75% | 4.75~5.50% | 5.75% |
| 1994年4月2日~1996年4月1日 | 4.75% | 4.75% | 4.75% | 4.75% | 3.75% | 4.75% |
| 1996年4月2日~1999年4月1日 | 3.75% | 3.75% | 3.75% | 3.75% | 2.75% | 3.75% |
| 1999年4月2日~2001年4月1日 | 3.75% | 3.00% | 3.00% | 3.00% | 2.25% | 3.75% |
| 2001年4月2日~2013年4月1日 | 3.05% | 3.00% | 2.50% | 2.50/2.75% | 2.25% | 3.00% |
| 2013年4月2日~2017年4月1日 | 3.05/2.55% | 3.00% | 2.00% | 2.15% | 2.25% | 3.00% |
| 2017年4月2日以降 | 2.25/2.00/2.40% | 3.00% | 1.55% | 2.15%→3.00% | 2.25% | 3.00% |
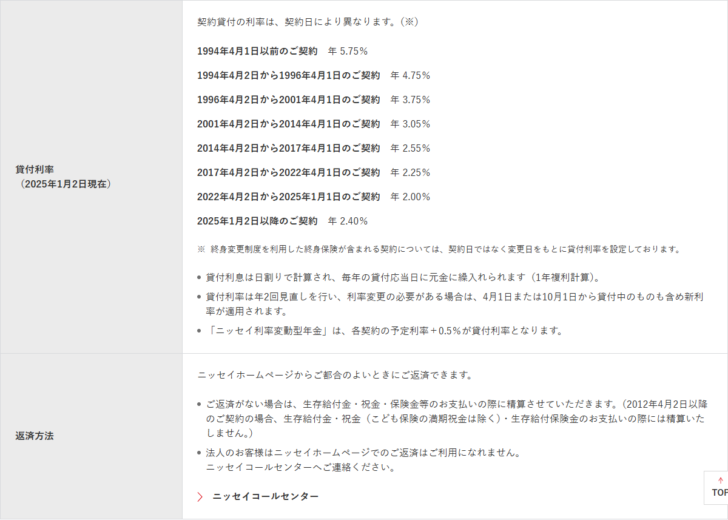
日本生命は2014年4月2日から2017年4月1日が2.55%、2017年4月2日から2022年4月1日が2.25%、2022年4月2日から2025年1月1日が2.00%、2025年1月2日以降が2.40%です。明治安田は2004年1月2日から2013年4月1日が2.50%、旧明治生命契約の2001年10月2日から2004年1月1日が2.50%、旧安田生命契約の2001年4月2日から2004年1月1日が2.75%、2013年4月2日以降が2.15%で、2026年10月2日以降の契約は3.00%です。大同生命は1994年4月1日以前が4.75%から5.50%の範囲で、増額配当付特殊終身保険は4.0%、変額保険は4.5%という注記が付いています。住友生命は一時払いの個人年金保険など16の保険種類について別の案内を示しています。
新しい契約ほど利率が低い、とは限らなくなっている
2010年代までは、契約日が新しいほど貸付利率が下がる並びでした。いまはその並びが崩れています。日本生命は2022年4月2日から2025年1月1日までの契約が年2.00%であるのに対し、2025年1月2日以降の契約は年2.40%です。明治安田も2013年4月2日以降が年2.15%であるのに対し、2026年10月2日以降の契約は年3.00%と書かれています。
これから法人保険に入る会社にとっては、契約者貸付を使うときの利率が以前より高くなる、という意味になります。逆に、2010年代後半に契約した保険を持っている会社は、いま新規に借りるより低い利率が残っていることになります。
利率は固定ではない。見直しの時期も会社で違う
「契約日で決まる」と書きましたが、その区分の利率そのものが動くことがあります。しかも、新しく借りる分だけでなく、すでに借りている残高にも新しい利率が適用されると各社が書いています。
| 会社 | 見直しの時期 | 適用のされ方 |
|---|---|---|
| 日本生命 | 年2回 | 変更の必要があるときは4月1日または10月1日から、貸付中のものも含めて新利率 |
| 太陽生命 | 毎年1月と7月の最初の営業日 | 1月の見直しは4月1日から、7月の見直しは10月1日から、既貸付と新規貸付の両方に適用 |
| 第一生命 | 時期の指定なし | 金融情勢の変化その他相当の事由があるときに変更し、既貸付と新たな貸付に変更後の利率を適用 |
| 明治安田 | 時期の指定なし | 金融情勢の変化およびそのほか相当の事由がある場合に変動することがある |
| 住友生命 | 定期的に見直し | 金利水準等の金融情勢の変化などにより変更すると公表 |
| 大同生命 | 時期の指定なし | 利率の変更がある場合は、変更日から変更後の利率を適用 |
見直しの時期まで書いているのは日本生命と太陽生命の2社です。残りの4社は「変わることがある」という書き方にとどまります。
借りられる額の公表の仕方が、会社でまったく違う
利率は6社とも公表しています。分かれるのは「いくらまで借りられるか」です。多くの会社は「解約払戻金の所定の範囲内」としか書いていません。実額は自分の契約の解約払戻金を照会しないと分かりません。
そのなかで第一生命は、販売名称と商品名称を並べたうえで、解約返還金に対する割合を8割、7割、6割、取扱いできません、と商品ごとに示しています。終身保険や養老保険は8割、長期定期保険や逓増定期保険は7割、とんちん年金は6割、無解約返還金型の商品は取扱いなし、という具合です。法人がよく使う逓増定期保険が7割である点は、資金繰りを組むときに効いてきます。
大同生命は保険証券番号の2桁目と3桁目のコードで保険種類を特定させ、そのコードごとに7通りの算式を公表しています。たとえば「貸付日時点の解約払戻金の90%または、貸付時点から3年経過後の解約払戻金の80%のいずれか低い方」「貸付日前日の解約払戻金の50%以内」といった書き方です。解約払戻金抑制割合が100%の契約は契約者貸付の取扱いがない、という除外も明示されています。
図1 借りられる額の公表粒度は3段階に分かれる
- 商品名・保険種類まで公表(第一生命・大同生命)申し込む前に、自社の契約でどの割合が適用されるかを自分で確かめられる。
- 範囲だけ公表(日本生命・住友生命・太陽生命)「解約払戻金の所定の範囲内」と書かれており、実額は契約ごとの照会で確認する。
- 公表なし(明治安田)貸付可能額についての記載がなく、手続きの流れと利率だけが公表されている。
保険種類によっては、そもそも借りられない
解約払戻金が貸付の原資なので、解約払戻金が無い保険や極端に抑えられている保険は対象外になります。第一生命の一覧では、定期保険(無解約返還金)、所得保障保険、医療保険、就業不能保険、認知症保険など、無解約返還金型と書かれた商品がすべて「取り扱いできません」とされています。大同生命も、解約払戻金抑制割合が100%の契約を除外しています。
法人の保障目的で入っている掛け捨ての定期保険や医療保険は、この除外に当たることが多いと考えてください。資金繰りの手として数えられるのは、終身保険、養老保険、逓増定期保険のように解約払戻金が積み上がる契約です。
着金のタイミングは4社が公表している
資金繰りの打ち手として見るとき、いつ着金するかは利率と同じくらい重要です。6社のうち4社が、着金のタイミングを数字で公表していました。
日本生命は、月曜から金曜(祝日を除く)の8時から14時30分までの取引なら当日中に指定口座へ着金し、14時31分以降は翌営業日になると案内しています。送金先がゆうちょ銀行の場合は時間に関係なく2営業日後、土日祝の取引なら3営業日後という例外も書かれています。
第一生命のクイックWebサービスも、月曜から金曜の14時30分までの受付なら当日中、14時30分以降と土日祝の受付なら翌営業日としています。太陽生命は、平日14時30分までに受け付けた取引はその日のうちに登録口座へ着金し、手数料は無料だと案内しています。3社とも区切りが14時30分で一致しています。
大同生命は時刻ではなく書類で区切っていて、「貸付金は、原則として、完備された必要書類を当社が受付けた当日または翌営業日に送金先口座へ着金するよう振込手配します」と書いています。書類を郵送でやり取りする前提の表現です。
住友生命と明治安田は、手続きの流れ(連絡、書類の送付、提出、完了の通知)は公表していますが、何営業日で着金するかは書いていません。明治安田は振込手続の完了後にSMSで知らせるとだけ案内しています。急ぐ場合は、各社の窓口で確認するほかありません。
| 会社 | インターネットの受付時間 | そのほかの経路 |
|---|---|---|
| 第一生命 | 月~金曜日 8:00~21:00、土・日・祝日 9:00~20:00(12月31日~1月3日と5月3日~5日は取扱いなし) | コンタクトセンター、ほけんショップ(現金の取扱いはなく口座振込) |
| 住友生命 | 8:00~23:45 | メール、電話、窓口 |
| 太陽生命 | 8:00~23:45(祝日と12月30日~1月4日は利用不可) | 本社窓口、郵送 |
| 明治安田 | 平日 3:30~翌3:00、土曜 3:30~23:00、日曜 8:00~翌3:00 | 担当者、コミュニケーションセンター、来店窓口 |
| 大同生命 | 公表なし(インターネットサービスの利用は可) | コールセンター 9:00~17:00、担当者、支社、来社 |
| 日本生命 | 公表なし(ホームページから手続き可) | コールセンター。法人はホームページでの返済が利用できない |
法人だけ経路が違う会社がある
ここが法人にとっていちばん効く差です。インターネットで手続きできると書いてあっても、その窓口が個人契約専用のことがあります。
第一生命のクイックWebサービスは、留意事項の最後に「法人のお客さまは当サービスをご利用できません」と明記しています。1回の引出額は50万円以内(1円単位)で、利用できる契約が複数あるときは貸付利率の低い順、利用可能金額の大きい順という優先順位で自動的に選ばれる、という決まりも公表されています。法人は、この経路ではなくコンタクトセンターか窓口を使うことになります。
日本生命は法人向けにもインターネットサービスを用意していて、そこから契約貸付金を借りられます。画面には「インターネットでの1日のご利用限度額は、100万円です」と表示されます。一方で返済方法の欄には「法人のお客様はニッセイホームページでのご返済はご利用になれません。ニッセイコールセンターへご連絡ください」という断り書きが置かれています。借りるのはネットで完結しても、返すときは電話が要るということです。
太陽生命のマイページは「太陽生命の個人保険(個人年金保険)にご加入のお客さま等がご利用いただけるインターネットサービス」と案内されています。法人契約でこの経路が使えるかは、本社窓口か支社で確認してください。住友生命と大同生命は、法人が自社のインターネットサービスを使えるかどうかについて、契約者貸付のページでは触れていません。
明治安田では、変額終身保険を原資にする場合の受付が原則として対面に限られています。理由も公表されていて、商品特性上、貸付後に短期間で元利合計額が解約返戻金を上回ることが多いため、事前に職員から注意点を説明する、という趣旨です。
返済の仕方は3通り。一部返済の充当まで書いてあるのは住友生命
契約者貸付には返済期限がありません。契約が消滅するときまでに精算されれば足ります。そのうえで、途中の返し方は会社によって整理の仕方が違います。
住友生命は、全額返済、一部返済、利息返済の3種類を示し、一部返済の入金額は「貸付応当日時点の貸付元金と経過利息に比例配分して充当」すると書いています。元金から先に充当されるのか、利息から先なのかは、残高の増え方に効いてくる論点です。変額保険と最低保証付変額保険には利息返済の取扱いがないことも明示されています。
大同生命は返済額を1,000円以上、貸付額を5,000円以上100円単位と定めています。太陽生命はコンビニエンスストアの電子バーコードとゆうちょ銀行窓口の払込取扱票という、返す場所まで公表しています。
利息を払わないと、元金が毎年増える
6社に共通しているのは、利息を1年ごとに払い込まなかった場合、その利息を元金に繰り入れるという扱いです。日本生命は「貸付利息は日割りで計算され、毎年の貸付応当日に元金に繰入れられます(1年複利計算)」、明治安田は「貸付金のお利息は毎年貸付応当日に元金に繰り入れられます(1年複利)」と書いています。第一生命の契約者貸付条項では、第5項で1年経過ごとの利息払込を求め、第6項で払い込まれない場合の繰入れを定めています。
追加で借りた場合の扱いも各社で同じ方向です。第一生命の条項第1項は「追加貸付額と追加貸付日現在の既貸付元利金を合算した金額を新たな貸付金とします」としています。明治安田も「それまでの貸付元利金に追加貸付金を合算した金額が新たな貸付元金となります」と書いています。つまり、借り増すたびに利息が乗った後の残高が新しい元金になります。
元利金が解約払戻金を超えると、契約が失効する
契約者貸付でいちばん重い結果はここです。借りた元金と利息の合計が解約払戻金を超えると、保険契約そのものが効力を失います。
第一生命の契約者貸付条項第8項では、超過した場合に会社所定の金額の払込みを求め、その通知を発した日の属する月の翌月末日までに払込みがないときは、その期日の翌日から契約が効力を失うと定めています。
明治安田は、元利合計額が返戻金の額を超える場合に通知し、所定の方法で計算した金額の払込みがないときは、指定した期日の翌日から効力を失うとしています。
大同生命は、貸付金の額と利息の合計額が解約払戻金を超える場合には契約の効力がなくなる、と制度のページの冒頭に注記しています。
保障が消えるうえに、積み上げてきた解約払戻金も残りません。法人契約の場合、役員退職金の原資や事業保障の裏付けとして契約していることが多いので、失効は資金繰り以外のところにも波及します。借りる前に、何年で元利金が解約払戻金に追いつくかを見ておく必要があります。
借りるか、解約するか、ほかで借りるか
契約者貸付は手段のひとつでしかありません。判断の順序を決めておくと、条件の比較がしやすくなります。
図2 法人保険を資金繰りに使うときの判断の順序
- その保険を続ける必要があるかを決める保障が要らなくなっているなら、貸付ではなく解約や払済への変更を先に検討する。
- 解約払戻金の額と、適用される割合を確かめる第一生命と大同生命は公表資料から割合を特定できる。ほかの4社は契約ごとの照会になる。
- 契約日の区分から利率を確かめる古い契約ほど利率が高い。1994年以前の契約なら年5.75%の水準で、ビジネスローンと比べる意味が出てくる。
- 何年で元利金が解約払戻金に届くかを計算する複利で増えるため、残高に余裕があるうちに返す計画を立てる。
- 公的な制度や共済の貸付と並べる小規模企業共済の契約者貸付は年0.9%から年1.5%で、条件が合えばこちらが先になる。
ほかの調達手段と並べるとどこに位置するか
| 手段 | 利率・費用の決まり方 | 審査 | 借りられる額の上限 | 保障・資産への影響 |
|---|---|---|---|---|
| 生命保険の契約者貸付 | 保険の契約日で決まる。6社の公表値は年1.55%から年5.75% | 記載なし | 解約払戻金に所定の割合を掛けた額 | 元利金が解約払戻金を超えると失効 |
| 小規模企業共済の契約者貸付 | 一般貸付けが年1.5%、特別貸付け6種類が年0.9% | 要件の確認あり | 納付済掛金の7割から9割 | 延滞すると掛金が取り崩される |
| 日本政策金融公庫の融資 | 制度ごとの基準利率・特別利率 | あり | 制度ごとの限度額 | 返済が滞れば信用情報に影響 |
| 納税・社会保険料の猶予 | 借入ではない。延滞税・延滞金が軽減される | 要件の審査あり | 猶予を受ける税額まで | 原則1年、延長して通算2年 |
公表の形が会社によって違うので、確認の手間が変わる
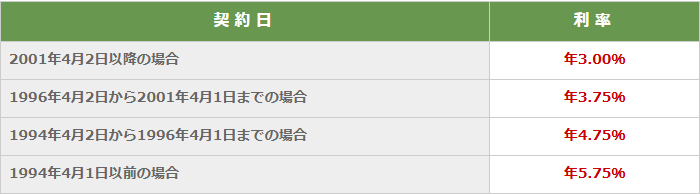
調べる側から見ると、同じ「公表している」でも手間が違います。日本生命、明治安田、大同生命、太陽生命はHTMLの表で、ページを開けばそのまま読めます。住友生命はPDFで、「生命保険契約に関する利率のお知らせ」という1枚の資料に積立利率と並べて載せています。第一生命はよくあるご質問の回答として、利率表を画像で掲載しています。
画像やPDFは、検索しても本文として引っかかりません。自社の契約日の利率を調べるときは、会社名と「契約者貸付 利率」で検索するだけでなく、各社のご契約者向けページから諸利率の一覧をたどるほうが確実です。
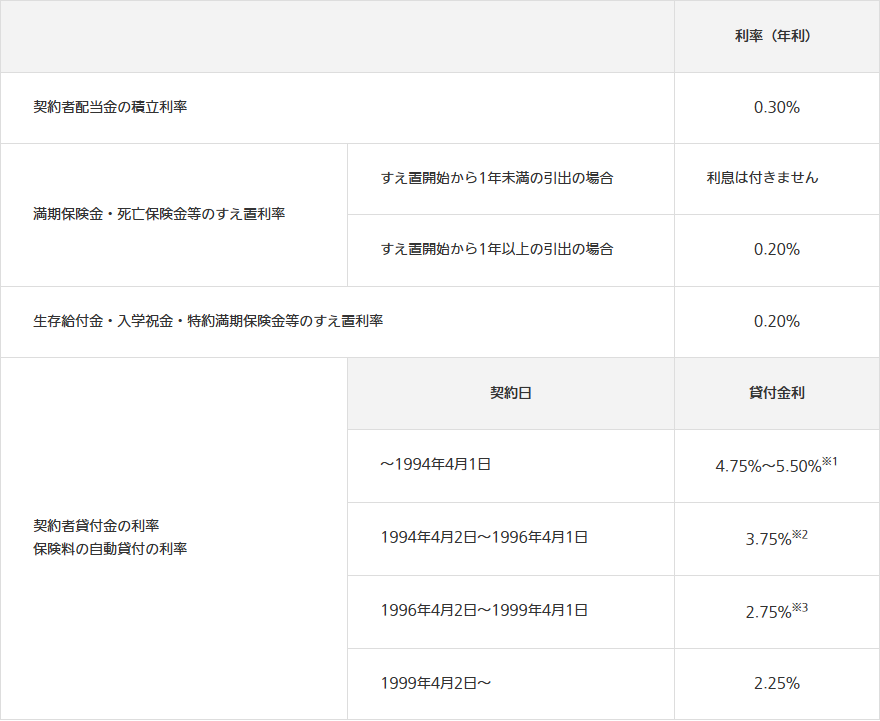
保険料の自動貸付(振替貸付)と混同しない
大同生命と明治安田の利率表は、契約者貸付の利率と「保険料の自動貸付」「保険料振替貸付」の利率を同じ行に載せています。両者は利率が同じでも、始まり方がまったく違います。
契約者貸付は、会社が資金を必要として自分から申し込むものです。自動貸付は、保険料の払込みが期限までにできなかったときに、解約払戻金の範囲内で保険会社が自動的に立て替えて契約を続けさせる仕組みです。決算期に資金が詰まって保険料の引落としができなかった場合、知らないうちに自動貸付が始まっていることがあります。契約者貸付を申し込む前に、すでに自動貸付の残高が乗っていないかを確かめてください。残高は合算され、失効の判定もまとめて行われます。
選ぶときに確認する順序
図3 申し込む前に確かめる5点
- 証券番号と保険種類大同生命は証券番号の2桁目と3桁目のコードで貸付金額の算式が決まる。
- 契約日利率の区分はここで決まる。終身変更制度を使った契約は変更日が基準になる(日本生命)。
- 現在の解約払戻金借りられる上限と、失効までの余裕の両方がここから出る。
- すでにある貸付残高と自動貸付の有無追加貸付は元利金に合算されて新しい元金になる。
- 返済の経路法人はネットで返せない会社がある。窓口の受付時間も会社で違う。
契約者貸付についてよくある質問
審査はありますか
6社の公表ページに、審査という手続きの記載はありません。貸付の原資が自社の解約払戻金で、返済がなければ支払金から差し引かれる仕組みのためです。ただし、保険種類によって取扱いがない契約があり、貸付可能額も契約ごとに決まります。申し込めば必ず希望額を借りられるという意味ではありません。
借りたことが信用情報に載りますか
信用情報機関への登録について触れている公表ページは、6社のなかにありませんでした。登録の有無をここで断定はできません。必要であれば、加入している保険会社へ問い合わせて確かめてください。
返済の期限はいつですか
太陽生命は「基本的に、ご契約の消滅時(解約・満期等)を返済期限として、貸付金の元金と利息をご返済いただく」としています。第一生命の条項も、保険金等の支払時や契約消滅時に支払うべき金額から元利金を差し引くと定めています。期日が来て一括で請求されるタイプの借入ではありません。
法人が倒産手続に入ったらどうなりますか
第一生命の契約者貸付条項第10項は、保険契約者に民事再生手続開始の決定(法人の場合の更生手続開始の決定を含む)がなされたときの扱いを定めています。貸付元利金に相当する額の返還金が生じる限度で保険金額が減額され、その返還金と貸付元利金が相殺されたものとする、という内容です。相殺しても元利金が残る場合は契約を解約すると書かれています。法的整理に入ると、保障が自動的に縮むということです。
途中で保険を払済保険に変えた場合はどうなりますか
払済への変更そのものは各社が手続きとして用意していますが、貸付残高がある状態で変更できるかは契約ごとの取扱いになります。大同生命の貸付金額一覧には、定額払済養老保険や定額払済終身保険について80%以内とする算式が別に示されています。変更を考えている場合は、先に残高の扱いを確認してください。
共済の契約者貸付とは別の制度ですか
別の制度です。小規模企業共済の契約者貸付は中小企業基盤整備機構の制度で、納付済掛金を原資とし、一般貸付けは年1.5%、特別貸付け6種類は年0.9%と公表されています。条件が合うならこちらのほうが低い利率です。詳しくは共済を使った資金調達で整理しています。
この記事の作り方と更新方針
掲載した6社は、法人向け生命保険の取扱いがあり、契約者貸付の条件を自社サイトで公表している会社から選びました。数値はすべて各社の公表ページから取り、いつ取得したかを本文に添えています。広告の有無で順序や評価を決めてはいません。公表されていない項目は推測せず「公表なし」と書いています。
各社の利率は金融情勢によって変わり、適用日も会社で違います。申し込む前に、必ず各社の最新の公表ページで確認してください。利率表の改定が分かった時点で、この比較も更新します。
6社の条件を取った公表ページ(2026年10月28日)
日本生命「ニッセイ法人インターネットサービス 契約貸付金の借入れ」
第一生命「インターネットでのお取引(第一生命クイックWebサービス)」
会社ごとの条件と、判断に使う3本
この記事は条件を横並びにしたものです。自社が契約している会社の細かい条件と、借りる前後に決めることは、次のページで扱っています。