社用車をまとめてリースに切り替えるリースバックは、車両管理の手間を減らす話として説明されることが多いのですが、資金調達の側から見ると論点は1つに絞られます。いくらで買い取ってもらえるのか、です。ここには公表された基準があり、しかも会社によって「時価」と「簿価」に分かれています。同じ車両群でも、どちらの基準かによって手元に入る金額と、その期の損益に出る数字が変わります。三菱オートリースと三菱自動車ファイナンスの公表内容を突き合わせ、何が変わるのかを整理しました。
公表ページで確認できる点
- 三菱オートリースは、所有する全車両を原則時価で買取り、一括してリース契約に切り替えると説明しています。
- 三菱自動車ファイナンスは、所有車両をお客様の簿価で買い取るとしたうえで、車両売却損はもちろん発生しませんと明記しています。
- 同社はあわせて、税法上の規制からファイナンスリースでのご契約はできませんと書いており、切り替え先はメンテナンスリースに限られます。
- 三菱オートリースの契約期間は、リース開始日から5年目の車検到来日の前月末日までの残月数で設定する例が示されています。
- メンテナンスリースの場合に毎月のリース料へ含まれるのは、車両代金・登録諸費用・諸税・各種保険料・点検整備・消耗部品・修理の7項目です。
- 日本カーソリューションズは「所有する車両をNCSが買い受け、その車両をリースに切り替えるシステム」と説明していますが、買取価格の基準は公表ページには書かれていません。
リースバックで最初に決まるのは、いくらで買い取るか
リースバックは、自社で持っている車両をリース会社に売り、同じ車両をそのままリースで使い続ける取引です。資金調達の観点では、売却代金がいくら入るかがすべての出発点になります。そして買取価格の基準は、各社が公表ページに書いています。書き方が「時価」か「簿価」かで、受け取る金額も決算書に出る数字も変わります。
この違いは、リース取引の税務上の区分とは別の話です。売買とされるのか金銭の貸借とされるのかという論点はセール・アンド・リースバックが金銭の貸借とされるのはどんなときかで扱いました。ここで見るのは、その手前にある値付けの基準です。
三菱オートリースは「原則時価」
三菱オートリースのリースバックのページは、次のように書いています。

三菱オートリース「リースバック」(原文)
リースバックとは、お客様が所有する全車両を当社が原則時価で買取り、一括してリース契約に切り替える方法です。車両管理にまつわる業務削減など様々なメリットが期待できます。リースバックならば、古い車両の入替タイミングを持つことなく、車両を使い続けながら、リース化することが可能です。
注目したいのは「全車両」と「一括して」という書き方です。古い車両の入替時期を待たずに、持っている車両をまとめてリースへ移せる、というのがこの会社の説明です。資金調達として考えるなら、まとめて売る分だけ一度に入る金額が大きくなります。
同社は、リース化を急がない選択肢も併記しています。古くなった車両の入替時から順次リース契約に変更していく方法もあり、その間は所有車両のメンテナンスだけを委託することもできる、という案内です。まとまった資金が要らないなら、こちらでも車両管理の手間は減らせます。
三菱自動車ファイナンスは「簿価」
同じ三菱グループでも、三菱自動車ファイナンスの書き方は違います。
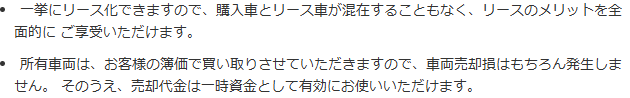
三菱自動車ファイナンス「リースバック」(原文)
所有車両は、お客様の簿価で買い取りさせていただきますので、車両売却損はもちろん発生しません。 そのうえ、売却代金は一時資金として有効にお使いいただけます。
簿価で買い取るのだから売却損は出ない、という説明です。帳簿に載っている金額でそのまま買い取れば、差額が生じないので損も益も出ません。決算書に売却損を出したくない会社にとっては分かりやすい設計です。
同社はリースバックの仕組みそのものについても、「お客様が所有しているクルマを三菱自動車ファイナンス株式会社が簿価で買い取り、その車両をメンテナンスリースに切り替えてご利用いただく方法です」と書いています。買い取りと切り替えが1つの文の中でつながっている点は、三菱オートリースと同じです。
時価と簿価では、手元に入る額が逆転することがある
「時価のほうが高く売れる」と考えるのは早すぎます。時価が簿価を上回っているか下回っているかで、どちらが多く受け取れるかは入れ替わります。
仮の数値で見る、買取基準の違い(金額はいずれも説明のための仮定)
| 項目 | 原則時価で買い取る場合 | 簿価で買い取る場合 |
|---|---|---|
| 公表している会社の例 | 三菱オートリース | 三菱自動車ファイナンス |
| 手元に入る金額 | 時価の額 | 帳簿価額の額 |
| 固定資産売却損益 | 時価と簿価の差が計上される | 公表ページは「車両売却損はもちろん発生しません」と明記 |
| 含み益がある車両 | 手元資金は多くなる | 手元資金は簿価どまり |
| 含み損がある車両 | 手元資金は時価どまり | 手元資金は簿価の分だけ多くなる |
| 決算書への出方 | 売却損益が損益計算書に出る | 売却損益は出ない |
簿価と時価が大きく離れている取引の税務上の扱いは、この記事では断定できません。対価の額が時価から離れている場合に何が問題になるかは、金額・資産の性質・当事者の関係によって変わります。実行の前に税理士へ確認してください。
この記事で引いたのは、各社が公表ページに書いている買取基準だけです。実際の査定額、適用される条件、個別の見積もりは公表されていません。金額は問い合わせて確かめる必要があります。
「ファイナンスリースでは契約できない」と書いてある理由
三菱自動車ファイナンスのページには、リースバックの仕組みの説明に小さな注記が付いています。「(※)税法上の規制からファイナンスリースでのご契約はできません」という一文です。つまり、買い取ったあとに結べるのはメンテナンスリースだけだ、ということになります。
リースバックが税務上どう扱われるかは、契約の形で変わります。資産を担保とした金融取引が目的だと判定されると、売買がなかったものとして金銭の貸借が行われたものとされます。この判定の枠組みは法人税法第64条の2を扱った記事に書きました。リース会社の側が契約の形をあらかじめ限定しているのは、この論点を避けるためと読めます。
リース取引そのものの区分も関係します。リース期間や支払総額の水準によって、所有権移転外ファイナンスリースに当たるかどうかが変わります。判定の線はリース取引の判定は90%だけではなくなったとリース期間は法定耐用年数の70%・60%が線になるにまとめています。
契約期間は、残りの車検までで決まる
リースバックでは、新車から始めるリースと違って、車両ごとに使用済みの期間が違います。三菱オートリースはこの点について、契約期間の設定例を公表しています。初度登録から5年間使用すると仮定し、リース開始日から5年目の車検到来日の前月末日までの残月数を契約期間とする、という考え方です。
| 対象車両 | 導入月 | 車両使用期間 | リース開始日 | リース満了日 |
|---|---|---|---|---|
| ワゴン車 | 2025年1月 | 初度登録から5年(60ヵ月) | 2026年4月1日(初度登録日から15ヵ月経過) | 2029年12月31日 |
| バン | 2023年9月 | 初度登録から5年(60ヵ月) | 2026年4月1日(初度登録日から30ヵ月経過) | 2028年8月31日 |
同じ日にリースを開始しても、導入時期が違えば満了日は別々になります。ワゴン車は約3年9か月、バンは約2年5か月の契約です。同社は「車両それぞれの走行距離、使用年数、使用状況などをもとにして、一台ごとに最適なリース期間、メンテナンス内容をご提案します」と書いており、一律の期間を当てるわけではないことが分かります。
資金調達として見るときは、ここが効いてきます。契約期間が短い車両ほど、同じ金額を受け取っても1か月あたりのリース料は高くなります。買取代金の総額だけでなく、そのあと毎月いくら払うのかを合わせて見る必要があります。
毎月のリース料に何が入るか
メンテナンスリースの場合、月々の支払いには車両代金以外のものが含まれます。三菱オートリースは、含まれる費用を7項目として挙げています。
毎月のリース料に含まれる費用(メンテナンスリースの場合)
車両代金
買い取った車両の価額に相当する部分。契約期間で割り振られます。
登録諸費用
名義がリース会社へ移るため、登録の手続きにかかる費用が発生します。
諸税
自動車税、自動車重量税などが含まれます。自社で納める必要がなくなります。
各種保険料
同社はリースバック契約に任意保険も含められるとしており、保険の内容見直しの相談もできると案内しています。
点検整備
法定点検や定期整備が含まれます。
消耗部品
消耗品の交換が含まれます。
修理
正常な状態で車両を利用する中で発生した場合の修理が含まれます。
含まれないもの
公表ページにはこの7項目が挙げられています。事故によるものや、通常の使用を超える損傷の扱いは個別の契約で確かめてください。
三菱自動車ファイナンスも、リースバックを導入したあとの決算書の変化として、貸借対照表と損益計算書への影響を図で示しています。資産として載っていた車両が落ち、代わりにリース料が費用として並ぶ形になります。
会社によって、公表している情報の粒度が違う
車両のリースバックを扱っている会社は複数あります。ただし、どこまで条件を書いているかには差があります。2026年10月27日に各社の公表ページを確認した結果は次のとおりです。
| 会社 | 買取価格の基準 | 切り替え先のリース | 公表ページに書かれていること |
|---|---|---|---|
| 三菱オートリース | 原則時価 | メンテナンスリース(費用7項目を明示) | 全車両を一括して切り替える方法。契約期間の設定例を2件掲載 |
| 三菱自動車ファイナンス | 簿価 | メンテナンスリースのみ(ファイナンスリース不可と明記) | 車両売却損は発生しない。導入後のB/S・P/Lの変化を図示 |
| 日本カーソリューションズ | 公表ページに記載なし | 記載なし | 所有車両を買い受けてリースに切り替えるシステムである旨のみ |
| 日産フィナンシャルサービス | この記事では確認できなかった | 同左 | リースバックのページは存在するが、本文を取得できなかった |
買取基準を公表しているのは4社のうち2社です。見積もりを取る前の段階で比べられるのは、ここまでだということになります。条件を公表していない会社が不利というわけではなく、個別見積もりで決める方針だと読むのが妥当です。
買い取ってもらう前に確かめること
社用車のリースバックを検討するときの順番
資産を現金化する手段としては、ほかにセール・アンド・リースバックの枠組み全般や、売掛債権・在庫を使う方法もあります。考え方の整理はセール・アンド・リースバックとはとリースを活用した資金繰り改善にまとめています。
よくある質問
| 質問 | 公表ページで確認できること |
|---|---|
| いくらで買い取ってもらえますか | 金額そのものは公表されていません。基準として「原則時価」(三菱オートリース)と「簿価」(三菱自動車ファイナンス)が示されています。 |
| 車両を全部出す必要がありますか | 三菱オートリースは全車両を一括して切り替える方法として説明する一方、入替時から順次リースへ変更する方法も併記しています。 |
| ファイナンスリースにできますか | 三菱自動車ファイナンスは「税法上の規制からファイナンスリースでのご契約はできません」と明記しています。 |
| 売却損は出ますか | 簿価で買い取る場合は「車両売却損はもちろん発生しません」と書かれています。時価で買い取る場合は差額が損益になります。 |
| 契約期間はどう決まりますか | 三菱オートリースは、リース開始日から5年目の車検到来日の前月末日までの残月数で設定する例を示しています。 |
| リース料には何が入りますか | メンテナンスリースの場合、車両代金・登録諸費用・諸税・各種保険料・点検整備・消耗部品・修理の7項目が挙げられています。 |
出典
- 三菱オートリース「リースバック」(2026年10月27日確認)
- 三菱自動車ファイナンス「リースバック – 三菱自動車リース」(2026年10月27日確認)
- 日本カーソリューションズ「リースバック」(2026年10月27日確認)
- 日産フィナンシャルサービス「リースバック」(2026年10月27日にページの存在を確認。本文は取得できなかった)