沖縄公庫の制度ページを開いても、ほとんどの制度には利率が書かれていません。限度額も返済期間も据置期間も載っているのに、金利だけが空欄です。これは記載漏れではなく、沖縄公庫の金利が制度ではなく資金種ごとに決まる仕組みだからです。2026年11月10日に沖縄公庫の最新金利情報を確認し、どの表を見ればよいのか、何で利率が動くのかを整理しました。
沖縄公庫の金利の読み方(令和8年11月10日現在の公表値で確認)
- 利率は制度名ではなく資金種で決まる。同じ制度名でも生業資金と中小企業資金では水準が違う。
- 貸出期間別の基準利率は5区分。期間が長いほど上がる。
- 生業資金・生活衛生資金は基準・無担保(税務申告2期以上)・無担保(創業前・税務申告2期未満)の3段が併記されている。
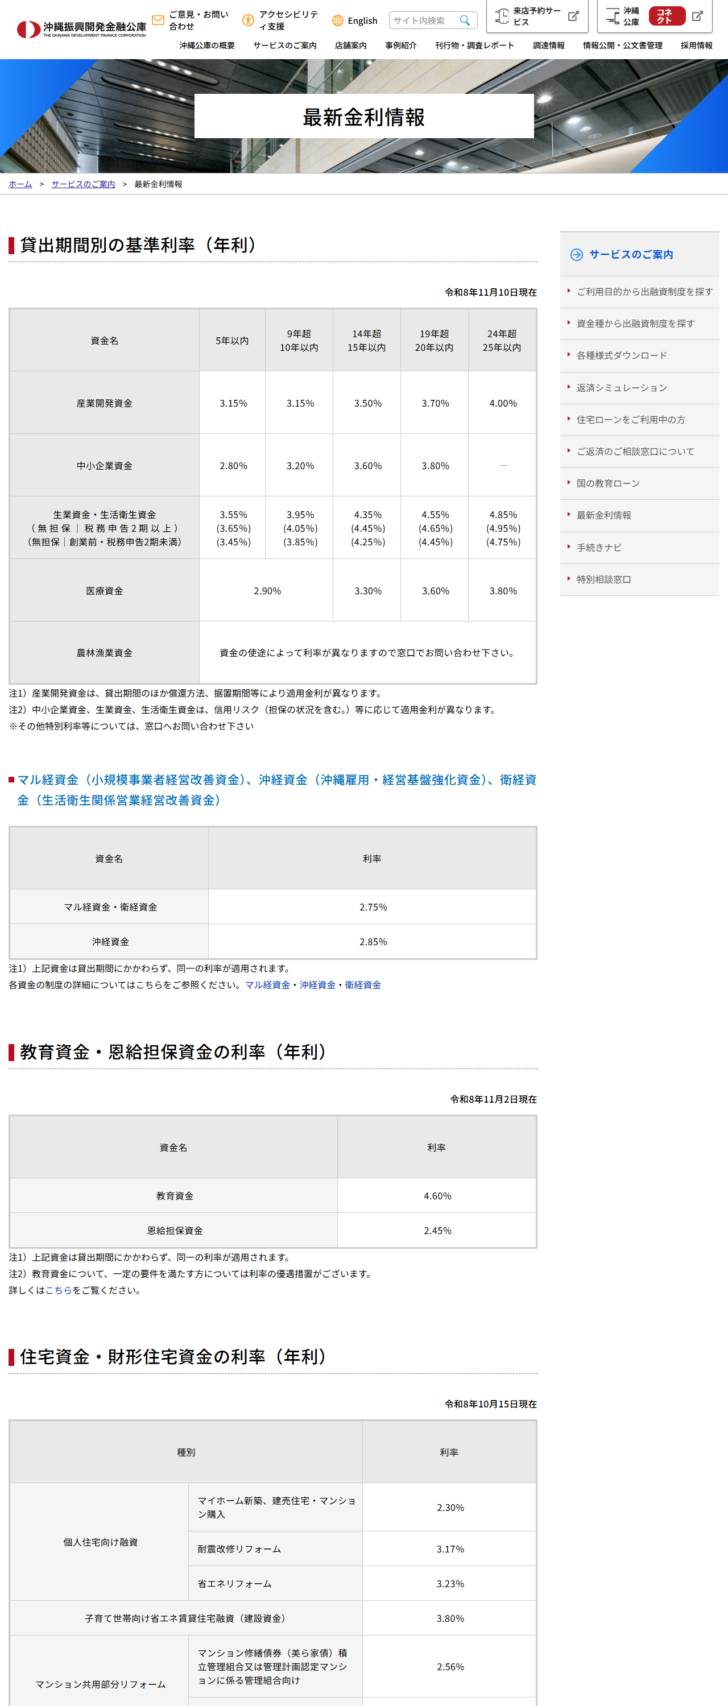
- マル経資金・衛経資金は年2.75%、沖経資金は年2.85%で、貸出期間にかかわらず同一。
- 遅延損害金は年9.10%(令和8年4月1日現在)。
- 金利情報のページは表ごとに基準日が違う。4つの日付が並んでいる。
金利は「資金種」で決まる
沖縄公庫の出融資は資金種で整理されています。事業向けでは生業資金と中小企業資金が中心で、ほかに産業開発資金、医療資金、農林漁業資金、生活衛生資金があります。制度名はこの資金種の上に乗る形で並んでいます。
そのため、制度ページの限度額や返済期間は制度ごとに違っても、利率は資金種の表を見ることになります。たとえば沖縄離島・北部地域振興貸付は生業資金と中小企業資金の両方に置かれており、どちらで借りるかによって基準利率が変わります。制度の一覧と資金種の関係は沖縄公庫の中小企業向け融資の全体像にまとめています。
貸出期間別の基準利率は5区分
最初の表が、事業資金の中心になる貸出期間別の基準利率です。期間は5つに区切られています。
| 資金名 | 5年以内 | 9年超 10年以内 |
14年超 15年以内 |
19年超 20年以内 |
24年超 25年以内 |
|---|---|---|---|---|---|
| 産業開発資金 | 3.15% | 3.15% | 3.50% | 3.70% | 4.00% |
| 中小企業資金 | 2.80% | 3.20% | 3.60% | 3.80% | ― |
| 生業資金・生活衛生資金 | 3.55% | 3.95% | 4.35% | 4.55% | 4.85% |
| 医療資金 | 2.90% | 2.90% | 3.30% | 3.60% | 3.80% |
| 農林漁業資金 | 資金の使途によって利率が異なるため窓口に問い合わせ | ||||
区分の名前に注意が必要です。2つめは「9年超10年以内」で、5年超9年以内がどうなるかはこの表に書かれていません。公庫は貸出期間に応じて適用する区分を決めるため、中間の期間については窓口での確認になります。
中小企業資金だけは24年超25年以内の欄が「―」になっています。表の上では25年の設定がないということです。一方で産業開発資金・生業資金・医療資金には25年の区分があります。
医療資金は5年以内と9年超10年以内がどちらも2.90%で、最初の2区分が同じ水準です。産業開発資金も最初の2区分が3.15%で並んでいます。期間が延びれば必ず上がる、という形にはなっていません。
生業資金の行だけ3段になっている
生業資金・生活衛生資金の行は、他の資金名と見た目が違います。資金名の欄に2行の注記が入り、利率の欄にはカッコ付きの数字が2つ添えられています。
| 区分 | 5年以内 | 9年超 10年以内 |
14年超 15年以内 |
19年超 20年以内 |
24年超 25年以内 |
|---|---|---|---|---|---|
| 基準 | 3.55% | 3.95% | 4.35% | 4.55% | 4.85% |
| 無担保|税務申告2期以上 | 3.65% | 4.05% | 4.45% | 4.65% | 4.95% |
| 無担保|創業前・税務申告2期未満 | 3.45% | 3.85% | 4.25% | 4.45% | 4.75% |
読み取れることが2つあります。1つは、無担保でも基準から大きく離れないこと。差はいずれの期間でも0.10ポイントです。もう1つは、創業前や税務申告2期未満のほうが低く設定されていることです。実績が少ないほうが低いという並びは直感に反しますが、創業期に対する政策的な配慮だと読めます。
創業期の制度としては沖縄創業者等支援貸付があり、新規開業しておおむね7年以内の方も対象に含まれます。
期間にかかわらず同じ利率になる3つの資金
基準利率の表とは別に、貸出期間にかかわらず同一の利率が適用される資金の表があります。マル経資金、沖経資金、衛経資金の3つです。
| 資金名 | 利率 | 正式な制度名 |
|---|---|---|
| マル経資金 | 年2.75% | 小規模事業者経営改善資金 |
| 衛経資金 | 年2.75% | 生活衛生関係営業経営改善資金 |
| 沖経資金 | 年2.85% | 沖縄雇用・経営基盤強化資金 |
この3つは、基準利率の表に出てくるどの数字よりも低い水準です。生業資金の5年以内が3.55%なので、マル経の2.75%とは0.80ポイントの差があります。
ただし、いずれも商工会議所会頭または商工会会長の推薦が前提です。推薦を受けるには経営指導や経営強化指導を受けている必要があり、誰でも使える枠ではありません。
金利を下げる特例制度が並んでいる
中小企業・小規模事業を営む方のページには、資金種ごとに金利の特例制度が列挙されています。制度ページに利率が載っていないのは、こうした特例の組み合わせで実際の利率が決まるからでもあります。
| 特例制度 | 生業資金 | 中小企業資金 |
|---|---|---|
| 赤土等流出防止低利(ちゅら海低利) | あり | あり |
| 沖縄ひとり親支援貸付利率特例制度 | あり | あり |
| 沖縄人材活躍推進貸付利率特例制度 | あり | あり |
| カーボンニュートラル推進投資利率特例制度 | あり | あり |
| 創業支援貸付利率特例制度 | あり | 一覧に記載なし |
| 賃上げ貸付利率特例制度 | あり | 一覧に記載なし |
| 沖縄特区等無担保貸付利率特例制度 | 一覧に記載なし | あり |
| 公庫融資借換特例制度 | 一覧に記載なし | あり |
いちばん沖縄らしいのが、赤土等流出防止低利(ちゅら海低利)です。公庫の説明は「『沖縄県赤土等流出防止条例』が適用される事業で、赤土等の流出を条例の基準値以下(100mg/ℓ)に抑える方には、金利の優遇を行っております」です。具体的な数値基準が示されている珍しい特例です。
沖縄人材活躍推進貸付利率特例制度は、キャリアアップ助成金・人材開発支援助成金・業務改善助成金のいずれかを受けた方、沖縄県の所得向上応援企業認証制度や人材育成企業認証制度の認証を受けた方、奨学金返還支援事業の助成を受けた方などが対象とされています。助成金の受給が金利の優遇につながる設計です。
賃上げ貸付利率特例制度は「雇用者給与等支給額の総額が最近の決算期と比較して2.5%以上増額する見込みのある方」が対象とされています。数値の条件が明示されている特例の1つです。
ただし、どの特例でどれだけ下がるのかは、一覧には書かれていません。公庫は基準利率の表の下に「その他特別利率等については、窓口へお問い合わせ下さい」と添えています。
担保の状況が金利に影響する
基準利率の表には2つの注記が付いています。
注1)産業開発資金は、貸出期間のほか償還方法、据置期間等により適用金利が異なります。
注2)中小企業資金、生業資金、生活衛生資金は、信用リスク(担保の状況を含む。)等に応じて適用金利が異なります。
注2の「担保の状況を含む」が実務上は効きます。沖縄固有の制度の多くは担保・保証人の欄が「お客さまのご希望を伺いながらご相談させていただきます」となっており、要否が決まっていません。無担保にすれば金利が上がる可能性があるという関係です。
注1の「償還方法、据置期間等により」も見落としやすい点です。産業開発資金については、期間を短くしても据置の取り方によって適用金利が変わると書かれています。据置期間は国際物流拠点産業集積地域等特定地域振興資金貸付のように制度ごとに違うため、組み合わせで条件が変わります。
担保・保証人に関する特例もある
金利そのものではありませんが、負担に直結する特例として経営者保証免除特例制度があります。沖縄公庫は生業資金の「担保・保証人に関する特例制度」として、これを一覧に載せています。
| 項目 | 内容 |
|---|---|
| 制度の内容 | 一定の要件を満たす場合に、経営者の保証を免除する制度 |
| 融資限度額 | 適用した貸付制度の限度額 |
| 返済期間 | 適用した貸付制度の返済期間以内 |
| 据置期間 | 適用した貸付制度の据置期間以内 |
限度額も期間も据置も、適用した貸付制度の条件がそのまま引き継がれます。保証の部分だけを外す仕組みです。「一定の要件を満たす場合」とあり、その要件の中身は一覧には書かれていませんでした。
経営者保証を外せるかどうかは、金利の0.1ポイントよりも経営に効く場合があります。基準利率の注記にある「信用リスク(担保の状況を含む。)」との関係もあるため、保証を外すことで金利がどう動くかは窓口での確認が要ります。
期間を1区分延ばすと何ポイント上がるか
返済期間を決めるときは、毎回の返済額だけでなく、区分が上がることによる利率の差も見る必要があります。5年以内を基準に、各区分がどれだけ高いかを並べました。
| 貸出期間 | 中小企業資金 | 生業資金・生活衛生資金 | 産業開発資金 | 医療資金 |
|---|---|---|---|---|
| 9年超10年以内 | +0.40 | +0.40 | ±0.00 | ±0.00 |
| 14年超15年以内 | +0.80 | +0.80 | +0.35 | +0.40 |
| 19年超20年以内 | +1.00 | +1.00 | +0.55 | +0.70 |
| 24年超25年以内 | 区分なし | +1.30 | +0.85 | +0.90 |
中小企業資金と生業資金は上がり方が揃っていて、10年で0.40ポイント、15年で0.80ポイント、20年で1.00ポイントです。産業開発資金と医療資金は10年までが同じ利率で、上がり方も緩やかです。
設備資金の返済期間が20年以内まで取れる制度は多くありますが、20年にすれば1.00ポイント高い区分に入ります。据置期間を使って返済開始を遅らせるのと、期間そのものを延ばすのは別の判断だと分けて考えると、組み立てやすくなります。
事業以外の資金の利率
同じページには、事業資金以外の利率も載っています。沖縄公庫が住宅も教育も1つの窓口で扱うため、1ページにまとまっています。
| 資金・種別 | 利率 | 基準日 |
|---|---|---|
| 教育資金 | 4.60% | 令和8年11月2日現在 |
| 恩給担保資金 | 2.45% | 令和8年11月2日現在 |
| 個人住宅向け融資(マイホーム新築、建売住宅・マンション購入) | 2.30% | 令和8年10月15日現在 |
| 個人住宅向け融資(耐震改修リフォーム) | 3.17% | 令和8年10月15日現在 |
| 個人住宅向け融資(省エネリフォーム) | 3.23% | 令和8年10月15日現在 |
| 子育て世帯向け省エネ賃貸住宅融資(建設資金) | 3.80% | 令和8年10月15日現在 |
| マンション共用部分リフォーム(美ら家債積立管理組合・管理計画認定マンション) | 2.56% | 令和8年10月15日現在 |
| マンション共用部分リフォーム(上記以外の管理組合) | 2.76% | 令和8年10月15日現在 |
| 災害復興住宅融資(建設・購入・補修資金) | 1.70% | 令和8年10月15日現在 |
| 財形住宅融資 | 2.93% | 令和8年10月15日現在 |
教育資金と恩給担保資金は、貸出期間にかかわらず同一の利率が適用されます。教育資金については「一定の要件を満たす方については利率の優遇措置がございます」という注記が付いています。
住宅資金には団体信用生命保険の扱いが利率に反映されます。公庫の注記によれば、表の利率は団体信用生命保険(一般)に加入した場合のもので、ペア連生なら+0.18%、三大疾病付なら+0.24%が加算されます。健康上の理由等により加入しない場合は0.20%引き下げられます。
遅延損害金は年9.10%
金利情報のページの最後に、遅延損害金の割合が載っています。令和8年4月1日現在で年9.10%です。
基準利率がもっとも高い生業資金の24年超25年以内でも4.85%なので、遅れたときの負担は通常の2倍近い水準になります。据置期間をどう取るかを考えるときには、返済が始まった後に払いきれるかという視点が要ります。
ページの中で基準日が4つに分かれている
見落としやすいのが、表ごとに基準日が違うことです。同じページを開いていても、数字の鮮度が揃っていません。
| 表 | 基準日 |
|---|---|
| 貸出期間別の基準利率 | 令和8年11月10日現在 |
| マル経資金・沖経資金・衛経資金 | 令和8年11月10日現在 |
| 教育資金・恩給担保資金 | 令和8年11月2日現在 |
| 住宅資金・財形住宅資金 | 令和8年10月15日現在 |
| 遅延損害金の割合 | 令和8年4月1日現在 |
事業資金の基準利率は更新が早く、住宅資金は間隔が空いています。他サイトの記事で見た数字をそのまま信じず、どの表の、いつ時点の数字かを確かめる必要があります。
よくある質問
Q. 制度ページに利率が書かれていないのはなぜですか。
A. 沖縄公庫の金利は制度ではなく資金種ごとに決まり、さらに信用リスクや特例制度で動くためだと読めます。公庫は「金利等の詳細な条件については、窓口にご相談ください」としています。
Q. 5年超9年以内で借りる場合の利率はどうなりますか。
A. 表の区分は5年以内の次が9年超10年以内です。中間の期間の扱いは公表されていないため、窓口で確認してください。
Q. 無担保だと金利は上がりますか。
A. 生業資金・生活衛生資金では無担保(税務申告2期以上)が基準より0.10ポイント高く設定されています。一方、無担保(創業前・税務申告2期未満)は基準より0.10ポイント低い設定です。
Q. いちばん低い利率はどれですか。
A. 事業向けでは、期間にかかわらず同一のマル経資金・衛経資金の年2.75%が表のなかでもっとも低い水準です。ただし商工会議所・商工会の推薦が必要です。
Q. 特例制度で何%下がりますか。
A. 下げ幅は一覧に書かれていません。公庫は窓口への問い合わせを案内しています。
Q. 返済が遅れたらどうなりますか。
A. 遅延損害金の割合は令和8年4月1日現在で年9.10%と公表されています。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 各特例制度の優遇幅 | 一覧に数値の記載がない |
| 5年超9年以内など中間の期間の扱い | 表に区分がない |
| 信用リスクの評価方法 | 公表されていない |
| どの制度にどの資金種が適用されるかの判断基準 | 制度ページに記載がない |
| 返済方法(元金均等か元利均等か) | 金利情報のページには記載がない |
まとめ
沖縄公庫では、利率が制度ではなく資金種に紐づいています。事業資金なら、まず貸出期間別の基準利率の表で自分の資金種と期間の交点を見るのが出発点です。中小企業資金は5年以内2.80%から19年超20年以内3.80%、生業資金・生活衛生資金は5年以内3.55%から24年超25年以内4.85%という水準で、同じ制度名でも資金種が変われば1ポイント近く動きます。マル経資金・衛経資金の年2.75%と沖経資金の年2.85%は期間にかかわらず同一ですが、商工会議所・商工会の推薦が前提です。表の数字は基準であって、信用リスクや担保の状況、各種の特例制度で実際の利率は変わります。遅延損害金は年9.10%です。そして表ごとに基準日が違うので、どの時点の数字かを必ず確かめてください。