事業資金を借りるとき、担保に出せる不動産がない、代表者個人で保証を背負いたくない、という場面は珍しくありません。沖縄公庫の制度を一覧で見ると、担保・保証人の欄の書き方が3通りに分かれています。「不要です」と言い切るもの、「無担保・無保証」と書くもの、「ご希望を伺いながらご相談」とするものです。2026年11月10日に沖縄公庫の公表資料を確認し、無担保・無保証で借りられるルートを整理しました。
沖縄公庫で担保・保証人なしで借りるルート(2026年11月10日に公表資料で確認)
- 小規模事業者経営改善資金(マル経)と沖縄雇用・経営基盤強化資金(沖経)は、どちらも「担保・保証人は不要です」と明記。限度額はいずれも2,000万円。
- 2つの違いは従業員数。マル経は20人以下(商業・サービス業5人以下)、沖経は21人以上30人以下(商業・サービス業6人以上10人以下)。
- 挑戦支援資本強化特別貸付(資本性ローン)は無担保・無保証。生業資金で7,200万円、中小企業資金で15億円。
- 経営者保証免除特例制度は、一定の要件を満たす場合に経営者の保証だけを外す仕組み。
- 沖縄固有の制度の多くは担保・保証人が「ご相談」で、要否が決まっていない。
- 無担保だと生業資金の利率は基準より0.10ポイント高い(創業前・税務申告2期未満は0.10ポイント低い)。
「不要です」と言い切っている制度は2本
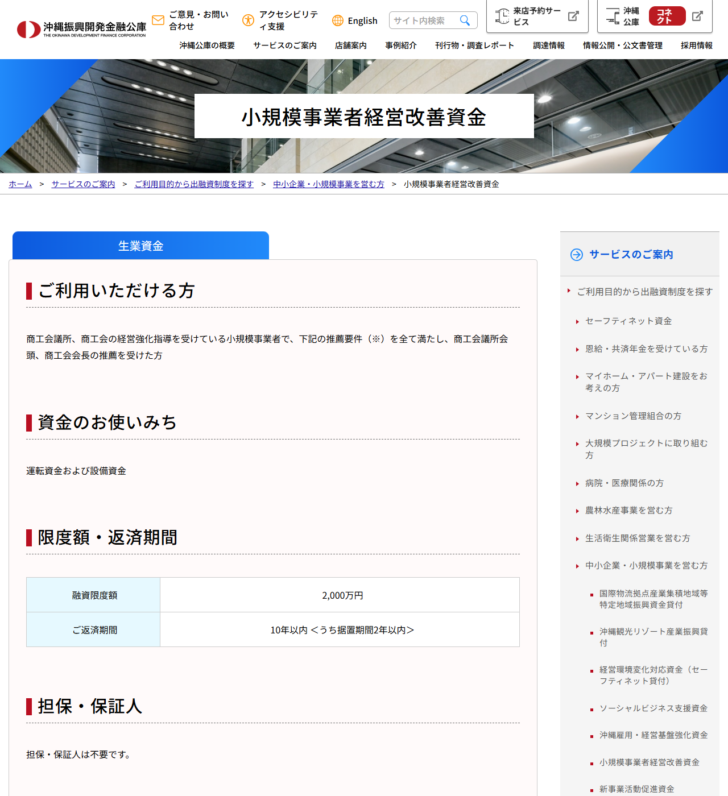
制度詳細ページの担保・保証人の欄に「担保・保証人は不要です。」と書かれているのは、小規模事業者経営改善資金と沖縄雇用・経営基盤強化資金です。どちらも商工会議所または商工会の推薦を前提とした制度です。
| 項目 | 小規模事業者経営改善資金 | 沖縄雇用・経営基盤強化資金 |
|---|---|---|
| 通称 | マル経資金 | 沖経資金 |
| 融資限度額 | 2,000万円 | 2,000万円 |
| ご返済期間 | 10年以内(うち据置期間2年以内) | 10年以内(うち据置期間2年以内) |
| 資金のお使いみち | 運転資金および設備資金 | 運転資金および設備資金 |
| 利率 | 年2.75% | 年2.85% |
| 推薦 | 商工会議所会頭・商工会会長 | 商工会議所会頭・商工会会長 |
| 資金種 | 生業資金 | 生業資金 |
限度額も期間も据置も同じです。利率は0.10ポイントだけマル経のほうが低く設定されています。どちらも貸出期間にかかわらず同一の利率が適用される枠で、利率の仕組みは沖縄公庫の金利の決まり方にまとめています。
2本の違いは従業員数だけ
条件がここまで揃っていると、どちらを使うのか迷います。分かれ目は規模要件です。両方の制度ページに、商工会法第2条に規定する商工業者であることと、従業員数の条件が書かれています。
| 主たる事業 | マル経(小規模事業者) | 沖経(特定規模事業者) |
|---|---|---|
| 商業・サービス業以外 | 20人以下 | 21人以上30人以下 |
| 商業またはサービス業 (宿泊業・娯楽業を除く) |
5人以下 | 6人以上10人以下 |
| 情報通信業、老人福祉・介護事業 | 5人以下 | 6人以上15人以下 |
切れ目がきれいに連続しています。マル経の上限のすぐ上から沖経が始まる形で、どちらかにしか当たりません。人数が増えてマル経を卒業しても、沖経が受け皿になります。
情報通信業と老人福祉・介護事業だけは、沖経の上限が15人まで広がります。この2業種は人手の必要量が他と違うという扱いです。沖経の詳細は沖縄雇用・経営基盤強化資金の条件で説明しています。
ほかの推薦要件は、どちらの制度も同じ構成です。指導要件は原則6か月以上前から(マル経は経営改善普及事業に基づく経営指導、沖経は沖縄雇用・経営基盤強化事業に基づく経営強化指導)、居住要件は同一推薦団体の地区内で最近1年以上、業種要件は商工業者かつ非対象業種でないこと、納税要件は所得税・法人税・事業税・県民税または市町村民税を原則完納していることです。
推薦が取れない場合の別ルート:資本性ローン
商工会議所・商工会の推薦という条件は、半年の実績が前提になるため、すぐには動けません。推薦によらない無担保・無保証の枠として、挑戦支援資本強化特別貸付(資本性ローン)があります。
| 項目 | 生業資金 | 中小企業資金 |
|---|---|---|
| 融資限度額 | 7,200万円 | 15億円 |
| ご返済期間 | 5年1ヵ月以上20年以内 | 5年1ヵ月、6年から20年までの各年 |
| ご返済方法 | 期限一括返済(利息は毎月払) | 期限一括返済(利息は毎月払) |
| 担保・保証人 | 無担保・無保証 | 無担保・無保証 |
生業資金の側の対象は「創業・新事業展開・海外展開・事業再生・ソーシャルビジネス等に取り組む方であって、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方」です。中小企業資金の側は「創業・新事業展開・海外展開・事業再生等に取り組む方であって、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方」とされています。
注意したいのは返済方法です。期限一括返済なので、満期まで元金を返しません。その間は毎月利息を払い続け、最後にまとめて返すことになります。毎月の負担は軽くなりますが、満期時に元金を用意するか借り換えるかの手当てが要ります。
公庫はこの貸付について、借入金が劣後特約により法的倒産手続時には民間金融機関等の債務に劣後し、金融機関の資産査定上は自己資本とみなすことができるため、民間金融機関からの円滑な資金調達が期待されると説明しています。借入れでありながら、民間金融機関の評価では自己資本に近い扱いになるという設計です。
保証だけを外す「経営者保証免除特例制度」
担保も保証も両方いらない制度は限られますが、保証だけを外す道は別にあります。沖縄公庫は生業資金の担保・保証人に関する特例制度として、経営者保証免除特例制度を掲げています。
制度の内容は「一定の要件を満たす場合に、経営者の保証を免除する制度です」とされ、融資限度額は適用した貸付制度の限度額、返済期間は適用した貸付制度の返済期間以内、据置期間は適用した貸付制度の据置期間以内です。つまり元の制度の条件をそのまま使いながら、経営者保証の部分だけを外す仕組みです。
この特例を使えば、たとえば沖縄創業者等支援貸付の7,200万円という枠を保ったまま、代表者の個人保証を外せる可能性があります。ただし「一定の要件」の中身は一覧には書かれていませんでした。
「ご相談」と書かれた制度はどう読むか
沖縄固有の制度の多くは、担保・保証人の欄が「お客さまのご希望を伺いながらご相談させていただきます。」となっています。
| 制度 | 記載 | 限度額(生業資金) |
|---|---|---|
| 沖縄創業者等支援貸付 | ご相談 | 7,200万円 |
| 沖縄観光リゾート産業振興貸付 | ご相談 | 7,200万円 |
| 沖縄離島・北部地域振興貸付 | ご相談 | 7,200万円 |
| 国際物流拠点産業集積地域等特定地域振興資金貸付 | ご相談 | 7,200万円 |
| 沖縄雇用・経営基盤強化資金 | 不要 | 2,000万円 |
「ご相談」は、要るとも要らないとも決まっていないという意味に読めます。無担保で通る場合もあれば、担保を求められる場合もあるということです。金額の大きい制度ほどこの書き方になっており、2,000万円の枠では不要、7,200万円の枠では相談、という分かれ方をしています。
この違いは、申込の順序に影響します。担保を出せないことが前提なら、まず不要と明記された制度の要件に当たるかを見て、当たらなければ「ご相談」の制度で条件の提示を受ける、という進め方になります。
無担保にすると金利は上がるのか
基準利率の表の下には、中小企業資金・生業資金・生活衛生資金について、信用リスク(担保の状況を含む。)等に応じて適用金利が異なるという注記が添えられています。担保の有無が金利に影響することが明示されています。
生業資金・生活衛生資金の行には、無担保の場合の利率が具体的に併記されています。
| 貸出期間 | 基準 | 無担保 (税務申告2期以上) |
無担保 (創業前・税務申告2期未満) |
|---|---|---|---|
| 5年以内 | 3.55% | 3.65% | 3.45% |
| 9年超10年以内 | 3.95% | 4.05% | 3.85% |
| 19年超20年以内 | 4.55% | 4.65% | 4.45% |
差はどの期間でも0.10ポイントです。無担保にすることで上がる幅は限定的だと読めます。むしろ注目すべきは、創業前または税務申告2期未満の無担保が基準より低いことです。実績が浅い段階の無担保のほうが有利な設定になっています。
なお中小企業資金の行にはカッコ付きの併記がありません。無担保の場合にどう変わるかは、表からは読み取れませんでした。
特区・地域制度に当たるなら無担保の特例もある
中小企業資金には、沖縄特区等無担保貸付利率特例制度が用意されています。公庫の説明は「国又は県の施策に基づく特区・地域制度において対象事業種等を営む方のうち、新たな事業所の設置や耐震対策を行う方には、金利の優遇を行っております」です。
制度名に「無担保貸付」が入っているとおり、無担保であることを前提にした利率の特例です。特区・地域制度の対象になる事業なら、無担保でも金利面の手当てがあるということになります。
対象になる特区・地域制度の範囲は、この一覧には書かれていません。国際物流拠点産業集積地域や産業イノベーション促進地域といった沖縄振興特別措置法の枠組みがこれに当たるかどうかは、窓口での確認が要ります。
2,000万円という上限をどう見るか
担保も保証も不要と明記された2制度は、どちらも限度額が2,000万円です。沖縄固有の他の制度が生業資金で7,200万円、中小企業資金で7億2,000万円であることを考えると、小さい枠です。
| 担保・保証人の記載 | 該当する枠 | 限度額 |
|---|---|---|
| 不要と明記 | マル経資金、沖経資金 | 2,000万円 |
| 無担保・無保証 | 挑戦支援資本強化特別貸付(生業資金) | 7,200万円 |
| 無担保・無保証 | 挑戦支援資本強化特別貸付(中小企業資金) | 15億円 |
| ご相談 | 沖縄固有の制度4本(生業資金) | 7,200万円 |
| ご相談 | 沖縄固有の制度4本(中小企業資金) | 7億2,000万円 |
金額だけを並べると、無担保・無保証の資本性ローンが突出しています。ただし返済方法が期限一括なので、通常の設備投資の資金として同列に比べられるものではありません。毎月元金を返していく形で無担保を求めるなら、実質的な上限は2,000万円だと見ておくのが現実的です。
2,000万円でできることを具体的に考えると、機械設備の導入、店舗の改装、人を採るための当面の運転資金あたりが収まります。土地を取得して建物を建てるような投資には届きません。その規模になると、担保を出すか、経営者保証免除特例制度の要件に当たるかを探ることになります。
据置2年をどう組み合わせるか
マル経と沖経はどちらも返済期間10年以内で、うち据置期間が2年以内です。無担保で借りられるうえに、最初の2年は元金の返済を待ってもらえる組み方ができます。
据置を使うと、元金を返す期間が8年に縮みます。2,000万円を借りて据置2年を取れば、元金は8年で返すことになり、1回あたりの負担は据置なしの場合より重くなります。それでも最初の2年の資金繰りを守れることには意味があります。
注意したいのは、据置期間中も利息は発生することです。年2.75%なら2,000万円に対して年55万円、年2.85%なら年57万円が利息として出ていきます。元金が減らない2年間、この金額を払い続ける計算になります。
据置を何年取るかは、資金が効き始める時期を見て決める判断です。設備の稼働や採用した人の戦力化に2年かかるなら据置2年が合いますが、半年で効くなら据置を短くして元金の返済を早く始めたほうが利息は軽くなります。
どのルートから当たるか
1. 従業員数が30人以下なら、まずマル経か沖経。限度額2,000万円で足りるなら、担保も保証も不要と明記されている唯一の道です。ただし商工会議所・商工会の指導を原則6か月以上受けている必要があります。
2. 2,000万円では足りないなら、経営者保証免除特例制度を確認する。元の制度の限度額を保ったまま、経営者保証を外せる可能性があります。
3. 創業や新事業展開なら、資本性ローンを検討する。無担保・無保証で生業資金なら7,200万円まで。ただし期限一括返済なので、満期時の手当てが前提になります。
4. どれにも当たらないなら、「ご相談」の制度で条件の提示を受ける。担保を出せない前提をはじめに伝えておくと、話が早くなります。
担保・保証人の要否を最終的に決めるのは公庫です。この記事は公表資料を整理したもので、審査の結果を示すものではありません。
数値は2026年11月10日時点の公表値です。利率は令和8年11月10日現在のものです。
よくある質問
Q. マル経と沖経は併用できますか。
A. 併用の可否は制度ページに記載がありませんでした。規模要件が重ならないため、どちらか一方に当たる形になります。
Q. 推薦をもらうまでにどのくらいかかりますか。
A. 指導要件が原則6か月以上前からとなっているため、指導を受け始めてから半年は必要だと読めます。
Q. 資本性ローンは本当に無保証ですか。
A. 一覧の担保・保証人の欄は「無担保・無保証」です。ただし対象者の条件があり、誰でも使えるわけではありません。
Q. 経営者保証免除特例制度の要件は何ですか。
A. 一覧には「一定の要件を満たす場合に」とあるだけで、要件の中身は書かれていませんでした。
Q. 無担保だと審査は厳しくなりますか。
A. 審査の基準は公表されていません。公庫は「審査の結果により、ご希望に沿えない場合がございます」と注記しています。
Q. 担保を出せば金利は下がりますか。
A. 生業資金・生活衛生資金では、無担保(税務申告2期以上)が基準より0.10ポイント高い設定です。担保の状況が適用金利に影響することは注記で示されています。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 経営者保証免除特例制度の「一定の要件」 | 一覧に記載がない |
| 中小企業資金の無担保時の利率 | 基準利率の表にカッコ付きの併記がない |
| 沖縄特区等無担保貸付利率特例制度の対象となる特区・地域制度の範囲 | 一覧に記載がない |
| 資本性ローンの審査基準と実績 | 公表されていない |
| 「ご相談」の制度で無担保になる条件 | 公表されていない |
まとめ
沖縄公庫で担保・保証人なしに借りる道は、大きく3つあります。1つめは小規模事業者経営改善資金と沖縄雇用・経営基盤強化資金で、どちらも制度ページに「担保・保証人は不要です」と明記され、限度額2,000万円・返済期間10年以内(うち据置期間2年以内)です。違いは従業員数だけで、マル経は20人以下(商業・サービス業5人以下)、沖経は21人以上30人以下(商業・サービス業6人以上10人以下、情報通信業と老人福祉・介護事業は6人以上15人以下)です。2つめは挑戦支援資本強化特別貸付で、無担保・無保証ながら期限一括返済という別の性格を持ちます。3つめが経営者保証免除特例制度で、元の制度の限度額と期間を保ったまま経営者保証だけを外します。それ以外の沖縄固有制度は担保・保証人が「ご相談」で、要否が決まっていません。担保を出せないことが前提なら、まず不要と明記された制度の要件に当たるかを確かめるところから始めてください。