JA三井リースオートの「リースバック」は、現在所有しているすべての社用車を帳簿価格(簿価)で一括して買い取り、そのままリース車両として利用できるようにするサービスです。リース期間は車両ごとに代替基準や車検有効期間をもとに個別設定されます。2026年11月18日にJA三井リースオート公式サイトで確認した内容をもとに整理します。
先に要点(2026年11月18日にJA三井リースオート公式サイトで確認)
- 買取価格は帳簿価格(簿価)。三菱自動車ファイナンスと同じ基準で、時価buyback の三菱オートリースとは異なる。
- 対象は「現在お客様が所有されているすべてのお車」。全車両一括での買取が前提。
- リース期間は車両ごとに、代替基準(経過年数・走行距離)や車検有効期間を踏まえて個別に設定される。
- 公式ページはメリットを5点、具体的に明記している。固定資産の流動化による財務内容の改善にも言及している。
- 料率・審査期間・必要書類の具体的な数値は公式ページに記載がなく非公開。
JA三井リースオートのリースバックとは(結論)
社用車の保有台数がある程度まとまって多い企業ほど検討する価値がある選択肢です。JA三井リースオートは公式サイトで、リースバックを次のように説明しています。「今お持ちの車両をそのままリース化。管理業務を一挙に削減します。」「現在お客様が所有されているすべてのお車をJA三井リースオートが帳簿価格で一括して買い取り、そのままリース車両としてご利用いただく方式です。」つまり、社用車を保有している企業が、その車両を手放すことなく、所有からリースへ契約形態を切り替えながら、簿価相当の資金を確保できる仕組みです。JA三井リースオートは「JA三井リースグループ」の一員で、オートリース事業を専門に手がけています。
サービス概要
| 項目 | 内容 |
|---|---|
| 対象資産 | 所有する社用車(全車両を一括で買取) |
| 買取価格の基準 | 帳簿価格(簿価) |
| 切替先の契約 | リース契約 |
| 契約期間 | 車両ごとに個別設定(代替基準・車検有効期間で決定) |
| 手続き中の車両利用 | そのまま使用可能 |
| 公式明記のメリット | 5点(管理業務軽減・財務内容改善・コスト平準化・売却代金活用・継続使用可) |
| 料率・手数料 | 非公開 |
| 対象事業者 | 法人限定か個人事業主も可かの記載なし(確認できなかった) |
公式ページで確認した内容
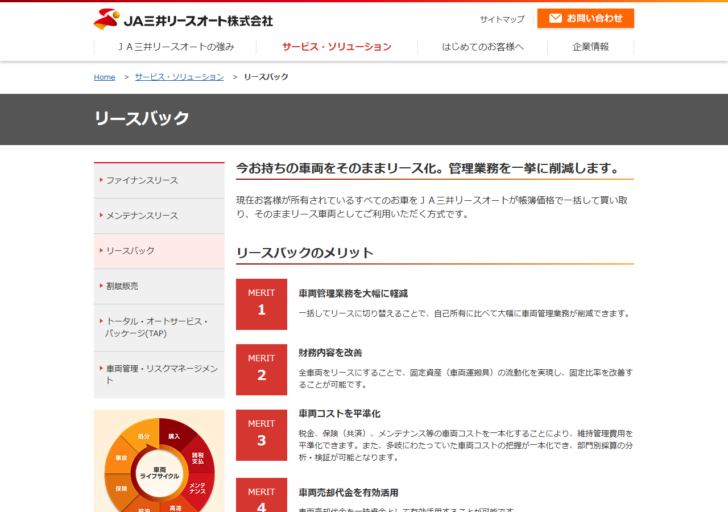
公式ページは、リースバックのメリットを次の5点で説明しています。(1)一括してリースに切り替えることで、自己所有に比べて大幅に車両管理業務が削減できる。(2)全車両をリースにすることで、固定資産(車両運搬具)の流動化を実現し、固定比率を改善することが可能。(3)税金、保険(共済)、メンテナンス等の車両コストを一本化することにより、維持管理費用を平準化でき、多岐にわたっていた車両コストの把握が一本化でき、部門別採算の分析・検証が可能になる。(4)車両売却代金を一時資金として有効活用することが可能。(5)リースバック手続き中も車両はそのまま使用できるので、業務に支障をきたすことはない。
このうち(2)は、他の2社(三菱オートリース、三菱自動車ファイナンス)の公式ページには明記されていなかった観点です。固定資産を流動化することで、総資産に対する固定資産の割合(固定比率)が下がり、財務指標上の見栄えが改善する可能性がある、という財務面のメリットを前面に出しているのが特徴です。
5つのメリットを言い換えると、実務でどう効くか
公式ページが挙げる5つのメリットは、それぞれ効果が及ぶ範囲が違います。(1)の「車両管理業務の削減」は、総務・管理部門の作業時間という実務上の負担に効きます。異なる時期に購入した車両が混在していると、車検・税金・保険の更新時期もバラバラになり、管理台帳の維持だけでも手間がかかりますが、リース契約に一本化すればこの手間がリース会社側に移ります。
(2)の「固定比率の改善」は、前述のとおり貸借対照表上の見え方に効きます。(3)の「車両コストの平準化」は、月によって支出額が変動しやすい車検・修理費用が、毎月定額のリース料に組み替えられることで、資金繰りの予測が立てやすくなるという効果です。(4)の「売却代金の活用」は、損益計算書ではなくキャッシュフローに直接効く、もっとも分かりやすい資金調達効果です。(5)の「継続使用可能」は、リースバックの手続き中に業務が止まらないという、実行のしやすさに関わる安心材料です。5つのメリットは互いに独立しておらず、どれを重視するかによって、このサービスの評価は変わってきます。
向いている利用者・向いていない利用者
向いている
部門別の車両コスト管理を見直したい企業
税金・保険・メンテナンス費用が一本化され、部門別の採算分析・検証がしやすくなると公式に明記されている。
向いている
財務指標(固定比率)の改善を図りたい企業
固定資産(車両運搬具)の流動化により、固定比率の改善が見込めるとしている。決算書の見え方を重視する企業に向く。
向いていない
車両の時価が簿価を大きく上回っている企業
簿価買取のため、時価のほうが高い車両では、時価buyback の三菱オートリースのほうが手取りが多くなる可能性がある。
向いていない
一部の車両だけをリースバックしたい企業
公式ページは「現在お客様が所有されているすべてのお車」を対象としており、一部車両だけを対象にできるかどうかの記載がない。
向いている
車種・用途がバラバラな車両を多数抱える企業
営業車・配送車・役員車など用途の異なる車両が混在していても、リース期間を車両ごとに個別設定できるため、まとめて管理を一本化しやすい。
向いていない
料率・審査期間を事前に数値で比較したい企業
料率・審査期間の具体的な数値が公式ページに無く、複数社へ見積もり依頼をしないと比較ができない。
他社と比べた強み
JA三井リースオートの強み(三菱オートリース・三菱自動車ファイナンスと比較)
- 固定比率の改善という財務面の効果を公式に明記している。他の2社の公式ページにはこの観点の記載がなかった。
- 部門別の採算分析・検証がしやすくなるという、管理会計面のメリットも具体的に挙げている。
- メリットを5点、箇条書きで分かりやすく整理しており、リースバックの効果を多面的に把握しやすい。
他社と比べた弱み・注意点
JA三井リースオートの弱み・注意点
- 簿価買取のため、時価が簿価を上回る車両では、時価buyback の三菱オートリースより手取りが少なくなる可能性がある。
- 「すべてのお車」を対象とする一括買取が前提で、一部車両だけの利用可否は確認できなかった。
- 料率・審査期間・必要書類の具体的な記載が公式ページになく、見積もりを取らないと条件が分からない。
- グループ会社として類似の商号(JA三井リース、JA三井リースオート)が存在するため、問い合わせる際は社名を取り違えないように注意が必要。
リース期間の決まり方|公式の例で確認する
JA三井リースオートは、リース期間の設定方法を次のように説明しています。「リース期間は、お客様の代替基準(経過年数、走行距離)や車検有効期間を検討のうえ、車両一台ごとに設定いたします。」そして具体例として、「新車登録から5年間(60ヶ月)使用するお客様が4年間(48ヶ月)所有した車両をリースバックした場合、残りの1年間(12ヶ月)がリース期間になります」と説明しています。
| 想定する使用期間 | リースバック時点での所有期間 | リース期間 |
|---|---|---|
| 5年間(60ヶ月) | 4年間(48ヶ月) | 1年間(12ヶ月) |
この計算式を一般化すると「想定使用期間-すでに所有していた期間=リース期間」という単純な引き算になります。三菱オートリース・三菱自動車ファイナンスの公式ページに示されている設定例(5年=60ヶ月使用を想定し、車検到来日の前月末までで区切る方式)とは示し方が少し異なりますが、「車両ごとの残り使用期間に合わせてリース期間を個別設定する」という基本的な考え方は3社とも共通しています。
この引き算の考え方を複数台に当てはめるとどうなるかを確認します。仮に、ある企業が次の3台を保有しているとします。(1)初度登録から2年(24ヶ月)経過した営業車、(2)初度登録から4年(48ヶ月)経過した配送車、(3)初度登録から1年(12ヶ月)しか経っていない新しい社用車。いずれも5年(60ヶ月)使用を前提にリースバックすると、(1)は残り36ヶ月、(2)は残り12ヶ月、(3)は残り48ヶ月のリース期間になる計算です。この試算は資金調達BANKがJA三井リースオートの計算式を当てはめて作成したものであり、同社が公表した事例ではありません。実際には車検有効期間や走行距離も加味されるため、単純な引き算どおりにならないこともあります。
この試算から分かるのは、保有車両の初度登録日がバラバラであるほど、リースバック後の満了日もバラバラに分散するということです。車両の入替計画を立てる際は、どの車両がいつ満了を迎えるかを一覧化しておくと、その後の更新・入替のタイミングを管理しやすくなります。
社用車リースバック3社の買取価格基準を並べて見る
| 会社 | 買取価格の基準 | 公式が明記する特徴的なメリット |
|---|---|---|
| 三菱オートリース | 原則時価 | 任意保険を契約に含められる、段階移行プランがある |
| 三菱自動車ファイナンス | 簿価 | 車両売却損が発生しないと明記 |
| JA三井リースオート | 帳簿価格(簿価) | 固定比率の改善、部門別採算分析のしやすさを明記 |
動産全般を扱う東京センチュリー・三菱HCキャピタルを含めた5社の比較は動産セール・アンド・リースバック5社比較で扱っています。
固定比率の改善という効果の中身
固定比率は、一般に「固定資産÷自己資本×100」で計算される財務指標で、数値が低いほど、自己資本に対して固定資産への投資が少なく、財務の安全性が高いと見られやすい指標です。リースバックによって車両運搬具(固定資産)を売却して現金化し、リース契約に切り替えると、貸借対照表上の固定資産の額が減ります。自己資本の額がすぐには変わらないと仮定すると、分子が小さくなるため、計算上の固定比率は改善します。
たとえば、固定資産が5,000万円、自己資本が4,000万円の企業であれば、固定比率は125%です。この企業が社用車(簿価1,000万円相当)をすべてリースバックして固定資産を4,000万円に圧縮できた場合、固定比率は単純計算で100%まで下がります。この数値はあくまで仕組みを説明するための仮定であり、JA三井リースオートが公表した事例ではありません。実際の改善幅は、保有車両の簿価と自己資本の額によって企業ごとに異なります。
この効果が意味を持つのは、金融機関からの融資審査や取引先の与信判断で固定比率が参照される場面です。固定比率が高いと「自己資本に比べて固定資産への投資が重く、資金繰りの柔軟性が低い」と見られやすくなります。リースバックで固定資産をリース契約(多くはオフバランス処理)に切り替えることで、この数値上の見え方を改善できる可能性がありますが、これはあくまで会計上の見え方の変化であり、企業の実態の収益力や返済能力そのものが向上するわけではない点には注意が必要です。固定比率の改善を審査上の材料として使いたい場合は、金融機関側がどう評価するかを事前に確認しておくことをおすすめします。
また、この取引が会計・税務上「売買」として扱われるか「金銭の貸借」とみなされるかは、法人税法第64条の2の判定によります。資金調達を主目的として車両を担保のように扱う実態が強い場合は、売買ではなく金銭の貸借とみなされ、固定資産を圧縮する効果自体が得られないことがあります。この判定の仕組みはセール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のときで扱っています。
資金調達の手段として見たときの位置づけ
JA三井リースオートのリースバックで調達できる金額は、保有する全車両の簿価の合計にほぼ連動します。公式ページは売却代金の活用について「車両売却代金を一時資金として有効活用することが可能です」と案内しており、一度にまとまった資金を得たい場面での利用が想定されています。継続的な資金繰り改善というよりも、固定資産の圧縮と一時的な資金確保を同時に行いたい企業に向いた性質の手段だといえます。
似た目的を持つ手段として、車両を担保にした事業性融資(動産担保融資)があります。動産担保融資は車両の所有権を維持したまま担保として差し入れる仕組みで、リースバックのように所有権そのものを手放すわけではありません。一方でリースバックは、所有権を売却するぶん審査の重心が自社の信用力よりも車両自体の資産価値(簿価)に置かれやすいという特徴があります。自己資本を傷つけずに資金化したい場合と、固定比率そのものを改善したい場合とでは、選ぶべき手段が変わってくる可能性があります。
解約・返却・出口
リースバック契約の中途解約・満了時の返却・再リースの条件については、公式ページ上に具体的な記載が確認できませんでした。リース期間は車両ごとに車検有効期間等を踏まえて設定されるため、満了のタイミングも車両ごとに異なります。契約前に、満了時にどのような選択肢があるか(返却・再リース・再買取等)を個別に確認する必要があります。保有車両が多い企業ほど満了日が分散するため、契約時点で車両ごとの満了予定を一覧にまとめておくと、後々の更新手続きが管理しやすくなります。
申込みから開始までの流れ
JA三井リースオートのリースバック検討から開始までの一般的な流れ(公式ページの案内から整理)
STEP1
保有する全車両の棚卸し(簿価・代替基準・車検有効期間の確認)
STEP2
各種お問い合わせ先一覧から相談
STEP3
車両ごとのリース期間・買取価格(簿価)の提示
STEP4
一括買取契約+リース契約の締結
注意
「すべてのお車」が対象。一部車両のみの利用可否は要確認
この記事の確認範囲
この記事は、JA三井リースオートの公式サイトに掲載されている情報だけを一次情報として作成しています。比較サイト・まとめサイトの口コミ・評判、本人確認できない体験談は使用していません。固定比率の計算例、複数台のリース期間試算は、いずれも会計・計算の一般的な考え方を説明するための仮定であり、JA三井リースオートの公式な試算・事例ではありません。数値や条件は2026年11月18日に公式ページで確認できた範囲に限っています。公式サイトの内容は今後変更される可能性があるため、契約前には必ず最新の公式情報を確認してください。
この記事で確認できなかったこと
- 料率・金利・手数料の数値
- 審査にかかる標準的な日数
- 法人限定か個人事業主も対象かという利用者区分
- 一部車両だけをリースバックできるかどうか
- リースバック契約の中途解約条件・満了時の選択肢
- 必要書類の具体的なリスト
- 固定比率の改善が実際にどの程度の幅になるかの事例・数値例
他社との比較に戻る
動産セール・アンド・リースバック5社比較に戻る(東京センチュリー・三菱HCキャピタル・三菱オートリース・三菱自動車ファイナンスとの比較)
よくある質問
社用車の一部だけをリースバックできますか。
公式ページには「現在お客様が所有されているすべてのお車」を対象とする記載があり、一部車両だけの利用可否は明記されていません。利用を検討する場合は直接問い合わせて確認する必要があります。
買取価格はどうやって決まりますか。
公式ページでは「帳簿価格で一括して買い取り」と案内されており、簿価が基準です。三菱自動車ファイナンスと同じ基準ですが、時価buyback の三菱オートリースとは異なります。車両の状態によって、どちらが有利かは変わります。
固定比率はどのくらい改善しますか。
保有車両の簿価の合計と自社の自己資本の額によって変わるため、一概には言えません。公式ページにも具体的な改善幅の数値例はありません。自社の決算書をもとに顧問税理士・公認会計士に試算してもらうことをおすすめします。取引が売買ではなく金銭の貸借とみなされた場合は、この効果自体が得られない点にも注意してください。
リースバック手続き中、車両は使えなくなりますか。
公式ページには「リースバック手続き中も車両はそのまま使用できますので、業務に支障をきたすことはありません」と明記されています。名義変更や契約手続きが進んでいる間も、日常の業務で車両を使い続けられるということです。
JA三井リースオートとJA三井リースは同じ会社ですか。
別の法人です。JA三井リースオート株式会社は、JA三井リースグループに属する車両(オートリース)専門の会社で、グループの中核であるJA三井リース株式会社とは別法人です。本ページで扱っているリースバックはJA三井リースオートが提供するサービスです。
リース期間はどのように決まりますか。
「想定する使用期間(多くは5年=60ヶ月)から、すでに所有していた期間を差し引いた期間」が基本的な考え方です。これに加えて車検有効期間や走行距離も考慮されます。車両ごとに個別に設定されるため、同時にリースバックしても満了日は車両ごとに異なります。
三菱オートリース・三菱自動車ファイナンスと何が一番違いますか。
買取価格の基準は三菱自動車ファイナンスと同じ簿価です。JA三井リースオートが公式ページで特に強調しているのは、固定比率の改善と部門別の採算分析のしやすさという財務・管理会計面の効果で、この点は他の2社の公式ページには明記されていません。資金化そのものより、財務指標や管理会計を整えたい企業は、この観点を比較材料にするとよいでしょう。
出典
- JA三井リースオート「リースバック」(2026年11月18日確認)
- 社用車のリースバックは買取価格が「時価」か「簿価」かで分かれる(資金調達BANK)