動産のセール・アンド・リースバックを行うと、貸借対照表(B/S)の固定資産が減り、現金・預金が増えるという変化が起きます。この変化は、固定比率や自己資本比率といった財務指標に影響します。資金調達BANKで比較した5社のうち、JA三井リースオートは固定比率の改善を、三菱自動車ファイナンスはB/S・P/Lの変化を、それぞれ公式ページで案内しています。この記事では、財務諸表への影響を計算式と数値例で具体的に確認します。
先に要点
- セール・アンド・リースバックで固定資産(車両・機械設備等)が減り、現金・預金が増える。
- 売却価格が簿価と同じ(簿価buyback)なら、売却損益はゼロで、資産の合計額も変わらない。
- 固定比率(固定資産÷自己資本×100)は、固定資産が減るため、計算上は改善する方向に動く。
- リース料は多くの場合、賃貸借取引として費用計上され、新たな負債としては計上されない(いわゆるオフバランス処理)。
- この効果が出るのは、取引が法人税法上「売買」と認められた場合に限られる。「金銭の貸借」とみなされると、固定資産を圧縮する効果自体が得られない。
貸借対照表で何が動くのか
セール・アンド・リースバックの会計処理を単純化すると、次の2段階で考えることができます。第1段階は売買です。固定資産(車両運搬具、機械装置等)を売却し、その代金を現金・預金として受け取ります。第2段階はリースの開始です。売却した資産を借りて使い続けますが、多くの動産リースは賃貸借取引として扱われ、貸借対照表上に新たな資産・負債を計上しません(オフバランス処理)。
ここで注意が必要なのは、すべてのリース契約がオフバランス処理になるわけではないという点です。資金調達BANKが別記事で扱っているリース取引の判定は90%だけではなくなったのとおり、リース料総額が物件の取得価額相当額の90%(または経済的耐用年数の75%)を超えるなど、一定の要件を満たす契約は、会計上「ファイナンスリース」として扱われ、資産・負債を貸借対照表に計上するオンバランス処理が必要になる場合があります。セール・アンド・リースバックの契約がどちらに当たるかは、契約内容によって個別に判断されます。
| 項目 | 取引前 | 取引後 | 変化 |
|---|---|---|---|
| 固定資産(車両運搬具等) | 有り | 無し(リース資産として計上しない) | 減少 |
| 現金・預金 | 少ない | 多い(売却代金が入る) | 増加 |
| 負債 | 変化なし | 変化なし(賃貸借処理の場合) | 変化なし |
| 資産合計 | - | - | 簿価buybackならほぼ変化なし |
この表は、簿価での買取・賃貸借取引としての会計処理を前提にした一般的な整理です。実際の会計処理は、取引の実態、契約内容、適用される会計基準によって異なります。自社の会計処理は必ず顧問税理士・公認会計士に個別に確認してください。
固定比率はなぜ改善するのか
固定比率は、一般に次の式で計算されます。
固定比率(%)=固定資産 ÷ 自己資本 × 100
数値が低いほど、自己資本に対して固定資産への投資が少なく、財務の安全性が高いと見られやすい指標です。
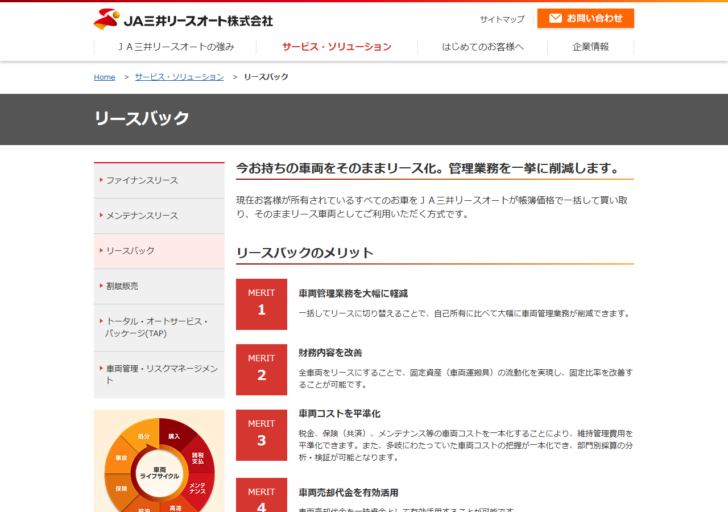
セール・アンド・リースバックによって固定資産が減ると、この式の分子(固定資産)が小さくなります。自己資本の額がすぐには変わらないと仮定すると、計算結果である固定比率は下がります。JA三井リースオートが公式ページで「全車両をリースにすることで、固定資産(車両運搬具)の流動化を実現し、固定比率を改善することが可能です」と案内しているのは、この仕組みによるものです。
数値例で確認する
仮に、固定資産5,000万円、自己資本4,000万円の企業があるとします。この場合の固定比率は次のとおりです。
| 時点 | 固定資産 | 自己資本 | 固定比率 |
|---|---|---|---|
| 取引前 | 5,000万円 | 4,000万円 | 125% |
| 社用車(簿価1,000万円)をリースバック後 | 4,000万円 | 4,000万円 | 100% |
この例では、簿価1,000万円相当の社用車をすべてリースバックしたことで、固定資産が5,000万円から4,000万円に減り、固定比率は125%から100%に下がります。数値はあくまで仕組みを説明するための仮定であり、実際の改善幅は保有資産の簿価と自己資本の額によって企業ごとに異なります。
自己資本比率・総資産利益率への影響
固定比率以外の指標にも影響が及びます。資産合計が簿価buybackでほぼ変わらない場合、自己資本比率(自己資本÷総資産×100)はほとんど動きません。一方、総資産利益率(ROA、当期純利益÷総資産×100)は、分母の総資産が大きく変わらなければ、売却損益が発生しない限り、この取引単体では大きく動きにくい指標です。時価buybackで売却益が出た場合は、その期の当期純利益が増え、ROAが一時的に上昇する可能性があります。逆に売却損が出た場合は、当期純利益が減り、ROAが一時的に下がる可能性があります。
流動比率(流動資産÷流動負債×100)への影響も見ておく必要があります。セール・アンド・リースバックで得た売却代金は現金・預金という流動資産になるため、流動比率は改善する方向に動きます。短期的な支払い能力を示すこの指標が改善することは、資金繰りに余裕が出たことの裏返しでもあります。ただし、その後に発生する毎月のリース料の支払いが、翌期以降の流動性にどう影響するかは別途見ておく必要があります。
財務指標への影響のまとめ
- 固定比率:改善しやすい(固定資産が減るため)
- 自己資本比率:簿価buybackならほぼ変化なし
- ROA(総資産利益率):簿価buybackなら大きな影響は出にくい。時価buybackで売却損益が出ると、その期だけ影響する
- キャッシュフロー:売却代金が入るため、営業活動またはその他の活動によるキャッシュフローが一時的に増える
この効果が得られない場合がある
ここまで説明した固定資産の圧縮効果は、取引が法人税法上「売買」として認められることが前提です。資金調達BANKで別記事に書いているとおり、セール・アンド・リースバックには「売買として扱われる場合」と「売買はなかったものとされ、金銭の貸付けとして扱われる場合」の2通りがあり、どちらになるかは法人税法第64条の2が定める要件で決まります。資金調達を主目的として資産を担保のように扱う実態が強いと判定されると、売買ではなく金銭の貸付けとして扱われ、この記事で説明した固定資産の圧縮効果そのものが得られません。判定の詳しい仕組みはセール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のときで扱っています。
固定比率の改善を審査上の材料として使いたい場合は、この取引が税務上どちらに判定されるかを事前に顧問税理士へ確認しておく必要があります。「金銭の貸借」とみなされた場合、固定資産は減らず、むしろ負債(借入金)が増える形になり、財務指標はかえって悪化します。
金融機関はこの数値をどう見るか
固定比率の改善は、あくまで会計上の見え方の変化であり、企業の実態の収益力や返済能力そのものが向上するわけではありません。金融機関の審査担当者は、単純な比率の数値だけでなく、その数値がどのような取引で動いたのかという背景(資産の圧縮が実態のある売買によるものか、見かけ上の処理によるものか)も見ている場合があります。固定比率の改善を取引材料として伝える場合は、セール・アンド・リースバックを行った事実と、その会計処理の根拠(売買と判定される理由)をあわせて説明できるようにしておくと、審査担当者の理解を得やすくなると考えられます。
決算書の数値だけを見て固定比率の改善を評価する場合でも、その数値がリースバックのような一時的な取引によるものか、継続的な経営努力によるものかを区別できないことがあります。金融機関によっては、決算書の注記や補足資料でセール・アンド・リースバックの実施を開示するよう求められることもあるため、どのように説明するかを事前に顧問税理士と相談しておくとよいでしょう。
リース料の支払いが始まった後の影響
セール・アンド・リースバックの効果は、売却した瞬間だけで終わりません。その後、契約期間中は毎月のリース料を支払い続けることになり、これは損益計算書上の費用として計上されます。固定資産を売却して得た現金は一時的に資金繰りを助けますが、その後は毎月のリース料という形で継続的な支出が発生する点を忘れてはいけません。リース料の負担が重くなりすぎると、かえって資金繰りを圧迫する可能性もあります。契約前に、月々のリース料が自社のキャッシュフローに無理なく収まるかどうかを試算しておくことが重要です。
資金調達BANKで比較した5社の公式ページを見ると、三菱オートリース・三菱自動車ファイナンス・JA三井リースオートのメンテナンスリースでは、車両代金に加えて登録諸費用、税金、保険料、点検整備、消耗部品、修理費用までがリース料に含まれる仕組みになっています。これは、リースバック前には自社で個別に支払っていた費用が、リースバック後は1本のリース料にまとめられることを意味します。資金繰りを試算する際は、リースバック前に支払っていたこれらの費用の年間合計額と、リースバック後の年間リース料総額を比べることで、実質的な負担がどう変わるかを把握できます。
複数年にわたる資金繰りへの影響をどう見るか
セール・アンド・リースバックは、1年目に大きな現金収入(売却代金)があり、2年目以降は毎月のリース料支払いが続く、という資金の流れのパターンを持ちます。これは、初年度に設備投資をして複数年かけて減価償却費を計上する通常の設備保有とは逆向きの資金パターンです。資金繰り表を作成する際は、1年目の収入だけを見て判断せず、契約期間全体を通じたキャッシュフローの合計で比較することが重要です。特に、リース期間が長期(数年単位)にわたる場合、トータルで支払うリース料の総額が、当初受け取った売却代金を上回ることも十分あり得ます。この取引は「無料で現金が手に入る」仕組みではなく、将来の支払いと引き換えに、今の資金繰りを前倒しする取引であるという理解が重要です。
この記事で確認できなかったこと
- 個別の会計基準(日本基準・国際会計基準等)による処理の違いの詳細
- 時価buybackで発生した売却損益の具体的な税務上の取扱い
- 金融機関が実際に固定比率の改善をどの程度審査に反映させるかの基準
- 5社それぞれの会計処理(オンバランスかオフバランスか)の個別の扱い
- 流動比率・自己資本比率への影響の具体的な数値事例
この記事の確認範囲
この記事は、資金調達BANKで比較した5社の公式サイトの記載と、一般的な会計・財務指標の計算方法をもとに作成しています。数値例はすべて仕組みを説明するための仮定であり、特定の企業の実例ではありません。自社の会計処理・財務指標への影響は、必ず顧問税理士・公認会計士に個別に相談してください。本人確認できない体験談・口コミは使用していません。
関連ページ
動産セール・アンド・リースバック5社比較|セール・アンド・リースバックとは|セール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のとき|JA三井リースオートのリースバック|社用車のリースバックは買取価格が「時価」か「簿価」かで分かれる
よくある質問
固定比率が下がれば融資審査に必ず有利になりますか。
一概には言えません。固定比率は審査材料の一つにすぎず、収益力・返済能力・その他の財務指標もあわせて見られます。また、取引が税務上「金銭の貸借」とみなされた場合は、この効果自体が得られず、かえって負債が増える結果になることもあります。
時価buybackと簿価buybackで、財務諸表への影響はどう違いますか。
簿価buybackは売却損益がゼロになるため、資産合計・当期純利益への影響が小さくなります。時価buybackで時価が簿価を上回れば売却益が、下回れば売却損がその期の損益計算書に計上され、当期純利益を押し上げたり押し下げたりします。
リースバック後、翌期以降の財務諸表はどうなりますか。
毎月のリース料が費用として計上され続けます。固定資産の圧縮効果は取引をした期に出ますが、その後は継続的な費用負担が発生する点に注意が必要です。複数年分の試算表・資金繰り表を作成して確認することをおすすめします。
会計士に相談する前に自分で試算する方法はありますか。
この記事で示した「固定資産÷自己資本×100」という固定比率の計算式に、自社の決算書の数値と、リースバックを検討している資産の簿価を当てはめることで、大まかな変化を試算できます。ただし、正確な会計処理・税務判定は顧問税理士・公認会計士に確認してください。
リース期間全体で見ると、リースバックは得なのでしょうか。
一概には言えません。初年度に売却代金という現金収入がある一方、契約期間を通じて支払うリース料の総額は、当初の売却代金を上回ることもあります。単年度の資金繰りだけでなく、契約期間全体のキャッシュフローの合計で判断することが重要です。
固定比率が改善すると、金利が下がったりしますか。
本ページで扱った5社の公式ページにそのような記載はなく、確認できませんでした。固定比率の改善は財務指標上の見え方の変化であり、金利の優遇を保証するものではありません。実際の融資条件は、各金融機関が複数の要素から総合的に判断します。
出典
- JA三井リースオート「リースバック」(2026年11月18日確認)
- 三菱自動車ファイナンス「リースバック」(2026年11月18日確認)
- セール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のとき(資金調達BANK)