東京センチュリーの「セール・アンド・リースバック」は、機械装置・船舶・車両・運搬具・器具備品など、社用車に限らない幅広い動産を対象にしたサービスです。買取価格は、対象物件が中古品か、顧客が製造した新品かによって算定方法が異なります。2026年11月18日に東京センチュリー公式サイトで確認した内容をもとに整理します。
先に要点(2026年11月18日に東京センチュリー公式サイトで確認)
- 対象資産は機械装置・船舶・車両・運搬具・器具備品等(公式ページの例示)。社用車専用の3社より対象範囲が広い。
- 売買価額は、対象物件が中古品か、顧客が製造した新品かで算定方法が異なると明記。具体的な算定式は非公開。
- 取引には帳簿価額を確認できる書類(固定資産台帳等)の写しの提出が必要。
- 会計・税務処理は顧問税理士・公認会計士への相談を案内しており、東京センチュリー自身は税務アドバイスを行わない立場を明確にしている。
- 契約期間・料率・審査期間の具体的な記載は確認できず、非公開。
東京センチュリーのセール・アンド・リースバックとは(結論)
東京センチュリー株式会社は、国内でも有数の規模を持つ総合リース会社で、リース事業のほかに割賦販売、海外事業、不動産、環境・エネルギー、航空機、船舶、オートリース、企業投資、ITソリューション等の幅広い事業を手がけています。この幅広さが、セール・アンド・リースバックの対象資産の広さにも表れていると考えられます。公式サイトで、セール・アンド・リースバックを次のように説明しています。「お客さまが所有する資産を活用し、手元資金の確保や事務の合理化を実現」「お客さまが所有する物件を当社が購入し、お客さまへリースする取引です。」対象物件は「機械装置、船舶・車両・運搬具・器具備品などです(一例)」とされており、社用車に限らず、工場の設備や什器備品まで幅広い動産を対象にできる点が特徴です。
サービス概要
| 項目 | 内容 |
|---|---|
| 対象資産 | 機械装置・船舶・車両・運搬具・器具備品等(一例) |
| 買取価格の基準 | 中古品/顧客製造の新品で算定方法が異なる |
| 必要書類 | 帳簿価額を確認できる書類(固定資産台帳等)の写し |
| 契約期間 | 非公開 |
| 料率・手数料 | 非公開 |
| 対象事業者 | 法人限定か個人事業主も可かの記載なし(確認できなかった) |
| 会計・税務の扱い | 「顧問税理士様・公認会計士様とご相談ください」と案内 |
公式ページで確認した内容
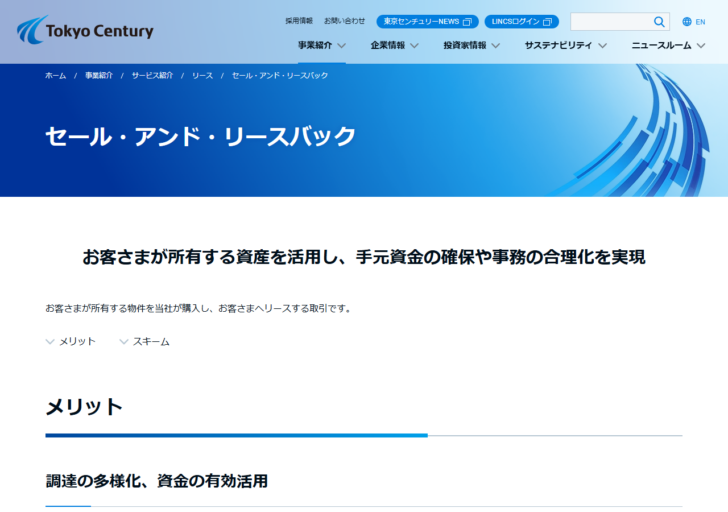
公式ページは、メリットを2点に整理しています。1つめは「調達の多様化、資金の有効活用」で、「お客さまは所有物件を継続使用しつつ、手元資金を確保することができます」としています。2つめは「物件管理事務の合理化」で、「所有物件をリース契約に切り替えることにより、保険料・固定資産税の納付や物件の最終処分などの所有に伴う事務負担をリース会社が対応することから、管理事務の合理化を図ることができます」と説明しています。
留意事項として、公式ページは2点を明記しています。(1)会計・税務処理については顧問税理士・公認会計士に相談すること。(2)取引の際には帳簿価額を確認できる書類(固定資産台帳等)の写しの提出が必要であること。この2点から、東京センチュリー自身が税務上の判断を行う立場ではなく、あくまで顧客側の会計処理の責任において取引が行われることが分かります。
向いている利用者・向いていない利用者
向いている
社用車以外の設備・機械を現金化したい企業
工作機械、産業機械、什器備品、船舶など、社用車専用の3社では対象にならない資産を扱える。
向いている
固定資産台帳を整備している企業
取引には帳簿価額を確認できる書類(固定資産台帳等)の提出が必須。台帳が整っていればスムーズに話を進めやすい。
向いていない
固定資産台帳が整備されていない企業
帳簿価額を確認できる書類が無いと取引そのものが成立しにくい。先に固定資産台帳の整備が必要になる。
向いていない
買取価格の算定方法を事前に正確に知りたい企業
中古品か新品かで算定方法が異なるとしか案内されておらず、具体的な計算式は非公開。
他社と比べた強み
東京センチュリーの強み(社用車専用の3社、動産全般を扱う三菱HCキャピタルと比較)
- 対象資産の範囲が広い。機械装置・船舶・車両・運搬具・器具備品まで一つの商品で扱えるため、社用車以外の資産も合わせて相談できる。
- 必要書類(固定資産台帳等の写し)を明確に提示しており、何を準備すればよいかが分かりやすい。
- 会計・税務処理について「顧問税理士様・公認会計士様とご相談ください」と明言しており、自社だけで判断せず専門家に相談する前提を示している。
他社と比べた弱み・注意点
東京センチュリーの弱み・注意点
- 買取価格の算定方法が「中古品か新品かで異なる」としか案内されておらず、三菱オートリースの「原則時価」、三菱自動車ファイナンス・JA三井リースオートの「簿価」のような明確な基準の言葉が使われていない。
- 契約期間・料率・審査期間のいずれも公式ページに具体的な記載がない。
- 対象事業者の範囲(法人限定か個人事業主も可か)が明記されていない。
- 契約終了時の選択肢(返却・再リース・買戻し)についての記載が無く、長期的な資産計画を立てにくい。
買取価格が「中古品か新品か」で変わる仕組み
公式ページは「お客さまと当社の間の売買価額は、対象物件が中古品またはお客さまが製造した新品のいずれかによって異なります」とだけ説明しており、具体的な算定式は示していません。ここで言う「お客さまが製造した新品」とは、自社で製造した設備・機械をリースバックする場合を指すと考えられます。製造業者が自社製の機械設備をセール・アンド・リースバックする場合と、すでに使用してきた中古の機械・車両をリースバックする場合とでは、価格の付け方の性質が異なるため、このような区分になっていると推測されます。ただし、これは記事の推測であり、東京センチュリーが公式に説明している算定ロジックではありません。
仮に、ある製造業の企業が自社で製造した機械設備(簿価500万円、中古市場があるわけではなく自社製のため時価の参照先がない)をセール・アンド・リースバックするケースと、他社から購入して5年間使用してきた中古の工作機械(簿価200万円、中古市場での流通価格は300万円程度)をリースバックするケースを比べると、前者は「お客さまが製造した新品」、後者は「中古品」という区分に該当すると考えられます。同じ会社で同じ商品名のサービスを使っていても、資産の成り立ちによって価格の付け方が変わるという点は、他の4社には見られない東京センチュリー特有の整理のしかたです。この数値例は記事側が仕組みを説明するために作成した仮定であり、東京センチュリーが公表した事例ではありません。
動産全般を扱うもう1社、三菱HCキャピタルの公式ページにも買取価格の基準(時価か簿価か)についての明記はなく、この2社は社用車専門の3社に比べて、買取価格の基準が分かりにくいという共通の弱点があります。価格の目安を知りたい場合は、対象資産の種類・取得時期・帳簿価額を整理したうえで、個別に見積もりを依頼する必要があります。
| 比較項目 | 東京センチュリー | 三菱HCキャピタル |
|---|---|---|
| 対象資産の例示 | 機械装置・船舶・車両・運搬具・器具備品 | 情報通信機器・産業機械・医療機器等 |
| 対象外資産の明記 | 無し | 有り(不動産・建物附属設備・構築物/消耗品/物件特定困難品) |
| 買取価格の手がかり | 中古品/新品で区分(具体的算定式は非公開) | 記載なし(一般のファイナンスリースの条件から類推するのみ) |
| 必要書類の明記 | 有り(固定資産台帳等の写し) | 一般のファイナンスリースの例のみ(会社概要書・決算書等) |
| 契約終了後の扱い | 記載なし | 再リースまたは返却と明記 |
この表から分かるとおり、東京センチュリーは必要書類が明確な一方で契約終了後の扱いが不明、三菱HCキャピタルは対象外資産と契約終了後の扱いが明確な一方で必要書類がセール&リースバック固有のものとしては確認できない、というように、2社で公開されている情報の種類が違っています。どちらか一方だけで判断せず、両社に問い合わせて情報を補い合うことをおすすめします。
対象資産の広さを生かした使い方
公式ページが例示する「機械装置、船舶・車両・運搬具・器具備品」という対象範囲は、業種によって現金化できる資産の種類が大きく変わることを意味します。
| 業種の例 | 対象になり得る資産の例 |
|---|---|
| 製造業 | 工作機械、産業機械、生産ライン設備 |
| 運送業・物流業 | トラック、フォークリフト等の運搬具 |
| 海運・水産関連 | 船舶 |
| オフィス中心の企業 | 什器備品(OA機器、什器類) |
この表は「機械装置、船舶・車両・運搬具・器具備品など」という公式の例示をもとに、資金調達BANKが業種別に整理したものです。実際に対象になるかどうかは個別の査定によります。
社用車だけを現金化したい場合は専用の3社でも対応できますが、複数の種類の資産をまとめて1社に相談したい場合は、対象範囲の広い東京センチュリーか三菱HCキャピタルのいずれかを検討することになります。特に、工場の生産設備と社用車の両方をまとめて資金化したい企業にとっては、対象資産を限定しない会社に窓口を一本化できるメリットがあります。
必要書類の確認ポイント
東京センチュリーが明記している必要書類は「帳簿価額を確認できる書類(固定資産台帳等)の写し」です。固定資産台帳を日常的に更新していない企業では、取引を検討する前に台帳の整備(取得価額、取得年月、減価償却の状況の確認)が必要になります。特に、複数の拠点で資産を管理している企業や、M&Aで取得した資産が混在している企業では、台帳と実際の資産が一致しているかどうかを事前に棚卸ししておくことをおすすめします。
相談前に準備しておくとよいもの
- 固定資産台帳(対象資産の取得価額・取得年月・現在の帳簿価額が分かるもの)
- 対象資産が自社製造品か購入品かが分かる記録(契約書・発注書・製造記録等)
- 対象資産の現状写真・稼働状況の記録(査定の参考になる可能性がある)
- 顧問税理士・公認会計士への事前相談(会計処理の見通しを立てるため)
固定資産台帳の整備状況は、取引のスピードにも影響します。台帳が整っていれば、問い合わせから見積もり提示までの期間を短縮できる可能性がありますが、具体的な審査期間は東京センチュリーの公式ページに記載がなく確認できていません。
資金調達の手段として見たときの位置づけ
東京センチュリーのセール・アンド・リースバックで調達できる金額は、対象資産の種類・状態・保有数によって大きく変わります。機械設備や船舶など単価の高い資産を保有している企業では、まとまった資金を一度に確保できる可能性がありますが、具体的な金額は個別の査定を受けるまで分かりません。また、この取引が会計・税務上「売買」として扱われるか「金銭の貸借」とみなされるかは、法人税法第64条の2の判定によります。資金調達を主目的として資産を担保のように扱う実態が強い場合は、売買ではなく金銭の貸借とみなされることがあります。この判定の仕組みはセール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のときで扱っています。
対象資産が広いという特徴は、資金調達の選択肢を広げるという意味でも有利に働きます。社用車の時価・簿価だけでは必要な資金額に届かない企業でも、工場の設備や什器備品まで対象を広げることで、調達できる金額の規模を大きくできる可能性があります。一方で、対象資産の種類が増えるほど、査定・契約の手続きも煩雑になりやすい点には注意が必要です。資産の種類ごとに契約を分けるのか、まとめて1つの契約にするのかによっても、事務負担は変わってきます。
解約・返却・出口
契約終了後の選択肢(返却・再リース・買戻し等)について、東京センチュリーの公式ページには具体的な記載が確認できず、この点は本ページの比較対象5社の中でも情報が薄い部類に入ります。一般的な動産リースでは、法定耐用年数の70%(10年以上の資産は60%)を下限にリース期間を定める扱いが広く案内されており、この判定の仕組みはリース期間と法定耐用年数の関係で扱っていますが、セール・アンド・リースバックにそのまま当てはまるかどうかは個別の契約条件によります。
申込みから開始までの流れ
東京センチュリーのセール・アンド・リースバック検討から開始までの一般的な流れ(公式ページの案内から整理)
STEP1
対象資産の洗い出しと固定資産台帳の整備
STEP2
お問い合わせフォームまたは各種お問い合わせ先一覧から相談
STEP3
帳簿価額を確認できる書類の提出、買取価格(中古品/新品区分)の提示
STEP4
顧問税理士・公認会計士への会計処理相談を経て契約
注意
固定資産台帳等が無いと取引そのものが進めにくい
この記事の確認範囲
この記事は、東京センチュリーの公式サイトに掲載されている情報だけを一次情報として作成しています。比較サイト・まとめサイトの口コミ・評判、本人確認できない体験談は使用していません。買取価格の算定ロジックに関する推測部分、業種別の対象資産の例、仮の数値例は、いずれも記事側が仕組みを説明するために作成したものであり、東京センチュリーの公式な説明・事例ではありません。数値や条件は2026年11月18日に公式ページで確認できた範囲に限っています。公式サイトの内容は今後変更される可能性があるため、契約前には必ず最新の公式情報を確認してください。
この記事で確認できなかったこと
- 買取価格の具体的な算定式(中古品・新品それぞれの計算方法)
- 契約期間の目安
- 料率・金利・手数料の数値
- 審査にかかる標準的な日数
- 法人限定か個人事業主も対象かという利用者区分
- 契約終了後の選択肢(返却・再リース・買戻しの有無)
- 対象資産が複数の種類(車両と機械設備など)にまたがる場合の契約のまとめ方
他社との比較に戻る
動産セール・アンド・リースバック5社比較に戻る(三菱HCキャピタル・三菱オートリース・三菱自動車ファイナンス・JA三井リースオートとの比較)
よくある質問
社用車だけでなく機械設備もリースバックできますか。
できます。公式ページは対象物件を「機械装置、船舶・車両・運搬具・器具備品など」と例示しており、社用車専用の3社より対象範囲が広くなっています。複数の資産種類をまとめて相談することもできると考えられます。
買取価格はどうやって決まりますか。
公式ページでは「対象物件が中古品またはお客さまが製造した新品のいずれかによって異なります」とだけ案内されており、具体的な算定式は確認できませんでした。見積もりを依頼して個別に確認する必要があります。資産の種類・状態・取得時期によっても評価は変わると考えられます。
固定資産台帳が無いと利用できませんか。
公式ページは「取引の際には、帳簿価額を確認できる書類(固定資産台帳等)の写しをご提出いただく必要があります」としています。台帳そのものが無い場合でも、取得価額・取得年月が分かる他の書類(購入時の契約書・発注書等)で代替できるかは個別に確認が必要です。
会計処理は東京センチュリーが教えてくれますか。
公式ページは「お客さまの会計・税務処理につきましては、顧問税理士様・公認会計士様とご相談ください」と案内しており、東京センチュリー自身が税務アドバイスを行う立場ではないことを明確にしています。自社の決算への影響は、契約前に顧問税理士・公認会計士へ相談しておくことをおすすめします。
三菱HCキャピタルとどちらに相談すればよいですか。
両社とも動産全般を対象にしていますが、三菱HCキャピタルは対象外資産(不動産・建物附属設備・構築物、消耗品、物件特定が困難な物件)を明確にしている点が異なります。対象資産がどちらの対象外リストに当たらないかを確認したうえで、両社に見積もりを依頼して比較することをおすすめします。
船舶や工場の機械設備もリースバックできますか。
公式ページの対象物件の例示に「船舶」「機械装置」が含まれているため、対象になる可能性があります。ただし一例としての記載であり、すべての船舶・機械設備が対象になるとは限りません。資産の種類・状態によって個別の査定が必要です。
自社で製造した設備と、購入した中古設備を同時にリースバックできますか。
公式ページの記載からは、両方とも対象になり得ると考えられますが、売買価額の算定方法がそれぞれ異なります。同時に相談する場合は、資産ごとに区分して査定を依頼することになると考えられますが、具体的な手続きは公式ページに記載がなく確認できませんでした。
契約が終わったら資産はどうなりますか。
公式ページには契約終了後の選択肢(返却・再リース・買戻し)についての具体的な記載がなく、確認できませんでした。長期的な資産計画を立てる場合は、契約前に個別に確認しておく必要があります。