
新型コロナウイルスを理由とする特例融資・特例保証は、新しく申し込める形では残っていません。いまこの言葉で資金繰りを調べている方の多くは、当時借りた資金の返済が重いか、別の理由で売上が落ちているかのどちらかだと思います。この記事では、返済が重い側の打ち手を軸に、2026年10月17日に日本政策金融公庫と中小企業庁の公式ページで確かめた現在の制度を並べます。審査の結果や採択を保証するものではないため、個別の可否は窓口と専門家にご確認ください。
2026年10月17日時点で確かめたこと
返済が重いときの公的な受け皿は、借換えではなく期間の組み直し。公庫の危機対応後経営安定資金は返済期間20年以内(うち据置期間2年以内)で、資金使途は既往債務の返済負担軽減に限られます。
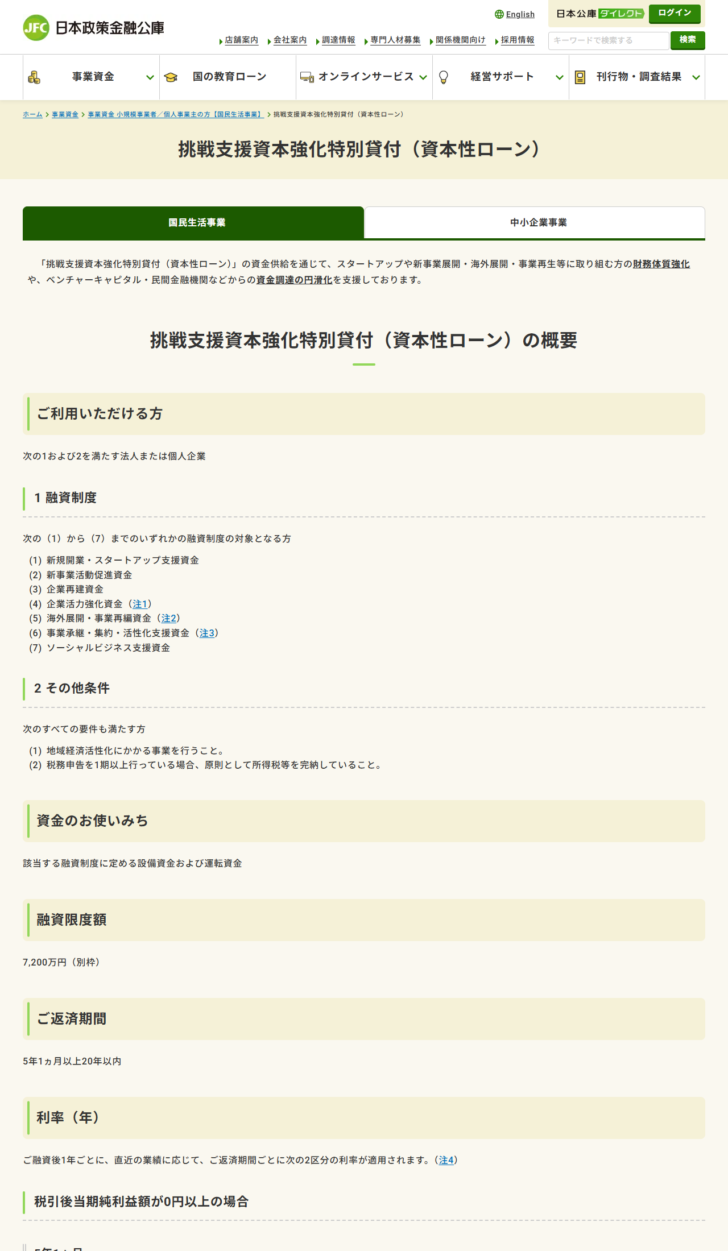
元金を止めたいなら資本性ローン。挑戦支援資本強化特別貸付は期限一括返済で、融資期間中は利息のみ。限度額7,200万円(別枠)、無担保・無保証人です。
赤字なら資本性ローンの金利は一律0.50%。税引後当期純利益額が0円未満の年は返済期間にかかわらず0.50%、0円以上の年は3.25〜3.95%が1年ごとに適用されます。
話を持ち込む先は中小企業活性化協議会。すべての都道府県に設置され、相談は無料、事前予約制です。
コロナ期に借りた3つの制度と、いまの受け皿
2020年から2022年にかけて使われた公庫の制度は3本あります。いずれも新しく申し込む窓口は開いていませんが、残高があること自体が次の制度の入口要件になっている点が重要です。公庫は危機対応後経営安定資金の対象を「過去の大規模な災害、感染症等の影響を受け、既往債務の返済負担が生じているが、中長期的にはその業況が回復し発展することが見込まれる方」と定義しています。
| コロナ期に借りた制度 | 新規の申込み | 残高がある場合 |
|---|---|---|
| 新型コロナウイルス感染症特別貸付 | 窓口なし | 危機対応後経営安定資金の対象要件に該当する |
| 新型コロナウイルス感染症対策挑戦支援資本強化特別貸付 | 窓口なし | 同じく対象要件に該当する |
| 新型コロナウイルス感染症にかかる衛生環境激変特別貸付 | 窓口なし | 同じく対象要件に該当する |
| 危機対応後経営安定資金 | 申込可 | この制度自体の残高も対象要件になる |
信用保証の側では、全国信用保証協会連合会が危機関連保証について現在は認定の対象となる案件はないと記しています。100%保証の別枠を当てにした資金繰りは、いまは組めないという前提で考えることになります。
返済が重いときに踏む順番
コロナ期の借入の返済が重いときの手順
順番を逆にしないことが肝心です。先に新しい借入を増やしてから相談すると、組み直せる幅が狭くなります。公庫も協議会も、返済が止まってからではなく、重いと感じた段階での相談を想定しています。
元金を止める「資本性ローン」はどういう仕組みか
挑戦支援資本強化特別貸付は、名前のとおり資本に近い性質を持つ融資です。公庫は、金融機関の資産査定上は自己資本とみなすことができると説明しています。借入でありながら、取引銀行の目線では自己資本として扱われるため、既存株主の持株比率を下げずに財務体質を厚くできるという位置づけです。
返済期間は5年1ヵ月以上20年以内で、期限一括返済です。融資期間中の支払いは利息だけになるため、月々の元金返済がゼロになります。融資限度額は7,200万円で別枠、担保・保証人はいずれも不要です。ただし対象は7つの融資制度のいずれかに該当する方に限られ、新規開業・スタートアップ支援資金、新事業活動促進資金、企業再建資金、企業活力強化資金、海外展開・事業再編資金、事業承継・集約・活性化支援資金、ソーシャルビジネス支援資金が挙げられています。あわせて、地域経済活性化にかかる事業を行うことと、税務申告を1期以上行っている場合は原則として所得税等を完納していることが条件です。
| 返済期間 | 税引後当期純利益額が0円以上 | 税引後当期純利益額が0円未満 |
|---|---|---|
| 5年1ヵ月 | 3.25 | 0.50 |
| 5年1ヵ月超7年以内 | 3.40 | 0.50 |
| 7年超10年以内 | 3.65 | 0.50 |
| 10年超15年以内 | 3.80 | 0.50 |
| 15年超20年以内 | 3.95 | 0.50 |
利率は融資後1年ごとに、直近の業績に応じて適用区分が切り替わります。赤字の年は0.50%、黒字の年は返済期間に応じた率になるという、業績連動の形です。業績が戻るまでの利息負担が軽くなる一方、黒字化したあとの率は通常の基準利率と大きくは変わらない水準になります。
相談先は「中小企業活性化協議会」
借入の組み直しを一社で金融機関と交渉するのは負担が大きい手続きです。中小企業庁は、その間に立つ公的機関として中小企業活性化協議会を置いています。前身は2003年に創設された中小企業再生支援協議会で、2022年3月4日に公表された中小企業活性化パッケージにより経営改善支援センターと統合され、現在の名称になりました。すべての都道府県に設置され、全国各地の商工会議所等が運営しています。
| フェーズ | 協議会自身による支援 | 民間専門家を活用した支援 |
|---|---|---|
| 収益力改善 | 収益力改善支援(収益力改善アクションプランと簡易な収支・資金繰り計画) | 早期経営改善計画策定支援(バリューアップ支援事業)/専門家への支払費用の3分の2を補助 |
| 再生 | プレ再生支援・再生支援(事業面・財務面での改善) | 経営改善計画策定支援(405事業)通常枠・中小版GL枠/専門家への支払費用の3分の2を補助 |
| 再チャレンジ | 再チャレンジ支援(保証債務に悩む経営者等も対象) | — |
相談を申し込むときの条件(中小企業庁の記載)
経営改善計画の策定を外部の専門家に頼む場合、費用の3分の2が補助される枠が用意されています。自己負担が3分の1で済むため、計画書の作成を理由に相談をためらう必要は小さくなっています。
売上が落ちているだけなら保証協会の「号」を先に確かめる
コロナの借入がなく、単に業況が悪いという場合は、信用保証協会のセーフティネット保証が入口になります。1号から8号まで事由が分かれており、該当するかどうかは市町村長または特別区長の認定で決まります。コロナ期に全国一律で発動していた4号は、現在は自然災害を理由とする指定に戻っています。
実務で当たりやすいのは5号です。全国的に業況が悪化している業種を国が指定し、その業種の売上高が減少している事業者が対象になります。指定業種は四半期ごとに入れ替わり、中小企業庁は令和8年10月1日から同年12月31日までの一覧を2026年9月16日に公開しています。自社が該当するかを調べるときは、業種名ではなく日本標準産業分類の細分類番号4桁で突き合わせる手順が示されています。名称が似ていても番号が違えば対象外になるため、ここを省略しないでください。
枠の考え方も押さえておきたいところです。全国信用保証協会連合会は、普通保証と無担保保証を合わせた一般保証の上限を示したうえで、セーフティネット保証をそれとは別枠の制度として位置づけています。すでに一般保証を使い切っている会社でも、号の認定が取れれば別の枠で保証を受けられる余地があるということです。
コロナを理由とする新規の特例融資・特例保証は無い。危機関連保証も、現在は認定の対象となる案件がありません
返済が重いなら、借りる前に組み直す。公庫の危機対応後経営安定資金は20年以内(うち据置2年以内)、使いみちは既往債務の返済負担軽減に限られます
元金を止めたいなら資本性ローン。期限一括返済で期中は利息のみ、限度額7,200万円(別枠)、無担保・無保証人
赤字の年の金利は一律0.50%。黒字の年は返済期間に応じて3.25〜3.95%
相談は中小企業活性化協議会へ。無料・事前予約制で、すべての都道府県に設置されています
号ごとの認定要件と手続きはセーフティネット保証4号とセーフティネット保証5号にまとめています。公庫の融資制度どうしを並べて比べたい場合は日本政策金融公庫の融資制度5つの比較を、制度に頼らない手当ては恒常的な資金繰り改善方法をご覧ください。
- 日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」国民生活事業(2026年10月17日取得)
- 日本政策金融公庫「危機対応後経営安定資金(セーフティネット貸付)」国民生活事業(2026年10月17日取得)
- 日本政策金融公庫「災害等相談窓口」(2026年10月17日取得)
- 中小企業庁「中小企業活性化協議会(収益力改善・再生支援・再チャレンジ支援)」(2026年10月17日取得)
- 中小企業庁「セーフティネット保証制度(5号:業況の悪化している業種(全国的))」(2026年10月17日取得)
- 全国信用保証協会連合会「経営に支障が生じている方」(2026年10月17日取得)
- 全国信用保証協会連合会「ご利用条件」(2026年10月17日取得)