日本生命の契約者貸付は、同社のサイトでは「契約貸付」と呼ばれています。解約払戻金の所定の範囲内で資金を借りる制度で、法人契約でも使えます。ここでは、同社が公表しているページから、利率、着金のタイミング、法人が使える経路、返済の仕方を拾って整理します。数値はすべて2026年10月28日に確認したものです。
日本生命の契約貸付で確認できたこと
- 利率は契約日で8区分。6社のなかで最も細かく、2025年1月2日以降の契約は年2.40%
- 月曜から金曜の8時から14時30分までの取引は当日着金。14時31分以降は翌営業日
- 法人向けインターネットサービスで借入れができ、1日の限度額は100万円
- ただし法人はホームページからの返済ができない。返すときはコールセンターへ連絡する
- 利息は日割りで計算し、毎年の貸付応当日に元金へ繰り入れる1年複利
条件の一覧
| 制度の呼び方 | 契約貸付 |
|---|---|
| 貸付の原資 | 解約払戻金の所定の範囲内 |
| 利率 | 契約日により年2.00%から年5.75%の8区分。2025年1月2日以降の契約は年2.40%(2025年1月2日現在) |
| 利息の計算 | 日割り計算。毎年の貸付応当日に元金へ繰り入れる1年複利 |
| 利率の見直し | 年2回。変更の必要があるときは4月1日または10月1日から、貸付中のものも含めて新利率を適用 |
| インターネットの1日の限度額 | 100万円(法人インターネットサービスの画面表示) |
| 着金 | 月~金(祝日を除く)8:00~14:30の取引は当日中。14:31以降は翌営業日。ゆうちょ銀行あては2営業日後(土日祝の取引は3営業日後) |
| 返済 | ホームページから随時。法人はホームページでの返済は不可で、ニッセイコールセンターへ連絡する |
| 返済しなかった場合 | 生存給付金・祝金・保険金等の支払時に精算(2012年4月2日以降の契約は、生存給付金・祝金・生存給付保険金の支払時には精算しない) |
| 担保・保証人 | 公表ページに記載なし(原資が解約払戻金のため) |
利率は8区分。6社のなかで最も細かい
日本生命の貸付利率は、契約日によって8つに分かれています。1994年4月1日以前の契約が年5.75%で、そこから段階的に下がり、2022年4月2日から2025年1月1日までの契約が年2.00%と最も低くなります。そのあと、2025年1月2日以降の契約は年2.40%に戻っています。
| 契約日 | 貸付利率 | 100万円を1年借りた場合の利息 |
|---|---|---|
| 1994年4月1日以前 | 年5.75% | 57,500円 |
| 1994年4月2日~1996年4月1日 | 年4.75% | 47,500円 |
| 1996年4月2日~2001年4月1日 | 年3.75% | 37,500円 |
| 2001年4月2日~2014年4月1日 | 年3.05% | 30,500円 |
| 2014年4月2日~2017年4月1日 | 年2.55% | 25,500円 |
| 2017年4月2日~2022年4月1日 | 年2.25% | 22,500円 |
| 2022年4月2日~2025年1月1日 | 年2.00% | 20,000円 |
| 2025年1月2日以降 | 年2.40% | 24,000円 |
利息の額は、利率をそのまま1年分に当てはめて計算した目安です。実際の利息は日割りで計算されます。終身変更制度を利用した終身保険が含まれる契約は、契約日ではなく変更日をもとに利率が設定されます。
なお、「ニッセイ利率変動型年金」は別の決め方で、各契約の予定利率に0.5%を上乗せした率が貸付利率になります。年金契約を持っている法人は、この条件を自社の契約内容と突き合わせる必要があります。
古い契約は、借りた額が複利で重くなる速さが違う
利息を払わずに置いておくと、毎年の貸付応当日に利息が元金へ繰り入れられます。繰り入れられた分にも次の年から利息が付きます。利率の差は、年数が伸びるほど効いてきます。
| 契約日の区分 | 利率 | 1年後 | 3年後 | 5年後 | 10年後 |
|---|---|---|---|---|---|
| 1994年4月1日以前 | 年5.75% | 1,057,500円 | 1,182,609円 | 1,322,519円 | 1,749,056円 |
| 2001年4月2日~2014年4月1日 | 年3.05% | 1,030,500円 | 1,094,319円 | 1,162,091円 | 1,350,455円 |
| 2022年4月2日~2025年1月1日 | 年2.00% | 1,020,000円 | 1,061,208円 | 1,104,081円 | 1,218,994円 |
| 2025年1月2日以降 | 年2.40% | 1,024,000円 | 1,073,742円 | 1,125,900円 | 1,267,651円 |
利率が据え置かれた前提で計算した目安です。実際には年2回の見直しがあり、変更後は貸付中の残高にも新しい利率が適用されます。
年5.75%の契約で100万円を借りて10年放置すると、元利金は175万円に近づきます。借入枠が解約払戻金の9割だとすると、解約払戻金が増えない前提では約1.9年で元利金が解約払戻金に並ぶ計算になります。年2.40%なら約4.4年です。実際の解約払戻金は保険料を払い続けていれば増えていくので、この年数はもっと伸びますが、利率が高い契約ほど余裕が短いという関係は変わりません。
2022年の改定が、いまの利率表の形を作っている
「利率は変わることがある」と書かれていても、実際にどれくらい動くのかは想像しにくいところです。日本生命は2022年6月17日に、同年10月からの契約貸付利率等の改定を公表しています。このときの改定幅が公表されているので、変動の大きさを具体的に確かめられます。
| 契約日 | 改定前 | 改定後 | 改定幅 |
|---|---|---|---|
| 2001年4月2日~2014年4月1日 | 年3.75% | 年3.05% | 0.70ポイント引き下げ |
| 2014年4月2日~2017年4月1日 | 年3.00% | 年2.55% | 0.45ポイント引き下げ |
| 2017年4月2日~2022年4月1日 | 年3.00% | 年2.25% | 0.75ポイント引き下げ |
同じ公表資料で、自動振替貸付利率についても2001年4月2日から2012年4月1日までの契約が年3.75%から年3.05%へ改定されています。適用は2022年10月1日以降に繰り入れる利息から、とされています。
1回の改定で0.70ポイントから0.75ポイント動いています。これは借りている側から見れば、100万円の残高に対して年7,000円から7,500円の差です。しかも改定は貸付中の残高にも及びます。借りた時点の利率がそのまま続く前提で返済計画を組むと、ずれが出ます。
適用の仕方にも注意が必要です。この改定は「2022年10月1日以降に繰り入れる利息から適用」と書かれています。利率が変わる日ではなく、利息を元金に繰り入れる日が基準になっている、という読み方です。貸付応当日がいつかによって、新しい利率が効き始める時期が契約ごとにずれます。
自動振替貸付と契約貸付は別のもの
日本生命の改定資料には、契約貸付利率と並んで「自動振替貸付利率」が載っています。名前が似ていますが、始まり方がまったく違います。
契約貸付は、会社が資金を必要として自分から申し込みます。自動振替貸付は、保険料の払込みが猶予期間内にできなかったときに、保険会社が解約払戻金の範囲内で保険料を立て替えて契約を続けさせる仕組みです。決算期や賞与の支払いで資金が詰まり、保険料の口座振替が落ちなかった月に、申し込んでいないのに残高が立っていることがあります。
契約貸付を申し込む前に、自動振替貸付の残高が乗っていないかを確認してください。どちらの残高も解約払戻金から差し引かれ、合算で解約払戻金を超えれば契約を続けられなくなります。借りられる額も、すでにある残高の分だけ目減りします。
法人がインターネットで借りられる額は1日100万円まで
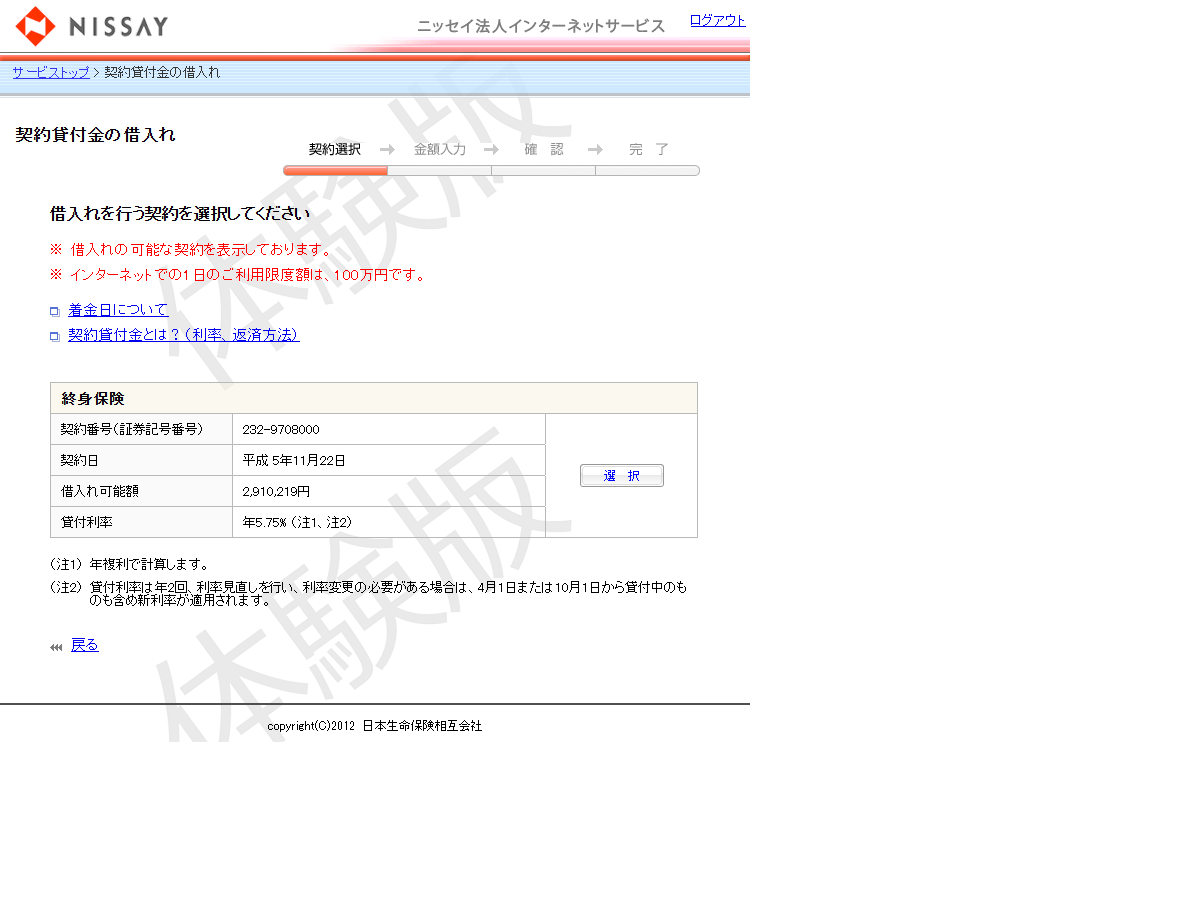
日本生命には法人向けのインターネットサービスがあり、契約貸付金の借入れができます。体験版の画面では、借入れが可能な契約の一覧として契約番号、契約日、借入れ可能額、貸付利率が並び、「インターネットでの1日のご利用限度額は、100万円です」と注記されています。
100万円を超える資金が要るときは、この経路では一度に調達できません。複数日に分けるか、コールセンターや担当者を通じた手続きに切り替えることになります。資金繰り表を作るときは、必要額が100万円を超えるかどうかで段取りが変わる、と考えておくと安全です。
どの契約から借りるかで、同じ100万円でも利息が変わる
法人が複数の保険契約を持っている場合、日本生命の画面では契約ごとに借入れ可能額と貸付利率が表示されます。つまり、どの契約から借りるかを自分で選べます。ここは意外に見落とされます。
体験版の画面では、平成5年(1993年)11月22日契約の終身保険について、借入れ可能額2,910,219円、貸付利率年5.75%という表示例が出ています。仮に同じ会社が2023年に契約した保険も持っていたとすると、そちらの貸付利率は年2.00%の区分です。同じ100万円を1年借りた場合、前者の利息は57,500円、後者は20,000円で、差は37,500円になります。3年置けば差はさらに開きます。
古い契約は予定利率が高く、解約払戻金も積み上がっているため、借入れ可能額が大きくなりがちです。借りやすいほうを選ぶと、結果として利息の高いほうを選んでしまうことがあります。借入れ可能額の大きさではなく、貸付利率の低い契約から使うのが基本の順序です。第一生命のクイックWebサービスが、複数契約のときに「貸付利率の低い順、利用可能金額の大きい順」で自動的に選ぶ仕組みにしているのも同じ考え方です。
14時30分が当日着金の分かれ目
日本生命は着金日を独立したページで公表しています。月曜から金曜(祝日を除く)の8時から14時30分までに取引すれば、当日中に指定口座へ着金します。14時31分以降は翌営業日です。
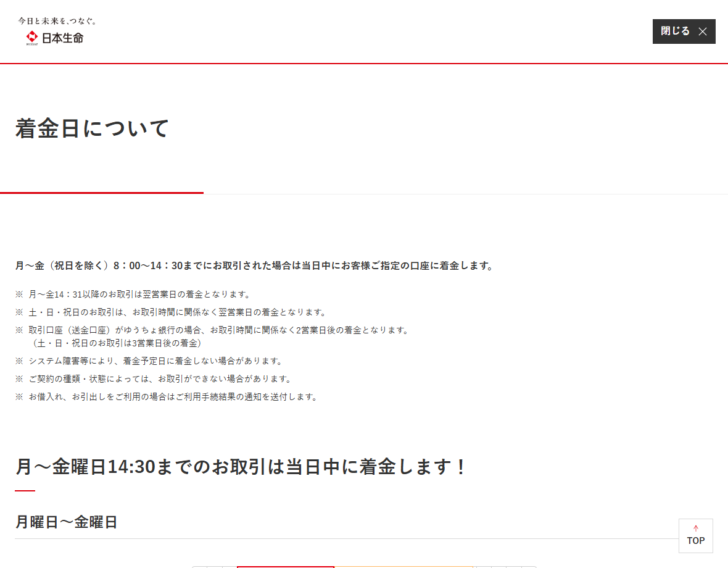
見落としやすいのが、送金先口座がゆうちょ銀行の場合です。取引時間に関係なく2営業日後の着金となり、土日祝に取引した場合は3営業日後になります。支払いの期日が迫っているときに、ゆうちょ銀行を送金先に登録したままだと、当日着金のつもりが2日ずれます。
借りる経路と、返す経路が法人だけ分かれている
借入れは法人インターネットサービスでできます。一方、返済方法のページには「法人のお客様はニッセイホームページでのご返済はご利用になれません。ニッセイコールセンターへご連絡ください」と明記されています。個人契約なら借入れも返済もネットで完結しますが、法人は返済の局面で電話が入ります。
図1 法人が日本生命の契約貸付を使うときの流れ
- 借入れ可能額と貸付利率を画面で確かめる契約ごとに金額と利率が表示される。複数契約があるなら、利率の低い契約から使う判断ができる。
- 1日100万円の枠に収まるかを見る超える場合は日を分けるか、担当者・コールセンターの経路に切り替える。
- 14時30分までに手続きする当日着金の締切。送金先がゆうちょ銀行なら2営業日後になるため、別の口座を登録しておく。
- 利用手続結果の通知を受け取る借入れと引出しを利用した場合は通知が送付される。
- 返済はコールセンターへ連絡する法人はホームページから返済できない。決算期に合わせて返す場合は、余裕を見て連絡する。
返さないまま置いたときに何が起きるか
契約貸付に返済期限はありません。返済がない場合は、生存給付金・祝金・保険金等の支払いの際に精算されます。ただし2012年4月2日以降の契約については、生存給付金・祝金(こども保険の満期祝金は除く)・生存給付保険金の支払いの際には精算しない、という例外が公表されています。
つまり、契約時期によって「給付金が出たときに自動で相殺されるか」が変わります。法人で生存給付金付の契約を持っている場合、入ってくる前提で資金繰りを組んでいた給付金が、貸付の精算に充てられて手元に来ないことがあります。契約日が2012年4月1日以前か以降かで扱いが分かれる点は、先に確かめておくべきところです。
元利金が解約払戻金を超えたら
日本生命の契約貸付のページには、元利金が解約払戻金を超えた場合の手続きについての具体的な記載を確認できませんでした。同業他社では、超過したときに通知を出し、所定の金額の払込みがなければ契約が効力を失うと公表しています。
契約者貸付は解約払戻金を原資にしている以上、元利金が解約払戻金を上回れば契約を続けられなくなる、という構造はどの会社でも同じです。実際の扱いは、自社の契約の普通保険約款とご契約のしおりで確認してください。
同じ保険から現金を作る4つの方法と比べる
法人保険から現金を作る方法は契約貸付だけではありません。解約、払済保険への変更、保険金額の減額という手もあります。どれを選ぶかで、残る保障と手元に入る額が変わります。
| 方法 | 手元に入る額 | 保障 | 将来の解約払戻金 | 戻せるか |
|---|---|---|---|---|
| 契約貸付 | 解約払戻金の所定の範囲内 | そのまま続く | 残高と利息の分だけ目減りする | 返済すれば元に戻る |
| 解約 | 解約払戻金の全額 | 消える | なくなる | 戻せない |
| 払済保険への変更 | その時点では入らない | 保険金額が下がって続く | 変更後の内容で続く | 原則戻せない |
| 保険金額の減額 | 減額した部分の返戻金 | 減額後の金額で続く | 減額後の内容で続く | 減らした分は戻らない |
取扱いの可否と条件は契約ごとに異なります。各手続きの詳細は、契約している保険会社に確認してください。
短期の資金繰りで、数か月後に返せる見込みがあるなら契約貸付が合います。保障そのものがもう要らない、あるいは保険料の負担が重いという段階まで来ているなら、貸付で利息を積み上げるより、解約や払済への変更を先に検討するほうが筋がよいことがあります。契約貸付は「保険を続けたいけれど現金が要る」という場面の手段です。
向いている会社、向いていない会社
| 向いている | 向いていない |
|---|---|
|
・当日中に100万円以内の資金が必要で、平日14時30分までに手続きできる ・2022年4月2日から2025年1月1日までに契約した保険があり、年2.00%の区分が使える ・複数の契約があり、利率の低い契約を選んで借りたい ・銀行の与信枠を使わずに短期の資金を作りたい |
・一度に100万円を超える資金が要る(この経路では分割になる) ・1994年以前の契約しかなく、年5.75%で長く借りることになる ・返済手続きまでネットで完結させたい(法人は電話が要る) ・送金先がゆうちょ銀行しかなく、当日着金を前提にしている |
見落とされやすいのは、借りている間も保険料の払込みは続くという点です。契約貸付は保険料の支払いを止める制度ではありません。毎月の保険料を払いながら、貸付の利息も積み上がっていきます。資金繰りが苦しい局面で借りると、翌月以降の保険料の払込みでさらに現金が出ていき、払込みができずに自動振替貸付が始まって残高が増える、という流れに入ることがあります。借りる前に、向こう数か月の保険料を払い続けられるかを先に確かめてください。
役員退職金の原資や事業保障のために契約している保険から借りる場合は、その目的に届かなくなる可能性も見ておく必要があります。解約払戻金から貸付の元利金が差し引かれるため、退職金を支払う時期に予定していた額が残らないことがあります。
他の5社と比べたときの位置
利率の区分の細かさでは日本生命が6社で最も細かく、直近に契約した場合の利率は年2.40%です。住友生命の年1.55%(2017年4月2日以降)より高く、第一生命や太陽生命の年3.00%より低い水準にあります。
法人という観点では、日本生命は「借入れはネット、返済は電話」という分け方です。第一生命のクイックWebサービスは法人が対象外と明記されており、ネットの経路そのものが使えません。社内の経理の手順を決めるときは、この違いが効いてきます。
各社の条件を横並びにした一覧は生命保険の契約者貸付を大手6社で比較にまとめています。
確認できなかったこと
図2 日本生命の公表ページでは確認できなかった項目
- 解約払戻金に対する貸付の割合「所定の範囲内」とだけ書かれていて、何割かは公表されていない。第一生命と大同生命は割合まで公表している。
- 最低の貸付金額と金額の単位大同生命は5,000円以上100円単位と公表しているが、日本生命の公表ページでは確認できなかった。
- 法人がコールセンターで手続きした場合の着金日公表されている着金日の案内は、インターネット経由の取引を前提にしている。
- 信用情報機関への登録の有無記載がないため、この記事では判断しない。
契約貸付についてよくある質問
法人でもインターネットで借りられますか
ニッセイ法人インターネットサービスに契約貸付金の借入れの機能があります。1日の利用限度額は100万円です。返済については、法人はホームページを利用できないとされています。
借入れ可能額はどこで分かりますか
法人インターネットサービスの契約選択画面に、契約ごとの借入れ可能額が表示されます。体験版の画面では、平成5年11月22日契約の終身保険について2,910,219円という表示例が示されています。実際の金額は契約ごとに異なります。
複数の契約があるとき、どれから借りるか選べますか
法人インターネットサービスの画面では、借入れが可能な契約が一覧で表示され、契約ごとに選択する作りになっています。契約ごとに貸付利率も表示されるため、利率の低い契約を選ぶ判断ができます。
利率は借りたときの水準で固定されますか
固定されません。日本生命は年2回の見直しを行い、変更の必要があるときは4月1日または10月1日から、貸付中のものも含めて新しい利率を適用すると公表しています。借りた後に利率が上がることも下がることもあります。
借りたあとで追加の借入れはできますか
日本生命の公表ページには、追加貸付の取扱いについての明示的な記載を確認できませんでした。他社では、追加して借りる場合に、追加分とその時点の既貸付元利金を合算した額を新しい貸付金として扱うと公表しています。日本生命の契約での扱いは、コールセンターで確認してください。
解約払戻金がいくらあるか、どこで分かりますか
法人インターネットサービスの契約選択画面には、契約ごとの借入れ可能額が表示されます。解約払戻金そのものの額は、毎年送付される「ご契約内容のお知らせ」や、コールセンターへの照会で確認できます。
アプリでも手続きできますか
日本生命アプリについて、スマートフォンを利用している場合は契約貸付金の借入手続がアプリでできる、と案内されています。法人契約での利用可否については、公表ページでは確認できませんでした。
日本生命の契約内容と現在の借入れ可能額は、契約者ご本人からの照会でしか確認できません。手続きの可否や必要書類は、日本生命「資金の借入れ・返済・引出し」と同社のコールセンターで確かめてください。
保険を解約して現金化する選択肢と比べたい場合は、法人保険を解約して資金調達する方法も合わせて読んでください。
この記事の作り方
数値と条件は、日本生命が自社サイトで公表しているページから取りました。いずれも2026年10月28日に取得しました。同社が示していない項目は、本文で記載なしと断ってあります。広告の有無で評価や掲載順を決めてはいません。利率は年2回の見直しがあるため、申し込む前に最新の公表ページで確認してください。
日本生命の公表ページ(2026年10月28日に取得)