第一生命の契約者貸付は、6社のなかで条件の公表がいちばん細かい部類に入ります。借りられる額を商品名ごとに割合で示し、契約者貸付条項の全文を12項まで掲げています。その一方で、インターネットの手続きは法人が対象外です。ここでは、第一生命が公表しているページから条件を拾って整理します。読み取ったのは2026年10月28日です。
第一生命のご契約者貸付で確認できたこと
- 借りられる額は商品名ごとに8割・7割・6割・取扱いできませんで公表されている
- 利率は契約日で4区分。1999年4月2日以後の契約は年3.00%(2026年10月1日現在)
- クイックWebサービスは法人が利用できない。1回の引出額は50万円以内
- 元利金が解約返還金を超えたときは、通知を発した日の属する月の翌月末日が払込みの期限
- 民事再生手続開始の決定などがあったときの相殺まで、契約者貸付条項に定めがある
条件の一覧
| 制度の呼び方 | ご契約者貸付 |
|---|---|
| 貸付の原資 | 解約返還金の一定範囲内 |
| 借りられる額 | 商品ごとに解約返還金の8割・7割・6割。無解約返還金型の商品は取扱いなし(2025年7月現在) |
| 利率 | 契約日により年3.00%から年5.75%の4区分(2026年10月1日現在) |
| 利息の計算 | 複利。1年未満の期間の利息は年365日の日割りで計算 |
| 利息の払込み | 貸付日から1年経過ごと。払い込まない場合は毎年の貸付応当日に元金へ繰り入れ |
| インターネットの受付時間 | 月~金 8:00~21:00、土・日・祝日 9:00~20:00(12月31日~1月3日と5月3日~5日は取扱いなし) |
| インターネットの1回の上限 | 50万円以内(1円単位)。法人は利用できない |
| 着金 | 月~金14:30までの受付は当日中。14:30以降と土日祝の受付は翌営業日 |
| そのほかの窓口 | 第一生命コンタクトセンター、ほけんショップ(現金の取扱いはなく口座振込) |
借りられる額を商品名まで公表している
ほかの多くの会社は「解約返戻金の所定の範囲内」としか書きません。第一生命は、販売名称と商品名称を並べたうえで、解約返還金に対する割合を一覧で示しています。2018年4月2日以降の契約と、2018年4月1日以前の契約で表が分かれています。
| 割合 | 主な商品 |
|---|---|
| 8割 | ジャスト 終身保険(終身保険2018)、ジャスト 養老保険(養老保険2018)、ジャスト 生存給付金付定期保険、ジャスト 3大疾病・介護・身体障害終身保険(2024)、こども学資保険(2018)、個人年金保険(2018)、生活障害年金定期保険(2018) |
| 7割 | 長期定期保険『サクセス』(定期保険2018)、逓増定期保険『マジェスティ』(逓増定期保険2018) |
| 6割 | とんちん年金『ながいき物語』(生存保障重視型個人年金保険2018) |
| 取扱いなし | ジャスト 定期保険(無解約返還金)、所得保障保険、3大疾病所得保障保険、介護・身体障害所得保障保険、総合医療保険、就業不能保険、認知症保険、入院一時金保険など無解約返還金型の商品、ジャスト メディカルパック |
生活障害年金定期保険『エクシード』『プログシード』は、貸付時の解約返還金額と貸付時の3年経過時の解約返還金額のいずれか小さい金額の8割が限度額です。長期定期保険と逓増定期保険も同じ考え方で7割になります。個人年金保険料税制適格特約(S60)が付加されている契約は、表より1割少なくなります。
法人が節税目的も含めて使ってきた長期定期保険と逓増定期保険が7割である点は、実務で効きます。解約返還金が5,000万円ある逓増定期保険なら、借りられるのは3,500万円までという計算になります。終身保険や養老保険の8割と比べて、同じ解約返還金でも1割分少なくなります。
2018年4月1日以前の古い契約にも表がある
第一生命は、2018年4月1日以前に契約した商品についても別の一覧を公表しています。法人が長く持っている保険は、こちらの表に載っていることが多いはずです。
5年ごと(利差)配当付終身保険(ブライトWay、順風ライフ、順風人生、悠悠保険U、エスコートU、パスポートU、リードU、ミリオンU、コーラスU、ライセンスUなど)や、終身保険(S62)、終生安泰保険の系列、5年ごと(利差)配当付養老保険、特別養老保険、新種特別養老保険(満期が80歳までの契約)はいずれも8割です。5年ごと利差配当付特定疾病保障終身保険や、5年ごと(利差)配当付介護年金終身保障保険も8割に入ります。
販売名称が社内の呼び名で並んでいるため、自社の契約がどれに当たるかは保険証券か「生涯設計レポート」で商品名称を確かめるのが確実です。商品名称のほうが表と一致します。
借りられる額を見積もってみる
割合が公表されているので、解約返還金の額さえ分かれば借入枠を自分で計算できます。法人でよく使われる契約の型で並べると、次のようになります。
| 契約の型 | 割合 | 借入枠 | 枠いっぱい借りた場合の1年分の利息 |
|---|---|---|---|
| ジャスト 終身保険・養老保険 | 8割 | 2,400万円 | 72万円 |
| 長期定期保険『サクセス』・逓増定期保険『マジェスティ』 | 7割 | 2,100万円 | 63万円 |
| とんちん年金『ながいき物語』 | 6割 | 1,800万円 | 54万円 |
| 個人年金保険料税制適格特約(S60)付きの個人年金保険 | 表より1割少ない | 2,100万円 | 63万円 |
割合は公表値、金額は解約返還金3,000万円という仮定で計算した目安です。長期定期保険と逓増定期保険は、貸付時の解約返還金額と貸付時の3年経過時の解約返還金額のいずれか小さい金額が基準になるため、実際の枠はこれより小さくなることがあります。
利息の負担は、枠いっぱいに借りると年50万円から70万円台になります。短期のつなぎで数か月だけ使うなら日割りで収まりますが、1年を超えて置くと決算にそれなりの金額で効いてきます。
利率は4区分。1999年以降はすべて年3.00%
第一生命の貸付利率は、よくあるご質問のページに画像で掲載されています。2026年10月1日現在の値で、契約者貸付金の利率と保険料の自動貸付(立替)の利率が同じ表にまとめられています。
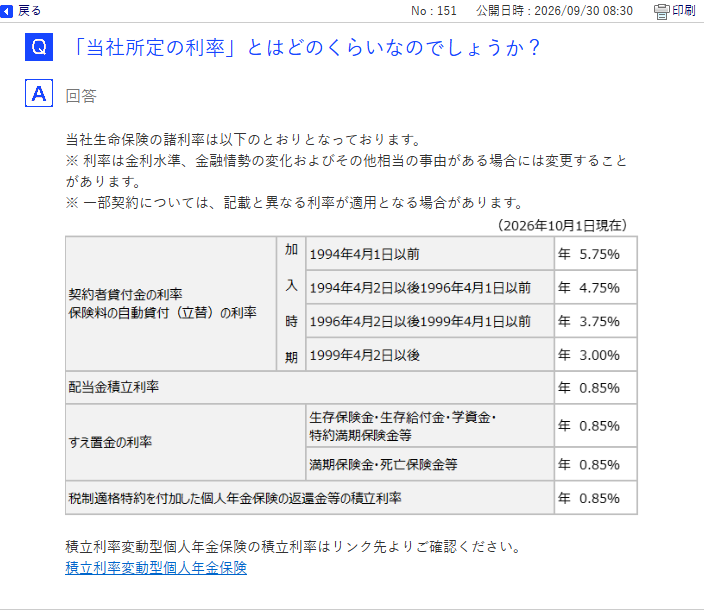
| 契約日 | 第一生命 | 大同生命 | 太陽生命 | 住友生命 |
|---|---|---|---|---|
| 1994年4月1日以前 | 年5.75% | 年4.75~5.50% | 年5.75% | 年5.75% |
| 1994年4月2日以後1996年4月1日以前 | 年4.75% | 年3.75% | 年4.75% | 年4.75% |
| 1996年4月2日以後1999年4月1日以前 | 年3.75% | 年2.75% | 年3.75% | 年3.75% |
| 1999年4月2日以後 | 年3.00% | 年2.25% | 年3.75%→3.00%(2001年4月2日以降) | 年3.00%→段階的に1.55%まで低下 |
他社の値も各社の公表ページから取りました。住友生命は2001年4月2日以降が年2.50%、2013年4月2日以降が年2.00%、2017年4月2日以降が年1.55%と、より新しい区分が続きます。
第一生命の表は1999年4月2日以後がひとつの区分にまとめられています。2000年に契約した保険も、2024年に契約した保険も、貸付利率は年3.00%です。住友生命のように新しい契約ほど下がる並びではないので、最近契約した保険から借りる場合は、他社より高い水準になることがあります。
契約者貸付条項が12項まで公表されている
第一生命は、ご契約者貸付のページに契約者貸付条項の全文を掲げています。初めて利用するときにこの条項に同意する形で、同意の有効期間は保険契約が消滅するまでとされています。実務で効く項目を抜き出すと次のようになります。
| 項 | 内容 | 実務での意味 |
|---|---|---|
| 第1項 | 追加して貸付を請求する場合、追加貸付額と追加貸付日現在の既貸付元利金を合算した金額を新たな貸付金とする | 借り増すたびに、利息が乗った後の残高が新しい元金になる |
| 第3項 | 利率は金融情勢の変化その他相当の事由がある場合に変更することがあり、既貸付および新たな貸付に変更後の利率を適用する | 借りた後に利率が上がることがある |
| 第4項 | いつでも全部または一部を返済できる。1年未満の期間に対する利息は年365日の日割りで計算する | 返済期限はない。短期で返せば利息も日割り |
| 第5項・第6項 | 利息は貸付日から1年経過ごとに払い込む。払い込まれない場合は毎年の貸付応当日に元金へ繰り入れる | 放置すると複利で増える |
| 第7項 | 積立配当金があるときは、貸付元利金の返済に充当することがある | 配当金が自動的に返済へ回ることがある |
| 第9項 | 保険金等を支払う場合および契約が消滅した場合、支払うべき金額から貸付元利金を差し引く | 受け取る額は残高の分だけ減る |
| 第11項 | 変額保険の場合、第5項(1年経過ごとの利息払込)は適用しない | 変額保険は利息の払込みという選択肢がない |
法的整理に入ったときの扱いまで決まっている
第12項の手前、第10項には、法人の資金繰りを考えるうえで見逃せない定めがあります。保険契約者に民事再生手続開始の決定(法人の場合の更生手続開始の決定を含む)がなされたときの扱いです。
貸付元利金に相当する額の返還金を生じる限度で保険金額が減額され、その減額により生じる返還金と貸付元利金は相殺されたものとする、と定められています。
相殺により貸付元利金のすべてが消滅した場合は、その契約は減額後の保険金額で継続します。相殺しても元利金が残る場合は、保険契約者が契約を解約するものとし、会社は支払うべき金額から元利金を差し引きます。
つまり、法的整理に入った時点で、借りている分だけ保障が自動的に縮みます。再生手続のなかで保険を資産として残す計画を立てていた場合、契約者貸付の残高がその前提を崩すことがあります。借りる前に、保険をどの局面まで持ちこたえさせたいのかを決めておく必要があります。
クイックWebサービスは法人が使えない
第一生命のインターネット手続き「クイックWebサービス」には、契約者貸付金の借り入れの機能があります。ただし留意事項の最後に「法人のお客さまは当サービスをご利用できません」と明記されています。法人は、コンタクトセンターへの連絡か、ほけんショップなどの窓口での手続きになります。
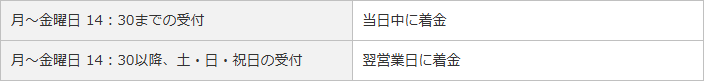
個人契約として公表されている条件も、仕組みを知るうえでは参考になります。1回の引出額は50万円以内(1円単位)、利用明細書は通常3日から4日後に送付、契約者貸付が利用可能な契約が複数ある場合は「当社所定の優先順位(貸付利率の低い順、利用可能金額の大きい順)」で選ばれる、という決まりです。
この優先順位は、法人が窓口で手続きするときの考え方としても使えます。複数の契約を持っているなら、利率の低い契約から借りるのが有利です。第一生命の場合、1999年4月2日以後の契約はすべて年3.00%なので、差が出るのは1999年4月1日以前の古い契約を持っている場合です。古い契約は年3.75%から年5.75%になるため、そこから借りるのは最後にします。
返す経路はコンビニやPay-easyまで用意されている
借りる経路が法人に閉ざされている一方で、返す経路は細かく公表されています。全額返済と一部返済のどちらも取り扱われます。
| 経路 | 条件として公表されていること |
|---|---|
| 振込用紙(ゆうちょ銀行・銀行の窓口) | 払込取扱票は3,000円以上の払込みから。10万円を超える現金での払込みには本人確認書類が必要 |
| Pay-easy(金融機関・インターネットバンキング・コンビニ・スマホ決済アプリ) | 払込票に記載の期限日まで。返済金額が30万円を超える場合はコンビニ店頭では取り扱えない |
| PAYSLE(コンビニ) | 専用サイトでバーコードを発行。事前にアプリのダウンロードが必要 |
| 電話・来店 | コンタクトセンターまたは窓口へ連絡。証券番号が分かる保険証券を用意する |
全額返済をするときは、返済予定日を伝えて完済金額を聞く手順になります。利息は日割りで計算されるため、完済金額は日々変わる、と公表されています。月末に残高をゼロにしておきたいといった場合は、何日時点の金額かを明確にして照会してください。一部返済の払込金は、残高の一部と、その残高に対する返済日までの利息に充当されます。
保険料の自動貸付(立替)も同じ利率で動く
第一生命の利率表は、契約者貸付金の利率と「保険料の自動貸付(立替)の利率」をひとつの行にまとめています。つまり両者の利率は同じです。大同生命や明治安田も同じ並べ方をしています。
違うのは始まり方です。契約者貸付は自分で申し込みます。自動貸付は、保険料が払い込めなかったときに会社が解約返還金の範囲内で立て替えて契約を続けさせる仕組みです。申し込んでいなくても残高が立ちます。
契約者貸付条項の第8項は、超過の判定について「貸付元利金(普通保険約款に規定する保険料の自動貸付金がある場合は、その元利金を加えた金額)」と書いています。2つの残高は合算して判定されます。保険料の引落としが落ちなかった月が続いている会社は、契約者貸付の枠が思っているより小さくなっていることがあります。申し込む前に、自動貸付の残高があるかを確かめてください。
元利金が解約返還金を超えたときの期限
契約者貸付条項の第8項は、失効までの時間を具体的に書いています。貸付元利金(保険料の自動貸付金があるときはその元利金を加えた額)が解約返還金額を超過した場合、会社所定の金額を払い込むよう通知し、その通知を発した日の属する月の翌月末日までに払込みがないときは、その期日の翌日から契約が効力を失う、という内容です。
図1 超過してから失効するまで
- 元利金が解約返還金を超える利息の繰入れで残高が増え、解約返還金を上回った時点。
- 会社が通知を発する所定の金額(超過分を含む)の払込みを求める通知が出される。
- 通知を発した日の属する月の翌月末日ここが払込みの期限。たとえば通知が11月10日に発せられたなら12月31日まで。
- 期日の翌日から失効払込みがなければ、保障も解約返還金も残らない。
最短でも1か月以上の猶予がある計算になりますが、通知が届いてから資金を用意するのでは間に合わないことがあります。借りた時点で、元利金が解約返還金に並ぶのがいつ頃かを見積もっておくほうが安全です。
パッケージ契約を持っている場合は、判定の単位にも注意が要ります。条項第8項は、パッケージ契約について「パッケージ契約における全てのパッケージ内契約の解約返還金額の合計額」と超過を判定すると書いています。また第9項では、パッケージ内契約が消滅した場合にも元利金を差し引くとされています。ジャスト ワイドパックやジャスト セレクトパックのように複数の保障を束ねた契約では、貸付の対象になるのはパッケージ内の終身保険・養老保険・生存給付金付定期保険の解約返還金の8割、という書き方になっています。束の全体ではなく、束の中の一部だけが原資になる点は見落としやすいところです。
向いている会社、向いていない会社
| 向いている | 向いていない |
|---|---|
|
・借りられる額を申し込む前に自分で見積もりたい(商品ごとの割合が公表されている) ・長期定期保険や逓増定期保険を持っていて、7割という枠を前提に計画を立てたい ・条項の全文を読んでから判断したい ・コンタクトセンターや窓口での手続きで問題ない |
・インターネットで完結させたい(法人は対象外) ・1999年4月2日以後の契約しかなく、年3.00%より低い水準を探している ・無解約返還金型の医療保険や定期保険しか持っていない(取扱いなし) ・法的整理を視野に入れていて、保障を減らしたくない |
確認できなかったこと
図2 第一生命の公表ページでは確認できなかった項目
- 法人が窓口で手続きした場合の着金日公表されている着金の区分は、法人が使えないクイックWebサービスについてのもの。
- 最低の貸付金額インターネットの上限(1回50万円以内)は公表されているが、下限は確認できなかった。
- 法人契約で必要になる書類の一覧「請求手続きのご案内」で案内するとされており、事前には公表されていない。
- 信用情報機関への登録の有無記載がないため判断しない。
第一生命の契約者貸付についてよくある質問
法人はどうやって申し込みますか
契約者本人から第一生命コンタクトセンターへ連絡するか、第一生命の窓口で手続きします。連絡後に「請求手続きのご案内」と書類が送られ、必要事項を記入して提出する流れです。手続きが完了すると「契約者貸付金お手続き完了のお知らせ」が送付されます。
自分の契約がいくら借りられるか、表から分かりますか
割合は分かります。実額は、その割合を自社の解約返還金額に掛けて見積もることになります。ただし保障見直し後契約や医療保障変更後契約の充当価格からの返還金、保険料の一部前払を行った契約の前払保険料充当金の残額は、契約者貸付の原資に含めないという注記があります。正確な額は会社に確認してください。
利息だけ払うことはできますか
条項第5項で、利息は貸付日から1年経過ごとに払い込むこととされています。払い込めば元金は増えません。ただし変額保険については第11項で第5項を適用しないとされており、この選択肢がありません。
積立配当金があると勝手に返済に回りますか
条項第7項に「保険契約に積立配当金がある場合、貸付元利金の返済に充当することがあります」とあります。積立配当金を別の用途に当てるつもりでいると、ずれる可能性があります。
ほかの会社と比べてどうですか
借りられる額の公表の細かさでは6社のなかで最も進んでいます。一方で、1999年4月2日以後の契約の利率は年3.00%で、住友生命の年1.55%(2017年4月2日以降)や大同生命の年2.25%(1999年4月2日~)より高い水準です。条件の比べ方は生命保険の契約者貸付を大手6社で比較で整理しています。
自社の契約で実際にいくら借りられるか、どの書類が必要かは、契約者本人からの照会でしか確定しません。第一生命「ご契約者貸付」の案内と同社のコンタクトセンターで確かめてください。
日本生命の条件と並べたい場合は日本生命の契約貸付も参照できます。
この記事の作り方
条件と数値は、第一生命が自社サイトおよびよくあるご質問で公表しているページから取りました。取得したのは2026年10月28日です。利率表は同社が画像で掲載しているものを読み取り、本文に書き起こしています。公表されていない項目は推測せず、確認できなかったと記しています。利率と限度割合はいずれも改定されることがあるため、申し込む前に最新のページで確認してください。
第一生命の公表ページと契約者貸付条項(2026年10月28日に取得)
第一生命「『当社所定の利率』とはどのくらいなのでしょうか?」