農林漁業セーフティネット資金は、日本政策金融公庫の農林水産事業のなかで唯一、借り手の資格だけでなく「いま置かれている状況」が要件になっている資金です。公庫は金利情報のページで「農林漁業者が災害を受けたときや社会的・経済的環境の変化により資金繰りに支障をきたしているときにご利用可能な資金です」と説明しています。限度額は一般600万円で、ほかの農業資金と比べると小さいかわりに、入口が投資ではなく資金繰りに置かれています。2026年11月9日に制度ページ、金利情報ページ、災害等相談窓口のページを開いて整理しました。
2026年11月9日に確認した要点
- 対象者に当たるだけでは足りない。公庫は「『ご利用いただける方』が、以下のいずれかの状況に置かれている場合にご利用いただけます」と書いている。
- 状況は災害・行政指導・社会的又は経済的環境の変化による経営状況の悪化の3系統で、3つめは10項目に分かれる。
- 限度額は一般600万円、特認は年間経営費等の6/12以内(簿記記帳を行っており、特に必要と認められる場合)。
- 返済は15年以内(うち据置3年以内)。金利は令和8年10月20日現在で2.35%〜3.40%。
- 対象者は農業だけでなく林業・漁業も含む6区分で、農林漁業経営開始後3年以内の者や集落営農組織等も入っている。
どんな場面で使う資金か
ほかの農業資金は、規模を広げる、設備を入れる、経営を立て直すといった計画に対して出ます。この資金はそうではなく、災害や急な環境変化で資金繰りが詰まったときに使う設計です。公庫の制度ページの構成自体が、ほかと違います。「ご利用いただける方」の次に「ご利用いただける要件」という独立した見出しがあり、そこに状況が並んでいます。
限度額が一般600万円というのも、この性格を示しています。スーパーL資金の個人3億円や経営体育成強化資金の個人1億5,000万円と比べると桁が違い、投資のための資金ではないことが金額からも読み取れます。
公表されている条件
制度ページの記載と金利情報の表示を1つの表に集めました。スマートフォンでは横にスクロールできます。
| 項目 | 公表されている内容 |
|---|---|
| 対象者 | ①認定農業者 ②認定新規就農者 ③林業経営改善計画の認定を受けている方 ④漁業経営改善計画認定漁業者 ⑤主業農林漁業者 ⑥その他(農林漁業経営開始後3年以内の者・集落営農組織等) |
| 追加の要件 | 対象者が、災害・行政指導・社会的又は経済的環境の変化による経営状況の悪化のいずれかの状況に置かれていること |
| 融資限度額 | 一般:600万円 特認:年間経営費等の6/12以内(簿記記帳を行っており、特に必要と認められる場合) |
| 返済期間 | 15年以内(うち据置期間3年以内) |
| 利率(年) | 2.35%〜3.40% |
| 担保・保証人 | 相談のうえ決定 |
| 留意事項 | 審査の結果により希望に沿えない場合がある。上記以外にも利用のための要件がある |
判定は2段構え
この制度でいちばん大事なのは、資格と状況の両方が必要だという点です。公庫の書き方は「『ご利用いただける方』が、以下のいずれかの状況に置かれている場合にご利用いただけます」で、2つの条件が掛け算になっています。
使えるかどうかの判定(2026年11月9日に公式ページで確認した記載から整理)
条件1:資格
認定農業者/認定新規就農者/林業経営改善計画の認定を受けている方/漁業経営改善計画認定漁業者/主業農林漁業者/農林漁業経営開始後3年以内の者・集落営農組織等のいずれか
条件2:状況
災害/行政指導/社会的又は経済的環境の変化による経営状況の悪化(10項目)のいずれか
両方に当たったときに、農林漁業セーフティネット資金の対象になる
対象者は6区分
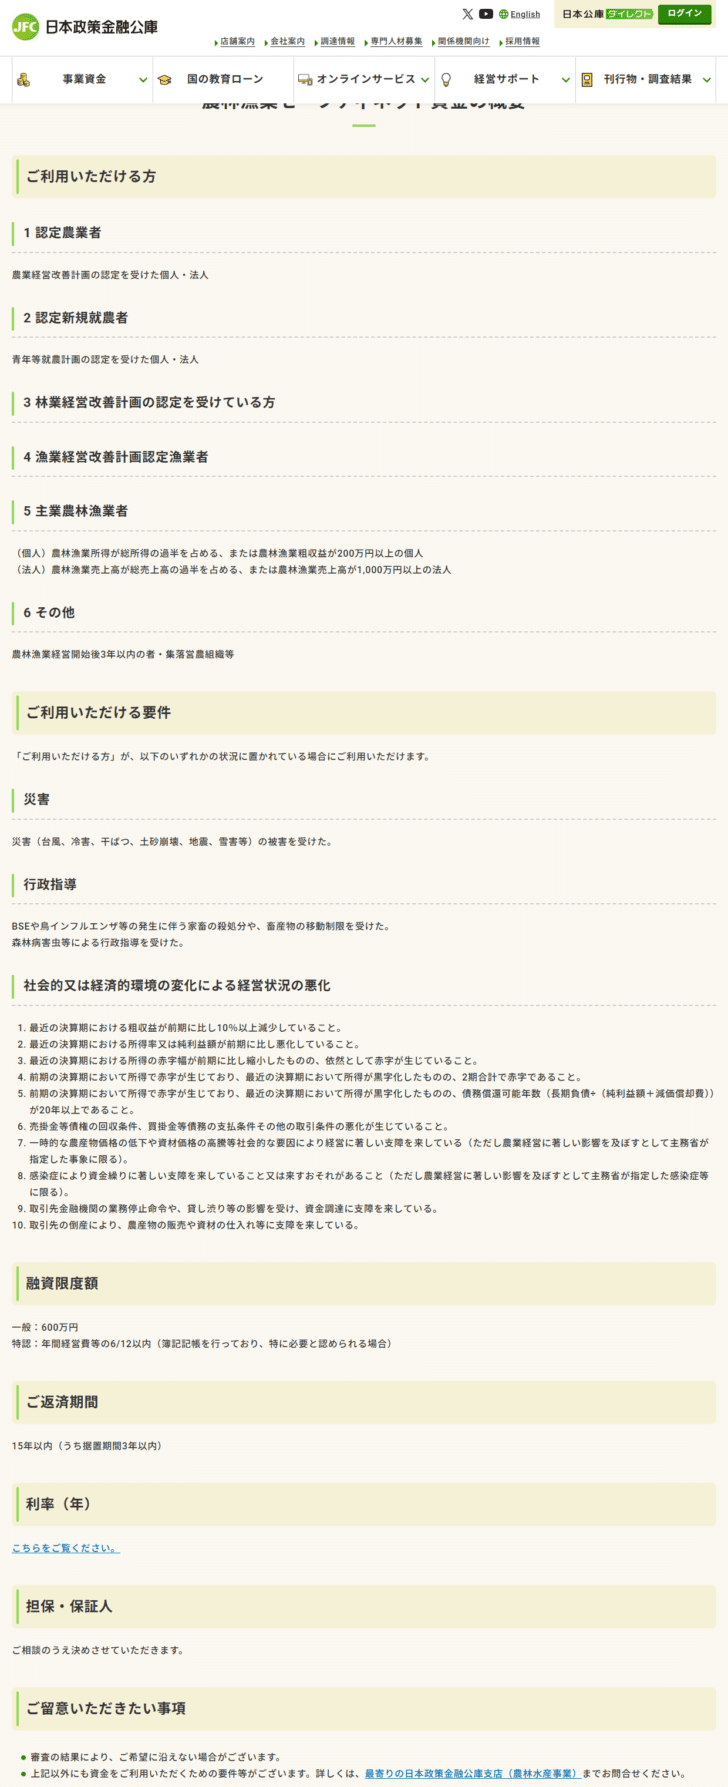
農業だけの制度ではありません。林業・漁業の計画認定者が独立した区分として入っています。
| 区分 | 公表されている要件 |
|---|---|
| 1 認定農業者 | 農業経営改善計画の認定を受けた個人・法人 |
| 2 認定新規就農者 | 青年等就農計画の認定を受けた個人・法人 |
| 3 林業 | 林業経営改善計画の認定を受けている方 |
| 4 漁業 | 漁業経営改善計画認定漁業者 |
| 5 主業農林漁業者 (個人) |
農林漁業所得が総所得の過半を占める、または農林漁業粗収益が200万円以上の個人 |
| 5 主業農林漁業者 (法人) |
農林漁業売上高が総売上高の過半を占める、または農林漁業売上高が1,000万円以上の法人 |
| 6 その他 | 農林漁業経営開始後3年以内の者・集落営農組織等 |
5の主業農林漁業者の要件は、経営体育成強化資金の主業農業者とよく似た数字です。ただし経営体育成強化資金の個人側には「青壮年の家族農業従事者がいること等の一定の要件を満たす」という条件が続くのに対し、セーフティネット資金の記載は所得または粗収益の条件だけで終わっています。両方の制度を見比べるときは、この差に注意が要ります。
6の「農林漁業経営開始後3年以内の者」が入っているのも特徴です。計画の認定を受けていない始めたばかりの経営でも、状況の要件に当たれば候補になります。
状況の要件:災害と行政指導
最初の2系統は事実関係で決まります。災害は「災害(台風、冷害、干ばつ、土砂崩壊、地震、雪害等)の被害を受けた」です。地震や台風だけでなく、冷害・干ばつ・雪害といった気象の被害も明示されています。
行政指導は2つ書かれています。「BSEや鳥インフルエンザ等の発生に伴う家畜の殺処分や、畜産物の移動制限を受けた」と「森林病害虫等による行政指導を受けた」です。畜産と林業それぞれの事情が別の行で書かれています。
状況の要件:経営状況の悪化は10項目
3つめの系統がいちばん細かく、10項目に分かれています。決算の数字で判定するもの、取引条件で判定するもの、外部の事情で判定するものが混ざっています。
| 番号 | 公表されている条件 | 判定の軸 |
|---|---|---|
| 1 | 最近の決算期における粗収益が前期に比し10%以上減少していること | 決算の数字 |
| 2 | 最近の決算期における所得率又は純利益額が前期に比し悪化していること | 決算の数字 |
| 3 | 最近の決算期における所得の赤字幅が前期に比し縮小したものの、依然として赤字が生じていること | 決算の数字 |
| 4 | 前期の決算期において所得で赤字が生じており、最近の決算期において所得が黒字化したものの、2期合計で赤字であること | 決算の数字 |
| 5 | 前期の決算期において所得で赤字が生じており、最近の決算期において所得が黒字化したものの、債務償還可能年数(長期負債÷(純利益額+減価償却費))が20年以上であること | 決算の数字 |
| 6 | 売掛金等債権の回収条件、買掛金等債務の支払条件その他の取引条件の悪化が生じていること | 取引条件 |
| 7 | 一時的な農産物価格の低下や資材価格の高騰等社会的な要因により経営に著しい支障を来している(ただし農業経営に著しい影響を及ぼすとして主務省が指定した事象に限る) | 主務省の指定 |
| 8 | 感染症により資金繰りに著しい支障を来していること又は来すおそれがあること(ただし農業経営に著しい影響を及ぼすとして主務省が指定した感染症等に限る) | 主務省の指定 |
| 9 | 取引先金融機関の業務停止命令や、貸し渋り等の影響を受け、資金調達に支障を来している | 外部の事情 |
| 10 | 取引先の倒産により、農産物の販売や資材の仕入れ等に支障を来している | 外部の事情 |
3から5は、赤字が改善している途中の経営を拾う作りになっています。4は黒字化していても2期合計で赤字なら当たり、5は黒字化していても債務償還可能年数が20年以上なら当たります。数字が上向いたから対象外、とは限りません。
7と8は自己判断で決まりません。公庫は括弧の中で「農業経営に著しい影響を及ぼすとして主務省が指定した事象に限る」「同じく指定した感染症等に限る」としています。資材価格が上がった、感染症で売上が落ちたという事実だけでは要件を満たさず、指定の有無が前提になります。
1〜6、9、10は指定を前提にしていません。粗収益の10%以上の減少、所得率や純利益額の悪化、取引条件の悪化、取引先金融機関の業務停止命令や貸し渋り、取引先の倒産は、括弧書きの限定が付いていない書き方です。どの項目に当てはめるかで、確認すべきことが変わります。
いま開いている災害等相談窓口
7や9に当たるかどうかを見るときの手がかりになるのが、公庫の「災害等相談窓口」のページです。2026年11月9日に開いた時点では、次の6つが並んでいました。
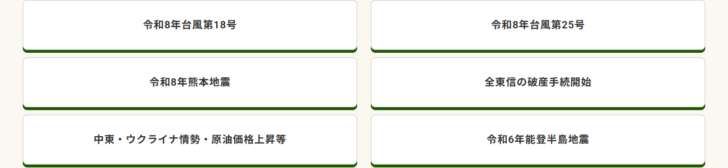
並んでいるのは、令和8年台風第18号、令和8年台風第25号、令和8年熊本地震、全東信の破産手続開始、中東・ウクライナ情勢・原油価格上昇等、令和6年能登半島地震の6つです。その下に「その他の災害等相談窓口」として、中小・小規模企業の方と農林漁業者の方の入口が置かれています。
金融機関の破産手続開始が独立した窓口として並んでいるのは、要件9の「取引先金融機関の業務停止命令や、貸し渋り等の影響を受け、資金調達に支障を来している」に対応する事象が実際に起きているためだと読めます。自分の事情が窓口の一覧にあるかどうかを先に見ると、相談が早く進みます。
この一覧は時期によって入れ替わります。本記事は2026年11月9日に表示された内容です。また、窓口が開いていることと、要件7・8でいう「主務省が指定した事象」であることは別の話です。指定の有無そのものは公庫の窓口一覧からは判断できませんでした。該当しそうな場合は支店で確認してください。
限度額は一般600万円
限度額は2段です。一般は600万円、特認は「年間経営費等の6/12以内」で、条件として「簿記記帳を行っており、特に必要と認められる場合」が付きます。
6/12は半年分という意味です。年間の経営費等が1,200万円であれば600万円、2,400万円であれば1,200万円が目安になります。つまり経営規模が大きければ特認のほうが大きくなり、小さければ一般の600万円のほうが大きくなることもあります。
| 年間経営費等 | 特認の目安(6/12以内) | 一般(600万円)との関係 |
|---|---|---|
| 1,000万円 | 500万円以内 | 一般600万円のほうが大きい |
| 1,200万円 | 600万円以内 | ほぼ同じ |
| 2,400万円 | 1,200万円以内 | 特認のほうが大きい |
| 4,800万円 | 2,400万円以内 | 特認のほうが大きい |
右端の列は、公表されている計算式から導いた関係です。公庫のページにこの対応表が載っているわけではなく、実際にいくらになるかは審査と「特に必要と認められる場合」の判断によります。簿記記帳が特認の条件になっている点は、スーパーL資金が個人に簿記記帳を求めているのと同じ方向です。
返済15年・据置3年
返済期間は15年以内で、据置は3年以内です。農業向けの資金としては短いほうで、スーパーL資金と経営体育成強化資金の25年以内、青年等就農資金の17年以内より短く設定されています。
資金繰りを支える資金なので、長期の設備投資とは期間の考え方が違います。据置3年のあいだに経営を立て直し、残りの期間で返す組み立てになります。
金利は2.35%〜3.40%
金利は制度ページには載っておらず、「こちらをご覧ください。」として金利情報のページへ誘導されます。2026年11月9日に開いた金利情報の主要資金一覧には(令和8年10月20日現在)と注記されており、2.35%〜3.40%と表示されていました。
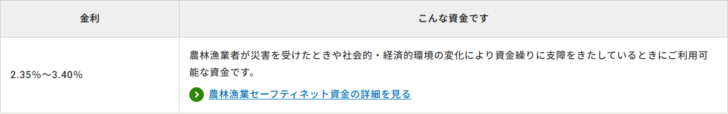
幅はスーパーL資金の一般(2.35%〜3.40%)と同じです。公庫は一覧の下に「資金によっては、ご返済期間やご利用目的によって金利が変わります」と注記しており、この幅も返済期間や使いみちで動く幅です。経営体育成強化資金が3.40%の一本値であるのに対し、下振れの余地が示されている点は違います。ただしスーパーL資金のような利子助成の特例は公表されていません。
急いでいても時間はかかる
資金繰りが苦しい局面で使う資金なので、どれくらいで出るかが気になります。公庫は農林漁業者向けのお手続きの流れのページで「農林水産事業資金は、政府の政策を踏まえた地域の農林水産施策の方向に沿った事業に融資をしています」とし、「ご融資に当たっては、都道府県知事や市町村等からの事業計画等に対する承認等を確認しております」と書いています。公庫の審査だけで完結せず、行政側の承認等の確認が挟まる構造です。
所要日数についても注記があります。同じページには「ご相談の内容によっては30日以上かかる場合があります」と書かれています。即日や数日で出る性質の資金ではありません。災害や取引先の倒産のように突発的な事情であれば、支障が出た時点で相談を始めるほうが現実的です。
なお、同じページでは「無担保・無保証の資金の場合、(8)の手続きは不要」とされており、担保・保証の設定が工程として残っていることも読み取れます。農林漁業セーフティネット資金の担保・保証人は「ご相談のうえ決めさせていただきます」なので、どちらになるかで工程が変わります。
公表されていないこと
調べた範囲で確認できなかった点をまとめておきます。推測で補わず、確認先だけ示します。
| 確認できなかったこと | 確認先 |
|---|---|
| 要件7・8の「主務省が指定した事象・感染症等」の具体的な内容 | 最寄りの日本政策金融公庫支店(農林水産事業) |
| 特認の「特に必要と認められる場合」の判断基準 | 同上 |
| 他の公庫資金との併用の可否 | 同上 |
| 相談から融資実行までの標準的な日数(30日以上かかる場合がある、とだけ公表) | 同上 |
| 対象者6区分の「等」に含まれる範囲 | 同上/市町村の農政担当課 |
公庫自身も留意事項に「上記以外にも資金をご利用いただくための要件等がございます」と書いています。公表されている条件を満たしているように見えても、それだけで利用できると決まるわけではありません。
ほかの制度との使い分け
資金繰りが苦しいときの選択肢は、この制度だけではありません。条件を並べると役割の違いが見えます。
| 比較項目 | 農林漁業セーフティネット資金 | 経営体育成強化資金 | スーパーL資金 |
|---|---|---|---|
| 入口 | 資格+状況の2段 | 対象者の区分 | 認定農業者 |
| 限度額 | 一般600万円 | 個人1億5,000万円/法人5億円以内 | 個人3億円/法人10億円 |
| 返済期間 | 15年以内 | 25年以内 | 25年以内 |
| 据置期間 | 3年以内 | 3年以内(果樹の新植等は10年以内) | 10年以内 |
| 金利 | 2.35%〜3.40% | 3.40% | 一般2.35%〜3.40% |
| 負債の整理 | 経営の維持に必要な資金として | 再建整備・償還円滑化の2枠 | 経営の安定化(限度額の5分の1まで) |
| 林業・漁業 | 対象に含む | 農業向け | 農業向け |
金額で見ると、負債の整理や設備の入れ替えを含む立て直しには経営体育成強化資金のほうが現実的です。セーフティネット資金は、突発的な事情で当座の資金が要るときの受け皿という位置づけになります。制度ごとの条件は経営体育成強化資金の条件とスーパーL資金の条件に、5制度の横断比較は農林水産事業の融資制度を比較にまとめています。
よくある質問
赤字なら使えますか
赤字であることだけでは決まりません。まず対象者6区分のいずれかに当たる必要があり、そのうえで状況の要件に当たるかを見ます。経営状況の悪化の10項目には、粗収益が前期比10%以上減少、所得率または純利益額が前期比で悪化、赤字幅は縮小したが依然赤字、といった形で具体的な書き方がされています。
資材価格の高騰を理由にできますか
条件が付きます。公庫の記載は「一時的な農産物価格の低下や資材価格の高騰等社会的な要因により経営に著しい支障を来している(ただし農業経営に著しい影響を及ぼすとして主務省が指定した事象に限る)」です。指定の有無が前提になります。
600万円より多く借りられますか
特認があります。公庫は「特認:年間経営費等の6/12以内(簿記記帳を行っており、特に必要と認められる場合)」としています。簿記記帳と、特に必要と認められることの両方が条件です。
林業や漁業でも使えますか
使えます。対象者には林業経営改善計画の認定を受けている方と、漁業経営改善計画認定漁業者が独立した区分として入っています。主業農林漁業者という区分も、農業に限らず林業・漁業を含む書き方です。
就農したばかりでも対象になりますか
対象者の6区分に「農林漁業経営開始後3年以内の者・集落営農組織等」が入っています。認定新規就農者としても別に区分があります。
設備投資には使えますか
この資金は資金繰りに支障が出たときの資金として説明されています。設備投資を目的にするなら、経営体育成強化資金の前向き投資や、認定農業者であればスーパーL資金が候補になります。限度額の差も大きく、一般600万円では設備投資を賄える場面は限られます。
どれくらいで借りられますか
公庫が公表しているのは「ご相談の内容によっては30日以上かかる場合があります」という注記だけで、標準的な日数は示されていません。融資にあたっては都道府県知事や市町村等からの事業計画等に対する承認等を確認するとされており、公庫の審査だけで完結しない構造です。急いでいる場合ほど、早めに支店へ相談を始めることになります。
担保や保証人は必要ですか
公庫の記載は「ご相談のうえ決めさせていただきます」で、不要と公表されているわけではありません。青年等就農資金のように担保を「原則として融資対象物件のみ」、保証人を「個人の場合は原則不要」と明示している資金とは書き方が違います。
参照した公式情報
- 日本政策金融公庫 農林漁業セーフティネット資金(対象者6区分、ご利用いただける要件の3系統と経営状況の悪化の10項目、融資限度額の一般と特認、返済期間、担保・保証人、留意事項)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。農林漁業セーフティネット資金2.35%〜3.40%)
- 日本政策金融公庫 災害等相談窓口(2026年11月9日時点で並んでいた6つの窓口と、その他の災害等相談窓口の入口)
- 日本政策金融公庫 お手続きの流れ 農林漁業者の方(都道府県知事や市町村等からの事業計画等に対する承認等を確認していること、相談の内容によっては30日以上かかる場合があること、無担保・無保証の資金では担保・保証の手続きが不要であること)
- 日本政策金融公庫 経営体育成強化資金(比較に用いた対象者・限度額・返済期間・負債整理の枠)
- 日本政策金融公庫 スーパーL資金(比較に用いた対象者・限度額・返済期間・据置期間)