スーパーL資金は、日本政策金融公庫の農林水産事業が扱う農業向けの資金のうち、限度額がいちばん大きい制度です。公庫は「農業経営改善計画の認定を受けられた方の自主性と創意工夫を活かした経営改善を、資金面で応援する総合的な資金」と説明しています。金利情報のページでは正式名称に当たる「農業経営基盤強化資金」が併記されています。2026年11月9日に公庫の制度ページと金利情報ページを開き、条文は e-Gov 法令検索で確認して、公表されている数字だけで整理しました。
2026年11月9日に確認した要点
- 限度額は個人3億円(特認6億円)、法人10億円(特認20億円、一定の場合30億円)。農林水産事業の農業向け資金では最大。
- 金利は令和8年10月20日現在で一般2.35%〜3.40%、利子助成を受けた場合の特例0.35%〜1.40%。
- 使えるのは認定農業者だけ。個人は簿記記帳を行っていること、または今後行うことが条件になる。
- 貸付当初5年間の金利負担軽減措置は利子助成の上限が2%で、2%を超えた部分は利用者の負担。6年目以降は通常の利息。
- 返済は25年以内(据置10年以内)。据置期間がこの長さになる根拠は農業経営基盤強化促進法13条の3にある。
スーパーL資金はどんな資金か
農業の資金には、投資の中身ごとに別の制度が用意されているものと、計画全体をまとめて見るものがあります。スーパーL資金は後者です。公庫は使いみちを「農業経営改善計画の達成に必要な次の資金」としたうえで、農地等、施設・機械、果樹・家畜等、その他の経営費、経営の安定化、法人への出資金の6つを挙げています。設備も運転も負債整理も同じ資金の枠で扱えるのが、この制度のいちばんの性格です。
そのぶん入口が厳しく、対象は認定農業者に限られます。認定農業者は、農業経営基盤強化促進法12条1項に基づいて農業経営改善計画を作成し、市町村の認定を受けた個人または法人です。制度名の「農業経営基盤強化資金」は、この法律の名前から来ています。
公表されている条件
制度ページと金利情報ページに書かれている数字を、同じ表に集めました。スマートフォンでは横にスクロールできます。
| 項目 | 公表されている内容 |
|---|---|
| 正式名称 | 農業経営基盤強化資金(金利情報ページでの併記) |
| 対象者 | 認定農業者(農業経営改善計画の認定を受けた個人・法人)。個人は簿記記帳を行っていること、または今後行うことが条件 |
| 使いみち | 農地等/施設・機械/果樹・家畜等/その他の経営費/経営の安定化/法人への出資金 |
| 前提条件 | 経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限る |
| 融資限度額 | 【個人】3億円(特認6億円) 【法人】10億円(特認20億円[一定の場合30億円]) |
| 返済期間 | 25年以内(うち据置期間10年以内) |
| 利率(年) | 一般 2.35%〜3.40% 特例 0.35%〜1.40%(上限2.00%の利子助成を受けた場合) |
| 担保・保証人 | 相談のうえ決定(クイック融資制度に当たる場合は無担保・無保証人) |

使えるのは認定農業者だけ
スーパーL資金の対象は認定農業者です。認定農業者になる手続きは公庫ではなく市町村側にあり、農業経営基盤強化促進法12条がその流れを定めています。
認定農業者になるまで(農業経営基盤強化促進法12条)
- 同意市町村かどうかを確かめる条文は「第六条第五項の同意を得た市町村(以下「同意市町村」という。)の区域内において農業経営を営み、又は営もうとする者」を申請できる者としています。すでに農業を営んでいる人だけでなく、これから営もうとする人も含まれます。
- 農業経営改善計画を作る記載しなければならない事項は条文で4つに決まっています。①農業経営の現状、②農業経営の規模の拡大、生産方式の合理化、経営管理の合理化、農業従事の態様の改善等の農業経営の改善に関する目標、③その目標を達成するためとるべき措置、④その他農林水産省令で定める事項です。
- 必要なら農業用施設の整備も書き込む12条3項は、措置として農畜産物の生産の用に供する施設や、農畜産物を原材料として使用する製造・加工の用に供する施設などの整備について、種類・規模・整備の内容、用地の所在・地番・地目・面積を記載できるとしています。
- 市町村へ提出して認定を受ける市町村は、①基本構想に照らし適切、②農用地の効率的かつ総合的な利用を図るために適切、③その他農林水産省令で定める基準に適合、の3要件に該当すると認めるときに認定します。
- 公庫へ申し込む前に経営改善資金計画の認定を受ける公庫は「経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限ります」としています。認定農業者であることと、この会議の認定を受けることは別の手続きです。
認定は取り消されることがある
認定農業者という資格は一度取れば終わりではありません。農業経営基盤強化促進法13条2項は、市町村が認定を取り消せる場合を2つ定めています。1つは認定計画が12条5項各号の要件に該当しないものと認められるに至ったとき、もう1つは認定農業者または関連事業者等が「認定計画に従つてその農業経営を改善するためにとるべき措置を講じていないと認めるとき」です。
同条1項は、認定を受けた計画を変更しようとするときも市町村の認定を受けなければならないとしています。規模や品目を計画から大きく動かす場合、資金の相談と並行して計画の変更認定が必要になる場面があります。
ここは公表資料から読み取れる範囲を超えないようにします。取消しの実際の運用、どの程度の計画未達で取消しに至るか、取消しがスーパーL資金の既往借入にどう影響するかは、公表されている資料では確認できませんでした。該当しそうな場合は、市町村の担当課と借入先の公庫支店の両方へ確認することになります。
資金のお使いみちは6区分
公庫が挙げている6区分には、それぞれ補足が付いています。読み飛ばすと対象範囲を狭く見積もってしまうところです。
| 区分 | 公庫の補足 |
|---|---|
| 農地等 | 取得のほか、改良・造成も対象 |
| 施設・機械 | 農産物の処理加工施設、店舗などの流通販売施設も対象 |
| 果樹・家畜等 | 購入費、新植・改植費用のほか、育成費も対象 |
| その他の経営費 | 規模拡大や設備投資などに伴って必要となる原材料費、人件費などが対象 |
| 経営の安定化 | 負債の整理(公庫資金以外の制度資金を除く)などが対象。ここでいう公庫は公庫農林水産事業および旧農林漁業金融公庫 |
| 法人への出資金 | 個人が法人に参加するために必要な出資金等の支払いが対象 |
「経営の安定化」の括弧書きは読み方に注意が要ります。除かれるのは公庫資金以外の制度資金で、その公庫は農林水産事業および旧農林漁業金融公庫を指すと注記されています。民間金融機関からの借入の整理が一律に対象外と書かれているわけではありませんが、どこまで入るかは個別の判断になるため、支店への確認が必要な部分です。
融資限度額の読み方
限度額には、金額そのものとは別に2つの但し書きが付いています。これを外すと使える額を大きく見誤ります。
1つめは経営の安定化の枠です。公庫は「経営の安定化(公庫の融資に係る負債の整理を除く)については、上記金額の5分の1に相当する額とし、かつ、本資金の他の貸付金残高との合計額が上記金額を超えないものとします」としています。つまり法人10億円の枠であっても、負債整理に充てられるのは原則としてその5分の1までという作りです。
2つめは特認です。公庫は「法人の場合、特認のご利用に際しては、民間金融機関からの資金調達などの要件があります」と書いています。法人20億円・一定の場合30億円という数字は、公庫だけで完結する話ではありません。
| 区分 | 限度額 | うち経営の安定化(公庫の融資に係る負債整理を除く) |
|---|---|---|
| 個人・一般 | 3億円 | 6,000万円 |
| 個人・特認 | 6億円 | 1億2,000万円 |
| 法人・一般 | 10億円 | 2億円 |
| 法人・特認 | 20億円 | 4億円 |
| 法人・特認(一定の場合) | 30億円 | 6億円 |
右側の数字は、公庫が書いている「5分の1に相当する額」をそのまま計算したものです。公庫のページにこの金額が一覧で載っているわけではないため、実際の取扱いは支店で確認してください。
返済25年・据置10年の根拠
返済期間は25年以内、据置期間は10年以内です。この据置の長さには法令上の根拠があります。農業経営基盤強化促進法13条の3は、株式会社日本政策金融公庫法別表第一第八号の下欄のチまたはナに掲げる資金で、認定農業者が認定計画に従って12条2項3号の措置を行うのに必要なものについて、据置期間を公庫法12条3項の規定にかかわらず「同欄のチに掲げる資金にあつては二十年を超えない範囲内で、同欄のナに掲げる資金にあつては二十五年を超えない範囲内で、株式会社日本政策金融公庫が定める期間とする」と定めています。
つまり据置10年という運用は、公庫が法令の枠の中で定めた期間です。公庫法12条2項は、業務の方法で定めるべき事項として「公庫が定める貸付けの利率、償還期限(据置期間を含めるものとする。)及び据置期間」を挙げており、償還期限に据置期間を含めることも条文で決まっています。25年以内のうち10年以内が据置、という読み方になります。
同じ法律の14条の3は「公庫は、認定農業者が認定計画に従つて行う農業経営の改善が円滑に行われるよう、必要な資金の貸付けについて配慮をするものとする」としています。認定農業者という資格が資金の条件に直結している構造が、条文の側からも確認できます。
金利は一般と特例の2段
金利は制度ページには載っておらず、「金利情報 農林漁業者の方【農林水産事業】」のページにあります。2026年11月9日に開いた時点で、一覧には(令和8年10月20日現在)と注記されていました。
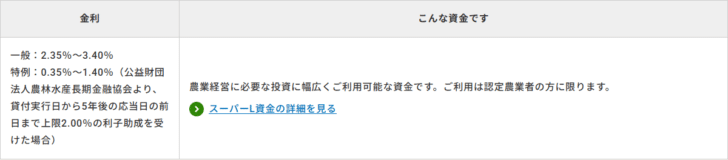
特例の括弧書きは重要です。「公益財団法人農林水産長期金融協会より、貸付実行日から5年後の応当日の前日まで上限2.00%の利子助成を受けた場合」とあり、利子助成の出し手は公庫ではなく協会であること、期間は貸付実行日から5年後の応当日の前日までであることが明示されています。一般の下限2.35%から上限2.00%を引くと0.35%、上限3.40%から2.00%を引くと1.40%で、特例の0.35%〜1.40%はこの引き算と一致します。
公庫は一覧の下に「資金によっては、ご返済期間やご利用目的によって金利が変わります」と注記しています。2.35%〜3.40%という幅は、返済期間や使いみちで変わる幅です。どの数字になるかは、金利一覧のPDFか支店への問い合わせで確かめることになります。
貸付当初5年間の金利負担軽減措置は2枠
特例の金利を生むのが、この軽減措置です。公庫は2つの枠を示しています。
| 比較項目 | 目標地図枠 | TPP等対策特別枠 |
|---|---|---|
| 趣旨 | 「地域計画」等に基づき、競争力・体質強化に向けて意欲的に生産拡大等に取り組む農業者等を支援する | TPPおよび日EU/EPA等による新たな国際環境の下で、新たに規模拡大、農産物輸出等の攻めの経営展開に意欲的に取り組む農業者を支援する(担い手経営発展支援金融対策事業) |
| 対象者 | 地域計画のうち目標地図に位置付けられた等の認定農業者 | 地域計画のうち目標地図に位置付けられた等の認定農業者であって、新たに攻めの経営展開を行う計画(経営展開計画)を策定した者 |
| 事業実施期間 | 当該年度において日本公庫が融資決定したもの | 日本公庫が融資決定したもの |
| 対象事業 | 農地等の取得・造成、施設・機械の取得、改良・造成等、長期運転資金 | |
| 対象とならない事業 | 国庫補助事業の補助残部分/経営の安定化(負債整理など)のための資金 | 経営の安定化(負債整理など)のための資金 |
| 利子助成の上限 | 2%(公庫の貸付金利が2%を超える場合、超えた部分は利用者の負担) | |
| 助成を受けられる期間 | 貸付当初5年間(6年目以降は通常の利息) | |
| 対象限度額 | 【個人】3億円 【法人】10億円 |
【個人】6億円 【法人】20億円 |
対象限度額には通算の定めがあります。公庫は「既にスーパーL資金の利子助成を受けている場合は、その対象残高と通算(災害関連・コロナ関連は除く)して、個人6億円・法人20億円までが上限となります」としています。2枠を足し合わせて青天井になるわけではなく、通算の上限が別に置かれている形です。
対象になる農業者の条件には、どちらの枠にも「地域計画のうち目標地図に位置付けられた等の」という前置きが付いています。地域計画は農林水産省が所管する地域農業経営基盤強化促進計画のことで、同省は策定マニュアルや全国の策定状況を公表しています。自分の経営が目標地図に位置付けられているかどうかは、市町村の担当課で確認する事項になります。
軽減措置で見落としやすい4点
1. ゼロ金利にはならない。助成の上限は2%です。公庫の貸付金利が2%を超える場合、超えた部分は利用者の負担です。令和8年10月20日現在の一般金利は2.35%〜3.40%なので、特例でも0.35%〜1.40%の負担が残ります。
2. 5年で終わる。公庫は「貸付当初5年間」「6年目以降は、通常の利息をお支払いいただきます」と書いています。返済期間が25年なら、残り20年は一般の金利です。
3. 負債整理には効かない。両方の枠で「経営の安定化(負債整理など)のための資金」が対象外とされています。目標地図枠はさらに国庫補助事業の補助残部分も対象外です。
4. 予算の範囲内。公庫は留意事項の1番目に「貸付当初5年間の金利負担軽減措置は、毎年度国の予算の範囲内で実施されるものであるため、資金の使いみちやご融資の実行の時期によっては、ご希望に沿えない場合がございます」と書いています。制度があることと、自分が受けられることは別です。
無担保・無保証人のクイック融資制度
担保・保証人は原則として「ご相談のうえ決めさせていただきます」ですが、同じページに無担保・無保証人の制度が併記されています。クイック融資制度です。
公庫は「ご提出いただいた決算書等をもとに、企業経営診断手法(スコアリング手法)を活用し、1週間以内に無担保・無保証人融資の適用可否を回答します」としています。対象となる方は「企業経営診断手法(スコアリング手法)による判定が一定水準以上など」、対象となる事業は農地等、施設・機械、果樹・家畜等、その他の経営費、法人への出資金です。
| 項目 | 公表されている内容 |
|---|---|
| 仕組み | 決算書等をもとにスコアリング手法で判定し、1週間以内に無担保・無保証人融資の適用可否を回答 |
| 対象となる方 | スコアリング手法による判定が一定水準以上など |
| 対象となる事業 | 農地等/施設・機械/果樹・家畜等/その他の経営費/法人への出資金 |
| 対象とならない事業 | 経営の安定化(負債の整理など) |
| 利用限度額 | 1回あたりの融資額が500万円以下 |
利用限度額は1回あたり500万円以下です。億単位の投資をこの枠で無担保にできるという制度ではありません。また、使いみちの6区分のうち経営の安定化だけが外れており、金利負担軽減措置と同じく負債整理が優遇の外に置かれている構造が見えます。
ほかの制度との使い分け
スーパーL資金は認定農業者向けです。資格が当たらない場合や、目的が別の場合は、同じ農林水産事業の中に別の入口があります。
| 資金 | 対象者 | 限度額 | 金利 |
|---|---|---|---|
| スーパーL資金 | 認定農業者 | 個人3億円/法人10億円 | 一般2.35%〜3.40% |
| 経営体育成強化資金 | 主に認定農業者以外 | 個人1億5,000万円/法人5億円 | 3.40% |
| 青年等就農資金 | 認定新規就農者 | 3,700万円(特認1億円) | 無利子 |
| 農業改良資金 | 農林漁業バイオ燃料法・米穀新用途利用促進法・六次産業化法・みどりの食料システム法のいずれかの認定を受けた農業者等 | 個人5,000万円/法人・団体1億5,000万円 | 無利子 |
| 農林漁業セーフティネット資金 | 認定農業者ほか6区分 | 一般600万円 | 2.35%〜3.40% |
| スーパーW資金 | 認定農業者が設立した子会社 | 金利一覧に金額の記載なし | 3.40% |
無利子の資金だけを比べたい場合は農業で無利子の融資を受けるにはで、青年等就農資金・農業改良資金とこの利子助成の違いを整理しています。推進会議の認定を含む手順の全体像は農林水産事業の融資はどう申し込むかにあります。5制度を同じ項目で並べた一覧は日本政策金融公庫 農林水産事業の融資制度を比較にあります。農林水産事業ではなく国民生活事業や中小企業事業が候補になる場合は、国民生活事業と中小企業事業の違いと中小企業事業の融資で守備範囲を整理しています。利率表の見方そのものは日本政策金融公庫の利率表の読み方で扱っています。
よくある質問
認定農業者でなくても借りられますか
借りられません。公庫はご利用いただける方を「認定農業者(農業経営改善計画の認定を受けた個人・法人)」としています。認定を受けていない場合は、経営体育成強化資金が「主に認定農業者以外の方がご利用いただける農業の資金」と説明されています。
簿記記帳をしていないと申し込めませんか
個人の場合は条件です。公庫は「なお、個人の場合、簿記記帳を行っていること、または今後簿記記帳を行うことが条件となります」としています。これから行う場合も条件を満たす書き方になっています。
5年間は無利子になりますか
なりません。利子助成の上限は2%です。公庫は「日本公庫の貸付金利が2%を超える場合は、2%を超えた部分はお客さまの負担となります」と書いています。令和8年10月20日現在の一般金利は2.35%〜3.40%で、特例でも0.35%〜1.40%が残ります。
負債の整理にも軽減措置は使えますか
使えません。目標地図枠・TPP等対策特別枠のいずれも、利子助成の対象とならない事業として「経営の安定化(負債整理など)のための資金」を挙げています。目標地図枠はこれに加えて国庫補助事業の補助残部分も対象外です。
無担保・無保証人で借りられますか
クイック融資制度に該当すれば可能性があります。ただし利用限度額は1回あたりの融資額が500万円以下で、経営の安定化(負債の整理など)は対象外です。適用可否はスコアリング手法による判定で、公庫は1週間以内に回答するとしています。
据置期間10年はどこから来ていますか
農業経営基盤強化促進法13条の3が、公庫法別表第一第八号の下欄のチまたはナに掲げる資金について、据置期間を公庫法12条3項の規定にかかわらず20年または25年を超えない範囲内で公庫が定める期間とする、と定めています。公庫はその枠内で10年以内と公表しています。
参照した公式情報
- 日本政策金融公庫 スーパーL資金(対象者、使いみち6区分、限度額と5分の1の制限、返済期間、担保・保証人、留意事項、貸付当初5年間の金利負担軽減措置の2枠と上限2%、クイック融資制度)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。スーパーL資金の一般2.35%〜3.40%、特例0.35%〜1.40%)
- 日本政策金融公庫 事業資金 農林漁業者の方【農林水産事業】(農業者・林業者・漁業者・食品産業と農業関連産業の4つの入口)
- e-Gov法令検索 農業経営基盤強化促進法(12条の農業経営改善計画の認定、13条の変更と取消し、13条の3の据置期間の特例、14条の3の公庫の配慮)
- e-Gov法令検索 株式会社日本政策金融公庫法(12条の業務の方法。償還期限に据置期間を含めること、別表第四・別表第五の範囲)
- 農林水産省 地域計画(地域農業経営基盤強化促進計画)(地域計画の正式名称、策定マニュアルと全国の策定状況の公表)