共済契約者貸付には担保も保証人も要らない。代わりに、返せなかったときの引き当てになるのは自分が積み上げてきた掛金である。中小機構はこれを「法定弁済」と呼び、返済期日から12か月を経過すると掛金残高から取り崩すと説明している。
この記事は、返済期日を過ぎてから掛金が削られるまでに何が起きるのかを、中小機構の公表資料と小規模企業共済法の条文で確かめたものである。延滞利子の計算対象、法定弁済の具体的な日付、共済金を請求したときの精算の仕方まで、順に見ていく。
先に要点:12か月で掛金が削られる。ただし掛金納付月数は減らない
返済期日を過ぎると、延滞元金に対して年14.6%の延滞利子が発生する。一括償還なら貸付金額、割賦償還なら未償還額のうち約定償還日を経過した額の合計が対象になる。
返済期日から12か月を経過しても未返済があると、掛金残高から取り崩して返済に充当される。これが法定弁済である。
法定弁済の日は、返済期日(割賦償還の場合は延滞が始まった最初の約定償還日)の1年後の応当日。中小機構は、返済期日が令和5年4月1日なら法定弁済は令和6年4月1日になるという例を挙げている。
掛金は取り崩されるが、過去に払い込んだ事実は消えない。法も、取崩しで掛金納付月数が減っても減少しなかったものとみなすと定めている。
延滞利子はどこにかかるか
中小機構は、延滞利子の対象を「延滞元金」と呼び、その中身を償還方法ごとに分けて説明している。一括償還の場合は貸付金額そのもの、割賦償還の場合は未償還額のうち約定償還日を経過した額の合計である。
割賦償還の扱いが重要である。6か月ごとの返済を1回落としても、残りの元金すべてが延滞になるわけではなく、期日を過ぎた分だけが対象になる。一方で落とした回数が増えれば、延滞元金もその都度積み上がっていく。
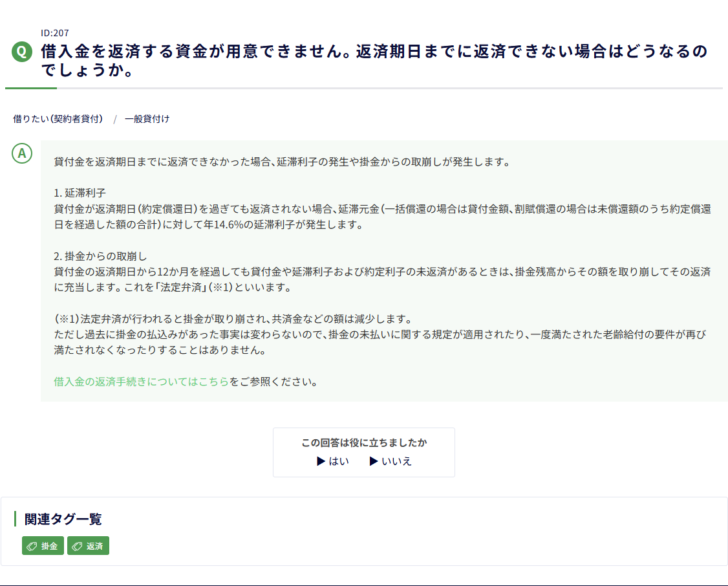
年14.6%という水準は、約定利率と比べると重い。一般貸付けの年1.5%に対して約10倍、特別貸付けの年0.9%に対しては16倍を超える。日数で計算されるため、1か月放置するだけでも約定利子の1年分に近い負担が乗ることになる。
法定弁済の日付は、応当日で決まる
「返済期日から12か月」が具体的にいつを指すのかは、中小機構がよくあるご質問で明示している。返済期日(割賦償還の場合は延滞が始まった最初の約定償還日)の1年後の応当日である。
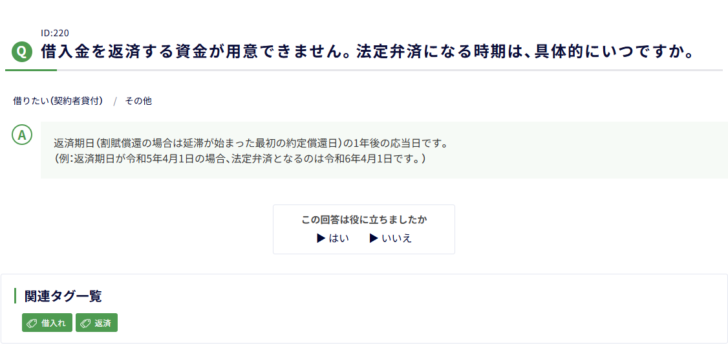
割賦償還で起点が「延滞が始まった最初の約定償還日」になるのは、注意して読むべきところである。半年ごとの返済を1回落としたまま次の期日を迎えると、時計は最初に落とした日から動いている。2回目、3回目を落とした時点ではなく、最初の1回で12か月の計測が始まる。
| 償還方法 | 延滞利子の対象(延滞元金) | 12か月の起点 |
|---|---|---|
| 期限一括償還 | 貸付金額 | 返済期日 |
| 6か月ごとの元金均等割賦償還 | 未償還額のうち、約定償還日を経過した額の合計 | 延滞が始まった最初の約定償還日 |
法律のどこに書かれているか
法定弁済は運用上の取り扱いではなく、法律に根拠がある。小規模企業共済法第16条の3第1項は、機構が貸付けを行った場合において、その貸付けに係る貸付金の弁済期後に経済産業省令で定める期間を経過した後なお弁済を受けるべき貸付金または利子があるときは、掛金区分のうち掛金納付月数の最も少ないものから順次、納付された掛金を取り崩して弁済に充てることができると定めている。
この「経済産業省令で定める期間」は、小規模企業共済法施行規則第18条の2に書かれている。条文の見出しは「法定弁済の時期」で、期間は十二月である。中小機構が示す12か月は、この省令の数字と一致している。
取り崩す順序も条文で決まっている。「掛金納付月数の最も少ないもの」から順に取り崩すとされており、新しく積み始めた区分から削られていく形になる。
掛金納付月数は減らない
法定弁済で掛金が取り崩されると、共済金や解約手当金の額は減る。ただし中小機構は、過去に掛金の払込みがあった事実は変わらないので、掛金の未払いに関する規定が適用されたり、一度満たされた老齢給付の要件が再び満たされなくなったりすることはないと明記している。
法律側も同じ扱いを定めている。小規模企業共済法第16条の3第2項は、取崩しによって掛金納付月数が減少した共済契約者について、第9条第1項および第12条第1項の規定の適用上、その掛金納付月数は減少しなかったものとみなすとしている。
法定弁済で失われるものと、残るもの
取り崩された掛金の分だけ、将来受け取る共済金や解約手当金は減る。掛金区分は納付月数の少ないものから順に削られる。
掛金納付月数は減少しなかったものとみなされる。老齢給付の「65歳以上で180か月以上」という要件が、取崩しによって崩れることはない。
掛金の未払いに関する規定は適用されない。取り崩されたことが、掛金を滞納したのと同じ扱いになるわけではない。
延滞利子がいくらになるかの目安
年14.6%という利率がどれだけ重いかは、金額を置いてみると分かりやすい。日割りで計算すると、1日あたりの負担は元金の0.04%になる。公表されている利率から機械的に計算した目安を並べる。
| 延滞元金 | 10日 | 30日 | 90日 | 365日 |
|---|---|---|---|---|
| 100万円 | 4,000円 | 12,000円 | 36,000円 | 146,000円 |
| 300万円 | 12,000円 | 36,000円 | 108,000円 | 438,000円 |
| 500万円 | 20,000円 | 60,000円 | 180,000円 | 730,000円 |
| 1,000万円 | 40,000円 | 120,000円 | 360,000円 | 1,460,000円 |
年14.6%を365日で割った日割りで計算しただけの目安であり、中小機構がこの形で金額を公表しているわけではない。実際の請求額は、延滞元金の確定の仕方や日数の数え方によって変わる。金額を確かめたいときは、借入窓口の金融機関か中小機構の共済相談室に問い合わせてほしい。
500万円を1年延滞すると、延滞利子だけで73万円に達する。法定弁済で取り崩される額には、この延滞利子も含まれる。中小機構は、掛金残高から取り崩すのは貸付金だけでなく、延滞利子および約定利子の未返済分も含むと説明している。
共済金を請求するときの精算
借入れが残ったまま共済金等を請求する場合も、未返済分は精算される。中小機構の説明では、解約の時点で借入金の未返済分が残っていれば、共済金や解約手当金はその分を引いた額で支給される。
根拠は小規模企業共済法第16条の2である。機構が共済契約者、その遺族または共済契約者であった者に共済金等を支給すべき場合において、機構法第15条第2項第8号の規定による貸付けに係る貸付金もしくは利子で弁済を受けるべきものがあるときは、機構は当該共済金等からこれらを控除することができるとしている。
延滞利息の計算が止まる日も決まっている。借入れをしている人が共済金等請求をする場合(機構解約を除く)、『共済金等請求書(様式小701)』を中小機構が受付した日まで延滞利息の計算が行われる。請求事由発生日以前に請求書が中小機構へ到着した先日付の場合は、請求事由発生日が受付日として扱われる。機構解約による解約手当金請求の場合は、機構解約日まで計算される。
返済期日から法定弁済までの時間
期日を過ぎてから1年で何が起きるか
-
返済期日の翌日
延滞元金に対して年14.6%の延滞利子が発生し始める。返済のあった日までの日数で計算される。
-
返済期日の属する月の翌月末日
借換えができる最後の日。ここまでに同額・減額・増額のいずれかを申し出れば、延滞利息を払ったうえで借入れを継続できる。
-
翌月末日を過ぎた後
貸付金の管理が中小機構に移り、それ以降は借換え手続きができず、全額返済することになる。
-
返済期日の1年後の応当日
法定弁済。掛金残高から未返済の貸付金・延滞利子・約定利子の額が取り崩され、返済に充当される。
この並びを見ると、返済期日を過ぎてから実質的に動けるのは、翌月末までの短い期間だけだと分かる。借換えの手順と金額の作り方は同額・減額・増額の借換えにまとめた。なお、期限一括償還を選べるのは一般貸付けの6か月・12か月と廃業準備貸付けだけで、ほかの制度は最初から6か月ごとの割賦償還である。
掛金そのものを滞納した場合は別の話
貸付金の延滞と、掛金の滞納は別の仕組みである。混同しやすいので整理しておく。
| 項目 | 貸付金の延滞 | 掛金の滞納 |
|---|---|---|
| かかるもの | 延滞元金に年14.6%の延滞利子 | 掛金の額につき年14.6%の割合を超えない範囲の割増金(小規模企業共済法第19条) |
| 放置した先 | 返済期日の1年後の応当日に法定弁済 | 12か月以上の滞納で機構解約となり、受け取るのは解約手当金 |
| 掛金納付月数 | 取崩しがあっても減少しなかったものとみなされる | 納付していない月は納付月数に入らない |
| 納付を止める方法 | 該当しない | 機構の承諾を得た場合に限り納付しないことができる。承諾できるのは所得がないとき、災害に遭遇し又は入院しているとき |
掛金の納付期限については、小規模企業共済法第20条が、災害その他やむを得ない事由により期限までに納付できないと機構が認めるときは期限を延長できると定めている。貸付金の返済期日にはこうした延長の規定がなく、中小機構も返済期日を延ばすことはできないとしている。同じ「払えない」でも、制度の対応が違う。
機構解約という別の終わり方
掛金の滞納が続いた場合に起きるのが機構解約である。中小機構は、掛金を12か月以上滞納した場合に中小機構が行う解約として、解約手当金の請求事由に挙げている。自分の意思で解約していなくても、契約が終わる。
法律の側では、小規模企業共済法第7条第2項第1号が、共済契約者が経済産業省令で定める一定の月分以上について掛金の納付を怠ったとき(省令で定める正当な理由がある場合を除く)には、機構は共済契約を解除しなければならないと定めている。機構に裁量があるのではなく、解除が義務になっている書き方である。
貸付金が残ったまま機構解約に至れば、解約手当金から未返済分が差し引かれる。延滞利息の計算は機構解約日まで続く。借りている側から見ると、掛金の滞納と貸付金の延滞が同時に進むのがもっとも避けたい状態になる。
終わり方によって受け取るものが変わる
個人事業の廃業や会社等の解散で請求する。未返済の貸付金があれば控除される。
自分の意思で解約した場合。中小機構は、老齢給付の条件を満たさないまま仕事を続けて解約すると、掛金総額を下回る場合があるとしている。
掛金を12か月以上滞納した場合に中小機構が行う解約。延滞利息は機構解約日まで計算される。
返せそうにないと気づいたときに確認すること
返済期日の前に手元で確かめる
- 『金銭消費貸借契約証書(借主控)』に記載された返済期日。償還月の前月20日頃に『返済期日到来のご案内(様式小808)』も届く
- 割賦償還なら『ご返済予定表(様式小862)』で次の約定償還日
- 借換えができる最後の日(返済期日の属する月の翌月末日)
- 借換えに必要な現金の目安。新しい借入額に対する前払い利子が先に要る
- 代理人に頼むなら委任状。本人からの請求により中小機構が本人宛てに郵送する
この制度の損得を決める3つの数字
年14.6%。延滞利子の利率。約定利率の10倍以上で、日数に応じて積み上がる。
翌月末。借換えができる最後の日。ここを過ぎると全額返済しか残らない。
12か月。法定弁済までの猶予。削られるのは将来の共済金で、掛金納付月数は守られる。
よくある質問
延滞利子は元金全体にかかりますか
一括償還の場合は貸付金額に、割賦償還の場合は未償還額のうち約定償還日を経過した額の合計にかかる。割賦償還では、まだ期日が来ていない分は対象にならない。
法定弁済になると、老齢給付が受けられなくなりますか
ならない。中小機構は、過去に掛金の払込みがあった事実は変わらないので、一度満たされた老齢給付の要件が再び満たされなくなることはないとしている。法律も掛金納付月数は減少しなかったものとみなすと定めている。
共済金を請求すれば、延滞利息は止まりますか
『共済金等請求書(様式小701)』を中小機構が受付した日まで計算される。請求事由発生日以前に請求書が到着した場合は、請求事由発生日が受付日になる。機構解約による解約手当金請求では機構解約日まで計算される。
掛金から先に充当してもらうことはできますか
掛金からの取崩しは、返済期日から12か月を経過してもなお未返済があるときに行われる仕組みである。中小機構は法定弁済の時期を返済期日の1年後の応当日と説明しており、その前に充当される前提では案内していない。希望がある場合は共済相談室に確かめてほしい。
延滞中でも新しく借りられますか
返済期日の属する月の翌月末日までであれば、借換えという形で新たな貸付けを受けられる。その日を過ぎてしまうと管理が中小機構へ移り、以降は借り換える道が閉じて全額返済だけが残る。
この記事の調べ方
延滞と法定弁済の扱いは、小規模企業共済のよくあるご質問の該当項目と、中小機構が共済サポートnaviで公表している「借入金の返済」「共済金等請求・解約」から取った。画面は2026年10月7日に取得している。
条文は e-Gov 法令検索の本文で確認した。掛金の取崩しと月数のみなしは小規模企業共済法第16条の3、共済金等からの控除は同法第16条の2、掛金の割増金は同法第19条、納付期限の延長は同法第20条、掛金を納付しないことができる場合は同法第17条第3項と同法施行規則第19条の2、法定弁済の時期は同施行規則第18条の2である。貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イにある。
実際の延滞利子の額、法定弁済の日付、共済金からの控除額は、契約ごとの条件によって決まる。この記事は公表資料と条文の整理であり、個別の金額を計算するものではない。返済が難しくなった場合は、期日を過ぎる前に借入窓口の金融機関と中小機構の共済相談室に連絡してほしい。