青年等就農資金は、日本政策金融公庫の農林水産事業が扱う資金のなかで数少ない無利子の制度です。公庫は利率の欄に「無利子(お借入の全期間にわたり無利子です)」と書き、金利情報の一覧でも「新たに農業経営を開始する方を応援する無利子の資金です」と説明しています。ただし対象になる人と使いみちは絞られていて、とくに農地の購入は対象外です。2026年11月9日に公庫の制度ページと金利情報ページを開き、資格の根拠になる条文は e-Gov 法令検索で確認して整理しました。
2026年11月9日に確認した要点
- 利率は無利子で、借入の全期間にわたる。5年だけ、といった期限付きの優遇ではない。
- 限度額は3,700万円(特認1億円)、返済は17年以内(うち据置5年以内)。
- 農地等の取得費用は対象外。農地を買う場合は経営体育成強化資金(有利子)の特例を使う。
- 担保は原則として融資対象物件のみ、保証人は個人なら原則不要。農業の資金のなかで最も軽い条件が公表されている。
- 対象は認定新規就農者。条文では認定農業者は除かれ、認定農業者になると青年等就農計画の認定は効力を失う。
どんな人のための資金か
公庫はこの資金を「新たに農業経営を開始する方を応援する無利子の資金」としています。対象は認定新規就農者で、公庫は「市町村から青年等就農計画の認定を受けた個人・法人」と注記しています。すでに農業を続けている人ではなく、これから始める人、あるいは始めて間もない人のための制度です。
無利子という条件は目を引きますが、金額は3,700万円(特認1億円)で、農業の資金としては中位です。スーパーL資金の個人3億円、経営体育成強化資金の個人1億5,000万円と比べると小さく、代わりに金利と担保・保証人の負担が軽い、という組み立てになっています。
公表されている条件
制度ページと金利情報ページの数字を同じ表に集めました。スマートフォンでは横にスクロールできます。
| 項目 | 公表されている内容 |
|---|---|
| 対象者 | 認定新規就農者(市町村から青年等就農計画の認定を受けた個人・法人) |
| 前提条件 | 経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限る |
| 使いみち | 施設・機械/果樹・家畜等/借地料などの一括支払い/その他の経営費 |
| 対象外 | 農地等の取得費用/国の補助金を財源に含む補助事業(事業負担金を含む)※融資残補助事業・経営発展支援事業は対象 |
| 融資限度額 | 3,700万円(特認1億円) |
| 返済期間 | 17年以内(うち据置期間5年以内) |
| 利率(年) | 無利子(お借入の全期間にわたり無利子) |
| 担保 | 原則として、融資対象物件のみ |
| 保証人 | 原則として個人の場合は不要、法人の場合で必要な場合は代表者のみ |
「青年等」と「認定新規就農者」は別の言葉
制度名の「青年等」は、農業経営基盤強化促進法4条2項が定義している言葉です。条文は3つに分けています。①青年(農林水産省令で定める範囲の年齢の個人)、②青年以外の個人で、効率的かつ安定的な農業経営を営む者となるために活用できる知識及び技能を有するものとして農林水産省令で定めるもの、③前二号に掲げる者が役員の過半数を占める法人で、農林水産省令で定める要件に該当するものです。
注目すべきは②で、年齢の枠に入らない人でも、知識・技能の要件を満たせば「青年等」に含まれる書き方になっています。年齢そのものは法律の本文ではなく農林水産省令に委ねられており、条文を読むだけでは何歳までかを確認できませんでした。年齢で諦める前に、市町村の担当課で確認する価値がある部分です。
一方の「認定新規就農者」は、青年等就農計画の認定を受けた結果の呼び名です。法律の条文では14条の5第1項が「前条第一項の認定を受けた者(以下「認定就農者」という。)」としており、法律上の用語は認定就農者です。公庫のページでは認定新規就農者と呼ばれています。
認定を受けるまでの手続き
認定は市町村が行います。農業経営基盤強化促進法14条の4が流れを定めています。
| 号 | 記載事項 |
|---|---|
| 一 | 農業経営の開始の時における農業経営の状況(既に農業経営を開始した青年等にあつては、農業経営の現状) |
| 二 | 農業経営の開始から相当の期間を経過した時における農業経営に関する目標 |
| 三 | 前号の目標を達成するために必要な施設の設置、機械の購入その他の措置に関する事項 |
| 四 | 4条2項2号に掲げる者(知識・技能の要件で青年等に当たる者)にあつては、その有する知識及び技能に関する事項 |
| 五 | その他農林水産省令で定める事項 |
市町村は、①基本構想に照らし適切なものであること、②その他農林水産省令で定める基準に適合するものであること、の2要件に該当すると認めるときに認定します。スーパーL資金の前提になる農業経営改善計画が3要件であるのに対し、こちらは2要件で、農用地の効率的・総合的な利用に関する要件が入っていません。
条文は対象から認定農業者を明示的に除いています。14条の4第1項は「新たに農業経営を営もうとする青年等(……を含み、認定農業者を除く。)」という書き方です。すでに認定農業者になっている人は、この計画の認定を受けられません。
認定農業者になると認定は効力を失う
見落としやすいのが14条の5第3項です。条文は「認定就農者が第十二条第一項の認定を受けたときは、当該認定就農者に係る前条第一項の認定は、その効力を失う」としています。12条1項の認定とは、認定農業者になるための農業経営改善計画の認定です。
つまり、新規就農から経営が育って認定農業者になると、青年等就農計画の認定は自動的に効力を失います。公庫が制度ページに載せている利用イメージも、計画期間満了後は「認定農業者となり、更なる経営発展を目指す」としてスーパーL資金等の利用に移る流れを示しており、条文の構造と一致しています。
同条2項は取消しも定めています。市町村は、計画が認定の要件に該当しないものと認められるに至ったとき、または認定就農者が「認定就農計画に従つて同条第二項第二号の目標を達成するためにとるべき措置を講じていないと認めるとき」に、認定を取り消すことができます。
資格と資金の移り変わり(公庫の利用イメージと条文から整理)
使いみちは4区分
公庫が挙げている使いみちは4つです。いずれも「青年等就農計画の達成に必要な」資金であり、かつ「経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限ります」という条件が付きます。
| 区分 | 公庫の補足 |
|---|---|
| 施設・機械 | 農業生産用の施設・機械のほか、農産物の処理加工施設や、販売施設も対象 |
| 果樹・家畜等 | 家畜の購入費、果樹や茶などの新植・改植費のほか、それぞれの育成費も対象 |
| 借地料などの一括支払い | 農地の借地料や施設・機械のリース料などの一括支払いなどが対象。農地等の取得費用は対象外 |
| その他の経営費 | 経営開始に伴って必要となる資材費などが対象 |
「借地料などの一括支払い」は使い方が見えにくい項目ですが、農地を借りる場合の賃料や、施設・機械のリース料をまとめて払う場面が対象です。買わずに借りる前提の就農でも、初期にまとまった支出が出る部分を無利子で手当てできる作りになっています。
農地等の取得費用は対象外
この制度でいちばん誤解されやすいのがここです。公庫は使いみちの注記で「農地等の取得費用は対象となりません」と明記しています。就農にあたって農地を買おうとしている場合、その資金はこの制度では賄えません。
無利子なのは農地を買わない範囲です。施設・機械、果樹・家畜等、借地料などの一括支払い、その他の経営費は対象ですが、農地等の取得費用は外れています。農地を買う計画で「無利子で3,700万円」と見積もると、その部分だけ資金計画が崩れます。
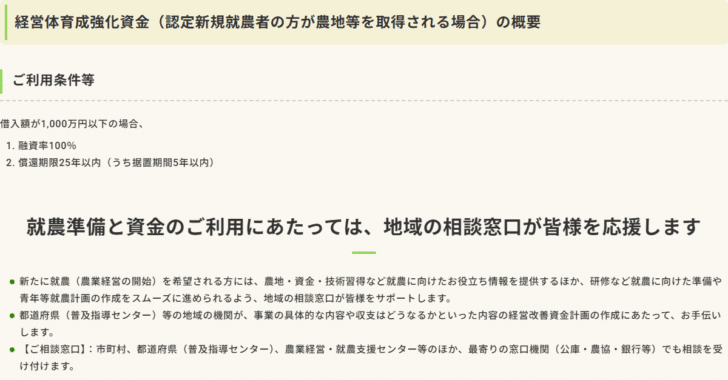
農地を買う場合は有利子の制度に移ります。公庫は同じページで「認定新規就農者の方が農地等を取得される場合には、経営体育成強化資金(有利子)をご利用いただけます」と案内しています。見出し自体に(有利子)と書かれています。
農地を買うときの特例
その経営体育成強化資金には、認定新規就農者向けの特例が公表されています。
| 比較項目 | 青年等就農資金 | 経営体育成強化資金(認定新規就農者の農地等取得) |
|---|---|---|
| 農地等の取得 | 対象外 | 対象 |
| 利率 | 無利子 | 有利子(金利情報では3.40%) |
| 適用の条件 | — | 借入額が1,000万円以下の場合 |
| 融資率 | 公表なし | 100% |
| 償還期限 | 17年以内(据置5年以内) | 25年以内(据置5年以内) |
経営体育成強化資金の前向き投資は通常「負担額の80%」が上限ですが、この特例では融資率100%と公表されています。据置期間も通常の3年以内ではなく5年以内で、青年等就農資金と揃えてあります。借入額1,000万円以下という条件が付くため、それを超える農地取得は通常の扱いに戻ります。制度そのものの条件は経営体育成強化資金の条件にまとめています。
無利子は全期間
利率は制度ページに直接書かれています。公庫の表記は「無利子(お借入の全期間にわたり無利子です)」です。農林水産事業の制度ページで利率の数字が載っているのはこの資金くらいで、ほかの資金は金利情報のページへ誘導されます。
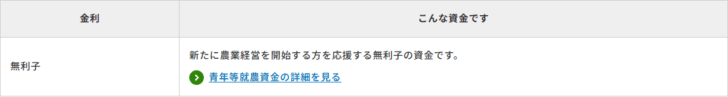
金利情報の一覧には(令和8年10月20日現在)と注記されています。同じ一覧で無利子と表示されているのは、青年等就農資金のほかに農業改良資金です。スーパーL資金の特例(0.35%〜1.40%)は利子助成を受けた場合の数字で、しかも貸付当初5年間に限られます。全期間の無利子はこの制度の固有の条件です。
資金そのものの法的な根拠
青年等就農資金は、公庫が一般の業務として扱っている資金ではなく、農業経営基盤強化促進法が公庫に行わせている業務です。14条の6第1項は、公庫が株式会社日本政策金融公庫法11条等に規定する業務のほかに行うことができる業務として、次の2つを挙げています。
| 号 | 条文の内容 |
|---|---|
| 一 | 認定就農者に対し、青年等就農資金(認定就農者が認定就農計画に従つて第十四条の四第二項第三号の措置を行うのに必要な資金で農林水産大臣が指定するものをいう。)の貸付けを行うこと |
| 二 | 認定就農者に対する青年等就農資金の貸付けを行う融資機関(農業協同組合法第十条第一項第二号及び第三号の事業を併せ行う農業協同組合若しくは農業協同組合連合会又は銀行その他の金融機関で政令で定めるものをいう。)に対し、当該貸付けに必要な資金の全部の貸付けを行うこと |
一号は公庫が直接貸す経路、二号は農協や銀行が貸し、その原資を公庫が全額供給する経路です。窓口が公庫でなくても青年等就農資金が扱われる場合があるのは、この二号があるためです。
一号の括弧書きにも条件が入っています。対象になるのは「認定就農計画に従つて第十四条の四第二項第三号の措置を行うのに必要な資金」で、14条の4第2項3号は「目標を達成するために必要な施設の設置、機械の購入その他の措置に関する事項」です。計画に書いた措置の実行に必要な資金だけが対象になる、という構造が条文の側から確認できます。さらに「農林水産大臣が指定するもの」という限定も付いています。
一方、農地を取得する場合に使う経営体育成強化資金の据置5年にも条文上の根拠があります。同法15条は、公庫法別表第一第八号の下欄のロ(農業経営の改善のためにする農地又は採草放牧地の取得に必要な資金)に掲げる資金であって、認定就農者が認定就農計画に従って14条の4第2項3号の措置を行うのに必要なものの据置期間を、公庫法12条4項の規定にかかわらず「五年を超えない範囲内で、株式会社日本政策金融公庫が定める期間とする」としています。公庫が農地取得の特例で据置5年以内と公表しているのは、この枠の中で定めた期間です。
担保・保証人の条件が軽い
担保は「原則として、融資対象物件のみ」、保証人は「原則として個人の場合は不要、法人の場合で必要な場合は代表者のみ」と公表されています。ほかの農業資金が「ご相談のうえ決めさせていただきます」としているのと比べると、条件が具体的に軽い方向で示されているのが特徴です。
| 資金 | 担保 | 保証人 |
|---|---|---|
| 青年等就農資金 | 原則として融資対象物件のみ | 個人は原則不要、法人は必要な場合に代表者のみ |
| スーパーL資金 | 相談のうえ決定(クイック融資制度は無担保・無保証人で1回500万円以下) | 相談のうえ決定 |
| 経営体育成強化資金 | 相談のうえ決定 | 相談のうえ決定 |
就農直後は実績も資産も乏しいのが普通で、担保・保証人を求められると借りられません。無利子であることと合わせて、始めたばかりの経営でも資金が回るように作られた制度だと読めます。
補助金と予算の制約
留意事項には2つの制約が書かれています。1つは補助事業との関係です。公庫は「国の補助金を財源に含む補助事業(事業負担金を含む)は、本資金の対象となりません」としています。ただし「融資残補助事業や経営発展支援事業は対象となります」という例外も同じ文に置かれています。
もう1つは予算です。公庫は「本資金は毎年度国の予算の範囲内で実施されるものであるため取扱額に限りがあり、ご融資の実行時期によっては、ご希望に沿えない場合がございます」としています。条件を満たしていれば必ず借りられる制度ではありません。
公表資料で確認できなかった点を書いておきます。取扱額の枠がどの程度か、年度のどの時期に埋まりやすいかは公表されていません。また、青年等就農資金と経営体育成強化資金を同じ年に併用できるかどうかも、制度ページには書かれていませんでした。いずれも市町村の経営改善資金計画の作成段階で、公庫支店と合わせて確認する部分です。
相談の入口は市町村と普及指導センター
この資金は市町村の認定が前提なので、最初の窓口は金融機関ではありません。公庫は「新たに就農(農業経営の開始)を希望される方には、農地・資金・技術習得など就農に向けたお役立ち情報を提供するほか、研修など就農に向けた準備や青年等就農計画の作成をスムーズに進められるよう、地域の相談窓口が皆様をサポートします」と書いています。
経営改善資金計画についても「都道府県(普及指導センター)等の地域の機関が、事業の具体的な内容や収支はどうなるかといった内容の経営改善資金計画の作成にあたって、お手伝いします」とされています。公庫が挙げている相談窓口は、市町村、都道府県(普及指導センター)、農業経営・就農支援センター等のほか、最寄りの窓口機関(公庫・農協・銀行等)です。
よくある質問
何歳まで使えますか
公表資料では確認できませんでした。農業経営基盤強化促進法4条2項1号は「青年(農林水産省令で定める範囲の年齢の個人をいう。)」としており、年齢の範囲は法律の本文ではなく省令に委ねられています。また同項2号は、青年以外の個人でも知識及び技能の要件を満たせば青年等に含めており、年齢だけで決まる構造にはなっていません。
農地の購入にも使えますか
使えません。公庫は「農地等の取得費用は対象となりません」と明記しています。認定新規就農者が農地等を取得する場合は、経営体育成強化資金(有利子)で、借入額1,000万円以下なら融資率100%・償還期限25年以内(据置5年以内)という条件が公表されています。
本当に全期間無利子ですか
公庫の表記は「無利子(お借入の全期間にわたり無利子です)」です。金利情報の主要資金一覧でも無利子と表示されています。スーパーL資金の利子助成のように期間が限られる仕組みとは別です。
保証人は必要ですか
個人の場合は原則不要と公表されています。法人の場合で必要なときは代表者のみとされています。担保は原則として融資対象物件のみです。
補助金をもらう事業にも使えますか
国の補助金を財源に含む補助事業(事業負担金を含む)は対象外です。ただし融資残補助事業や経営発展支援事業は対象になると公庫は書いています。
認定農業者になったらどうなりますか
農業経営基盤強化促進法14条の5第3項により、認定就農者が12条1項の認定(農業経営改善計画の認定)を受けたときは、青年等就農計画の認定は効力を失います。公庫の利用イメージでも、計画期間満了後は認定農業者となりスーパーL資金等を利用する流れが示されています。スーパーL資金の条件はスーパーL資金(農業経営基盤強化資金)の条件にまとめています。
参照した公式情報
- 日本政策金融公庫 青年等就農資金(対象者、使いみち4区分、農地等の取得費用が対象外であること、限度額3,700万円・特認1億円、返済17年以内・据置5年以内、無利子、担保・保証人、留意事項、農地等を取得する場合の経営体育成強化資金の条件、相談窓口)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。青年等就農資金は無利子、経営体育成強化資金は3.40%)
- 日本政策金融公庫 経営体育成強化資金(前向き投資が負担額の80%であること、据置期間、対象者)
- 日本政策金融公庫 スーパーL資金(比較に用いた担保・保証人の記載とクイック融資制度)
- e-Gov法令検索 農業経営基盤強化促進法(4条2項の青年等の定義、14条の4の青年等就農計画の認定、14条の5の変更・取消しと認定農業者になった場合の失効、14条の6の公庫が行う貸付けの2経路、15条の農地等取得資金の据置期間5年)