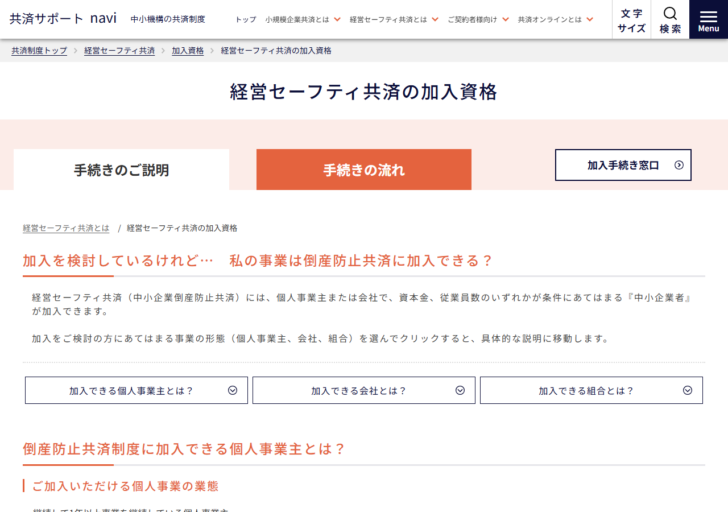
経営セーフティ共済に入れるかどうかは、業種と、資本金または従業員数で決まります。法律に「中小企業者」の定義が置かれ、中小機構がそれを業種別の表にして公開しています。さらに、形としては中小企業者でも入れない法人の種類があり、過去の滞納や不正があると門前払いになる条件も並んでいます。2026年11月14日に中小機構の公表内容と中小企業倒産防止共済法の条文を読み、入口の条件を整理しました。
加入資格の要点(2026年11月14日に中小機構と条文で確認)
- 加入できるのは、継続して1年以上事業を行っている中小企業者。
- 会社と組合は資本金の額または従業員数のどちらかが基準内であればよい。個人事業主は従業員数で見る。
- 製造業・建設業・運輸業その他は資本金3億円以下または従業員300人以下。小売業は5,000万円以下または50人以下。
- 医療法人・農事組合法人・NPO法人・外国法人等は加入できない。
- すでに共済契約者になっている場合、重複加入はできない。
法律に定義がある「中小企業者」
経営セーフティ共済は中小企業倒産防止共済制度の愛称です。根拠法である中小企業倒産防止共済法(昭和五十二年法律第八十四号)の第2条第1項が、「中小企業者」を号ごとに定義しています。
第1号は「資本金の額又は出資の総額が三億円以下の会社並びに常時使用する従業員の数が三百人以下の会社及び個人であつて、製造業、建設業、運輸業その他の業種に属する事業を主たる事業として営むもの」、第2号は卸売業について1億円以下または100人以下、第2号の2はサービス業について5,000万円以下または100人以下、第2号の3は小売業について5,000万円以下または50人以下としています。
第4号以下では企業組合、協業組合、事業協同組合その他の特別の法律により設立された組合であって政令で定める要件に該当するものも中小企業者に含めています。加入資格は中小機構が決めた運用基準ではなく、法律の条文に書かれた範囲です。
制度が何を守るために作られたか
中小機構の説明では、この制度は取引先事業者の倒産の影響を受けた中小企業が連鎖倒産することを防ぐために置かれており、共済契約者が拠出した掛金を原資として共済金の貸付を受けられる仕組みです。加入資格が中小企業者に限られているのは、この目的から来ています。
掛金を原資とする相互扶助の仕組みであるため、入口で事業の実態と継続性が確かめられます。「住所または主たる事業の変更を繰り返し行ったため、継続的な取引の状況把握が困難な方」「事業に係る経理内容が不明の方」が除かれているのも、取引の実在を前提とした制度だからです。
加入に使える4つのポイントの中身
中小機構が挙げる4つのポイント
1
無担保・無保証人で掛金の10倍まで
共済金貸付額の上限は、回収困難となった売掛金債権等の額か、納付された掛金総額の10倍(最高8,000万円)のいずれか少ないほうです。
2
取引先が倒産した後に借入れできる
取引の確認が済み次第、借り入れられます。ただし倒産内容と借入れ申込時の契約内容に一定の条件が必要だと注記されています。
3
掛金を損金・必要経費にできる
掛金月額は5,000円から20万円まで選べ、増額・減額できます。ただし減額には一定の理由が必要とされています。
4
解約手当金が受け取れる
12か月以上納めていれば掛金総額の8割以上、40か月以上なら納めた掛金全額と同じ額が受け取れます。12か月未満は掛け捨てです。
3つめの「減額には一定の理由が必要」という注記は、加入前に知っておく価値があります。大きな掛金月額で始めてから下げようとしても、自由には下げられません。解約手当金の仕組みは解約手当金の支給率にまとめました。
会社と組合の基準は資本金か従業員数
| 業種 | 資本金の額または出資の総額 | 常時使用する従業員数 |
|---|---|---|
| 製造業、建設業、運輸業、その他の業種 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
| ゴム製品製造業(自動車または航空機用タイヤおよびチューブ製造業と工業用ベルト製造業を除く) | 3億円以下 | 900人以下 |
| ソフトウェア業または情報処理サービス業 | 3億円以下 | 300人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
中小機構は「どちらかに該当する中小企業者であること」としています。資本金が基準を超えていても、従業員数が基準内であれば加入できます。資本金1億円の小売業でも、従業員が50人以下なら対象です。
ゴム製品製造業と旅館業の特例
上の表で目を引くのが、ゴム製品製造業の900人とソフトウェア業・情報処理サービス業の300人、旅館業の200人です。製造業の原則は300人ですが、ゴム製品製造業は900人まで広がります。ただし自動車または航空機用タイヤおよびチューブ製造業と工業用ベルト製造業は除かれます。
旅館業は資本金ではサービス業と同じ5,000万円ですが、従業員数は100人ではなく200人です。業種の当てはめ方を間違えると、入れるはずの事業者が諦めることになります。自社の主たる事業がどの業種に当たるかは、申込み前に登録取扱機関で確認してください。
個人事業主は従業員数だけで見る
個人事業主には資本金がないため、基準は常時使用する従業員数だけです。中小機構は、継続して1年以上事業を継続している個人事業主であることに加えて、次の条件を挙げています。
加入できる個人事業主の条件
- 常時使用する従業員の数が要件を満たしていること。
- 事業所得(不動産所得)を得ていることにより確定申告をしていること。
- 雇用契約以外の契約によって他者の事業に従属する形で(継続的な請負や納入をする業者、代理店など)個人で独立経営をしていること。
ただし掛金の必要経費算入については、中小機構は「個人事業の場合、掛金は事業所得以外の収入(不動産所得等)の必要経費として算入が認められません」と注意しています。加入できることと、掛金を経費にできることは別の話です。掛金の税務は掛金月額と損金算入で扱いました。
個人事業主の業種別の人数基準
個人事業主にも業種別の表があります。会社の表から資本金の列を取り除いた形で、従業員数の基準は会社と同じです。
| 業種 | 常時使用する従業員数 |
|---|---|
| 製造業、建設業、運輸業、その他の業種 | 300人以下 |
| 卸売業 | 100人以下 |
| サービス業 | 100人以下 |
| 小売業 | 50人以下 |
| ゴム製品製造業(自動車または航空機用タイヤおよびチューブ製造業と工業用ベルト製造業を除く) | 900人以下 |
| ソフトウェア業または情報処理サービス業 | 300人以下 |
| 旅館業 | 200人以下 |
個人事業で従業員300人という規模は多くありませんが、基準としては会社と同じ線が引かれています。実務で問題になるのは、小売業の50人とサービス業の100人のあたりです。
常時使用する従業員の数え方
中小機構は「常時使用する従業員」を、原則として2か月を超えて雇用される方であり、かつ週当たりの所定労働時間がその企業の通常の従業員とおおむね同等である方と定義しています。そのうえで次の人を除くとしています。
| 区分 | 個人事業主の場合 | 会社の場合 |
|---|---|---|
| 経営する側 | 事業主 | 法人の役員 |
| 家族 | 事業主の家族従業員 | 記載なし |
| 短期の雇用 | 雇用期間が2か月以下の方(アルバイト等) | 雇用期間が2か月以下の方(アルバイト等) |
短時間勤務のパートについては、週当たりの所定労働時間が通常の従業員とおおむね同等でなければ「常時使用する従業員」に当たりません。人数の数え方ひとつで、基準の内外が変わる場合があります。
加入できる会社の形
中小機構は、会社法に定められた会社であって引き続き1年以上事業を継続している中小企業者を対象としています。具体的には株式会社、有限会社(2006年5月1日以前に設立され特例有限会社として存続しているもの)、合名会社、合資会社、合同会社、そして士業法人です。
士業法人として挙げられているのは、監査法人、弁理士法人、弁護士法人、税理士法人、土地家屋調査士法人、司法書士法人、社会保険労務士法人、行政書士法人です。
一方で、医療法人、農事組合法人、NPO法人、外国法人等は加入できません。会社法上の会社ではない法人は、士業法人として個別に挙げられているものを除いて対象外です。医療機関を法人で運営している場合は、この入口で止まります。
有限会社と士業法人の扱い
有限会社は2006年5月1日の会社法施行で新設できなくなりましたが、中小機構は「2006年5月1日以前に設立され、特例有限会社として存続している」有限会社を加入できる会社として挙げています。株式会社へ移行していない特例有限会社でも対象です。
士業法人については、監査法人、弁理士法人、弁護士法人、税理士法人、土地家屋調査士法人、司法書士法人、社会保険労務士法人、行政書士法人の8種類が列挙されています。これらは会社法上の会社ではありませんが、個別に加入できる形として挙げられています。列挙されていない法人形態は、この一覧に照らして確認する必要があります。
加入できる組合の種類
組合については、中小企業等協同組合法または中小企業団体の組織に関する法律に準拠して設立された組合で、引き続き1年以上事業を継続している中小企業者が対象です。
| 組合 | 内容 |
|---|---|
| 企業組合 | 事業者や勤労者(4人以上)が組合に統合し、組合が企業体となり事業活動を行う |
| 協業組合 | 組合員の事業の一部を協業または全部を統合し生産性の向上を図ろうとする組合 |
| 事業協同組合 | 相互扶助の精神に基づき、共同生産、共同販売等の事業を行っていれば加入対象 |
| 事業協同小組合 | 従業員5人以下(商業・サービス業は2人以下)の組合員で構成されている小組合 |
| 商工組合 | 業界全体の改善と発展を図ることを主な目的とした同業者の組合 |
事業協同組合と事業協同小組合は中小企業等協同組合法に、商工組合は中小企業団体の組織に関する法律に規定する「生産、加工、販売、購買、保管、運送、検査その他組合員の事業に関する共同事業」を実施していることが条件です。森林組合と農業協同組合等は加入できません。
形を満たしていても入れない場合
業種と規模の条件を満たしていても、次のいずれかに当てはまると加入できません。中小機構は個人事業主・会社・組合のそれぞれについてほぼ同じ内容を掲げています。
加入することができない場合
- 住所または主たる事業の変更を繰り返し行ったため、継続的な取引の状況把握が困難な方。
- 事業に係る経理内容が不明の方。
- すでに貸付を受けた共済金または一時貸付金の返済を怠っている方。
- 中小機構から返還請求を受けた共済金、一時貸付金、早期償還手当金、解約手当金の返還を怠っている方。
- 納付すべき所得税(法人は法人税)を滞納している方。
- 掛金を12か月以上滞納したために中小機構によって共済契約を解除され、解除された日から12か月を経過していない方。
- 不正行為により共済金もしくは一時貸付金の貸付け、または解約手当金の支給を受け、または受けようとした日から12か月を経過していない方。
- 現在、共済契約者となっている方(重複加入はできません)。
5番目の税金の滞納は、個人事業主なら所得税、会社と組合なら法人税です。納税が済んでいない状態では入口に立てません。
売掛金が生じない業種は貸付けの対象外になり得る
加入はできても、制度の中心である共済金貸付が使えない場合があります。中小機構は「本制度は、取引先事業者の倒産により生じる回収困難な売掛金債権等に対しての貸付制度です」としたうえで、次の注意を出しています。
「一般消費者を取引先とする事業者、金融業者および不動産業者などの取引先事業者に対する売掛金債権等が生じない業種は貸付けの対象とならない場合があるので、加入を検討している方はご注意ください。」
現金商売の小売業や飲食業は、事業者向けの売掛金が生じにくい業態です。この場合、掛金を損金にできても、取引先倒産時の共済金貸付は使いにくくなります。使えるのは一時貸付金のほうです。共済金貸付の対象債権の範囲は共済金貸付の限度額と償還期間、一時貸付金の条件は一時貸付金の借入限度額にまとめました。
反社会的勢力でないことの申告
中小機構は、加入申込みの際に、申込者本人等が反社会的勢力に該当しないこと、またそれに類する行為を現在かつ将来にわたり行わないことを申告してもらうとしています。共済金の貸付請求の場面でも、重要事項(反社会的勢力の排除に関する同意を含む)について確認し同意しないときは借入れできないとされています。
加入は登録取扱機関を通して行う
中小機構は加入申込みの手続きについて、個人事業主・会社・組合それぞれの「加入手続きの流れ」のページを案内しています。掛金に関する各種手続きの締切日は毎月5日(中小機構に必着)で、書類は共済契約者から登録取扱機関に持参し、登録取扱機関から中小機構に届く流れです。
掛金月額は加入申込み時に5,000円から20万円の範囲で設定します。中小機構は増額・減額ができるとしつつ、「ただし、減額には一定の理由が必要です」と注記しています。増やすのは自由でも、減らすのには理由が要ります。最初の掛金月額は、無理なく続けられる水準から決めるほうが安全です。
1年の事業継続という前提
個人事業主も会社も組合も、「継続して1年以上事業を行っている」ことが条件です。創業直後は加入できません。さらに共済金貸付を使うには、加入から6か月以上の経過と6か月分以上の掛金納付が要ります。
つまり創業から共済金貸付が使えるようになるまで、最短でも1年6か月かかる計算です。一時貸付金はさらに長く、加入後12か月の経過と納付月数12か月以上が必要なので、創業から2年です。取引先の倒産に備えるつもりなら、備えが機能し始めるまでの時間を見込んでおく必要があります。制度の全体像は経営セーフティ共済とはに置いています。
規模が大きくなった後の扱い
加入後に事業が成長して中小企業者の範囲を超えた場合、共済金の借入時に「共済契約者が中小企業者であること」という要件に引っかかります。ただし中小機構は例外を示しています。
「中小企業者の範囲を超えている場合でも、中小企業等経営強化法に基づく事業継続力強化計画または連携事業継続力強化計画の認定を受け、その計画実施期間中の事業者は、中小企業者とみなします。」
計画の認定を受けていれば、規模が基準を超えた後でも共済金貸付の要件を満たせます。逆に認定がなければ、掛金を積み続けていても取引先倒産時に借りられない状態になり得ます。資本金の増資や人員の拡大は、共済金貸付の要件にも影響します。
なお、登録情報としての資本金や従業員数は契約変更の届出の対象です。変更があったときは届け出る必要があります。届出の対象と手続きは解約手当金の支給率の記事内で、契約変更と承継の項目として扱っています。
入れるかどうかを確かめる順番
自社が加入できるかを確認する手順
- 事業の形態を決める。個人事業主、会社、組合のどれに当たるかで見る表が変わる。
- 法人であれば、会社法上の会社か士業法人かを確認する。医療法人・農事組合法人・NPO法人・外国法人等はこの時点で対象外。
- 主たる事業の業種を当てはめる。ゴム製品製造業、ソフトウェア業・情報処理サービス業、旅館業は別枠の基準がある。
- 資本金の額または出資の総額と、常時使用する従業員数のどちらかが基準内かを見る。会社と組合はどちらか一方でよい。
- 事業の継続期間が1年以上あるかを確認する。
- 所得税または法人税の滞納、過去の共済金・一時貸付金の未返済、重複加入がないかを確認する。
この6つを通れば、あとは登録取扱機関での手続きです。中小機構は、商工会議所や商工会、中小企業団体中央会などの団体と金融機関を登録取扱機関として案内しています。
この記事で確認できなかったこと
- 「主たる事業」をどう判定するか。複数の事業を営む場合の当てはめ方は公表されていない
- 「継続して1年以上」の起算点。開業届の日なのか、実際の事業開始日なのかは確認できなかった
- 掛金月額の減額に必要な「一定の理由」の中身
- 「経理内容が不明」と判断される具体的な基準
- 士業法人として列挙されていない専門職法人(例えば公認会計士法人以外の形態)の扱い
よくある質問
資本金が基準を超えていても入れますか。
会社と組合は、資本金の額または常時使用する従業員数のどちらかが基準内であれば加入できます。個人事業主は従業員数だけで判定します。
創業したばかりでも加入できますか。
できません。継続して1年以上事業を行っていることが条件です。
医療法人は加入できますか。
できません。中小機構は医療法人、農事組合法人、NPO法人、外国法人等を加入できない事業形態として挙げています。
アルバイトは従業員数に入りますか。
雇用期間が2か月以下の方は除かれます。また、週当たりの所定労働時間が通常の従業員とおおむね同等でない方も「常時使用する従業員」に当たりません。
2つの事業で2口加入できますか。
できません。すでに共済契約者となっている方は重複加入できないと明記されています。
一般消費者向けの商売でも加入する意味はありますか。
掛金の損金算入と一時貸付金は使えます。ただし中小機構は、事業者に対する売掛金債権等が生じない業種は共済金貸付の対象とならない場合があると注意しています。
加入後に資本金を増やしたらどうなりますか。
共済金の借入時に共済契約者が中小企業者であることが要件になります。ただし中小企業等経営強化法に基づく事業継続力強化計画または連携事業継続力強化計画の認定を受け、その計画実施期間中であれば中小企業者とみなされます。資本金の変更は契約変更の届出の対象でもあります。
出典
- 中小機構 共済サポートnavi「経営セーフティ共済の加入資格」(2026年11月14日確認)
- 中小機構 共済サポートnavi「加入をご検討中の方へ 経営セーフティ共済とは」(2026年11月14日確認)
- e-Gov法令検索「中小企業倒産防止共済法(昭和五十二年法律第八十四号)」第2条(2026年11月14日確認)
- 中小機構 共済サポートnavi「経営セーフティ共済の掛金」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済金の借入れについて」(2026年11月14日確認)