沖縄県で事業資金を借りようとすると、全国向けの解説がそのままは当てはまりません。政府系の窓口が日本政策金融公庫ではなく沖縄振興開発金融公庫(沖縄公庫)になるからです。民間の金融機関から借りるときに使う信用保証も、窓口は沖縄県信用保証協会です。2026年11月10日に沖縄公庫と沖縄県信用保証協会の公表資料を確認し、どの経路でいくらまで、どんな条件で借りられるのかを並べました。
沖縄県での資金調達の全体像(2026年11月10日に公表資料で確認)
- 政府系から直接借りるなら沖縄公庫。沖縄にしかない制度が10本ある。
- 沖縄公庫の枠は資金種で2段。生業資金で7,200万円、中小企業資金で7億2,000万円。
- 民間から借りるときの保証は沖縄県信用保証協会。沖縄県内に事業所があり事業を営んでいる方が対象。
- 保証協会の一般的な保証期間は運転資金7年以内、設備資金10年以内。
- 保証協会は法人代表者以外の連帯保証人は原則不要としている。
- 担保も保証も付けずに借りる道は3つ(不要と明記された2制度/資本性ローン/経営者保証免除特例制度)。
沖縄県での調達経路は大きく2系統
事業資金の借入先は、政府系から直接借りるか、民間金融機関から借りるかに分かれます。沖縄ではその両方に沖縄固有の受け皿があります。
| 経路 | 窓口 | 性格 |
|---|---|---|
| 政府系から直接 | 沖縄振興開発金融公庫 | 沖縄における政策金融を一元的・総合的に行う政府系金融機関 |
| 民間金融機関から | 金融機関+沖縄県信用保証協会 | 協会が公的な保証人となって借入れをしやすくする |
| 政府系の代理店経由 | 沖縄公庫の代理店(9金融機関249店舗) | 沖縄公庫の資金を県内の金融機関の店舗で扱う |
3つめの代理店は見落とされがちです。沖縄公庫は本体の店舗が6店舗ですが、代理店として9金融機関249店舗(令和8年3月末現在)を公表しています。本店や支店が近くになくても、取引のある金融機関が窓口になっている可能性があります。
沖縄公庫から直接借りる
沖縄公庫は、沖縄振興開発金融公庫法に基づいて昭和47年5月15日に設立された政府系金融機関です。両機関の違いは沖縄公庫と日本政策金融公庫の違いで詳しく説明しています。
事業向けの出融資は、生業資金と中小企業資金という2つの資金種に分かれます。同じ制度名でも、どちらの資金種で借りるかで限度額が桁ひとつ変わります。
| 資金種 | 主な対象 | 沖縄固有4制度の限度額 | 平均融資額 |
|---|---|---|---|
| 生業資金 | 沖縄に住所を有し、沖縄において事業を営む個人・小規模事業を営む方 | 7,200万円(うち運転資金4,800万円) | 約1,000万円 |
| 中小企業資金 | 中小企業を営む方 | 7億2,000万円(うち長期運転資金2億5,000万円) | 約1.1億円 |
制度の一覧と沖縄固有10制度の内訳は沖縄公庫の中小企業向け融資の全体像にまとめました。制度の選び方は、事業の内容と所在地で絞り込むのが早道です。
| こういう事業なら | 制度 | 設備の据置 |
|---|---|---|
| 創業する、開業しておおむね7年以内 | 沖縄創業者等支援貸付 | 5年以内 |
| 宿泊・交通・旅行サービスなど観光関連 | 沖縄観光リゾート産業振興貸付 | 2年以内 |
| 離島や北部地域で事業を行う | 沖縄離島・北部地域振興貸付 | 3年以内 |
| 国際物流拠点産業集積地域・産業イノベーション促進地域で事業を行う | 国際物流拠点産業集積地域等特定地域振興資金貸付 | 5年以内 |
| 従業員21〜30人で商工会議所・商工会の推薦を受けられる | 沖縄雇用・経営基盤強化資金 | 2年以内 |
利率は制度名ではなく資金種で決まります。読み方は沖縄公庫の金利の決まり方で整理しています。
民間金融機関から借りるなら信用保証協会
銀行や信用金庫から借りる場合、担保や実績が足りないときに使うのが信用保証です。沖縄県信用保証協会は、この制度を「中小企業の皆様が、金融機関から事業資金を借入れる際、信用保証協会が公的な保証人となって資金を借り易くする制度です」と説明しています。
協会が公表している手続きの流れは6段階です。保証申込、保証承諾、融資、返済と進み、返済できなくなった場合に代位弁済と弁済が続きます。
| 段階 | 内容 |
|---|---|
| 1. 保証申込 | 信用保証協会、あるいは金融機関などの窓口へ相談 |
| 2. 保証承諾 | 協会が事業内容や経営計画などを検討し、保証の諾否を決めて金融機関に連絡 |
| 3. 融資 | 信用保証書の交付を受けた金融機関が融資 |
| 4. ご返済 | 返済条件に基づき借入金を金融機関へ返済 |
| 5. 代位弁済 | 返済できなくなった場合、協会が借入金を金融機関へ弁済 |
| 6. 弁済 | その後は信用保証協会へ返済する |
5と6は誤解されやすい部分です。代位弁済は借金が消える手続きではありません。返済先が金融機関から協会に変わるだけで、支払う義務は残ります。
保証協会を使える企業規模
信用保証には企業規模の条件があります。協会は、個人とNPO法人は従業員数、法人は資本金または従業員数のいずれか一方が条件に当たればよいとしています。
| 業種 | 資本金 | 常時使用する従業員数 |
|---|---|---|
| 製造業・建設業・運輸業・その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5千万円以下 | 100人以下 |
| 小売業・飲食店 | 5千万円以下 | 50人以下 |
| 医業 | ― | 個人100人以下/法人300人以下 |
一部の業種は別の基準になります。ゴム製品製造業は資本金3億円以下・従業員900人以下(自動車または航空機用タイヤおよびチューブ製造業ならびに工業用ベルト製造業を除く)、ソフトウエア業・情報処理サービス業・旅行業は3億円以下・300人以下、旅館業は5千万円以下・200人以下です。
所在地の条件は「沖縄県内に事業所があり、事業を営んでいる方」です。業種は商工業のほとんどが対象ですが、農林漁業、金融・保険業、性風俗関連特殊営業など利用できない業種があるとされています。事業に必要な許認可等を取得していることも条件です。
保証の期間・担保・保証人
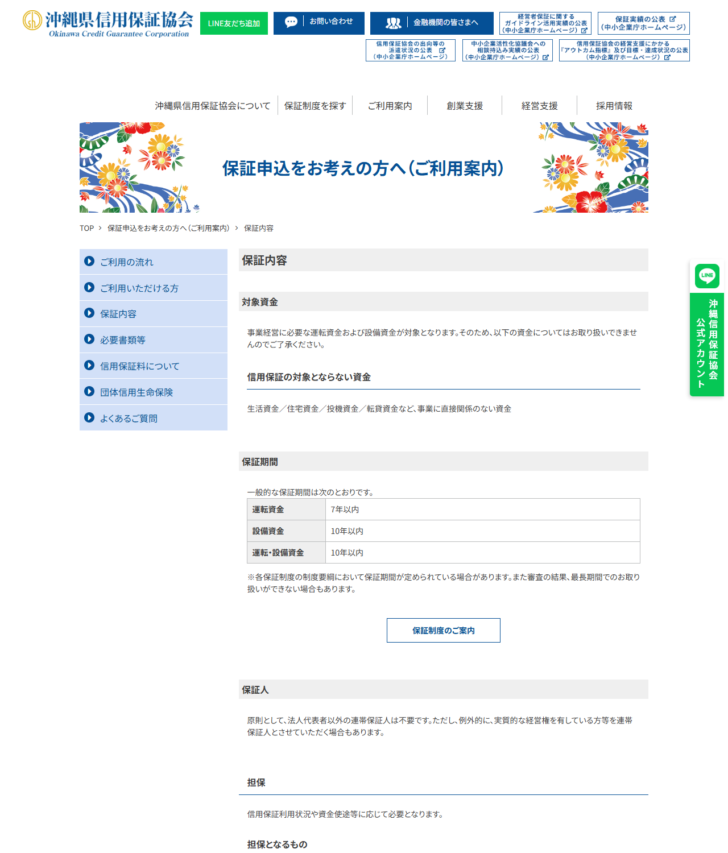
保証の対象になるのは、事業経営に必要な運転資金および設備資金です。生活資金、住宅資金、投機資金、転貸資金など事業に直接関係のない資金は対象外と明示されています。
| 資金 | 保証期間 |
|---|---|
| 運転資金 | 7年以内 |
| 設備資金 | 10年以内 |
| 運転・設備資金 | 10年以内 |
保証人について、協会は「原則として、法人代表者以外の連帯保証人は不要です」としています。ただし例外的に、実質的な経営権を有している方等を連帯保証人とする場合もあると書かれています。担保は「信用保証利用状況や資金使途等に応じて必要となります」で、担保になるものとして不動産、有価証券(公債および上場企業の株式・社債に限る)、流動資産(流動資産担保融資保証での取扱い)が挙げられています。
貸付利率は原則として金融機関の所定利率ですが、県・市町の制度融資など各制度の制度要綱において貸付利率の上限が定められている場合があるとされています。返済方法は一括返済または分割(元金均等、元金不均等)から選べ、保証制度によっては据置期間を設けられると説明されています。
沖縄公庫と信用保証協会の使い分け
2つの経路は競合ではなく、条件の形が違います。
| 項目 | 沖縄公庫から直接 | 民間+信用保証協会 |
|---|---|---|
| 返済期間(設備) | 20年以内の制度が多い | 一般的に10年以内 |
| 返済期間(運転) | 10年以内 | 一般的に7年以内 |
| 利率 | 資金種ごとの基準利率が公表されている | 原則として金融機関の所定利率 |
| 保証人 | 制度により不要・相談 | 法人代表者以外は原則不要 |
| 別途かかる費用 | 公表資料に保証料の記載なし | 信用保証料 |
| 規模の条件 | 制度により異なる | 業種別の資本金・従業員数 |
返済期間の長さでは沖縄公庫が有利です。設備資金で20年以内という制度が複数あり、据置期間も2〜5年取れます。一方、信用保証協会の一般的な保証期間は設備資金で10年以内です。
利率の見通しという点でも違いがあります。沖縄公庫は基準利率を公表しているため、おおよその水準が事前に分かります。信用保証付きの融資は金融機関の所定利率が原則なので、金融機関との交渉になります。そのかわり信用保証料が別にかかります。
担保も保証も付けずに借りたい場合
沖縄公庫には、担保・保証人が不要と明記された制度が2本あります。小規模事業者経営改善資金と沖縄雇用・経営基盤強化資金で、どちらも限度額2,000万円・返済期間10年以内(うち据置期間2年以内)です。分かれ目は従業員数で、前者は20人以下、後者は21人以上30人以下です。
金額が足りない場合は、挑戦支援資本強化特別貸付(資本性ローン)や経営者保証免除特例制度という道もあります。3つのルートの条件は沖縄公庫で担保・保証人なしで借りる3つのルートにまとめました。
信用保証協会のほうも、法人代表者以外の連帯保証人は原則不要です。経営者本人の保証をどう扱うかについては、協会のページに記載を確認できませんでした。
借入れ以外の資金の入口
借入れだけが資金調達の手段ではありません。沖縄公庫の根拠法には、貸付け以外の業務も書かれています。
沖縄振興開発金融公庫法第19条第1号は、貸付けのほかに債務の保証、資金調達のために発行される社債の取得、貸付債権の全部または一部の譲受けを業務として挙げています。さらに同条第1号の2では、主務大臣の認可を受けて、沖縄における産業の振興開発に寄与する事業に必要な資金の出資を行うことが業務に入っています。
| 業務 | 条文上の位置 |
|---|---|
| 長期資金の貸付け | 第1号 |
| 債務の保証 | 第1号 |
| 社債の応募その他の方法による取得 | 第1号 |
| 貸付債権の全部または一部の譲受け | 第1号 |
| 出資 | 第1号の2(主務大臣の認可が必要) |
| 上記を円滑かつ効果的に行うために必要な業務 | 第1号の3(政令で定めるものに限る) |
第1号には期間の縛りもあります。保証した債務の履行期限、取得した社債の償還期限、譲り受けた貸付債権に係る貸付金の償還期限は、どれも1年未満にしてはならないと書かれています。短期のつなぎ資金ではなく、長期資金を担う機関という位置づけです。
なお、これらの業務が実際にどの程度使われているかは、沖縄公庫が公表している業務報告書や業務統計年報で確認できます。本記事ではそこまでの数値は確認していません。
資金の性格で窓口が変わる
沖縄公庫は「沖縄における政策金融を一元的・総合的に行う政府系金融機関」を名乗っており、サービスの入口が目的別に分かれています。事業資金以外も同じ機関が扱います。
| 入口 | 性格 |
|---|---|
| 中小企業・小規模事業を営む方 | 事業資金の中心。沖縄固有10制度はここ |
| 大規模プロジェクトに取り組む方 | 産業開発資金に対応する区分 |
| 病院・医療関係の方 | 医療資金 |
| 農林水産事業を営む方 | 農林漁業資金 |
| 生活衛生関係営業を営む方 | 生活衛生資金 |
| セーフティネット資金 | 業況が悪化している場合の相談先 |
| マイホーム・アパート建設をお考えの方 | 住宅資金 |
| マンション管理組合の方 | 共用部分リフォーム |
| 恩給・共済年金を受けている方 | 恩給担保資金 |
| 国の教育ローン | 教育資金 |
事業資金の相談で訪れても、賃貸アパートの建設なら住宅資金の区分になるというように、資金の性格で入口が変わります。自分の用途がどの入口に当たるのかを先に確かめると、話が通りやすくなります。
申し込む前に整えておくこと
1. 設備と運転の内訳を分ける。どちらの経路でも、設備資金と運転資金で返済期間が違います。沖縄公庫なら設備20年・運転10年、保証協会なら設備10年・運転7年が目安です。
2. 事業所の所在地を正確に押さえる。沖縄公庫の沖縄固有制度は、離島・北部や国際物流拠点産業集積地域など地域で対象が決まるものがあります。保証協会は沖縄県内に事業所があることが条件です。
3. 従業員数と資本金を確認する。保証協会は業種別の規模要件があり、沖縄公庫の推薦制度には従業員数の上限と下限があります。
4. 許認可の取得状況を確認する。保証協会は、事業を営むうえで必要な許認可等を取得していることを条件にしています。
5. 据置期間をいつまで取るかを決める。投資が効き始める時期の見通しが、据置の長さを決める材料になります。
この記事は各機関の公表資料を整理したものです。どの制度が適用されるか、いくら借りられるかは審査によって決まります。
数値は2026年11月10日時点の公表値です。沖縄公庫の利率は令和8年11月10日現在のものです。
よくある質問
Q. 沖縄公庫と信用保証付き融資は併用できますか。
A. 併用の可否について、今回確認した公表資料には記載がありませんでした。金融機関と公庫の双方に確認してください。
Q. 代位弁済されたら返さなくてよいのですか。
A. 協会の説明では、代位弁済のあとは信用保証協会へ返済することになります。支払う義務は残ります。
Q. 信用保証料はいくらですか。
A. 協会には「信用保証料について」というページがありますが、今回は料率まで確認していません。
Q. 農業をしている場合はどこに相談しますか。
A. 信用保証協会は農林漁業を利用できない業種として挙げています。沖縄公庫には農林漁業資金という資金種があり、サイトにも「農林水産事業を営む方」という入口があります。
Q. 沖縄公庫の店舗が近くにありません。
A. 代理店として9金融機関249店舗(令和8年3月末現在)があると公表されています。
Q. 運転資金を10年借りたいのですが。
A. 沖縄公庫の沖縄固有制度は運転資金10年以内です。信用保証協会の一般的な保証期間は運転資金7年以内とされています。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 信用保証料の料率 | 今回は料率のページまで確認していない |
| 沖縄県・市町村の制度融資の内容 | 今回は県の該当ページを開けなかった |
| 信用保証の限度額 | 保証内容のページには期間の記載のみ |
| 沖縄公庫と信用保証付き融資の併用可否 | 公表資料に記載が見当たらない |
| 代理店になっている9金融機関の名称 | 沖縄公庫のプロフィールには件数のみ |
まとめ
沖縄県で事業資金を調達する経路は、沖縄公庫から直接借りるか、民間金融機関から沖縄県信用保証協会の保証を付けて借りるかの2系統です。沖縄公庫は生業資金で7,200万円、中小企業資金で7億2,000万円という2段の枠を持ち、沖縄にしかない制度が10本あります。設備資金の返済期間は20年以内で据置も長く取れます。信用保証協会は沖縄県内に事業所があり事業を営んでいる中小企業が対象で、一般的な保証期間は運転資金7年以内・設備資金10年以内、法人代表者以外の連帯保証人は原則不要です。貸付利率は原則として金融機関の所定利率で、別に信用保証料がかかります。担保も保証も付けたくない場合は、沖縄公庫の2,000万円の枠が最初の候補になります。自社の所在地、業種、従業員数、必要額の設備と運転の内訳を整理してから、どちらの窓口に行くかを決めてください。