契約者貸付には返済期限がありません。そのこと自体は使いやすさにつながりますが、放っておけば無事に済むという意味ではありません。借りた元金と利息の合計が解約返戻金を上回ると、保険契約そのものが効力を失います。保障も解約返戻金も残りません。ここでは、大手6社が公表している規定を並べ、何年でその地点に届くのかを計算します。規定を読み取ったのは2026年10月28日です。
この記事で分かること
- 失効するのは借りすぎたときではなく、利息が元金に積み上がり続けたとき
- 判定の対象は契約者貸付の残高だけでなく、保険料の自動貸付(振替貸付)の残高も合算される
- 解約返戻金の9割を年5.75%で借りると、返戻金が増えない前提で約1.9年で並ぶ
- 期限を日付で定めているのは第一生命。通知を発した日の属する月の翌月末日が払込期限
- 止める手は、利息の払込み、一部返済、保険金額の減額、払済保険への変更の4つ
借りた直後は余裕があっても、毎年縮んでいく
契約者貸付の枠は、解約返戻金に一定の割合を掛けて決まります。第一生命は商品ごとに8割・7割・6割、大同生命は保険種類ごとに9割・8割・5割といった算式を公表しています。つまり、借りた直後は解約返戻金に対して1割から5割の余裕がある状態です。
その余裕を削るのが利息です。6社とも、利息を1年ごとに払い込まなかった場合は貸付応当日に元金へ繰り入れると定めています。繰り入れられた分にも翌年から利息が付きます。元金が毎年増えていく一方で、解約返戻金のほうは保険料を払い続けていなければ大きくは増えません。
資金繰りが苦しい局面では、この2つが同時に起きがちです。借りた理由が「保険料を含む支払いに充てる資金がない」ことなら、保険料の払込みも止まりやすい。すると返戻金は増えず、残高だけが増えます。
6社の規定を並べる
| 会社 | 通知 | 払込みの期限 | 合算される残高 |
|---|---|---|---|
| 第一生命 | 会社所定の金額の払込みを求める通知を発する | 通知を発した日の属する月の翌月末日。払込みがなければその期日の翌日から失効 | 貸付元利金+保険料の自動貸付金の元利金 |
| 明治安田 | 保険契約者にその旨を通知する | 会社の指定した期日。払込みがなければその翌日から失効 | 契約者貸付金+保険料振替貸付金の元利合計額 |
| 住友生命 | 事前にその旨を通知する | 払込期日。払込みがなければ効力を失う | 元金+利息。保険料の立替金があるときは立替金の元利金も含む |
| 大同生命 | 公表ページに記載なし | 記載なし(超える場合には契約の効力がなくなる、と注記) | 貸付金の額+利息の合計額 |
| 日本生命 | 契約貸付のページでは、超過時の取扱いについての記載を確認できなかった | ||
| 太陽生命 | 契約者貸付条項には精算の定めがあるが、超過時の通知と失効の期限についての記載は確認できなかった | ||
公表されている文言の範囲で整理しています。実際の取扱いは契約ごとの普通保険約款によります。
期限を日付で特定しているのは第一生命だけです。「通知を発した日の属する月の翌月末日」なので、通知が11月10日に発せられたなら12月31日が期限になります。最短でも1か月半ほどの猶予がある計算ですが、資金を用意できるかは別の話です。
何年で元利金が解約返戻金に届くか
利息を一度も払わず、解約返戻金も増えない前提で計算すると、枠いっぱいに借りた場合に元利金が解約返戻金に並ぶまでの年数は次のようになります。
| 貸付利率 | 枠が解約返戻金の9割 | 8割 | 7割 | 5割 |
|---|---|---|---|---|
| 年1.55%(住友生命・2017年4月2日以降) | 6.8年 | 14.5年 | 23.2年 | 45.1年 |
| 年2.15%(明治安田・2013年4月2日以降) | 5.0年 | 10.5年 | 16.8年 | 32.6年 |
| 年2.25%(大同生命・1999年4月2日以降) | 4.7年 | 10.0年 | 16.0年 | 31.2年 |
| 年3.00%(第一生命・太陽生命) | 3.6年 | 7.5年 | 12.1年 | 23.4年 |
| 年3.75%(1996年~1999年の契約) | 2.9年 | 6.1年 | 9.7年 | 18.8年 |
| 年5.75%(1994年4月1日以前の契約) | 1.9年 | 4.0年 | 6.4年 | 12.4年 |
1年複利で、利率が据え置かれ、解約返戻金が増えない前提で計算した目安です。実際には保険料を払い続けていれば解約返戻金は増え、年数は長くなります。利率の見直しがあれば結果も変わります。
いちばん厳しいのは、1994年4月1日以前の契約から9割の枠いっぱいに借りた場合です。2年を待たずに並びます。古い契約は利率が高く、解約返戻金も積み上がっているため、借りられる額も大きくなります。借りやすく、しかも余裕が短い、という組み合わせになります。
枠の割合は自分で選べる部分でもあります。借りられる上限が9割でも、必要な額だけ借りれば実際の使用率はもっと低くなります。表の横の並びを見れば、同じ利率でも枠を8割から7割に落とすだけで、余裕が何年分か伸びることが分かります。
逆に、年1.55%で5割の枠しか使わなければ45年です。この場合、実務上は失効を心配する水準ではありません。危険かどうかを決めるのは、利率と枠の使い方の組み合わせです。
自動貸付の残高を数え忘れない
6社のうち条件を公表している会社はすべて、判定の対象に保険料の自動貸付(振替貸付)の残高を含めています。第一生命は「普通保険約款に規定する保険料の自動貸付金がある場合は、その元利金を加えた金額」、明治安田は「契約者貸付金および保険料振替貸付金の元利合計額」、住友生命は「保険料の立替金があるときは立替金の元利金も含みます」という書き方です。
自動貸付は申し込まなくても始まります。保険料の口座振替が猶予期間内に落ちなかったとき、会社が解約返戻金の範囲内で立て替え、契約を続けさせる仕組みだからです。決算期に資金が詰まった月があれば、その分の残高が立っている可能性があります。
図1 失効までの余裕を測るために確かめる4つの数字
- 現在の解約返戻金照会して実額を確かめる。ご契約内容のお知らせにも記載がある。
- 契約者貸付の元利金元金だけでなく、繰り入れ済みの利息を含めた額を聞く。
- 保険料の自動貸付(振替貸付)の元利金身に覚えがなくても、残高の有無を必ず聞く。
- 適用されている貸付利率契約日の区分で決まる。古い契約ほど高い。
保険料を払い続けられるかが分かれ目になる
解約返戻金は、保険料を払い込んでいるあいだは増えていきます。増え方は商品と経過年数によりますが、増えていれば失効までの距離は縮まりません。問題は、払込みが止まったときです。
払込みが止まると解約返戻金は増えなくなり、さらに自動貸付が始まって残高が増えます。契約者貸付の利息も積み上がります。3つが同じ方向に働くため、距離は一気に縮みます。借りる前に確かめるべきは、借りた後も保険料を払い続けられるかどうかです。
払い続けられる見込みがないなら、借りるより先に、保険金額の減額や払済保険への変更で保険料の負担そのものを下げる選択肢を検討することになります。
並ぶ前に打てる手は4つ
| 方法 | 効果 | 公表されている条件 |
|---|---|---|
| 利息を払い込む | 元金が増えなくなる | 貸付日から1年経過ごと。太陽生命は払込日を貸付応当日の前日とし、猶予期間を応当日から2ヵ月間と定めている。住友生命は利息払込取扱期間のみ受け付ける |
| 一部返済する | 元金が減り、利息の計算の土台が小さくなる | 住友生命は入金額を元金と利息に比例配分して充当。大同生命は1,000円以上から受け付ける |
| 保険金額を減額する | 解約返戻金の一部が戻り、保険料の負担も下がる | 各社が手続きとして用意している。減らした分は戻せない |
| 払済保険へ変更する | 以後の保険料の払込みが不要になる | 各社が手続きとして用意している。貸付残高がある状態で変更できるかは契約ごとの取扱い |
利息の払込みは、いつでもできるわけではありません。太陽生命は払込日と猶予期間を日付で定め、住友生命は「利息払込取扱期間のみ」としています。思い立ったときにできる手ではないので、自社の貸付応当日を把握しておく必要があります。
減額と払済への変更は、保障が縮むかわりに負担が下がります。どちらも原則として元に戻せません。貸付の残高がある状態で変更できるかどうかは、会社と契約によって扱いが分かれます。
借り増しは距離を一気に縮める
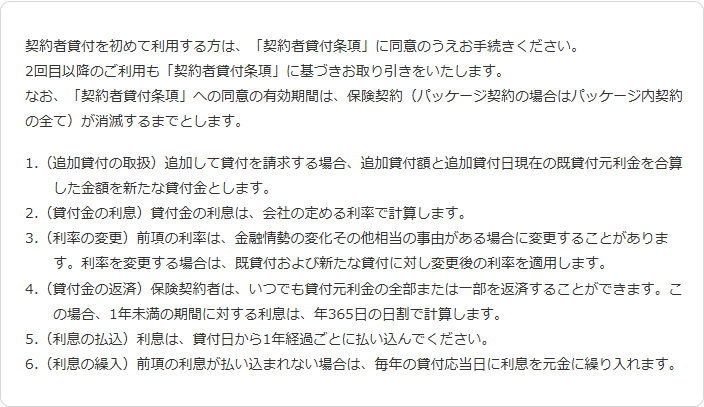
第一生命、明治安田、太陽生命は、追加で借りたときの扱いを条項や案内に書いています。いずれも、追加貸付額とその時点の既貸付元利金を合算した金額が新しい貸付金になる、という内容です。
ここで効いてくるのが、枠そのものは増えないという点です。借りられる上限は解約返戻金に割合を掛けた額で決まっており、1回目に借りた分と利息はその枠を使っています。2回目に借りられるのは残りの枠だけです。そして借り増した時点で、それまでの利息も元金に取り込まれます。
たとえば解約返戻金が1,000万円、枠が9割の900万円の契約で、まず500万円を年3.00%で借りたとします。3年後の元利金は約546万円です。この時点で追加で借りられるのは、枠の残りである約354万円までです。満額を借り増せば残高は900万円になり、解約返戻金との差は100万円しかありません。年3.00%なら、そこから3年半ほどで並びます。
資金繰りが苦しいときほど、借り増しの判断は急ぎます。けれども、借り増した瞬間に余裕が何年分か失われる、という関係は変わりません。2回目を借りる前に、残りの距離を計算しておくべきです。
失効したあとのこと
失効すると、保障が消え、解約返戻金も残高との相殺で消えます。借りた資金は手元に残りますが、それは解約返戻金を先に受け取ったのと変わりません。結果として、保険を解約したのと同じ状態になります。
失効した契約を元に戻せるか(復活できるか)については、6社の契約者貸付のページでは確認できませんでした。復活の可否と条件は、契約ごとの普通保険約款とご契約のしおりに定められています。いずれにせよ、健康状態の告知が必要になるのが一般的で、同じ条件で戻せるとは限りません。
図2 超過してから失効するまでに起きること(第一生命の条項の場合)
- 元利金が解約返還金を超える利息の繰入れで残高が増え、返還金を上回った時点。
- 会社が通知を発する会社所定の金額(超過分を含む)の払込みを求める通知が出る。
- 通知を発した日の属する月の翌月末日払込みの期限はこの日になる。
- 期日の翌日から失効保障が消え、解約返還金も残らない。
資金繰り表には「返済期限のない借入金」として置く
契約者貸付は期日の定めがないため、資金繰り表に書く場所に迷いがちです。返済を求められないという意味では猶予された支払いに見えますが、残高は毎年増えていきます。何も書かずに置くと、増えていること自体が見えなくなります。
扱いとしては、毎年の貸付応当日に利息分の支出が発生する前提で置くのが実態に近くなります。利息を実際に払い込めば現金が出ていき、払い込まなければ残高が同じ額だけ増えます。どちらにしても、その金額は毎年発生します。
そのうえで、失効までの距離を年数で持っておきます。表2のような計算を自社の利率と枠で一度やっておけば、あと何年のうちに返すか、減額や払済への変更に切り替えるかを判断する材料になります。期限がない借入れだからこそ、自分で期限を決めておく必要があります。
よくある質問
借りた額が解約返戻金より少なければ安全ですか
その時点では超過しません。ただし利息が毎年元金に繰り入れられるため、距離は縮んでいきます。年5.75%の契約で9割まで借りた場合、解約返戻金が増えない前提では約1.9年で並ぶ計算です。
通知は必ず来ますか
第一生命、明治安田、住友生命は通知すると公表しています。大同生命は超える場合に契約の効力がなくなるという注記のみで、通知についての記載は見当たりませんでした。日本生命と太陽生命の契約者貸付のページでは、超過時の取扱いを確認できませんでした。
利息を払えば失効しませんか
利息を毎年払い込めば元金は増えません。解約返戻金が減らない限り、距離も縮みません。ただし変額保険は扱いが違い、太陽生命は条項第10項で変額保険について利息の払込みの定めを適用せず、毎年の貸付応当日に元金へ繰り入れるとしています。
保険料を払うのを止めたらどうなりますか
解約返戻金の範囲内であれば自動貸付が始まり、保険料が立て替えられます。その残高は契約者貸付の残高と合算されて超過の判定に使われます。立替えが続けば、失効までの距離は急速に縮みます。
役員退職金の原資にしている保険でも同じですか
同じです。むしろ影響は大きくなります。解約返戻金から貸付の元利金が差し引かれるため、退職金を支払う時期に予定していた額が残らないことがあります。失効すれば原資そのものがなくなります。退職の時期が決まっている契約から借りる場合は、支払いの時期までに返しきれるかを先に確かめてください。
どの会社がいちばん危ないですか
会社ではなく、契約日と枠の使い方で決まります。利率が高い古い契約ほど余裕が短くなります。各社の利率は生命保険の契約者貸付を大手6社で比較で確認できます。
自社の契約が超過までどれくらいの距離にあるかは、解約返戻金と2つの残高を照会すれば概算できます。正確な判定と手続きは、契約している保険会社に確かめてください。
利息の払込みの期限が条項で特定されている会社の例は、太陽生命のご契約者貸付制度で確認できます。
この記事の作り方
各社の規定は、公表されているページと条項から取りました。取得したのは2026年10月28日です。年数の計算は、1年複利で利率が据え置かれ、解約返戻金が増えない前提で求めた目安であり、各社が公表した数字ではありません。どの会社も示していない部分は、示されていないと明記しました。実際の取扱いは契約ごとの普通保険約款によります。
失効の規定を取った各社のページ(2026年10月28日)