太陽生命は、契約者貸付条項の全文をPDFで公表しています。11の項目のうち、利息の払込みについての定めが他社より踏み込んでいて、払込日と猶予期間が日付で特定できます。利息を払って元金を据え置く使い方を考えているなら、ここを読んでから判断できます。読み取ったのは2026年10月28日です。
太陽生命のご契約者貸付制度で確認できたこと
- 利息の払込日は毎年の貸付応当日の前日、払込猶予期間は貸付応当日から2ヵ月
- 利率の見直しは毎年1月と7月の最初の営業日。適用は4月1日または10月1日から
- 利率は契約日で4区分。2001年4月2日以降の契約は年3.00%で、2020年4月1日現在の公表値から変わっていない
- マイページで平日14時30分までに受け付けた取引は当日着金で手数料無料
- 返済はコンビニの電子バーコードとゆうちょ銀行の払込取扱票で行う
条件の一覧
| 制度の呼び方 | ご契約者貸付制度 |
|---|---|
| 貸付の原資 | 保険契約の解約払戻金の一定範囲内 |
| 利率 | 契約日により年3.00%から年5.75%の4区分 |
| 利率の見直し | 毎年1月と7月の最初の営業日。変更する場合は1月の見直しは4月1日から、7月の見直しは10月1日から、既貸付と新たな貸付に適用 |
| 利息の払込日 | 毎年の貸付応当日の前日 |
| 払込猶予期間 | 貸付応当日から2ヵ月間 |
| 返済 | 保険期間中いつでも全額または一部。1年未満の期間の利息は日割り |
| マイページの受付時間 | 8:00~23:45(祝日と12月30日~1月4日は利用不可) |
| 着金 | 平日14時30分までに受け付けた取引は当日中。手数料は無料 |
| そのほかの窓口 | 本社窓口、郵送 |
| 変額保険の特則 | 第7項と第8項を適用せず、毎年の貸付応当日に利息を元金へ繰り入れる |
契約者貸付条項が11項まで公表されている
太陽生命は「契約者貸付条項」というPDFを公開していて、利用する前に確認するよう案内しています。11の項目で構成されており、貸付金の請求、追加貸付、利率、返済、精算までが並びます。
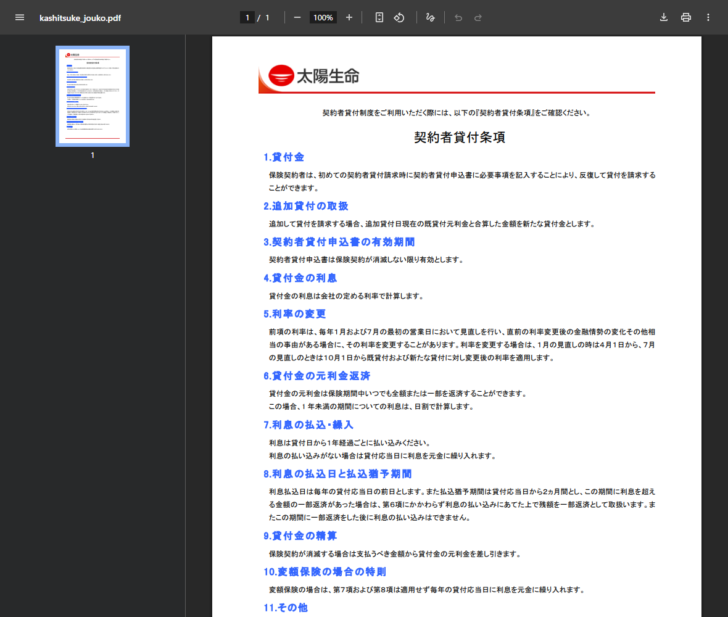
| 項 | 内容 |
|---|---|
| 1. 貸付金 | 初めての請求時に契約者貸付申込書に必要事項を記入することで、反復して貸付を請求できる |
| 2. 追加貸付の取扱 | 追加して請求する場合、追加貸付日現在の既貸付元利金と合算した金額を新たな貸付金とする |
| 3. 申込書の有効期間 | 契約者貸付申込書は保険契約が消滅しない限り有効 |
| 5. 利率の変更 | 毎年1月と7月の最初の営業日に見直し。変更する場合は4月1日または10月1日から既貸付と新たな貸付に適用 |
| 6. 元利金返済 | 保険期間中いつでも全額または一部を返済できる。1年未満の期間の利息は日割り |
| 7. 利息の払込・繰入 | 利息は貸付日から1年経過ごとに払い込む。払込みがない場合は貸付応当日に元金へ繰り入れる |
| 8. 利息の払込日と払込猶予期間 | 払込日は毎年の貸付応当日の前日。猶予期間は貸付応当日から2ヵ月間 |
| 9. 貸付金の精算 | 保険契約が消滅する場合は、支払うべき金額から元利金を差し引く |
| 10. 変額保険の特則 | 変額保険は第7項と第8項を適用せず、毎年の貸付応当日に利息を元金へ繰り入れる |
第4項は貸付金の利息を会社の定める利率で計算すること、第11項は条項にない事項を保険契約の約款によることを定めています。
第8項が、利息を払うか元金に乗せるかの分かれ目
第7項は、利息を貸付日から1年経過ごとに払い込むこと、払込みがなければ貸付応当日に元金へ繰り入れることを定めています。ここまでは他社と同じです。太陽生命が踏み込んでいるのは第8項です。
利息払込日は毎年の貸付応当日の前日とされ、払込猶予期間は貸付応当日から2ヵ月間と定められています。つまり、応当日を1日過ぎたら終わりではなく、2ヵ月のあいだに手を打てる余地があります。
図1 貸付応当日の前後に起きること
- 貸付応当日の前日ここが利息払込日。この日までに1年分の利息を払い込めば、元金は増えない。
- 貸付応当日払込みがなければ、利息が元金へ繰り入れられる。ここから払込猶予期間が始まる。
- 貸付応当日から2ヵ月間この期間に利息を超える金額の一部返済をすると、第6項にかかわらず、まず利息の払込みに充て、残額を一部返済として扱う。
- その期間に一部返済をした後利息の払込みはできなくなる。順番を逆にすると選択肢が消える。
この定めは、資金の入り方が読めない会社にとって実用的です。応当日までに利息分を用意できなくても、2ヵ月以内にまとまった入金があれば、利息を先に清算したうえで元金を減らせます。ただし、一部返済を先にしてしまうと、そのあとに利息だけを払い込むことはできません。順番が決まっている、ということです。
利率は2020年から変わっていない
太陽生命の貸付利率は4区分です。2001年4月2日以降の契約が年3.00%、1996年4月2日から2001年4月1日までが年3.75%、1994年4月2日から1996年4月1日までが年4.75%、1994年4月1日以前が年5.75%です。
| 契約日 | 太陽生命 | 大同生命 | 住友生命 | 明治安田 |
|---|---|---|---|---|
| 1994年4月1日以前 | 年5.75% | 年4.75~5.50% | 年5.75% | 年5.75% |
| 1994年4月2日~1996年4月1日 | 年4.75% | 年3.75% | 年4.75% | 年4.75% |
| 1996年4月2日~2001年4月1日 | 年3.75% | 年2.75%~2.25% | 年3.75%~3.00% | 年3.75%~3.00% |
| 2001年4月2日以降 | 年3.00% | 年2.25% | 年2.50%~1.55% | 年2.50%~2.15% |
他社の値は各社の公表ページから取りました。大同生命と住友生命と明治安田は、2001年以降の期間をさらに細かく区切っています。
2020年4月1日現在として公表されているPDF「貸付金の利息」の数字と、現在のウェブページの表の数字は一致しています。少なくとも6年以上、この4区分は据え置かれていることになります。見直しは年2回行われているので、見直した結果として変更しなかった、ということです。
一方で、2001年4月2日以降の契約をひとつの区分でまとめているため、新しい契約にとっては不利に働きます。住友生命は2017年4月2日以降を年1.55%まで下げており、同じ時期に契約した保険なら1.45ポイントの差が付きます。
見直しの時期と適用の時期がずれている
条項第5項は、利率の見直しを毎年1月と7月の最初の営業日に行うとしています。そのうえで、変更する場合は1月の見直しなら4月1日から、7月の見直しなら10月1日から適用するとしています。見直してから実際に適用されるまで、3か月の間隔があります。
適用の仕方も条項に書かれています。既貸付と新たな貸付の両方に変更後の利率が適用されます。借りている最中に引き上げが決まれば、残高にもそのまま効きます。借りる側が選べるのは、適用が始まる前に返しておくかどうかだけです。
この3か月は、借りている側にとっては準備期間になります。1月の見直しで引き上げが決まれば、4月1日から残高にも新しい利率が適用されます。3月末までに返済できれば、古い利率のままで終わります。見直しの結果を知る手段は公表されていませんが、時期が決まっていること自体は計画に組み込めます。
日本生命も年2回の見直しで4月1日または10月1日からの適用としており、この2社だけが時期を明示しています。第一生命、明治安田、住友生命、大同生命は「金融情勢の変化その他相当の事由がある場合」という書き方にとどまります。
追加で借りるときは残高に合算される
条項第2項は、追加して貸付を請求する場合、追加貸付日現在の既貸付元利金と合算した金額を新たな貸付金とすると定めています。1回目に借りた分に付いた利息も含めて、新しい元金になります。
ここで第8項との関係が効いてきます。追加で借りた時点で元利金が合算されるため、それまでの利息は元金に取り込まれます。利息を払って元金を据え置く運用をしていても、追加で借りた瞬間にその積み上げがリセットされる形です。借り増しを繰り返すほど、元金は段階的に大きくなります。
第1項により、2回目以降は申込書なしで請求できます。手続きが簡単な分、借り増しのハードルは低くなります。簡単に請求できることと、負担が増えないことは別だという前提で使うべきです。
手続きはマイページ。手数料は無料
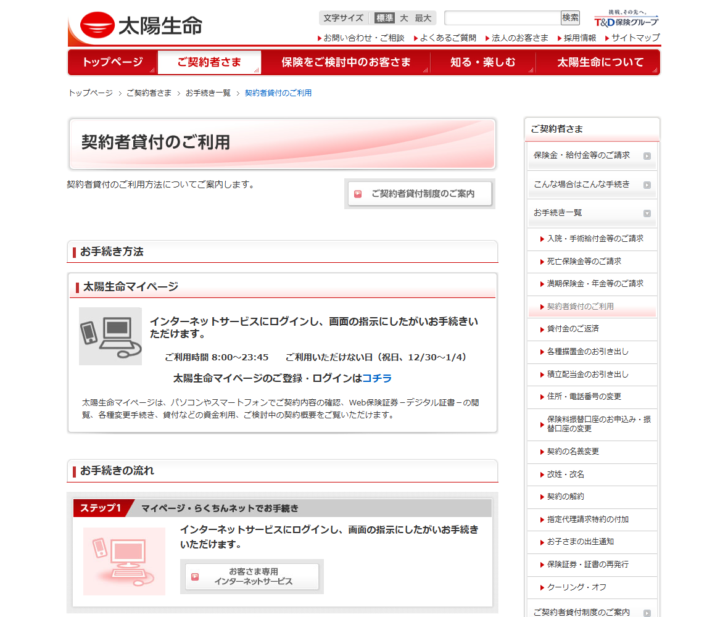
太陽生命マイページから手続きする場合、必要書類は特にありません、と明記されています。ログインして画面の指示にしたがえば完結します。利用時間は8時から23時45分までで、祝日と12月30日から1月4日は使えません。
マイページを使うには、あらかじめ開設し、送金指定口座を登録しておく必要があると案内されています。手続きをする当日に登録から始めると間に合いません。資金が必要になる前に、使える状態にしておくのが前提です。
マイページの案内には、平日14時30分までに受け付けた取引はその日のうちに登録口座へ着金し、手数料は無料である、と書かれています。手数料について明示しているのは6社のなかでこの会社だけでした。
ただし、マイページは「太陽生命の個人保険(個人年金保険)にご加入のお客さま等がご利用いただけるインターネットサービス」と案内されています。法人契約でこの経路を使えるかは、この公表範囲からは確定できません。ご契約者貸付制度の案内には、本社窓口と郵送でも受け付けると書かれています。
返済はコンビニとゆうちょ銀行から
返済方法として公表されているのは2つです。ひとつは、太陽生命マイページから電子バーコードを発行してコンビニエンスストアで払い込む方法。もうひとつは、同社専用の払込取扱票を使ってゆうちょ銀行または郵便局の窓口で払い込む方法です。
コンビニで払い込む方法は、金額の大きさによっては使えないことがあります。コンビニ払いの上限は店舗側の取扱いによって決まるのが一般的で、太陽生命の公表ページにはその上限の記載がありません。まとまった金額を一度に返すつもりなら、事前に確かめてください。
銀行振込や口座引落としについての記載は見当たりませんでした。返す経路がコンビニとゆうちょ銀行に寄っている点は、法人の経理の流れとは噛み合わないことがあります。払込取扱票を使う場合は、取扱票の取り寄せから始まるため、返済したい日の何日前に動くかを決めておく必要があります。
利息を払い続けた場合と、払わなかった場合の差
第7項と第8項の意味は、数字に置き換えると分かりやすくなります。年3.00%の区分で500万円を借り、利息を毎年払い込んだ場合と、一度も払わずに元金へ繰り入れた場合を並べてみます。
| 経過年数 | 毎年利息を払い込んだ場合の元金 | 払い込まずに繰り入れた場合の元利金 | 差 |
|---|---|---|---|
| 1年後 | 5,000,000円 | 5,150,000円 | 150,000円 |
| 3年後 | 5,000,000円 | 5,463,635円 | 463,635円 |
| 5年後 | 5,000,000円 | 5,796,370円 | 796,370円 |
| 10年後 | 5,000,000円 | 6,719,582円 | 1,719,582円 |
年3.00%が据え置かれた前提で、1年複利として計算した目安です。毎年利息を払い込んだ場合、支払う利息は1年あたり15万円で、10年で合計150万円になります。繰り入れた場合との差は、利息に対して付く利息の分です。
10年で172万円ほど膨らみます。毎年15万円を払い続けた場合の支払総額150万円と比べると、22万円の違いです。金額としては大きくありませんが、問題は残高が増えること自体にあります。借入枠は解約払戻金の一定範囲内で決まっているため、残高が増えればその分だけ、追加で借りられる余地が減ります。
第8項の2ヵ月の猶予期間は、この膨らみを止める最後の機会という位置づけになります。応当日を過ぎても、2ヵ月以内に利息を超える入金ができれば、利息の清算から始められます。
返済期限は契約が消滅するとき
太陽生命は、返済期限についての考え方も公表しています。基本的に、契約の消滅時(解約・満期等)を返済期限として、貸付金の元金と利息を返済することになる、という説明です。
契約の消滅時や保険金等の支払時に返済していない場合は、支払金(解約払戻金、満期保険金、死亡保険金等)から元金と利息が差し引かれます。個人年金保険は、基金設定時に貸付金が残っていれば、基金または支払金額から差し引かれます。
見落としやすいのが生存給付金です。生存給付金(祝金・学資金・無事故給付金等)の支払応当日に貸付金があると、生存給付金から元金と利息が自動的に差し引かれます。
入ってくる前提で資金繰りを組んでいた給付金が、貸付の精算に回って手元に来ないことがあります。給付金の支払時期と貸付の残高は、セットで見ておく必要があります。
ほかの5社と比べたときの位置
太陽生命の強みは、利息まわりの条件がはっきりしていることです。利息払込日を「貸付応当日の前日」と特定し、猶予期間を「貸付応当日から2ヵ月間」と定め、その期間に一部返済があったときの充当の順番まで条項に書いています。住友生命も返済の3種類と比例配分を公表していますが、期限を日付で特定しているのは太陽生命です。利息を払って元金を据え置く運用を続けるつもりなら、計画を立てやすい会社です。
利率では不利な側にいます。2001年4月2日以降の契約をひとつの区分にまとめて年3.00%としているため、2010年代以降に契約した保険から借りる場合、住友生命の年1.55%や明治安田の年2.15%、大同生命の年2.25%と比べて負担が重くなります。6年以上据え置かれているのは安定とも読めますが、金利が下がった局面の恩恵は反映されていません。
手続きの面では、手数料を無料と明示しているのが特徴です。他の5社は契約者貸付の手数料について公表しておらず、この点で比較の土俵に乗るのは太陽生命だけでした。一方、マイページが個人保険の契約者向けと案内されているため、法人がどの経路で手続きするかは事前に確かめる必要があります。
公表の形という点では、条項をPDFで全文公開している会社が第一生命と太陽生命の2社です。第一生命は12項、太陽生命は11項で、どちらも読めば判断できる水準にあります。
向いている会社、向いていない会社
| 向いている | 向いていない |
|---|---|
|
・利息だけ払って元金を据え置く使い方を、期限を把握したうえで続けたい ・平日14時30分までに手続きでき、当日着金と手数料無料の条件が合う ・利率の見直し時期が決まっていることを計画に組み込みたい ・条項の全文を読んでから申し込みたい |
・2001年4月2日以降の契約しかなく、年3.00%より低い水準を探している ・返済を銀行振込で済ませたい(公表されているのはコンビニとゆうちょ銀行) ・借りられる額を申込み前に自分で計算したい(割合が公表されていない) ・生存給付金を別の用途に充てる前提で組んでいる |
確認できなかったこと
図2 太陽生命の公表ページでは確認できなかった項目
- 解約払戻金に対する貸付の割合「一定の範囲内」とだけ書かれている。
- 法人がマイページを使えるかマイページは個人保険の契約者向けと案内されている。
- 元利金が解約払戻金を超えたときの手続き条項には精算の定めはあるが、超過時の通知や失効の期限についての記載は見つからなかった。
- 最低の貸付金額と返済の最低額どちらも公表ページに書かれていない。
太陽生命の契約者貸付についてよくある質問
2回目以降も申込書が要りますか
要りません。条項第1項で、初めての請求時に契約者貸付申込書に必要事項を記入すれば、反復して貸付を請求できるとされています。第3項で、申込書は保険契約が消滅しない限り有効と定められています。
利息だけ払いたいときはいつまでに手続きしますか
毎年の貸付応当日の前日が利息払込日です。間に合わなかった場合でも、貸付応当日から2ヵ月間の払込猶予期間があり、その期間に利息を超える金額の一部返済をすれば、まず利息の払込みに充てられます。ただし、その期間に一部返済をした後は、利息の払込みができません。
変額保険でも同じですか
違います。条項第10項で、変額保険の場合は第7項と第8項を適用せず、毎年の貸付応当日に利息を元金へ繰り入れるとされています。利息の払込みという選択肢がなく、猶予期間の定めも適用されません。
借りたあとに利率が上がることはありますか
あります。条項第5項で、見直しの結果として利率を変更する場合は、既貸付および新たな貸付の両方に変更後の利率を適用すると定められています。借りた時点の利率が固定されるわけではありません。
保険料振替貸付とは別ですか
別の制度です。保険料振替貸付は、保険料払込の猶予期間が満了するときに払い込むべき保険料(月払は2ヵ月分、半年払は半年分、年払は1年分)を会社が貸し付け、保険料に充当して契約を有効に継続させる仕組みです。払い込むべき保険料に相当する金額と利息の合計額が解約払戻金の範囲内であることが条件とされています。
返済したいときはどこで手続きしますか
公表されているのは2つの経路です。ひとつはマイページから電子バーコードを発行してコンビニエンスストアで払い込む方法、もうひとつは専用の払込取扱票でゆうちょ銀行または郵便局の窓口から払い込む方法です。払込取扱票は手元に届くまでの日数があるため、返したい日が決まっているなら早めに動いてください。
解約したら貸付金はどうなりますか
条項第9項により、保険契約が消滅する場合は支払うべき金額から元利金が差し引かれます。解約払戻金を受け取るつもりで解約しても、手元に入るのは残高を引いた後の金額です。満期保険金や死亡保険金についても同じ扱いです。
ほかの会社と比べてどうですか
利息の払込みについての定めは6社でいちばん具体的です。一方、2001年4月2日以降の契約の年3.00%は高めの水準で、住友生命の年1.55%や大同生命の年2.25%と比べると差があります。横並びの条件は生命保険の契約者貸付を大手6社で比較にまとめています。
法人契約での手続きの経路と、借りられる額は、照会しないと確定しません。太陽生命「ご契約者貸付制度のご案内」の案内と同社のお客様サービスセンターで確かめてください。
着金の基準を経路で限定していない会社と比べたい場合は、大同生命の契約者貸付制度が参考になります。
この記事の作り方
条件と数値は、太陽生命が自社サイトおよび公表PDFで示しているページから取りました。取得したのは2026年10月28日です。条項の内容は同社が公開している「契約者貸付条項」から書き起こしています。同社の公表物にない項目は、ないままにしてあります。利率は年2回見直されるため、申し込む前に最新の公表ページで確認してください。
太陽生命の公表ページと公表PDF(2026年10月28日に取得)