この記事の目次
ビジネスローンの返済計画は、毎月の返済額が小さい商品を探すだけでは作れません。借入金がいつ入り、何に使われ、売上がいつ現金になり、その後に返済資金が残るかを時系列で確認します。最低返済額を払えていても、追加借入で残高が増え続けているなら、計画の見直しが必要です。
借入前に通常・入金遅延・売上下振れの三つの計画を作ります。契約後は実績に更新し、元金残高と完済目標を追います。以下の数字は計算方法を示す編集部作成の架空例で、特定商品の提示条件や融資実績ではありません。
本記事は一般的な資金管理の手順と公式返済案内に基づきます。個別の会計・税務処理や返済条件の変更は、契約先や専門家へ確認してください。商品の選定はビジネスローン五商品の比較、申込準備は審査前の資料確認に分けています。
必要額は支払日ごとの不足から決める
まず、今後の支払を日付順に並べます。仕入、外注、家賃、給与、税金、社会保険、既存借入の返済など、事業を続けるために必要な支出を確認します。預金残高があるから余裕があると判断せず、すでに使い道が決まっている現金を把握することが重要です。
次に売上の入金予定を並べます。請求済みか、検収待ちか、受注予定にすぎないかで確実性が違います。入金がまだ確定していない売上を、支払に使える預金と同じ扱いにしないでください。特に大口取引先への依存が高い場合は、一件の遅れで必要額が変わります。
不足額は、期間全体の収入と支出の差だけではなく、途中の日付の残高も見て計算します。月末に黒字でも、月中の仕入支払で現金が不足することがあります。最初は週単位、支払が集中する期間は日単位にして、最も残高が低くなる時点を確認します。
借入額には、必要な予備資金も合理的な根拠を持って含めます。ただし、枠があるから全額借りておくという判断とは区別してください。何に備える額か、どの時点で不要と判断して返すかを決め、使わない借入残高を漫然と残さないようにします。
売上・利益・現金・借入を分ける
売上は商品やサービスを提供した対価であり、必ずその日に現金で受け取るとは限りません。利益は売上と費用等の関係を示しますが、借入元金の返済や設備代金の支払とは現金の動きが異なります。返済計画は利益の数字だけでなく、実際の入出金を確認する必要があります。
借入金の入金は、預金残高を増やしますが営業利益を増やすものではありません。借りた月だけ資金繰りが良く見えても、翌月以降の返済が続きます。資金繰り表では、営業による入出金と借入・返済を行を分けて記録します。
個人事業主では生活費に回す現金も確認します。事業の支払と返済後に生活費が残らない計画では、別の借入に依存する可能性があります。事業の所得と口座残高が同じでないことを理解し、税金等の準備金も別に確保します。
法人では、代表者からの立替や会社からの貸付が混ざると、返済可能な現金を誤認しやすくなります。会社と個人の資金移動を記録し、会計処理は税理士等と確認してください。会社の口座に入っているという理由だけで、すべて自由に使える現金だと考えないようにします。
利息の概算と実際の精算額の違い
日割り利息の基本的な概算は、元金に年率を掛け、年間の日数で割り、利用日数を掛ける形です。ただし、借入当日を含むか、うるう年をどう扱うか、残高の単位、端数処理などは商品によって違います。共通の計算式だけで実際の支払額を確定しないでください。
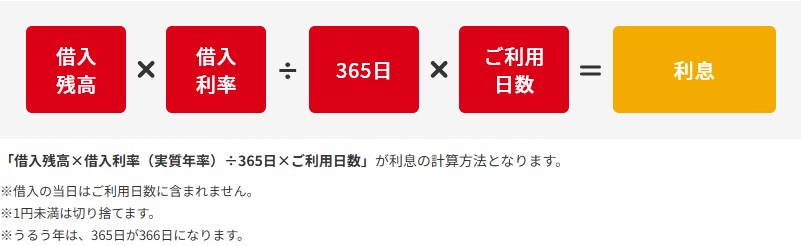
この式の形は多くの商品で共通ですが、注記の中身は商品ごとに違います。借入当日を数えるかどうかで初回の利息は1日分ずれますし、端数を切り捨てるか切り上げるかでも金額が変わります。他社の記事にある計算例をそのまま自分の契約へ当てはめないでください。
表は横にスクロールできます。
| 元本の額 | 利息制限法の上限金利(年率) | 返済計画での意味 |
|---|---|---|
| 10万円未満 | 20.0% | 少額の借入ほど上限が高い。少額を繰り返すと総利息が膨らみやすい |
| 10万円以上100万円未満 | 18.0% | 事業者向けカードローンの上限金利がこの水準に置かれることが多い |
| 100万円以上 | 15.0% | 枠が大きくても、適用金利は審査で決まる。上限=適用金利ではない |
この上限はアコムが公式ページで利息制限法の定めとして掲載しているものです。上限に達していない金利で契約できるかどうかは審査で決まるため、この表は「これ以上は取られない」という枠を示すだけで、適用される金利を予想する材料にはなりません。
架空例として、元金五十万円、年率十二%、一年を三百六十五日として三十日間残高が変わらない場合、単純計算の利息は約四千九百三十二円です。実際には端数処理や起算日等があり、この金額をそのまま返済先へ振り込むわけではありません。途中で元金が減った場合は、減少後の残高に基づく区間を分けて考えます。
表は横にスクロールできます。
| 架空の条件 | 単純日割りの計算 | 概算利息 |
|---|---|---|
| 五十万円・年十二%・三十日 | 500,000×0.12÷365×30 | 約4,932円 |
| 五十万円・年十二%・六十日 | 500,000×0.12÷365×60 | 約9,863円 |
| 五十万円・年十八%・三十日 | 500,000×0.18÷365×30 | 約7,397円 |
この表は借入残高が変わらない架空条件の比較です。特定の商品の上限・下限が適用される例ではありません。返済を続けるローン全期間の総利息を求めるには、各回の元金残高の変化が必要です。最初の元金に年率と年数を掛けるだけでは、元金が減る契約の正確な総利息になりません。
公式例でも、アコムは借入当日を利用日数に含めない説明、PayPay銀行は商品所定の残高・日数計算の説明があり、扱いが同じとは限りません。自分の契約の計算規則を使い、分からない差は貸主へ照会します。
アコムの公式利息計算を確認 PayPay銀行の公式返済案内を確認
返済方式による残高の減り方を確認
元利均等返済は、各回の返済に元金と利息を含めて返していく方式です。同じ条件なら返済の見通しを立てやすい一方、最終回の調整や契約による違いがあるため、実際の返済予定表を確認します。毎月の支払が同じでも、その内訳がずっと同じとは限りません。
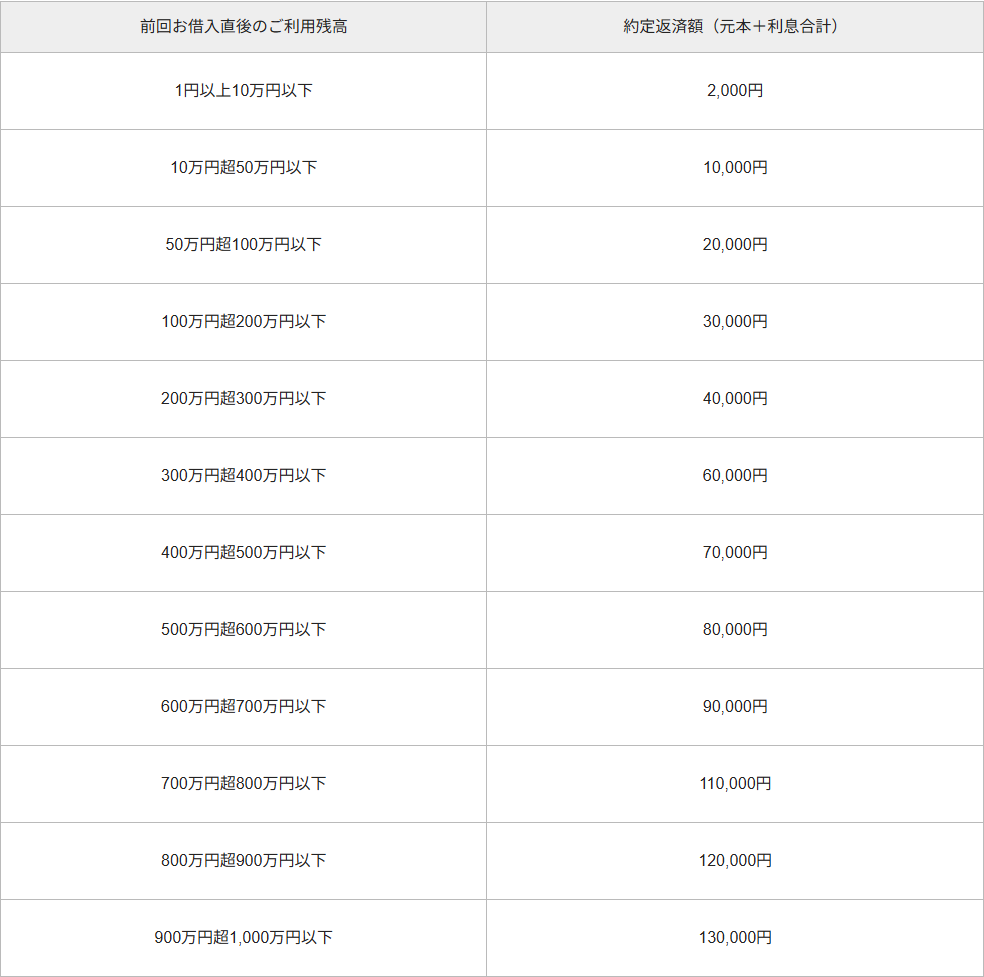
この形式では、毎月の返済額が「借りた金額」ではなく「前回借入直後の残高」で決まります。返済が進んで残高が下がっても約定返済額は自動では下がらず、一部返済をしても約定返済額は変わらないと同社は明記しています。一部返済をした月でも当月の約定返済は必要で、利息額が約定返済額を超えた場合はその利息額が約定返済額になる、という注記もあります。
返済日は10日・20日・月末から選べますが、土日祝と12月31日〜1月3日は翌営業日になります。また、残高0円の状態で借り入れた場合、借入日を含む20日以内に到来する約定返済日はスキップされ、1か月先の返済日から返済が始まると案内されています。返済が1回飛ぶ分、その間の利息は残高に対して発生し続けるため、資金繰り表では「返済がない月」を余裕と読まないようにします。
元金一括返済は、満期に大きな元金の返済が必要になる形です。途中の支払額が小さいから負担が軽いと判断せず、最後の返済原資を特定してください。特定の売掛金が入る計画なら、その入金が遅れた場合の対応まで検討します。
利用枠型・リボルビング型では、追加借入と返済の両方を管理します。返済しても同じ額を借り直せば残高が減らず、利息が続きます。利用可能額が増えたことを、事業の利益や余裕が増えたことと混同しないようにします。
表は横にスクロールできます。
| 方式 | 確認する資料 | 見落としやすい負担 |
|---|---|---|
| 元利均等 | 各回の元金・利息・残高が分かる予定表 | 返済期間を延ばしたときの総利息 |
| 元金一括 | 満期日と精算予定、返済原資の根拠 | 最後に残る元金と入金遅延リスク |
| 利用枠・リボルビング | 借入履歴、返済履歴、現在残高 | 追加借入による完済時期の後ろ倒し |
AGの証書貸付では返済方式と最長期間が示され、アコムは最終借入日からの最長期間を示しています。商品ごとの期間の起点も違うため、単に「何年まで」という数字を並べず、何が起点かを確認してください。詳細はAGの返済方式とアコムの残高管理にまとめています。
月次資金繰り表を作る実務手順
月初の現金残高に、その月の入金を足し、支出を引くと月末残高が求められます。翌月はその残高から始めます。表の行には営業入金、営業支出、税金等、設備支出、借入入金、元金返済、利息・費用を分け、同じ項目を重複計上しないようにします。
以下は架空の一か月の例です。単位は万円で、特定の事業者の実績ではありません。営業入金から営業支出を引いた差だけを見ると余裕があるように見えても、納税や既存返済を入れると残高が小さくなることが分かります。
表は横にスクロールできます。
| 架空の項目 | 金額(万円) | 確認のポイント |
|---|---|---|
| 月初現金 | 80 | 使途が決まった預金も把握 |
| 営業入金 | 200 | 請求日ではなく入金日で記録 |
| 営業支出 | −170 | 仕入・給与・家賃等を含める |
| 税金等 | −30 | 支払時期に漏れがないか確認 |
| 既存元金返済 | −15 | 営業費用と別に記録 |
| 利息等 | −2 | 契約と実績で更新 |
| 月末現金 | 63 | 80+200−170−30−15−2 |
この例に新規借入五十万円と同額の設備支払を加えると、その月の月末現金は同じ六十三万円です。しかし、次月から新しい元金返済と利息が始まるなら、将来残高は減ります。借りた月の残高だけを見て返済可能と判断しないことが重要です。
月次表を作った後は、支払が集中する週を細かくします。月末入金予定の売上で月中の支払はできません。資金ショートが起こる最初の日を見つけ、支払条件の調整や借入の必要時期を検討します。日付が不明な項目は空欄で放置せず、確認先と期限を記録します。
入金遅延・売上下振れの二つを試す
通常の計画が成立したら、大口入金が一か月遅れる場合を作ります。入金を翌月へ移すだけでなく、その間に仕入や外注費を払う必要があるかを確認します。手元資金で耐えられる期間が短い場合は、返済額や支払時期の見直しが必要です。
売上下振れの計画では、売上だけでなく原価の動きも分けます。売上が減れば仕入も減る事業と、固定費や仕入済み在庫が残る事業では影響が異なります。単純にすべての支出も同じ割合で減らすと、実際より楽な計画になります。
架空例の営業入金二百万円のうち五十万円が翌月へずれ、他の出金が変わらなければ、月末現金は六十三万円から十三万円へ下がります。さらに月中の支払順序によっては、その前に残高が不足する可能性があります。月末のプラスだけを安全の証拠にしないでください。
- 通常計画確認済みの入出金と返済予定を並べる。
- 遅延計画主要入金を後ろへずらし、最も低い残高を見る。
- 下振れ計画売上と変動費を分け、固定費が残る影響を試す。
- 対応を決める借入額・投資時期・支払条件・相談先を見直す。
この確認は融資審査の合否を予測するためではありません。借りた後に支払が続くかを自分で検証するためです。計画が成立しない場合は、審査に通る商品を探すより先に、事業の支出や投資の規模を調整する必要があります。
追加返済と手元資金のバランス
余裕があるときの追加返済は元金を減らす選択肢ですが、手元資金をすべて使う判断とは分けます。近い時期の税金、給与、仕入を確保し、必要な予備資金を残してから検討します。返し過ぎたために翌週また借りる運用では、費用や手間が増える場合があります。
追加返済をしても次回の定例返済が不要になるとは限りません。PayPay銀行の返済案内には、一部返済と約定返済の扱いに注意があります。アコムの毎月指定日の案内にも、早過ぎる入金が前月の追加扱いとなる条件があります。各商品の期日更新を確認してください。
証書貸付の繰上返済では、事前手続や費用の有無も確認します。AGのFAQは契約による取扱いの違いを示しているため、一律無料として計画を作らないようにします。返す予定の日の精算額を確認し、必要であれば新しい返済予定表を受け取ります。
追加返済後は、元金残高、次回返済額、次回期日を確認して資金繰り表へ反映します。振込控えだけ保存して終了するのではなく、貸主側への反映を確認してください。反映に時間がかかる場合は、二重払いする前に公式窓口へ照会します。
借換えは金利差だけで決めない
借換えを検討する場合は、旧契約の残高と精算費用、新契約の金利・期間・手数料・保証を並べます。金利が下がっても期間が延びれば総支払額が増える場合があり、月々の負担減少と費用削減は別に確認します。
新しい融資がまだ確定していない段階で、旧契約へ返済日を確約しないことが重要です。着金日、精算日、振込期限をそろえ、旧契約でその日までに発生する利息を確認します。完済後に残高ゼロや契約終了を確認する手順も含めて準備してください。
保証や担保の条件が変わる場合は、単純な金利差以上の判断が必要です。代表者の責任、担保解除等の手続、利用枠を閉じる影響を確認します。必要に応じて税理士や法律専門家に相談し、契約内容を理解してから進めてください。
借換え後も旧枠を残して再び借りれば、債務が増えることがあります。旧契約の解約が必要か、残す場合の利用基準をどうするかを決めます。管理する口座や会員画面が減ったことだけで、残高確認を省略しないようにします。
返済が厳しくなる前の警戒サイン
毎月の元金が減らない、利息支払のために借りる、納税資金を返済に回す、予定より売掛金の回収が遅れる、といった変化は早めの点検が必要です。一度の変化だけで経営破綻と断定するものではありませんが、原因を把握せず放置しないでください。
支払が難しい見込みなら期日前に契約先へ相談します。現在残高、今後の入金、必要支出、支払える額と時期を整理します。相談しただけで返済条件が変更されるわけではないため、合意した内容と次の手続を確認し、独断で返済を止めないようにします。
事業全体の収益力や複数の債務に課題がある場合は、公的な経営相談も選択肢です。中小企業活性化協議会は資金繰りや事業・財務の相談を案内しています。相談が融資や債務免除を保証するわけではありませんが、返済だけを見ずに経営全体を整理する入口になります。
完済まで続ける月次確認とFAQ
今月の借入元金、返した元金、支払利息、月末残高、翌月の最低現金残高、次回返済日、想定した完済日を一緒に記録します。計画との差については、担当者と修正期限も決めます。
経理担当だけで数字を更新しても、経営者が発注を増やせば計画は変わります。大口の発注、設備購入、新しい人員の採用など、将来の現金を動かす決定をしたときは、その都度計画へ反映します。返済担当と意思決定者が違う場合は、変更を伝える手順を決めてください。
予測と実績の差が続く項目は、予測の作り方を見直します。毎月同じ売上見込みを置いて未達が続くなら、過去実績や確定受注に基づいて更新する必要があります。帳尻を合わせるために未確定の借入入金を追加せず、対応が必要な不足として可視化することが、相談を遅らせないために役立ちます。
毎月同じ日に、計画と実績の差を確認します。差額だけでなく、取引先、理由、今後の見通しを記録します。売上未達、入金遅延、予定外の設備支払など原因を分けることで、次月の計画を正しく修正できます。
契約の更新や見直しがある商品は、その日程も管理します。PayPay銀行の商品は年次見直しや再契約の案内があり、GMOの商品も契約条件の確認が必要です。利用枠が将来も同じ条件で残ると決めつけず、必要書類と返済計画を見直してください。詳細はPayPay銀行法人、個人事業主向け、あんしんワイドを参照できます。
毎月の最低額だけ返せば問題ありませんか
契約上の返済を守ることは必要ですが、追加借入によって元金が減らない場合があります。残高と自主的な完済目標を別に管理し、総利息と資金繰りを確認してください。
利益が出ていれば返済できますか
売上入金の時期や元金返済等によって現金の動きは異なります。利益と預金を混同せず、日付ごとの入出金で確認します。
完済したら管理表を消してよいですか
残高ゼロ、端数精算、返金、契約終了の確認を行い、必要な契約・支払記録を保存します。保存期間や会計処理は自社のルールや専門家の助言に従ってください。
一次情報:アコム利息計算、同返済期日、PayPay銀行返済案内、AG商品案内、同FAQ、中小企業庁相談案内。架空例は記事の計算手順を示すためのもので、成果や審査結果の実例ではありません。