この記事の目次
ビジネスローンの審査は、書類を提出して順番を待つだけの手続ではありません。申込対象に合うか、事業の実態を確認できるか、借入後に返せる見通しがあるかを、各金融機関・貸金業者の基準で判断する過程です。公開されている条件は確認できますが、非公開の点数配分や承認ラインを第三者が断定することはできません。
必要額・資金使途・返済原資を先に整理し、対象条件と提出資料を照合します。書類不要という広告でも審査不要ではありません。申告を偽る方法や、必ず通るとする裏技は扱いません。
本記事は金融庁、信用情報機関、掲載商品の公式案内を参照した一般的な準備手順です。個別の審査結果や法的判断を保証するものではありません。商品の優劣を知りたい方は五商品の条件比較、利用するか迷っている方はビジネスローンで資金調達する考え方から確認してください。
最初に申込対象と資金使途を絞る
審査の準備を始める前に、法人向けか個人事業主向けかを確認します。代表者一人の会社でも法人は法人であり、個人事業主向けに申し込めるとは限りません。事業の主体、口座の名義、申告の主体、借入契約の名義をそろえて考えることが出発点です。
業歴・事業実態
売上・利益・資金繰り
延滞・借入状況
- 申告書・決算書の期間を揃える
- 通帳と売上資料の入出金を照合する
- 借入一覧と毎月返済額を更新する
- 資金使途と返済原資を同じ計画表にする
次に業歴、年齢、営業地域、必要口座、資金使途などの公開条件を確認します。たとえばアコムの事業者向け商品は業歴一年以上の個人事業主、PayPay銀行の法人向けは所定の業歴等の条件を示しています。条件の違いを見ずに「審査が厳しい・甘い」で並べると、そもそも申し込めない商品を選ぶことになります。
資金使途は、運転資金という一語で終わらせず、仕入代金、外注費、給与、設備代金などに分けます。必要な日と支払先を特定し、手元資金で賄える額を差し引いて希望額を考えます。上限まで借りたいという希望だけでは、事業上の必要額の説明にはなりません。
資金が不足する理由も区別します。入金と支払の数週間のずれなのか、利益が出ない状態が続いているのかで、返済の見通しは大きく異なります。前者なら特定の入金日、後者なら改善策が現金を生む時期を確認し、借りれば解決するかどうかから検討してください。
公開条件・提出資料・非公開審査を分ける
審査に関する情報は三つに分けると整理できます。誰でも確認できる申込対象、本人が用意する提出資料、貸主内部の判断基準です。最初の二つは準備できますが、最後の内容を知っているかのような比較記事には注意が必要です。
表は横にスクロールできます。
| 商品 | 公開されている申込対象 | 公式が挙げている提出資料 | 担保・保証 |
|---|---|---|---|
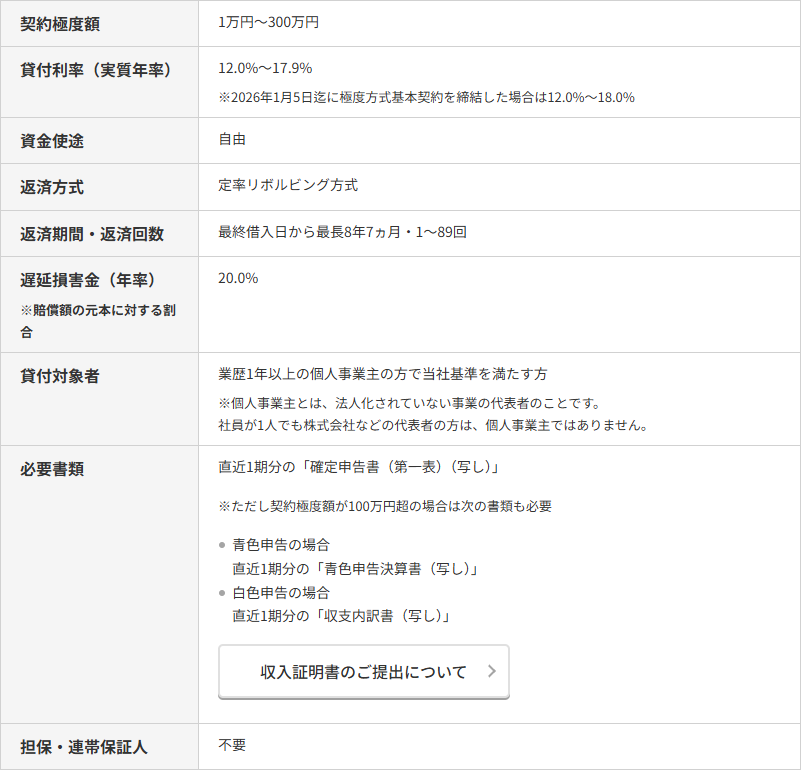
| アコム ビジネスサポートカードローン | 業歴1年以上の個人事業主で同社基準を満たす方(法人化した会社の代表者は対象外と明記) | 直近1期分の確定申告書(第一表)の写し。契約極度額100万円超はさらに青色申告決算書または収支内訳書の写し | 担保・連帯保証人とも不要 |
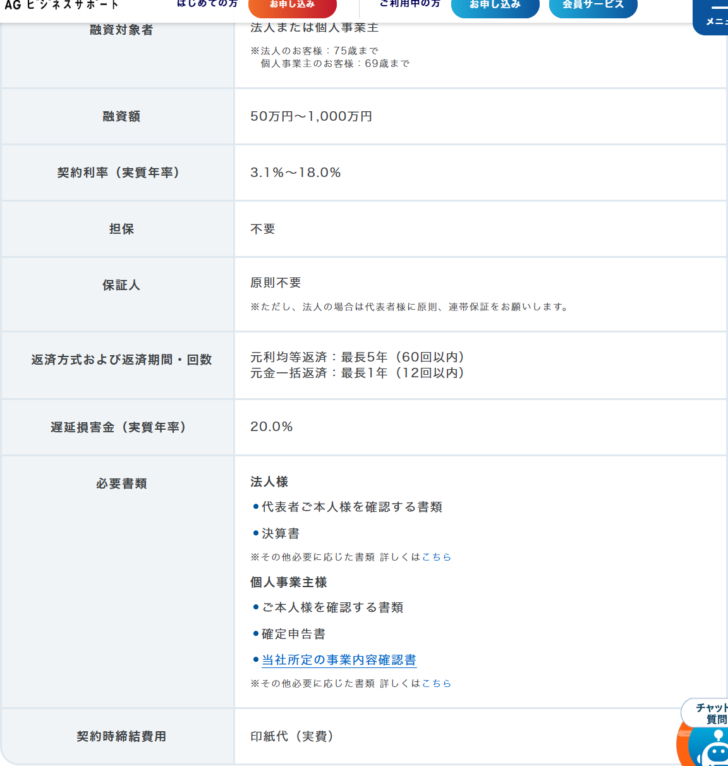
| AGビジネスサポート 事業者向けビジネスローン | 法人または個人事業主。法人の代表者は75歳まで、個人事業主は69歳まで | 法人は代表者の本人確認書類と決算書。個人事業主は本人確認書類・確定申告書・同社所定の事業内容確認書 | 担保は不要。保証人は原則不要だが、法人は代表者に原則連帯保証 |
| PayPay銀行 ビジネスローン(法人向け) | 同行の法人・個人事業主向け普通預金口座「ビジネスアカウント」の保有が前提 | 申込時の書類提出は原則不要。審査の過程で決算書等の提出を依頼する場合があると明記 | 担保は不要。原則として代表者の連帯保証が必要(保証会社はアイフル株式会社) |
| GMOあおぞらネット銀行 あんしんワイド | 法人。同行の法人口座開設が前提で、他行口座を使う場合は入出金明細の連携が必要 | 銀行口座の直近2か月分の入出金明細等。決算書・事業計画書は不要と案内 | 担保・保証人不要(一部特約はGMOインターネットグループ株式会社が保証) |
四つの商品を並べると、そろっているのは「担保を取らない」という点だけで、対象者の定義も、見る資料も、保証の付け方も違います。アコムは個人事業主だけを対象と明記し、法人化した会社の代表者は対象外です。AGビジネスサポートは法人と個人事業主の両方を対象にしたうえで年齢の上限を分けています。PayPay銀行とGMOあおぞらネット銀行は自行の口座を前提にしており、口座を持っていない段階では申込みそのものが成立しません。
提出資料の量も、審査の厳しさとは対応していません。PayPay銀行は申込時の書類提出を原則不要としつつ、審査の過程で決算書等の提出を依頼する場合があると同じページに書いています。あんしんワイドは決算書を使わない代わりに直近2か月分の入出金明細を見ます。書類が少ない商品は、資料を読む代わりに口座データを読んでいるのであって、返済能力を確認していないわけではありません。
表は横にスクロールできます。
| 情報の種類 | 確認できる例 | この記事で扱わない断定 |
|---|---|---|
| 申込対象 | 法人・個人事業主、業歴、年齢、口座 | 対象に入れば必ず承認される |
| 提出資料 | 決算書、申告書、本人確認、取引明細 | 書類が少なければ審査が甘い |
| 事業の説明 | 必要額、支払先、売上入金、既存返済 | 特定の売上額だけで合格する |
| 内部判断 | 個別の審査結果として通知される範囲 | 非公開の点数や通過率を推定して保証する |
売上や入出金データを使う商品でも、決算書を使う商品でも、審査があることに変わりはありません。情報の取得方法が違うだけで、返済能力を確認しない商品だとは解釈しないでください。データ連携が必要な場合は、対象口座と参照期間が正しいかを確認します。
融資会社から追加説明を求められても、それだけで否決が決まったとは限りません。一方、追加書類の提出依頼を承認の前兆と断定することもできません。質問された点へ事実と根拠をそろえて回答し、最終的な契約条件が提示されるまで結果を先取りしないようにします。
資金使途と返済原資を一枚にまとめる
申込前のメモには、希望額、必要日、支払内容、現在使える現金、返済に充てる入金を記載します。請求書や見積書がある支出は資料番号を付けると、説明と裏付けがつながります。資金繰り表に同じ支払が二重に入っていないかも確認してください。
返済原資は「売上」だけでは曖昧です。どの取引先の売上がいつ現金になるのか、入金後に仕入や人件費を払って何が残るのかを示します。年間売上が十分でも、返済日までに現金にならなければ資金不足が起こります。売掛金は預金残高とは別の項目です。
設備投資なら、購入代金だけでなく設置、研修、保守、稼働までの運転資金も確認します。設備が届いた日から売上が満額増える計画にせず、使い始めるまでの期間を入れます。収益の増加を予想するなら、稼働数、単価、原価などの前提を明示します。
- 支払を列挙請求先、金額、期限を根拠資料と対応させる。
- 使える現金を確認預金から納税・給与等の確保分を分けて見る。
- 不足額を計算時期別に不足する現金を計算し、希望額を決める。
- 返済原資を点検入金が遅れた場合も含め、返済後の残高を確認。
借入予定額を減らせば必ず審査に通るということではありません。ただし、実際の不足額と希望額が大きく離れている場合は、その理由を説明する必要があります。必要のない借入を増やさないという観点でも、申込前の金額整理は重要です。
法人と個人事業主で必要資料を分ける
法人では決算書や代表者の本人確認、個人事業主では確定申告書等が案内されることがあります。ただし、全商品で同一の資料を要求されるわけではありません。公式の必要書類一覧を商品ごとに作り、年度、枚数、提出方法、追加依頼の有無を記録します。
決算書の一部だけを出すと、求められた情報が不足する場合があります。貸借対照表、損益計算書、勘定科目明細書など、指定された範囲を確認してください。決算後の期間が長い場合は、直近の試算表や取引状況を尋ねられたときに説明できるようにしておきます。
個人事業主は、青色申告と白色申告で提出する資料の名称が異なります。アコムの商品では契約極度額が百万円を超える場合、第一表に加えて青色申告決算書または収支内訳書を案内しています。第一表だけを用意して、すべての希望額に対応できると思わないでください。
PayPay銀行の商品には申込時の書類が原則不要という案内がありますが、条件によって所得や事業の確認資料等を求められる場合があります。また、契約に必要な銀行口座の開設資料は別に考えます。ローン資料が原則不要だから、本人確認や口座の準備も不要だと考えるのは誤りです。
あんしんワイドでは、現行案内の入出金明細期間を確認します。古い比較記事の期間をそのまま使わず、現在の公式案内に合わせてデータを用意します。連携口座に事業の売上や支払が十分表れているか、別口座の取引をどう説明するかも整理します。
商品別の確認先:あんしんワイド、PayPay銀行法人、PayPay銀行個人事業主、AGの証書貸付、アコム事業者向け。
決算書と直近の現金のずれを説明する
決算書は一定期間・一定時点の情報であり、申込当日の現金残高そのものではありません。決算後に売上が増減した、設備を買った、納税した、別の借入を返したといった変化を、日付と金額で整理します。過去の利益だけを強調して現在の資金不足を説明しないと、資料同士の関係が分かりにくくなります。
売掛金が増えているなら、取引先別の残高と回収予定を確認します。回収済みなのに帳簿へ反映していないのか、予定より遅れているのかを区別してください。在庫が増えているなら、販売可能な商品か、長期滞留や返品見込みがあるかも事業の説明に影響します。
現金売上が多い事業では、銀行への入金と売上計上の時期がずれることがあります。口座の入金額だけを売上額と同一視せず、売上日報や帳簿との対応を説明できるようにします。入金回数を増やせば審査に有利になると考えて不自然な資金移動を作るのは避けてください。
赤字決算がある場合は、原因を分解します。一時的な修繕費、売上減少、粗利率悪化など、原因ごとに今後の見通しが異なります。「次は黒字になる」だけではなく、どの施策がいつ、どの費用や収入に影響するかを整理します。改善の数字は事実と予想を区別して記載してください。
信用情報と既存借入を正確に把握する
金融庁の貸金業法Q&Aは、銀行の貸付と貸金業者からの借入、法人と個人事業主の扱いを分けて説明しています。個人事業主について条件に応じた例外があることと、返済能力の確認が不要なことは同じではありません。自分の申込に関する詳細は公式窓口で確認します。
契約内容、支払状況、残高、照会の記録など、信用情報機関が本人に開示する範囲
貸主ごとの承認ライン、点数配分、他機関だけが持つ情報、今回の申込みの結果
既存借入の一覧には、借入先、名義、残高、利用枠、毎回の返済額、期日、保証等を記載します。事業融資だけでなく、申込書が求める範囲の情報を正確に回答してください。返済中の債務を隠して借入余力を大きく見せることはしないようにします。
CICは、本人による情報開示で契約内容や支払状況等を確認できる制度を案内しています。記憶と記録が合わない場合に確認する手段ですが、CICが融資の可否を決めたり、すべての借入情報を一機関だけで網羅したりするという意味ではありません。利用先の契約・同意事項に示される機関も確認してください。
信用情報に誤りの可能性があるときは、公式の手順で内容を確認し、必要な照会を行います。正しい情報をお金で消すと持ちかける第三者を利用しないでください。また、開示情報に問題が見当たらなくても、そのことだけで承認が保証されるわけではありません。
CICの本人開示制度を公式で確認 貸金業法の基本を金融庁Q&Aで確認
追加確認に対応できる提出管理を作る
口座連携を使う場合の確認
口座連携型では、連携する口座が正しい事業者のものか、対象期間の取引が取得できているかを確認します。連携画面へ進む前に、閲覧する情報の範囲、利用目的、同意事項を読み、担当者個人の権限だけで会社の情報を共有してよいかも社内で確認してください。貸主から求められていないパスワードや認証コードを、メールや第三者のチャットへ送らないようにします。
連携がうまくいかない場合は、公式の障害・対応金融機関・再連携手順を確認します。取引が表示されないことを審査否決と解釈したり、画面上の残高を加工した画像で置き換えたりしないでください。別の資料による確認が可能かは、貸主の案内に従います。接続の完了と融資の承認は別の状態です。
申込みを取りやめた場合や商品を解約した場合は、不要となった連携の解除手順も確認します。契約の終了とデータ連携の停止が自動的に同時に行われるとは限らないため、公式の取扱いを確認し、会社の情報管理台帳にも対応を残してください。
提出する書類は、ファイル名に資料名と対象年度を付け、最新版を一つに決めます。本人確認書類や決算資料には重要な個人・事業情報が含まれるため、共有先を必要な相手に限定します。誰でも開けるリンクにして送付したり、関係のない相手へ転送したりしないようにします。
申込後の問い合わせは、質問、回答、根拠資料、提出日を記録します。同じ質問に担当者ごとで異なる数字を答えると確認が複雑になります。社内で窓口を決め、経理担当や代表者が共有する数字の時点をそろえておくと、説明の不一致を減らせます。
追加資料をすぐ用意できない場合は、提出可能な時期と代替資料の可否を公式窓口に確認します。用意できないからといって架空の書類を作ったり、既存資料の日付を変えたりしないでください。対応が遅れる場合は、資金の必要日に間に合うかも再計算します。
資料名/対象期間/作成者/最終確認日/提出日/公式提出先/追加質問/回答済みか、を記録します。審査結果を予測する表ではなく、正しい情報を期限内に届けるための管理表です。
仮審査から契約までを別々に確認する
申込受付、仮審査、本審査、契約、融資実行は同じ状態ではありません。商品によって名称や順序は異なりますが、仮審査の連絡を受けた時点で希望額が必ず着金すると考えないでください。追加確認や正式契約の条件を確認する必要があります。
提示条件が出たら、金利だけでなく借入元金、手数料、保証、返済方式、初回返済日、最終回、途中で返すときの条件を読みます。申込時の希望と違う点は契約前に質問し、理解できないまま同意しないようにします。審査に通ったことは、事業にとって最適な借入だという保証ではありません。
支払先に対しては、未確定の融資予定を確実な入金として約束しないことが重要です。間に合わない可能性がある場合、支払条件の相談や発注時期の調整を早めに検討します。承認を待つ間も、日々の資金残高は変化するため、資金繰り表を更新してください。
契約後は実際の着金を確認し、予定した使途と返済管理へ移ります。借入金が入ったことで残高が増えても、利益が増えたわけではありません。資金繰り表には借入収入と返済を別行で記録し、借りる前に決めた完済目標を維持できるかを確認します。
審査前チェックと否決後の次の行動
申込直前には、対象条件、必要額、資料、既存借入、返済原資、期限の六つを確認します。どれかが曖昧なら、先にその部分を調べる方がよい場合があります。希望する支払日に間に合わないことが分かった場合は、審査を早める裏技を探すより、支払先や相談窓口と対応を検討してください。
審査に通らない場合は、一つの原因を断定せず、確認できる事実から見直します。公開条件から外れていないか、書類に不備がないか、借入額に根拠があるかを点検し、事業の資金需要に合う別の手段も考えます。同じ申込内容を短期間に繰り返すだけでは、事業の返済余力は改善しません。
再申込みや相談先の選び方は審査に通らないときの対応に分けています。本ページは申込前の準備と審査情報の読み方を扱い、否決理由の断定や審査難易度ランキングは作っていません。
書類が少ない商品は審査が甘いですか
資料の取得方法が違うことと、判断が緩いことは別です。口座データ等を使う場合もあります。公開されていない承認基準や通過率は、必要書類の数から判断できません。
赤字や業歴の短さだけで結果が決まりますか
公開対象から外れる条件は先に確認が必要ですが、個別の結果を一項目だけで断定することはできません。事業実態、資料、返済計画を正確に説明し、各商品の公式案内を確認してください。
他社借入を申告しなくても分かりませんか
申込書が求める内容に正確に回答してください。隠す方法や虚偽申告を勧める情報は利用しないでください。複数の返済を含めて成立する資金計画を作ることが先です。
一次情報:金融庁・貸金業法Q&A、CIC・情報開示とは、PayPay銀行法人商品要項、アコム商品概要、AG商品案内、あんしんワイド公式案内。非公開の審査基準や利用者の実体験は推測で補っていません。