ストライクの報酬体系でわかること
- 報酬は2段階です。基本合意の締結時に基本合意報酬、最終契約の締結時に成約報酬。着手金・企業価値算定費用・月額報酬は受け取らないと明記されています。
- 基本合意報酬は成約報酬ベースではなく定額で、最高でも300万円。資産総額10億円以下なら100万円です(いずれも税別)。
- 譲る側の成約報酬はオーナー受取額レーマン。株式譲渡対価にオーナーからの借入金等を足した金額が基準で、4億円以下の部分が2,000万円です。
- 譲り受ける側の基準は別で、譲渡企業の時価総資産(のれんを含む)。同じ案件でも、売り手と買い手では計算の分母が違います。
- 運営は株式会社ストライク(創業1997年7月)。ストライクグループ(東証プライム上場、証券コード6196)の事業会社で、グループ全体の従業員数は486名です。
事業の承継や成長戦略のために会社を譲るとき、途中で話がまとまらなかった場合にいくら払うことになるのか。この点をはっきり数字で置いているのがストライクの報酬体系です。基本合意までは無料、基本合意の締結時に定額、最終契約の締結時に成約報酬という3段構えになっています。ここでは公表されている2つの報酬表を、売り手側・買い手側それぞれについて確認します。会社を譲るという選択肢そのものについてはM&Aによる会社売却・事業譲渡という選択肢にまとめています。
報酬は2つ。基本合意のときと、最終契約のとき
同社は譲渡を希望する企業と買収を希望する企業の両方について、同じ構成の流れ図を公開しています。検討段階の手続きはすべて無料で、報酬が発生するのは基本合意の締結時と最終契約の締結時だけ、という形です。
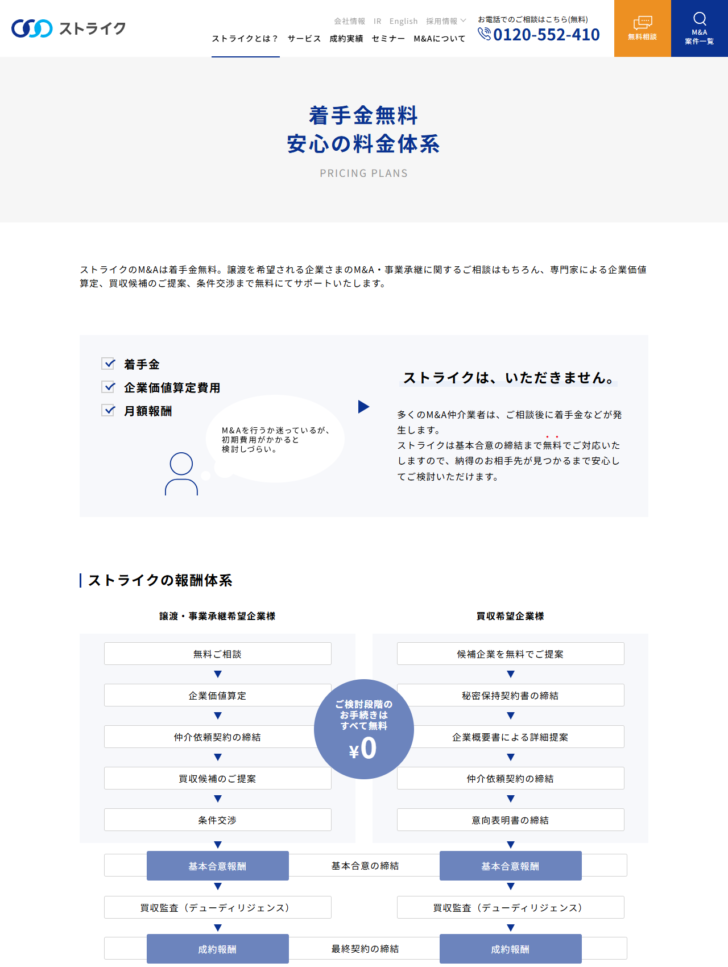
同社は「多くのM&A仲介業者は、ご相談後に着手金などが発生します」としたうえで、基本合意の締結まで無料で対応するため、納得の相手先が見つかるまで検討できると説明しています。無料の範囲には、専門家による企業価値算定、買収候補の提案、条件交渉までが含まれると書かれています。
基本合意報酬は定額で、最高300万円
基本合意報酬は、相手先企業と基本合意が締結された際(譲受候補先企業への独占交渉権の付与を含む)に支払うものです。金額は資産総額に応じた3段階の定額です。
| 資産総額 | 基本合意報酬(税別) | 成約報酬に対する位置づけ |
|---|---|---|
| 10億円以下の場合 | 100万円 | 成約報酬ベースの金額ではない定額です |
| 10億円超〜50億円の場合 | 200万円 | 同じく定額 |
| 50億円超の場合 | 300万円 | 掲示されている中での上限です |
出典:ストライク「報酬・料金体系」の譲渡企業様向けの記載(2026年10月13日に掲示を確認)。消費税は別と注記されています。
同社はこの点について「成約報酬ベースの金額ではなく、最高でも300万円ですので、M&A成立までにかかる費用をリーズナブルに抑えることができます」と説明しています。比率ではなく金額で置かれているため、基本合意まで進んで破談になった場合の負担額が、契約前の段階で確定して読めるということです。
基本合意の段階で発生する費用の置き方(3社の比較)
ストライク
100万〜300万円
資産総額に応じた定額。上限が示されています。
日本M&Aセンター(譲受側)
成功報酬の20%
最低額500万円。成約した場合は成功報酬に充当されます。
M&Aキャピタルパートナーズ
手数料総額の約10%
比率で示されているため、総額が決まるまで金額も決まりません。
出典:ストライク「報酬・料金体系」、日本M&Aセンター「譲受・買収の報酬表」、M&Aキャピタルパートナーズ「弊社の手数料」(いずれも2026年10月13日に掲示を確認)。
譲る側の成約報酬は、オーナーが受け取る金額を基準にする
成約報酬は、買収監査が完了してM&A契約が正式に成立した際に支払います。譲る側のテーブルは次のとおりです。
| 株式・事業・資産等の譲渡金額 | 料率(税別) |
|---|---|
| 4億円以下の部分 | 2,000万円 |
| 4億円超〜5億円の部分 | 5% |
| 5億円超〜10億円の部分 | 4% |
| 10億円超〜50億円の部分 | 3% |
| 50億円超〜100億円の部分 | 2% |
| 100億円超の部分 | 1% |
出典:ストライク「報酬・料金体系」の譲渡企業様向けの記載(2026年10月13日に掲示を確認)。譲渡金額には、役員に対する退職金、オーナー(関係者を含む)からの借入金、譲渡に際して実行される配当金ないし自己株式の取得対価を含むと注記されています。
注記が重要です。基準になる「譲渡金額」には、株式の売買代金だけでなく、役員退職金、オーナーからの借入金、譲渡に際して実行される配当金や自己株式の取得対価が含まれます。オーナーが最終的に受け取る金額を幅広く拾う設計で、同社はこれをオーナー受取額レーマン方式と呼んでいます。
「売ったのに手取りがマイナス」が起きない、という説明
同社はレーマン方式の基準に4種類があるとしたうえで、自社の採用理由を説明しています。
基準の選び方についての説明(引用)
「移動総資産レーマン」の場合、売り手が受け取る譲渡対価を超えて支払うリスクが伴います。
ストライクが採用している「オーナー受取額レーマン」は、オーナーの受取額を算出の基準としますので、安心してお取引いただけます。
出典:ストライク「報酬・料金体系」の「成約報酬はリスクの少ない『オーナー受取額レーマン』」(2026年10月13日に表示を確認)。
同じページには具体的な計算例も載っています。負債を多く抱える企業として、オーナー受取額5億円・負債4億円という前提で、オーナー受取額レーマンなら5億円×5%で2,500万円、移動総資産レーマンなら(5億円+4億円)×5%で4,500万円になり、実質譲渡金額の9%に相当すると示されています。同じ料率でも基準が変わると1.8倍になるという、分かりやすい提示です。基準の種類と考え方はM&Aの手数料相場と計算方法で扱っています。
譲り受ける側は、基準が時価総資産に変わる
見落とされやすいのが買い手側の報酬表です。基本合意報酬と成約報酬という2段階の構成は同じですが、基準が違います。
| 項目 | 譲渡企業様(売り手) | 譲受企業様(買い手) |
|---|---|---|
| 成約報酬の基準 | 株式・事業・資産等の譲渡金額(オーナー受取額) | 譲渡企業の時価総資産(のれんを含む) |
| 最下段 | 4億円以下の部分 2,000万円 | 4億円以下の部分 2,000万円 |
| 料率の刻み | 5%/4%/3%/2%/1% | 5%/4%/3%/2%/1% |
| 基本合意報酬の基準 | 資産総額 | 譲渡企業の時価総資産 |
| 基本合意報酬の額 | 100万/200万/300万円 | 100万/200万/300万円 |
出典:ストライク「報酬・料金体系」および「譲受企業様向け料金体系」(いずれも2026年10月13日に掲示を確認)。いずれも消費税は別と注記されています。
料率の刻みと金額は同じですが、買い手の成約報酬は譲渡企業の時価総資産(のれんを含む)を分母にします。負債を含む総資産が基準になるため、同じ案件でも買い手側の基準額のほうが大きくなるのが通常です。売り手と買い手を同一額にしていると明記しているM&Aキャピタルパートナーズとは、設計の考え方が異なります。
4億円以下が定額であることの意味
売り手側の最下段は、4億円以下の部分で2,000万円です。6社の中では、定額の帯が終わる地点がもっとも低い位置にあります。
| 会社 | 定額または最低額 | その金額が適用される上限 |
|---|---|---|
| ストライク | 2,000万円 | 4億円以下の部分 |
| 日本M&Aセンター(譲渡側) | 2,000万円(最低額) | 4億円で5%と一致します |
| fundbook | 2,500万円 | 5億円以下の部分 |
| M&A総合研究所 | 2,500万円(最低額) | 5億円で5%と一致します |
| M&Aキャピタルパートナーズ | 掲示なし | — |
各社の料金ページから当サイトが整理しました(2026年10月13日時点の掲示に基づく)。「上限」は定額または最低額が実質的に効く範囲を、公表テーブルから読み取ったものです。
ただし、基準が違うので金額だけを並べても比較にはなりません。ストライクの2,000万円は「オーナー受取額が4億円以下なら」という条件付きであり、総資産を基準にする会社の2,000万円とは、同じ会社でも当たる位置が変わります。負債の大きい会社ほど、ストライクの基準のほうが低い帯にとどまりやすくなります。
無料で進める範囲と、費用が発生する2点
譲渡・事業承継を希望する企業の流れ(赤は費用が発生する地点)
無料で進む段階
無料ご相談企業価値算定仲介依頼契約の締結買収候補のご提案条件交渉
基本合意の締結
基本合意報酬(100万〜300万円)買収監査(デューディリジェンス)
最終契約の締結
成約報酬(オーナー受取額レーマン)
出典:ストライク「報酬・料金体系」の報酬体系の図(2026年10月13日に掲示を確認)。
注目したいのは、仲介依頼契約の締結が無料の段階に置かれていることです。契約を結んだ時点ではまだ費用が発生せず、相手が決まって基本合意に至って初めて100万円からの負担が生じます。手続き全体の進み方はM&Aで会社を売るまでの流れで扱っています。
税別であることを明示している数少ない会社
細かい点ですが、金額の比較では効いてきます。ストライクは基本合意報酬・成約報酬のどちらにも「※消費税別」と注記しています。日本M&Aセンターも報酬表のページに「本ページに記載する金額は税抜きの金額です。すべて消費税が別途かかります」と明記しています。
税の表記がそろっていないと比較が崩れる
成約報酬2,000万円が税別であれば、消費税込みでは2,200万円です。バトンズのように税抜と税込を併記している会社、税の扱いが見当たらない会社が混在しているため、数字を並べる前に表記をそろえる必要があります。
会社情報とグループの構成
| 項目 | 掲示内容 |
|---|---|
| 会社名 | 株式会社ストライク |
| 設立 | 2025年10月(創業1997年7月) |
| 資本金 | 1,000万円(2026年4月現在) |
| 上場市場 | ストライクグループ(東証プライム上場、証券コード6196)の事業会社 |
| 事業内容 | M&A仲介 |
| 代表者 | 代表取締役社長 金田和也/代表取締役 荒井邦彦 |
| 従業員数 | グループ全体486名(2026年6月末現在) |
| 東京本社 | 東京都千代田区大手町1丁目2番1号 三井物産ビル15階 |
| 加盟団体 | 一般社団法人M&A支援機関協会/中小企業庁「M&A支援機関登録制度」登録済 |
出典:ストライク「会社情報」(2026年10月13日に掲示を確認)。
創業は1997年ですが、設立の欄は2025年10月です。上場しているのは株式会社ストライクグループで、M&A仲介を担うのが事業会社としての株式会社ストライク、という持株会社の形になっています。仲介会社そのものの資本金が1,000万円と小さいのは、この構成によるものです。グループにはストライク・ストラテジックコンサルティング、ストライク・ファイナンシャルアドバイザリー、日本企業投資基盤といった会社も含まれます。
拠点は東京本社のほか、札幌・仙台・名古屋・大阪・高松・広島・福岡・京都に置かれています。地方での事業承継を扱う案件では、拠点の有無が担当者との距離に関わります。
中小M&Aガイドラインと登録制度は、いつ何が始まったのか
同社は、ガイドラインと登録制度の経緯を自社ページで時系列に整理しています。手数料の妥当性を考えるうえで、この制度の背景は押さえておく価値があります。
制度ができるまでの流れ(同社の整理による)
2020年3月
中小企業庁が「中小M&Aガイドライン」を公表。M&Aに関する経営者の不安を払しょくし、市場を健全に発展させることを目的に、後継者不在の中小企業向けの手引きと、支援機関向けの基本事項という構成で作られました。
2021年8月
中小企業庁が「M&A支援機関登録制度」を創設。仲介業務またはファイナンシャルアドバイザー業務を行う者を対象とし、ガイドラインの遵守を登録の要件としています。
2023年9月
ガイドラインの改訂(第2版)。
2024年8月
ガイドラインの再改訂。現在は「中小M&Aガイドライン(第3版)」が公表されています。
出典:ストライク「中小M&Aガイドライン(第3版)への取り組み」(2026年10月13日に掲示を確認)。同ページに掲載されている中小企業庁の公表資料の日付に基づきます。
注目したいのは、ガイドラインが4年半で2回改訂されているという事実です。制度が固まった分野ではなく、実務上の問題が出るたびに規律が足されている分野だということになります。実際、中小企業庁は2024年10月、2025年1月、2025年3月、2026年9月と、M&Aに係るトラブルの発生を踏まえた対応に関する資料を繰り返し公表しています。
同社も中小企業庁のM&A支援機関登録制度の登録を受けています。登録支援機関に共通する宣言の形式で、善管注意義務、公平・公正な対応、広告・営業の規律などが並びます。
登録支援機関であることが意味する最低限の内容
事業承継・M&A補助金の対象になりうる
M&A支援機関登録制度に登録している支援機関への手数料は、補助金の対象になる場合があります。日本M&Aセンターも同社のページでこの点を案内しています。
情報提供受付窓口がある
中小企業庁のM&A支援機関登録制度のサイトには、不適切な対応があった場合の情報提供受付窓口が設けられています。
集計結果が公表されている
登録支援機関から報告されたM&A案件は集計され、譲渡価額や報酬の分布として公表されています。2024年度は譲渡側4,940件、譲受側4,708件が報告されています。
出典:中小企業庁「M&A支援機関登録制度」および「登録支援機関を通じた中小M&Aの集計結果」(2026年10月13日に掲示を確認)。
扱う案件が事業承継だけではない
同社はサービスを3つに分けて掲げています。成長戦略型M&Aコンサルティング、事業承継型M&Aコンサルティング、経営支援コンサルティングの3本です。報酬体系のページで使われている呼び方も「譲渡・事業承継希望企業様」と「買収希望企業様」で、承継だけに絞った構成にはなっていません。
これは報酬の読み方にも関わります。後継者不在を理由に会社を手放す場合と、成長のために事業の一部を譲る場合とでは、オーナーが受け取る金額の作られ方が違うからです。役員退職金を厚く取る形にするのか、株式の譲渡対価として受け取るのかで、オーナー受取額レーマンの基準額は変わります。ただし同社の注記では役員退職金も基準に含まれるため、受け取り方を変えても基準額そのものは大きくは動かない設計になっています。
資金調達の文脈でいえば、会社全体ではなく事業の一部だけを譲って資金をつくる選択肢もあります。その場合の手続きと税務の扱いは営業権譲渡で資金調達する方法で扱っています。同社の成約報酬の基準には「株式・事業・資産等の譲渡金額」と書かれており、事業譲渡も対象に含まれる表記です。
全国9拠点という体制の意味
東京本社に加えて、札幌・仙台・名古屋・大阪・高松・広島・福岡・京都にオフィスが置かれています。東京本社は千代田区大手町の三井物産ビル15階で、複数の地下鉄路線の駅に直結する立地です。
拠点の数は、相手探しの範囲に影響します。地方の中小企業の譲渡では、同じ地域の買い手が最有力になることが多く、その地域に担当者がいるかどうかが候補の数を左右します。一方で、拠点の数が多いことは組織としての固定費にもつながるため、手数料の水準と無関係ではありません。グループ全体の従業員数486名という規模を、9拠点で分け合う体制です。
なお、どの拠点が何件を扱っているかという内訳は公開されていません。地域ごとの実績を知りたい場合は、相談の場で直接確かめることになります。拠点がある地域かどうかで、担当者が足を運べる頻度も変わってきます。
公開ページからは確認できなかったこと
掲示が見当たらなかった項目
基本合意報酬の返金の扱い
基本合意の締結後に破談となった場合に返金されるかどうかは書かれていません。
成約報酬への充当の有無
基本合意報酬が成約報酬に充当されるかどうかの記載が見当たりませんでした。日本M&Aセンターは買い手側の業務中間報酬について充当すると明記しています。
資産総額の定義
基本合意報酬の区分に使う「資産総額」が簿価か時価かの明示が見当たりませんでした。成約報酬側は譲受企業向けのページで「時価総資産(のれんを含む)」と書かれています。
実費の扱い
登記や専門家費用などの実費が報酬に含まれるかどうかの記載が見当たりませんでした。日本M&Aセンターは含まれないと明記しています。
いずれも契約条件に直結する項目です。とくに破談時の扱いは、基本合意報酬が定額で読めることの利点を打ち消しかねないため、契約書の文面で確認してください。
向いている場合と、ほかと比べたほうがよい場合
公表されている条件から読める向き・不向き
向いている
借入が大きく、総資産に対してオーナーの受取額が小さい会社。基準がオーナー受取額であるため、総資産を分母にする会社より低い帯に収まりやすくなります。
向いている
途中で止まった場合の負担額を、契約前に金額で確定させたい場合。基本合意報酬が定額で上限300万円と示されています。
比べたい
完全成功報酬を重視する場合。基本合意の段階で100万円からの費用が発生するため、中間金を一切取らない会社とは構成が異なります。
比べたい
買い手として検討する場合。買い手側の基準は時価総資産(のれんを含む)で、売り手側とは分母が変わります。
よくある質問
基本合意報酬は、成約報酬から差し引かれますか
公開ページには充当についての記載が見当たりませんでした。日本M&Aセンターは買い手側の業務中間報酬について「成約した場合成功報酬に含め、充当するものとします」と明記しているため、この点は会社によって扱いが分かれます。契約前に確認してください。
オーナー受取額には何が含まれますか
ストライクの注記によれば、株式・事業・資産等の譲渡金額に、役員に対する退職金、オーナー(関係者を含む)からの借入金、譲渡に際して実行される配当金ないし自己株式の取得対価を含むとされています。
仲介依頼契約を結んだ時点で費用はかかりますか
報酬体系の図では、仲介依頼契約の締結は無料の段階に置かれています。費用が発生するのは基本合意の締結時と最終契約の締結時です。
掲示されている金額は税込ですか
税別です。基本合意報酬・成約報酬のいずれにも「※消費税別」と注記されています。
掲載にあたって
本文の金額・料率・条件は、ストライクおよび比較対象の各社、ならびに中小企業庁のページで2026年10月13日に表示を確認したものです。報酬体系は改定されることがあるため、申し込みの前には最新の掲示と、実際に受け取った見積書・契約書で確かめてください。スキームの選択、税務・法務・会計上の判断については、税理士・公認会計士・弁護士など適切な専門家へご相談ください。当サイトは特定の仲介会社の利用を勧めるものではなく、掲載の順序も推奨の順位ではありません。