日本M&Aセンターの報酬表でわかること
- ここで比較した6社のうち、着手金を設定しているのは同社だけです。譲る側は企業評価料と案件化料の合計で、簿価総資産2億円以下なら100万円から始まります。
- その着手金は成功報酬に充当できないと明記されています。成約しても別払いのまま残ります。
- 成功報酬は時価総資産額(営業権を含む)に対するレーマン方式で、5億円以下の部分が5%。最低額は2,000万円です。
- 譲り受ける側は着手金・業務中間報酬・成功報酬の3段階。業務中間報酬は成功報酬の20%で最低500万円、成功報酬は2億円以下の部分が2,000万円です。
- 海外M&Aは別表で、成功報酬の最下段が3,000万円と国内より高く設定されています。
M&A仲介の料金を比べると、着手金の有無が最初の分かれ目になります。無料を掲げる会社が多いなかで、日本M&Aセンターは着手金を明示し、金額の表まで公開しています。ここでは、その着手金が何の対価なのか、成功報酬とどう関係するのかを、公開されている4つの報酬表から読み解きます。手数料の構造そのものはM&Aの手数料相場と計算方法で扱っています。
着手金は「企業評価料」と「案件化料」の合計
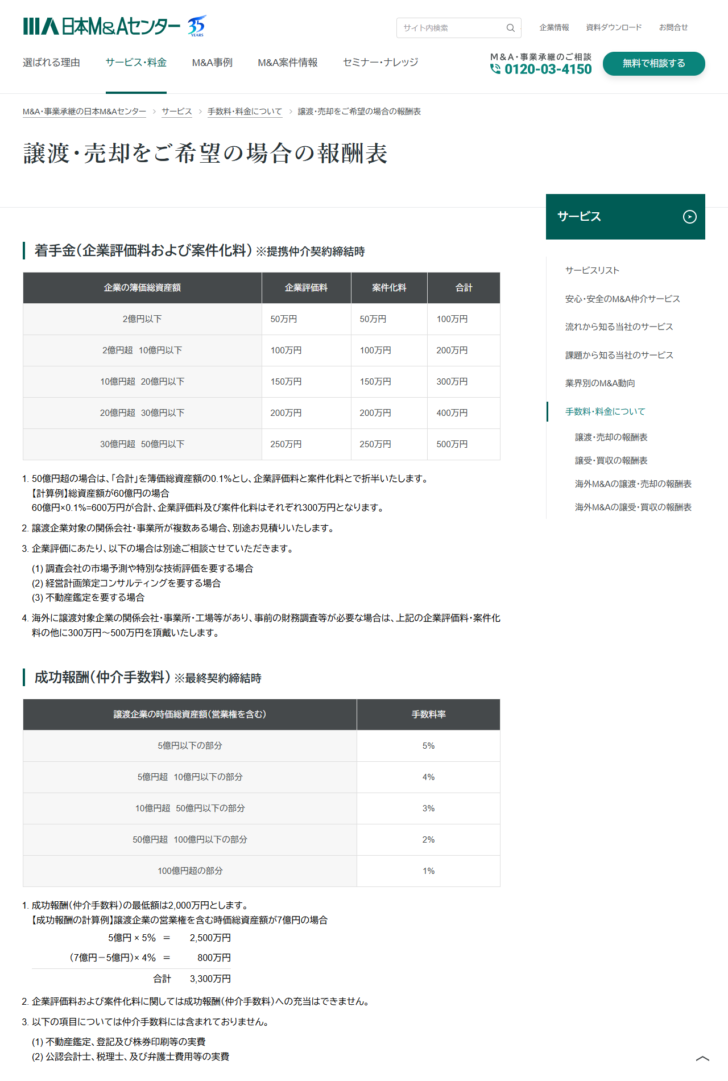
譲る側の着手金は、提携仲介契約を締結したときに発生します。金額は企業の簿価総資産額に応じた5段階です。
| 企業の簿価総資産額 | 企業評価料 | 案件化料 | 合計 |
|---|---|---|---|
| 2億円以下 | 50万円 | 50万円 | 100万円 |
| 2億円超〜10億円以下 | 100万円 | 100万円 | 200万円 |
| 10億円超〜20億円以下 | 150万円 | 150万円 | 300万円 |
| 20億円超〜30億円以下 | 200万円 | 200万円 | 400万円 |
| 30億円超〜50億円以下 | 250万円 | 250万円 | 500万円 |
出典:日本M&Aセンター「譲渡・売却をご希望の場合の報酬表」(2026年10月13日に掲示を確認)。記載金額は税抜きで、消費税が別途かかると明記されています。
50億円を超える場合は、合計を簿価総資産額の0.1%とし、企業評価料と案件化料で折半すると書かれています。同社は計算例も載せており、総資産額60億円なら合計600万円、それぞれ300万円という形です。
着手金は成功報酬に充当できない
報酬表の注記に、見落とすと見積りが狂う一文があります。
充当についての注記(引用)
企業評価料および案件化料に関しては成功報酬(仲介手数料)への充当はできません。
出典:日本M&Aセンター「譲渡・売却をご希望の場合の報酬表」(2026年10月13日に表示を確認)。
つまり、成約した場合の総額は「着手金+成功報酬」になります。着手金を前払いの一部と考えると、金額を読み違えます。買い手側の業務中間報酬については「仲介が成約した場合成功報酬に含め、充当するものとします」と書かれており、扱いが分かれています。同じ会社の中でも、費目ごとに充当の可否が違う点は押さえておく必要があります。
成功報酬は時価総資産レーマンで、最低2,000万円
| 譲渡企業の時価総資産額(営業権を含む) | 手数料率 |
|---|---|
| 5億円以下の部分 | 5% |
| 5億円超〜10億円以下の部分 | 4% |
| 10億円超〜50億円以下の部分 | 3% |
| 50億円超〜100億円以下の部分 | 2% |
| 100億円超の部分 | 1% |
出典:日本M&Aセンター「譲渡・売却をご希望の場合の報酬表」(2026年10月13日に掲示を確認)。最低額は2,000万円と注記されています。
同社は計算例も示しています。営業権を含む時価総資産額が7億円の場合、5億円×5%で2,500万円、(7億円-5億円)×4%で800万円、合計3,300万円という計算です。基準が時価総資産であるため、負債の多い会社では譲渡価格を基準にする会社との差が開きます。基準の種類についてはM&A総合研究所の料金体系でも扱っています。
仲介手数料に含まれない実費がある
成功報酬の表の下に、含まれない項目が列挙されています。不動産鑑定、登記および株券印刷等の実費と、公認会計士・税理士・弁護士費用等の実費です。
この明示は、比較のときにむしろ有利に働きます。他社の料金ページには実費の扱いについての記載がないことが多く、含まれるのか含まれないのかが判断できないからです。実費が別であること自体は仲介の一般的な扱いで、同社が特別に高いという意味ではありません。
実費がどの程度かかるかは案件によって幅があります。株券印刷が必要かどうかは株券発行会社かどうかで変わりますし、不動産を保有していれば鑑定の費用が加わります。仲介手数料の見積りを取ったら、そこに含まれない費用の目安も合わせて聞いておくほうが、総額の見通しが立ちます。デューディリジェンスを担当する公認会計士や弁護士の費用も、通常は依頼者の負担です。
さらに企業評価については、調査会社の市場予測や特別な技術評価を要する場合、経営計画策定コンサルティングを要する場合、不動産鑑定を要する場合は別途相談とされています。海外に関係会社・事業所・工場等があり事前の財務調査が必要な場合は、着手金に加えて300万円〜500万円が必要だと書かれています。
譲り受ける側は3段階で、最も重い構成
買い手の報酬表は、着手金・業務中間報酬・成功報酬の3つで構成されます。
| 費目 | 発生時点 | 金額 |
|---|---|---|
| 着手金(情報提供料) | 提携仲介契約締結時 | 譲渡企業の簿価総資産2億円以下で100万円/2億円超〜5億円以下200万円/5億円超〜10億円以下300万円/10億円超〜30億円以下400万円/30億円超〜50億円以下500万円 |
| 業務中間報酬 | 基本合意契約締結時 | 成功報酬の20%(最低額500万円) |
| 成功報酬 | 最終契約締結時 | 2億円以下の部分2,000万円/2億円超〜5億円以下5%/5億円超〜10億円以下4%/10億円超〜50億円以下3%/50億円超〜100億円以下2%/100億円超1% |
出典:日本M&Aセンター「譲受・買収をご希望の場合の報酬表」(2026年10月13日に掲示を確認)。簿価総資産50億円超の場合は別途見積りとされています。
買い手の成功報酬は、売り手と刻みが違います。売り手は5億円以下の部分が5%であるのに対し、買い手は2億円以下の部分が2,000万円という定額で、2億円超〜5億円以下が5%です。同社の計算例では、営業権を含む時価総資産額7億円の場合、2億円以下の部分で2,000万円、(5億円-2億円)×5%で1,500万円、(7億円-5億円)×4%で800万円、合計4,300万円となっています。
売り手側の同じ条件での計算例が3,300万円でしたから、同一の案件で買い手のほうが1,000万円多く払う計算になります。これに着手金と業務中間報酬が加わります。
海外M&Aは最下段が3,000万円に上がる
同社は国内と海外で報酬表を分けており、海外M&Aの譲渡・売却では成功報酬の最下段が3,000万円になります。
| 時価総資産額(営業権を含む) | 国内の譲渡・売却 | 海外M&Aの譲渡・売却 |
|---|---|---|
| 5億円以下の部分 | 5%(最低2,000万円) | 3,000万円(定額) |
| 5億円超〜10億円以下の部分 | 4% | 4% |
| 10億円超〜50億円以下の部分 | 3% | 3% |
| 50億円超〜100億円以下の部分 | 2% | 2% |
| 100億円超の部分 | 1% | 1% |
出典:日本M&Aセンター「譲渡・売却をご希望の場合の報酬表」および「譲渡・売却(海外M&A)をご希望の場合の報酬表」(いずれも2026年10月13日に掲示を確認)。
海外M&Aの表は「固定型報酬」と「成果型報酬」という区分で整理されており、担当者の国内外の交通費・宿泊費・日当は成功報酬に含まれると注記されています。着手金の表は国内と同額ですが、成功報酬の最下段だけが1,000万円高く設定されている構造です。同社の計算例では、時価総資産額15億円の場合、5億円以下の部分3,000万円に(10億円-5億円)×4%が乗る形で示されています。
海外M&Aの買い手には、月額報酬とアテンド手数料まである
4つの報酬表のうち、費目がもっとも多いのが海外M&Aの譲受・買収です。国内の買い手に比べて2つの費目が追加されます。
| 費目 | 発生時点 | 金額 |
|---|---|---|
| アテンド手数料 | 面談実施前 | 東アジア・東南アジア企業50万円/それ以外の海外企業100万円 |
| 着手金(情報提供料) | 提携仲介契約締結時 | 譲渡企業の簿価総資産2億円以下で100万円〜30億円超50億円以下で500万円 |
| 月額報酬 | 提携仲介契約締結の翌月〜基本合意契約締結月まで | 月額100万円 |
| 業務中間報酬 | 基本合意契約締結時 | 成功報酬の20%(最低額1,000万円)。成功報酬に含まれます |
| 成功報酬 | 最終契約締結時 | 2億円以下の部分3,000万円/2億円超〜5億円以下5%/5億円超〜10億円以下4%/10億円超〜50億円以下3%/50億円超〜100億円以下2% |
出典:日本M&Aセンター「譲受・買収(海外M&A)をご希望の場合の報酬表」(2026年10月13日に掲示を確認)。担当者の国内外の交通費・宿泊費・日当はアテンド手数料と月額報酬に含まれ、面談日数が複数日になる場合は別途見積りとされています。
月額報酬があるということは、基本合意に至るまでの期間が延びるほど負担が増えるということです。交渉が1年かかれば月額だけで1,200万円になります。国内案件では月額報酬の掲示がないため、この費目は海外案件に限った設計だと読めます。
業務中間報酬の最低額も、国内の500万円に対して海外は1,000万円と倍になっています。4つの報酬表を見比べると、同社が案件の難易度に応じて費目そのものを増減させていることが分かります。他社は売り手用と買い手用の2表までで、国内外を分けている会社はありませんでした。
6社のうち着手金があるのは1社だけ
| 会社・サービス | 売り手の着手金 | 成功報酬の基準 | 最低額または最下段 |
|---|---|---|---|
| 日本M&Aセンター | 100万〜500万円(充当不可) | 時価総資産額(営業権含む) | 2,000万円 |
| M&Aキャピタルパートナーズ | 無料 | 株価(株式価額) | 掲示なし |
| ストライク | 無料 | オーナー受取額 | 4億円以下の部分2,000万円 |
| M&A総合研究所 | 無料 | 譲渡価格 | 2,500万円 |
| fundbook | 無料 | 譲渡対象資産額(営業権含む) | 5億円以下の部分2,500万円 |
| バトンズ | 無料 | 成約価格 | 定額50万円から |
出典:各社の料金ページ(2026年10月13日に掲示を確認)。日本M&Aセンターの2,000万円と他社の2,000万円では分母の定義が違うため、金額だけを横に並べても比較にはなりません。
着手金の有無だけを見ると不利に映ります。ただし成功報酬の最低額は2,000万円で、6社のうちでは低いほうです。同じ時価総資産5億円の案件なら、同社は着手金100万円から+成功報酬2,500万円、fundbookは着手金なし+成功報酬2,500万円となり、差は着手金の分だけになります。初期費用の有無と総額は別の話だという点は、見積りを並べる前に押さえておきたいところです。
事業承継・M&A補助金が仲介手数料に使える
同社は料金ページで、M&A支援業者への手数料を補助する「事業承継・M&A補助金」を条件に応じて活用できると案内しています。
補助金を使うには登録支援機関であることが前提になる
この補助金は、中小企業庁のM&A支援機関登録制度に登録している支援機関へ支払う手数料を対象としています。ここで比較した6社はいずれも登録済みと掲示していますが、検討する会社が登録されているかどうかは、中小企業庁の登録支援機関データベースで確認できます。補助の対象経費や補助率、公募時期は年度ごとに変わるため、公募要領で確かめてください。
手数料の額そのものだけでなく、補助金の対象になるかどうかで実質の負担は変わります。着手金があることを理由に候補から外す前に、補助の対象になる費目かどうかを確認する価値があります。
無料で進む範囲と、費用が発生する3点
譲る側の流れと費用の発生地点(赤は費用が発生する地点)
相談
無料相談
提携仲介契約の締結
着手金(企業評価料+案件化料)企業評価企業概要書の作成
最終契約の締結
成功報酬(仲介手数料)
出典:日本M&Aセンター「手数料・料金について」(2026年10月13日に掲示を確認)。提携仲介契約は企業評価や概要書作成を行う前のタイミングで締結すると注記されています。
着手金に含まれるものとして、企業評価料、企業概要書の作成費用、データシステム料が挙げられています。無料の会社では、これらを成功報酬に織り込んでいることになります。どちらが有利かは成約するかどうかで変わり、成約しなかった場合は着手金が戻らない分だけ不利になります。M&A総合研究所も、着手金は通常M&Aが成約しなかったとしても返金されないと説明しています。手続き全体の流れはM&Aで会社を売るまでの流れをご覧ください。
ガイドラインが改訂された理由が書かれている
同社の遵守宣言のページには、ほかの5社の宣言には見当たらない記述があります。ガイドラインが改訂された背景の説明です。
改訂の経緯についての記述(引用)
令和2年3月に中小企業庁より発表された「中小M&Aガイドライン」が、不適切な譲り受け側の存在や経営者保証に関するトラブル、M&A専門業者が実施する過剰な営業・広告等の課題に対応するため、令和6年8月に改訂されました。
出典:日本M&Aセンター「中小M&Aガイドライン(第3版)の遵守について」(2026年10月13日に表示を確認)。
ここで挙げられている3つの課題は、M&Aを検討する側がそのまま注意すべき点でもあります。不適切な譲り受け側、経営者保証に関するトラブル、過剰な営業・広告。どれも手数料の金額とは関係しませんが、相手選びと進め方の判断に直結します。
宣言に含まれる、広告・営業についての具体的な禁止事項
停止意思を示されたら、ただちに止める
M&Aの実施意向がない、契約を締結しない、引き続き営業を受けることを希望しないという意思を示された場合には、拒まずに広告・営業を停止し、その内容を組織的に記録・共有するとされています。
即時の判断を迫らない
契約を締結して手続きを進めるかどうかの意思決定に必要な時間を与えず、即時の判断を迫る広告・営業は行わないと明記されています。
過大なバリュエーションを示さない
譲渡額の水準について過大な評価を提示することや、成立の可能性や条件について確定的な判断を下すことを行わないとされています。
存在しない相手を示さない
譲り受けの意向がない企業や、意向を確認していない企業、実際には存在しない企業について、意向があると偽ったり誤認させたりしないと書かれています。
出典:日本M&Aセンター「中小M&Aガイドライン(第3版)の遵守について」(2026年10月13日に掲示を確認)。
これらは登録支援機関に共通して求められる内容です。裏を返せば、これらが実際に問題として起きたから規律として書き込まれた、ということでもあります。中小企業庁のM&A支援機関登録制度のサイトには、不適切な営業行為に係るトラブルの発生を踏まえた対応に関する資料が複数回公表されており、直近では2026年9月1日のものが掲載されています。
会社の規模と、グループの広がり
| 項目 | 掲示内容 |
|---|---|
| 会社名 | 株式会社日本M&Aセンター(Nihon M&A Center Inc.) |
| 設立 | 2021年4月1日(1991年4月25日 創業) |
| 持株会社 | 株式会社日本M&Aセンターホールディングス(証券コード2127) |
| 代表 | 代表取締役会長 三宅卓/代表取締役社長 竹内直樹 |
| 東京本社 | 東京都千代田区丸の内一丁目8番2号 鉃鋼ビルディング24階 |
| 国内拠点 | 東京本社・西日本支社(大阪)・中部支社(名古屋)・中四国支社(広島)・九州支店(福岡)・北海道営業所(札幌)・沖縄営業所の7拠点 |
| 海外拠点 | シンガポール・インドネシア・ベトナム・マレーシア・タイの現地法人 |
| 事業内容 | M&A仲介/PMI支援/企業評価の実施/上場支援/MBO支援/コーポレートアドバイザリー/企業再編支援/資本政策・経営計画コンサルティング |
出典:日本M&Aセンター「会社概要」(2026年10月13日に掲示を確認)。
創業は1991年で、ここで比較した6社では最も長い歴史があります。グループには企業評価総合研究所、日本PMIコンサルティング、スピア、ネクストナビ、九州M&Aアドバイザーズ、おきぎんサクセスパートナーズなどが名を連ね、マッチングプラットフォームのバトンズも同社のグループ企業一覧に掲載されています。ファイナンス分野ではJ-Capital、日本投資ファンド、日本サーチファンドなども含まれます。
海外M&Aの報酬表が独立して用意されているのは、アジア5か国に現地法人を持つ体制があるためだと読めます。また同社は「M&A支援機関協会」に幹事会員として参画していると記載しています。幹事会員として参画しているのは、ここで比較した6社のうちM&Aキャピタルパートナーズと同社の2社でした。
公開ページからは確認できなかったこと
掲示が見当たらなかった項目
着手金の返金の扱い
成約しなかった場合に返金されるかどうかの記載が見当たりませんでした。成功報酬への充当ができないことだけが明記されています。
データシステム料の中身
着手金に含まれる費目として挙げられていますが、何の費用かの説明が見当たりませんでした。
業務中間報酬の返金
買い手の業務中間報酬は成約時に成功報酬へ充当されると書かれていますが、破談時の扱いは示されていません。
海外M&Aの定義
どこからが海外M&Aの報酬表の対象になるのかの線引きが見当たりませんでした。
向いている場合と、ほかを当たったほうがよい場合
公表されている条件から読める向き・不向き
向いている
成約まで進む見込みが高く、総額で比べたい場合。成功報酬の最低額2,000万円は6社のうちで低いほうです。
向いている
海外の会社との取引や、海外に関係会社・工場がある案件。別表と現地法人の体制が用意されています。
向いている
事業承継・M&A補助金の活用を検討している場合。仲介手数料の補助について同社が案内しています。
ほかも当たる
成約するかどうかが不透明な段階。着手金は成功報酬に充当できず、無料の会社との差がそのまま残ります。
ほかも当たる
買い手として検討する場合。着手金・業務中間報酬・成功報酬の3段階で、6社のうちでは負担の構成が最も重くなります。
よくある質問
着手金は成約したら返ってきますか
企業評価料および案件化料は成功報酬へ充当できないと明記されています。返金についての記載は見当たりませんでした。成約した場合の総額は着手金と成功報酬の合計になります。
売り手と買い手で金額は同じですか
違います。同社が示している計算例では、営業権を含む時価総資産額7億円の案件で、売り手の成功報酬が3,300万円、買い手の成功報酬が4,300万円です。買い手にはこれに着手金と業務中間報酬が加わります。
記載されている金額は税込ですか
税抜です。報酬表のページに「本ページに記載する金額は税抜きの金額です。すべて消費税が別途かかります」と明記されています。
仲介手数料に含まれない費用はありますか
不動産鑑定、登記および株券印刷等の実費と、公認会計士・税理士・弁護士費用等の実費は含まれないと明記されています。
この記事と合わせて読むページ
掲載にあたって
この記事の金額・料率・条件は、日本M&Aセンターおよび比較に用いた各社の公式ページで2026年10月13日に表示を確認したものです。報酬表は改定されることがあるため、契約の前には最新の掲示と、実際に提示された見積書・契約書で確かめてください。補助金の対象経費・補助率・公募時期は年度ごとに変わります。国内案件か海外案件かの線引きや課税関係の判断は、税理士・公認会計士・弁護士にご確認ください。この記事は日本M&Aセンターの公表資料を読み解いたもので、同社との間に広告・掲載に関する取り決めはなく、利用を勧める目的で書いたものでもありません。