自社が持つ機械設備や社用車をリース会社に売り、同じ資産を借りて使い続ける「動産のセール・アンド・リースバック」は、不動産を対象にしたリースバックとは別の制度で、提供会社も別です。資金調達BANKではこれまで、この取引が法人税法上どう扱われるか(売買か金銭の貸借か)、リース期間の判定、消費税の扱いを解説してきましたが、実際にどの会社に相談できるかの比較がありませんでした。このページでは、公式サイトで確認できた動産リースバックの提供会社5社を、対象資産・買取価格の基準・契約形態で比較します。2026年11月18日に各社の公式サイトで確認した内容にもとづきます。
先に要点(2026年11月18日に各社公式サイトで確認)
- 動産リースバックは大きく2系統に分かれる。機械設備・船舶・器具備品など事業用資産全般を対象にする系統(東京センチュリー、三菱HCキャピタル)と、社用車だけを対象にする系統(三菱オートリース、三菱自動車ファイナンス、JA三井リースオート)。
- 買取価格の基準は会社でそろっていない。三菱オートリースは原則時価、三菱自動車ファイナンスとJA三井リースオートは簿価。東京センチュリーは中古品か顧客自身が製造した新品かで異なるとしている。
- 料率・金利・審査期間を公式サイトで数値まで公開している会社は5社とも無かった。個別の見積もりが必要になる。
- 三菱HCキャピタルは対象外資産を「不動産・建物附属設備・構築物」「消耗品」「物件特定が困難な物件」と明記している。他社はこの明記が確認できなかった。
- 社用車の3社はいずれも「所有車両を一括で買い取り、そのままリースへ切り替える」という型は共通だが、三菱自動車ファイナンスは税法上の規制でファイナンスリースではなくメンテナンスリースへの切り替えに限られる。
用途別の比較|何を現金化したいかで選ぶ会社が変わる
動産リースバックを検討する理由は大きく2つに分かれます。「工場の機械や什器備品をまとめて現金化したい」という設備系のニーズと、「社用車の保有をやめてリース一本化したい」という車両系のニーズです。この2つは対象資産が重ならないため、どちらの系統の会社に相談すべきかを先に決める必要があります。
| 現金化したい資産 | 該当する系統 | 本ページで扱う会社 |
|---|---|---|
| 工作機械・産業機械・什器備品・船舶など | 動産全般を扱うセール・アンド・リースバック | 東京センチュリー、三菱HCキャピタル |
| 営業車・社用車(複数台を保有) | 社用車専用のリースバック | 三菱オートリース、三菱自動車ファイナンス、JA三井リースオート |
| 本社ビル・工場の土地建物 | 不動産リースバック(本ページの対象外) | 別カテゴリ「不動産リースバック」で扱う |
社用車が数台程度であれば個別のファイナンスリースへの切り替えでも対応できますが、保有車両をまとめて一度に現金化したい場合は、ここで扱う「社用車専用のリースバック」という商品名で案内している会社を選ぶ必要があります。一般的なオートリースのページだけを見ていると、リースバックという独立したメニューがあることに気づかないまま終わってしまいます。
スペック比較表|対象資産・買取価格の基準・契約形態
5社の商品レベルの条件を並べると、公開されている項目と非公開の項目がはっきり分かれます。料率・審査期間はどの会社も非公開でした。
| 会社 | 対象資産 | 買取価格の基準 | 契約形態 | 対象外資産の明記 | 料率・金利 |
|---|---|---|---|---|---|
| 東京センチュリー | 機械装置・船舶・車両・運搬具・器具備品等 | 中古品/顧客製造の新品で異なる | リース(詳細未記載) | 無し | 非公開 |
| 三菱HCキャピタル | 情報通信機器・産業機械・医療機器など動産全般 | 非公開 | ファイナンスリース(S&LB) | 有り(不動産・建物附属設備・構築物/消耗品/物件特定困難品) | 非公開 |
| 三菱オートリース | 社用車(全車両を一括) | 原則時価 | メンテナンスリースへ一括切替 | 無し | 非公開 |
| 三菱自動車ファイナンス | 社用車(全車両を一括) | 簿価 | メンテナンスリースのみ(ファイナンスリース不可) | 無し | 非公開 |
| JA三井リースオート | 社用車(全車両を一括) | 帳簿価格(簿価) | リースへ一括切替 | 無し | 非公開 |
「対象外資産の明記」が無い会社は、対象外の資産が存在しないという意味ではなく、公式サイト上にその一覧が見当たらなかったという意味です。契約前に必ず個別に確認してください。
利用可否の比較|法人限定か、個人事業主も使えるか
5社とも、公式サイトの該当ページには「法人限定」とも「個人事業主も可」とも明記されていませんでした。東京センチュリーは取引の際に「帳簿価額を確認できる書類(固定資産台帳等)」の提出を求めており、固定資産台帳を備えていることが前提になっている可能性があります。社用車3社については、複数台の社用車を保有する法人・個人事業主が主な対象と推測されますが、公式ページ上に対象事業者の範囲を定めた記載は確認できませんでした。
申込み前に自社で確認しておくこと
- 対象資産の帳簿価額が分かる書類(固定資産台帳、車検証、取得時の契約書等)が揃っているか
- 個人事業主の場合、各社の営業担当に個人事業主への対応可否を直接確認する
- 社用車の場合、全車両を一括で切り替える必要があるのか、台数を分けて段階的に移行できるのかを確認する(三菱オートリースは段階移行も案内している)
解約・返金・買戻しの比較
解約・返却・買戻しの選択肢も会社によって確認できる情報量が違います。
| 会社 | 契約終了後の選択肢 | 再リース |
|---|---|---|
| 東京センチュリー | 記載なし(確認できなかった) | 記載なし |
| 三菱HCキャピタル | 再リースまたは返却(一般のファイナンスリースとして案内) | 有り |
| 三菱オートリース | 車両入替時に順次リース化へ移行する段階プランあり(要問合せ) | 記載なし |
| 三菱自動車ファイナンス | 記載なし(確認できなかった) | 記載なし |
| JA三井リースオート | 車検有効期間等をもとに車両ごとにリース期間を設定 | 記載なし |
一般の動産リース契約では法定耐用年数の70%(10年以上の資産は60%)を下限にリース期間を定める扱いが広く案内されていますが、これがセール・アンド・リースバックにそのまま当てはまるかどうかは会社ごとの個別案内によります。この判定自体の仕組みはリース期間と法定耐用年数の関係で扱っています。
類似サービスとの違い|ファイナンスリース・不動産リースバックとの線引き
動産のセール・アンド・リースバックは、見た目が似ている2つの取引と混同されやすいところです。
混同しやすい3つの取引
別物1
通常のファイナンスリース
顧客が選んだ新規物件をリース会社が購入して貸す取引。資産はもともと顧客の所有物ではない。セール・アンド・リースバックは「すでに顧客が所有している資産」を売ってから借りる点が違う。
別物2
不動産リースバック
本社ビルや自宅など不動産が対象。セゾンファンデックスの「事業用リースバック」はこちらに該当し、動産(機械設備・車両)は対象にしていない。本ページでは扱わない。
別物3
単純な資産売却(リースなし)
資産を売って終わりにする取引。セール・アンド・リースバックは売ったあとも同じ資産を借りて使い続ける点が異なる。
セゾンファンデックス(SAISON FUNDEX)は「事業用リースバック」という法人向け商品を公式サイトで案内していますが、対象は「本社、事務所、社員寮、自宅、作業場、工場、店舗等の所有物件」であり不動産に限られます。機械設備や社用車の動産リースバックを探している場合、同社の公式ページでは該当する商品が見当たりませんでした。この点は検索結果で混同しやすいため、本ページの比較対象には含めていません。
規模別のコスト感|車両1台から検討できる会社、複数台が前提の会社
社用車3社はいずれも「保有車両をまとめて一括で買い取る」という設計です。JA三井リースオートは「現在お客様が所有されているすべてのお車」を一括買取すると明記しており、三菱オートリースも「全車両を当社が原則時価で買取り、一括してリース契約に切り替える」としています。台数が少ない場合にどこまで柔軟に対応するかは、公式サイト上の記載だけでは判断できず、各社への確認が必要です。
三菱オートリースのみ、一括リースバックではなく「古くなった車両の入替時から順次リース契約に変更していく」という段階的な移行プランを案内しており、車両入替までの間は所有車両のメンテナンスのみを委託することも可能だとしています。車両の保有台数や入替サイクルがバラバラな企業は、この段階移行プランのほうが実情に合う可能性があります。
選び方|4つの軸で絞り込む
動産リースバックの会社を絞り込む4つの軸
- 対象資産で絞る。社用車だけなら三菱オートリース・三菱自動車ファイナンス・JA三井リースオートの3社、機械設備等も含むなら東京センチュリーか三菱HCキャピタルを検討する。
- 買取価格の基準を確認する。時価か簿価かで手元に入る金額と売却損益が変わる。簿価買取なら売却損は発生しないが、時価が簿価を上回る資産では時価buyback のほうが手取りが増える可能性がある。
- 対象外資産の有無を聞く。三菱HCキャピタルは不動産・消耗品等を明確に除外しているが、他社は個別確認が必要。
- 一括か段階移行かを選ぶ。三菱オートリースだけが段階移行プランを案内している。保有資産の状態がバラバラな場合はここで差が出る。
現行商品(5社フルサマリー)
各社の商品ページを個別に整理しました。料率・審査期間は5社とも非公開のため、詳細は各社への問い合わせが必要です。
お客さまが所有する資産を当社が購入し、お客さまへリースする取引。対象物件は機械装置、船舶・車両・運搬具、器具備品など(一例)。売買価額は対象物件が中古品か、顧客が製造した新品かで異なる。
対象資産
機械装置・船舶・車両・運搬具・器具備品等
買取価格
中古/新品で区分
必要書類
固定資産台帳等の写し
契約期間
非公開
料率
非公開
対象外資産
記載なし
強み
- 対象資産の例示が具体的(機械装置・船舶・車両・器具備品)
- 管理事務(保険料・固定資産税の納付、処分)をリース会社側へ移せる
弱み
- 買取価格が中古/新品の区分としか分からず、具体的な算定方法は非公開
- 契約期間・料率の目安が公式ページに無い
顧客が選定した設備を三菱HCキャピタルが顧客に代わって購入し、一定期間貸し出す仕組み。対象はパソコン・サーバー等の情報通信機器、工作機械、医療機器など幅広い動産。不動産・建物附属設備・構築物、消耗品、物件特定が困難な物件は対象外と明記されている。
対象資産
情報通信機器・産業機械・医療機器等
対象外資産
不動産・建物附属設備・構築物/消耗品/特定困難品
契約期間下限
法定耐用年数の70%(10年以上は60%)
契約終了後
再リースまたは返却
料率
非公開
必要書類
会社概要書・決算書等(通常のファイナンスリースの例)
強み
- 対象外資産を具体的に明記しており、事前に対象になるかを判断しやすい
- 契約終了後の選択肢(再リース・返却)が明記されている
弱み
- セール&リースバック固有の必要書類・審査期間・料率は非公開
- 買取価格の基準(時価か簿価か)の記載が確認できなかった
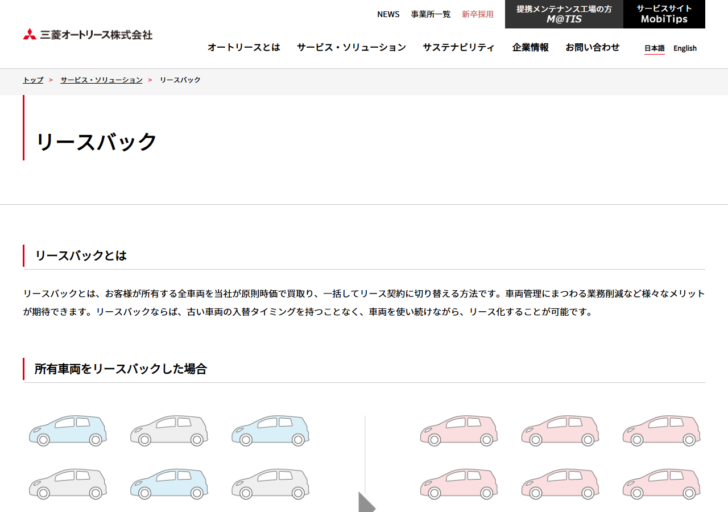
所有する全車両を原則時価で買い取り、一括してリース契約に切り替える方法。古い車両の入替タイミングを待たずに、車両を使い続けながらリース化できる。段階的に移行するプランも案内している。
対象資産
社用車(全車両一括)
買取価格
原則時価
契約期間
車両ごとに設定(5年/60ヵ月使用を想定した例あり)
段階移行
可(要問合せ)
リース料に含む費用
車両代金・税金・保険料・点検整備・消耗部品・修理等
問い合わせ
03-5476-0151(平日9:00-17:00)
強み
- 時価buyback のため、資産の時価が簿価を上回る場合は手取りが増える可能性がある
- 任意保険をリースバック契約に含められ、保険契約の見直しもあわせて相談できる
- 一括切替だけでなく段階移行プランも選べる
弱み
- 時価評価のため、資産の状態によっては簿価より低く評価される可能性がある(公式ページに評価方法の詳細記載なし)
- 料率・審査期間は非公開
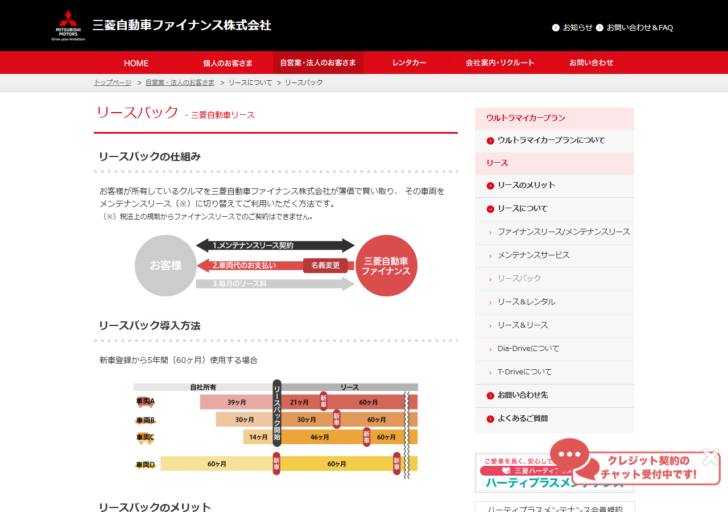
所有しているクルマを簿価で買い取り、メンテナンスリースへ切り替える方法。税法上の規制からファイナンスリースでの契約はできない。簿価買取のため車両売却損は発生しない。
対象資産
社用車(全車両一括)
買取価格
簿価(売却損が出ない)
契約形態
メンテナンスリースのみ(ファイナンスリース不可)
契約期間
車両ごとに設定(5年/60ヵ月使用を想定した例あり)
売却代金の使途
一時資金として活用可
決算書への影響
B/S・P/Lが変化する旨を案内
強み
- 簿価買取のため車両売却損が出ないと明記されている
- 一括リース化で購入車とリース車の混在を避けられる
弱み
- ファイナンスリースは税法上の規制で選べず、メンテナンスリースに限られる
- 料率・審査期間は非公開
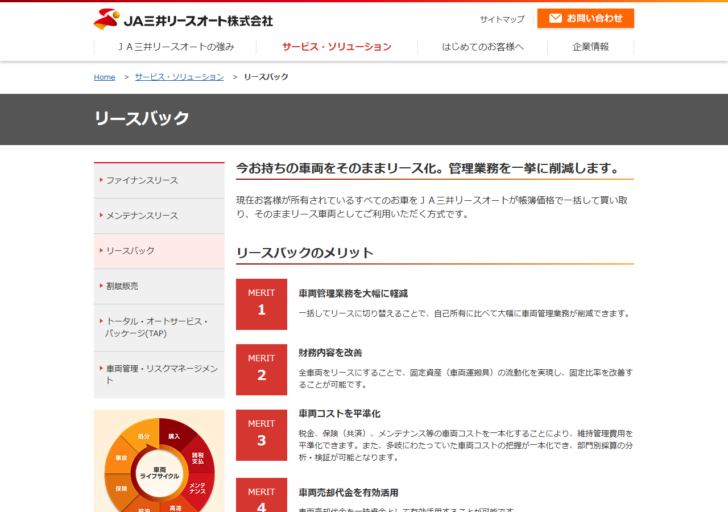
現在所有するすべての車両を帳簿価格で一括して買い取り、そのままリース車両として利用する方式。リース期間は車両ごとに代替基準や車検有効期間をもとに設定する。
対象資産
社用車(全車両一括)
買取価格
帳簿価格(簿価)
契約期間
車両ごとに設定(代替基準・車検有効期間で決定)
メリット数
公式ページで5点を明記
手続き中の車両利用
そのまま使用可
料率
非公開
強み
- 固定資産(車両運搬具)の流動化により固定比率の改善が見込めると明記
- 部門別の車両コスト把握が一本化できるとしている
弱み
- 簿価買取のため、時価が簿価を上回る車両では三菱オートリースより手取りが少なくなる可能性がある
- 料率・審査期間は非公開
メリット|5社に共通する利点
動産セール・アンド・リースバックに共通するメリット
- 資産を使い続けながら、売却代金を手元資金として確保できる(5社共通)
- 保険料・固定資産税の納付や車検・メンテナンスなど、所有に伴う管理事務をリース会社側に移せる
- 複数の資産・車両を異なる時期に導入していても、リース契約として管理を一本化できる
- 固定資産を流動化することで、貸借対照表上の固定比率の改善につながる場合がある(JA三井リースオートが明記)
デメリット・失敗しやすい点
5社の公式情報だけからは分からない「落とし穴」もあります。
| 注意点 | 内容 |
|---|---|
| 税務上の扱いが売買とは限らない | 取引の実態によっては法人税法上「金銭の貸付け」とみなされ、売買として処理できない場合がある。詳細はセール・アンド・リースバックの消費税を参照。 |
| 買取価格の基準が会社で違う | 時価か簿価かで手取り額と会計上の損益が変わる。契約前にどちらの基準かを必ず確認する。 |
| 一括切替が前提の会社がある | 社用車3社のうち三菱自動車ファイナンス・JA三井リースオートは「全車両」の一括買取が前提。一部車両だけを対象にできるかは個別確認が必要。 |
| 料率は見積もりを取るまで分からない | 5社とも公式サイトに料率の具体的な数値は無い。複数社から見積もりを取らないと比較ができない。 |
導入手順|問い合わせから契約までの流れ
動産リースバックの一般的な導入の流れ(各社公式サイトの案内から整理)
STEP1
対象資産の洗い出し(固定資産台帳・車検証等で帳簿価額を確認)
STEP2
各社へ問い合わせ・見積もり依頼
STEP3
買取価格・リース料・契約期間の提示を受ける
STEP4
契約(売買契約+リース契約)
対象外
対象外資産・審査落ちの場合は通常のファイナンスリースや他の資金調達手段を検討
比較から外した会社・情報不足で掲載を見送った会社
調査時点で「動産セール・アンド・リースバック」の候補として確認したものの、本ページには掲載しなかった会社とその理由を明記します。
| 会社 | 見送った理由 |
|---|---|
| 芙蓉総合リース | 「セール・アンド・リースバック」という語は税務解説ページにのみ登場し、独立した商品ページ・対象資産・条件の記載が確認できなかった |
| オリックス | 取引の会計・税務上の定義はFAQで確認できたが、対象資産・対象外資産・審査期間等の商品レベルの情報が確認できなかった |
| NECキャピタルソリューション | サービス名と対象物件の一般的な例示は確認できたが、契約期間・審査期間・料率など数値条件が非公開で、商品詳細ページを構成する材料が不足 |
| JA三井リース(本体) | 動産リースバックの専用ページが確認できなかった。車両に限ってはグループ会社のJA三井リースオートに専用ページがあるため、そちらを掲載した |
| みずほリース(旧・興銀リース) | 2019年10月1日に興銀リースから商号変更。「セール・アンド・リースバック」という呼称自体の使用が確認できず、対象資産・条件もほぼ非公開だった |
| 三井住友ファイナンス&リース(SMFL) | 国内向けサービスとして動産リースバックの対象資産・条件の記載が確認できなかった(中国現地法人向けの情報はあるが日本国内向けではないため使用していない) |
| セゾンファンデックス | 法人向け「事業用リースバック」は不動産限定で、機械設備・車両等の動産は対象外。本ページの対象(動産)と異なるため掲載していない |
「情報が確認できなかった」は、その会社が動産リースバックを提供していないという意味ではありません。公式サイトの公開情報だけでは判断材料が不足していた、という意味です。個別に問い合わせれば対応している可能性があります。確認でき次第、このページを更新します。
この比較で確認できなかったこと
- 5社とも、具体的な料率・金利・手数料の数値
- 5社とも、審査にかかる標準的な日数
- 法人限定か個人事業主も対象かという利用者区分の明記(全社で確認できず)
- 東京センチュリー・三菱自動車ファイナンス・JA三井リースオートにおける、契約終了後の返却・再リースの選択肢の有無
- 三菱HCキャピタルの「セール&リースバック」固有の必要書類・契約期間(一般のファイナンスリースの条件からの類推にとどまる)
よくある質問
動産のセール・アンド・リースバックと不動産のリースバックは同じ会社に相談できますか。
会社によります。本ページで扱った5社は動産(機械設備・車両)を対象にした会社で、不動産は対象にしていません。不動産については別カテゴリでセゾンファンデックスなどの「事業用リースバック」を扱っています。
買取価格は時価と簿価のどちらが得ですか。
資産の状態によります。資産の時価が簿価を上回っている場合は時価buyback のほうが手取りが増える可能性があり、逆に時価が簿価を下回る場合は簿価buyback のほうが売却損を避けられます。どちらが有利かは資産ごとに異なるため、一概には言えません。
社用車が1台しかなくても利用できますか。
公式サイトの記載だけでは判断できませんでした。社用車3社はいずれも「所有車両を一括で買い取る」という設計を前面に出しており、少数台での利用可否は各社へ個別に確認する必要があります。
リースバック後、会計上どう扱われますか。
取引の実態によって、売買として扱われる場合と、売買はなかったものとされ金銭の貸付けとして扱われる場合があります。法人税法第64条の2が判定の根拠です。詳しくはセール・アンド・リースバックとはで解説しています。
この比較に載っていない会社も動産リースバックを提供していますか。
提供している可能性があります。本ページは公式サイトで動産リースバックの商品情報を確認できた会社に絞って掲載しており、確認できなかった会社を「提供していない」と断定しているわけではありません。
比較方法・更新方針
本ページは、各社の公式サイト(公式ドメイン)に掲載されている情報だけを一次情報として比較しています。比較サイト・まとめサイト・広告代理店のページは参考程度の裏取りにも使用していません。掲載基準は「動産(機械設備・車両等)を対象にしたセール・アンド・リースバック、またはリースバックという名称の商品を、公式サイト上に確認できること」です。広告報酬の多寡では掲載順を決めていません。掲載順は社名の五十音順ではなく、対象資産の系統(動産全般→社用車専用)でまとめています。
料率・審査期間など非公開の項目は、各社に問い合わせても教えてもらえないことがあります。その場合も「確認できなかった」とだけ記録し、推測の数値を書くことはしません。本ページの内容は2026年11月18日時点の確認にもとづきます。各社の商品内容は変更されることがあるため、契約前に必ず最新の公式情報を確認してください。
関連する実務ガイド
動産セール・アンド・リースバックの会計・税務上の扱いは、商品選びとは別に理解しておく必要があります。あわせてご覧ください。
- セール・アンド・リースバックとは|売買になるか金銭の貸付けになるかは法人税法第64条の2で決まる
- リース期間は法定耐用年数の70%・60%が線になる
- リース取引の判定は90%だけではなくなった
- セール・アンド・リースバックが金銭の貸借とされるのは「資産を担保とする金融取引が目的」のとき
- 社用車のリースバックは買取価格が「時価」か「簿価」かで分かれる
出典
- 東京センチュリー「セール・アンド・リースバック」(2026年11月18日確認)
- 三菱HCキャピタル「ファイナンスリース」(Business+Alpha)(2026年11月18日確認)
- 三菱HCキャピタル「お申込みからご契約までの流れ」(2026年11月18日確認)
- 三菱オートリース「リースバック」(2026年11月18日確認)
- 三菱自動車ファイナンス「リースバック」(2026年11月18日確認)
- JA三井リースオート「リースバック」(2026年11月18日確認)
- セゾンファンデックス「事業用リースバック」(2026年11月18日確認、不動産限定のため対象外として参照)
- みずほリース「主要製品・サービス」(2026年11月18日確認)
- 日本経済新聞「興銀リース、みずほリースに社名変更」(商号変更の裏取り、2026年11月18日確認)