三菱自動車ファイナンスの「リースバック」は、所有している社用車を簿価で買い取り、メンテナンスリースへ切り替えるサービスです。簿価での買取のため車両売却損が発生しない一方、税法上の規制によりファイナンスリースでは契約できないという制約があります。2026年11月18日に三菱自動車ファイナンス公式サイトで確認した内容をもとに整理します。
先に要点(2026年11月18日に三菱自動車ファイナンス公式サイトで確認)
- 買取価格は簿価。公式ページは「車両売却損はもちろん発生しません」と明記している。
- 切替先はメンテナンスリースのみ。「税法上の規制からファイナンスリースでのご契約はできません」と注記されている。
- 対象は所有している全車両の一括買取。新車登録から5年間(60ヵ月)使用する場合の導入方法を例示している。
- 売却代金は一時資金として活用でき、リースバック導入後は貸借対照表(B/S)・損益計算書(P/L)が変化するとしている。
- 料率・審査期間・必要書類の具体的な記載は確認できなかった。
三菱自動車ファイナンスのリースバックとは(結論)
三菱自動車ファイナンスは公式サイトで、リースバックの仕組みを次のように説明しています。「お客様が所有しているクルマを三菱自動車ファイナンス株式会社が簿価で買い取り、その車両をメンテナンスリース(※)に切り替えてご利用いただく方法です。(※)税法上の規制からファイナンスリースでのご契約はできません。」つまり、現在保有している社用車を手放さずに、所有からリースへ契約形態を切り替えながら、簿価相当の現金を手元に確保できる仕組みです。三菱自動車ファイナンス株式会社は、三菱自動車クレジット・三菱自動車リース・三菱レンタカーのブランドでサービスを提供しており、公式サイトでは「三菱自動車クレジット・三菱自動車リース・三菱レンタカーは三菱自動車ファイナンスが提供するサービスです」と案内されています。
サービス概要
| 項目 | 内容 |
|---|---|
| 対象資産 | 所有する社用車(全車両を一括で買取) |
| 買取価格の基準 | 簿価 |
| 売却損益 | 簿価買取のため車両売却損は発生しない |
| 切替先の契約 | メンテナンスリースのみ(ファイナンスリース不可) |
| 契約期間 | 車両ごとに設定。5年(60ヵ月)使用を想定した導入例を公式サイトが提示 |
| 売却代金の使途 | 一時資金として活用可能 |
| 決算書への影響 | 導入後にB/S・P/Lが変化すると案内 |
| 料率・手数料 | 非公開 |
| 対象事業者 | 法人限定か個人事業主も可かの記載なし(確認できなかった) |
公式ページで確認した内容
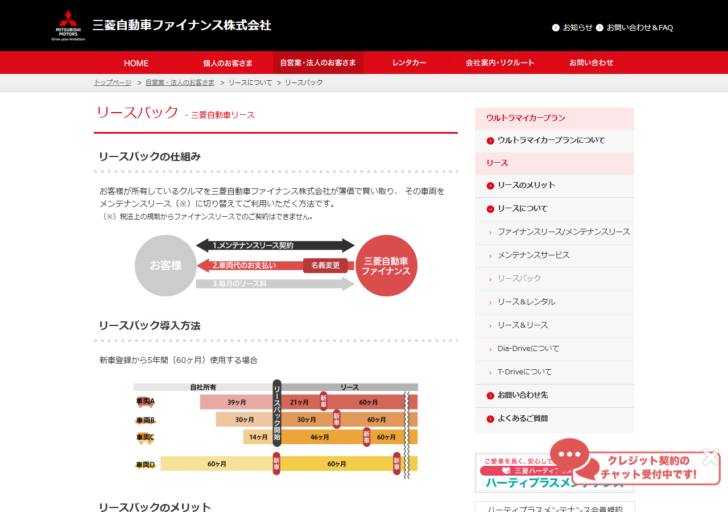
公式ページの図解では、顧客・三菱自動車ファイナンスの間で、(1)メンテナンスリース契約、(2)車両代のお支払い(名義変更を伴う)、(3)毎月のリース料の支払い、という3つのやり取りが示されています。また「新車登録から5年間(60ヶ月)使用する場合」の導入例として、車両A~Dがそれぞれ異なる時期に自社所有からリースバックへ切り替わり、残りのリース期間も車両ごとに異なる形で設定される様子が図示されています。この図は、全車両を同時にリースバックしても、満了日が車両ごとにバラバラになることを示しています。
リースバックのメリットとして公式ページは2点を挙げています。「一挙にリース化できますので、購入車とリース車が混在することもなく、リースのメリットを全面的にご享受いただけます。」「所有車両は、お客様の簿価で買い取りさせていただきますので、車両売却損はもちろん発生しません。そのうえ、売却代金は一時資金として有効にお使いいただけます。」
向いている利用者・向いていない利用者
向いている
売却損を出さずに現金化したい企業
簿価buyback のため、会計上の売却損が発生しない。決算への影響を抑えながら資金化したい企業に向く。
向いている
購入車とリース車が混在して管理が煩雑になっている企業
一括でリースバックすることで、車両の所有形態をリースに統一でき、管理方式を一本化できる。
向いていない
車両の時価が簿価を大きく上回っている企業
簿価買取のため、時価のほうが高い車両では、時価buyback を行う三菱オートリースのほうが手取りが多くなる可能性がある。
向いていない
ファイナンスリースとして契約したい企業
税法上の規制によりファイナンスリースでは契約できず、メンテナンスリースへの切替に限られる。
向いている
決算への影響を事前にある程度見通しておきたい企業
売却損が出ないことが明言されているため、少なくとも売却時点でのP/Lへの悪影響を気にしなくてよい。
向いていない
車両を手放すこと自体に抵抗がある企業
リースバックは名義変更を伴う売買契約が前提であり、所有権そのものをいったん手放す。所有を維持したまま資金化したい場合は、車両を担保にした融資(ABL等)のほうが適している。
他社と比べた強み
三菱自動車ファイナンスの強み(三菱オートリース・JA三井リースオートと比較)
- 簿価買取で売却損が発生しないと公式に明記している。時価buyback の三菱オートリースにはこの保証がなく、評価額次第では売却損が出る可能性がある。
- 決算書(B/S・P/L)への影響を公式ページ内で案内しており、会計処理への影響を事前に把握しやすい。
- メンテナンスリースへの一本化により、車両維持費用(税金・保険・整備等)を含めたリース料に統一できる。
他社と比べた弱み・注意点
三菱自動車ファイナンスの弱み・注意点
- ファイナンスリースでは契約できず、メンテナンスリースに限られる。ファイナンスリースを希望する場合はこの会社を選べない。
- 簿価買取のため、減価償却が進んでいない新しい車両ほど簿価が高く、逆に古い車両は簿価が低くなり、買取代金が目減りする。時価のほうが簿価を上回るケースでは、三菱オートリースの時価buyback より手取りが少なくなる可能性がある。
- 料率・審査期間・必要書類の具体的な記載が公式ページになく、見積もりを取らないと条件が分からない。
簿価買取で売却損が出ない仕組み
会計上、資産を売却したときの損益は「売却価格-帳簿価額(簿価)」で計算されます。三菱自動車ファイナンスのリースバックは、この売却価格そのものを簿価に合わせているため、差額がゼロになり、売却損も売却益も発生しません。公式ページが「車両売却損はもちろん発生しません」と言い切れるのは、この価格設定の仕組みによるものです。
ただし、これは「売却損が出ない」ことを意味するだけで、「得をする」という意味ではありません。簿価で買い取られるということは、車両の実勢価格(時価)が簿価より高くても、その差額分の現金は受け取れないということでもあります。減価償却が進んで簿価がゼロに近い車両であれば、買取代金もごくわずかになります。資金調達の目的でリースバックを検討する場合、簿価buyback が必ずしも最も多くの現金を得られる方法とは限りません。
仮の数値で考えてみます。登録から3年が経過した社用車の帳簿価額(簿価)が80万円、中古車市場での実勢価格(時価)が110万円だったとします。三菱自動車ファイナンスの簿価buyback であれば受け取れる買取代金はおよそ80万円で、会計上の売却損益はゼロです。一方、時価buyback を行う三菱オートリースであれば、評価次第でおよそ110万円に近い金額を受け取れる可能性があります。この場合、どちらが有利かは単純ではありません。簿価buyback は「確実に損をしない」という安心感がある一方、時価が簿価を上回っている局面では、その差額30万円分の現金を受け取れないという機会費用が発生します。この数値はあくまで仕組みを説明するための仮定であり、三菱自動車ファイナンスが公表した事例ではありません。実際の簿価・時価は車両ごと、時期ごとに異なります。
逆に、減価償却が進んで時価が簿価を下回っている車両(事故歴がある、走行距離が多い等の理由で市場価値が落ちている車両)では、簿価buyback のほうが時価buyback より多くの買取代金を受け取れる可能性があります。つまり、どちらの会社が有利かは一律には決まらず、車両ごとの状態によって変わる、というのがこの比較の結論です。
決算書(B/S・P/L)への影響の中身
公式ページは「リースバック導入後の決算書の変化」として貸借対照表(B/S)と損益計算書(P/L)の項目を挙げていますが、具体的な数値例までは公開されていません。一般的な会計処理の考え方から整理すると、リースバックを行うと、B/Sの固定資産(車両運搬具)が減り、その分だけ現金・預金が増えます。簿価買取のため売却損益は発生しないため、P/L上は売却時点での損益インパクトはありません。ただし、リースバック後に支払うメンテナンスリース料は、契約の性質によって賃貸借取引(オフバランス処理、支払時に費用計上)として扱われることが一般的です。これにより、貸借対照表上の固定資産と、対応する借入金・リース負債が圧縮され、総資産に対する自己資本の割合(自己資本比率)が見かけ上改善する効果が期待できます。
ここで述べた会計処理の一般論は、企業会計基準や税務上の個別事情によって扱いが変わる可能性があります。自社の決算書にどう反映されるかは、顧問税理士・公認会計士に個別に確認する必要があります。三菱自動車ファイナンスの公式ページも、具体的な仕訳や数値例までは示していません。決算書の見え方を重視する企業は、見積もり依頼の段階で「このリースバックを行った場合の決算書への影響の試算を出してもらえるか」を確認しておくと、契約後に想定外の数値が出る事態を避けやすくなります。
なぜファイナンスリースで契約できないのか
公式ページは「税法上の規制からファイナンスリースでのご契約はできません」とだけ注記しており、具体的な条文や規制の内容までは説明していません。資金調達BANKが別記事で扱っている「セール・アンド・リースバックが金銭の貸借とされるのは『資産を担保とする金融取引が目的』のとき」という判定の考え方に照らすと、すでに顧客が所有している資産をファイナンスリース契約に乗せ替える取引は、実質的に資金調達(金銭の貸借)に近い性質を持つと税務上みなされやすく、通常のファイナンスリースという枠組みでは扱いにくいという事情が背景にあると考えられます。ただし、これは一般的な制度の考え方からの推測であり、三菱自動車ファイナンスが社内でどの条文・通達を根拠にしているかは公式ページに明記されていないため、断定はできません。
ファイナンスリースは会計上、資産の売買に準じた処理(オンバランス処理)が基本になる契約です。すでに自社で保有していた資産を売ってから同じ資産を借り直す取引は、新たに他人の所有物を借りる通常のファイナンスリースとは資金の流れの向きが逆になります。この「自分の持ち物を売って、借りて使う」という構造そのものが、税務上「金銭の貸借」と見分けがつきにくい性質を持つため、三菱自動車ファイナンスがファイナンスリースという契約類型を使わず、メンテナンスリースという別の契約類型に限定しているのではないかと考えられます。繰り返しになりますが、これはこの記事の推測であり、三菱自動車ファイナンスの公式な説明ではありません。
社用車リースバック3社の買取価格基準を並べて見る
| 会社 | 買取価格の基準 | 売却損益への影響 |
|---|---|---|
| 三菱オートリース | 原則時価 | 時価が簿価を上回れば売却益、下回れば売却損が生じ得る |
| 三菱自動車ファイナンス | 簿価 | 「車両売却損はもちろん発生しません」と公式ページに明記 |
| JA三井リースオート | 帳簿価格(簿価) | 売却損益についての明記は確認できなかった |
動産全般を扱う東京センチュリー・三菱HCキャピタルを含めた5社の詳しい比較は動産セール・アンド・リースバック5社比較で扱っています。
資金調達の手段として見たときの位置づけ
三菱自動車ファイナンスのリースバックで調達できる金額は、保有車両の簿価の合計にほぼ連動します。減価償却が進んでいない比較的新しい車両を多数保有している企業ほど、まとまった資金を確保しやすく、逆に古い車両が中心の場合は調達額が小さくなります。公式ページは売却代金を「一時資金」として位置づけており、継続的な資金繰り改善の手段というより、一時的なまとまった資金確保の手段として案内されています。
似た目的を持つ資金調達手段として、車両を担保にした事業性融資(動産担保融資、いわゆるABL)があります。ABLは車両の所有権を維持したまま担保として差し入れる仕組みで、リースバックのように所有権そのものを手放すわけではありません。一方でリースバックは、所有権を売却するため審査の性質が融資とは異なり、信用力よりも車両自体の資産価値(この場合は簿価)が調達額を直接決めるという特徴があります。自社の状況に応じて、どちらの手段が適しているかを比較検討する価値があります。
解約・返却・出口
リースバック契約の中途解約・満了時の返却・再リースの条件については、公式ページ上に具体的な記載が確認できませんでした。メンテナンスリースへの切り替え後の出口条件は、一般的なメンテナンスリース契約の規定に準じると考えられますが、リースバック固有の条件があるかどうかは個別に確認する必要があります。
同じ動産リースバックを扱う三菱HCキャピタルの一般的なファイナンスリースでは、契約終了後に「再リースまたは返却」の選択肢があると公式に明記されています。三菱自動車ファイナンスのリースバックはメンテナンスリースという別の契約類型になるため、この三菱HCキャピタルの条件がそのまま当てはまるとは限りません。契約前に、満了時に車両をどう扱うか(返却・買戻し・再リース)を必ず確認してください。
申込みから開始までの流れ
三菱自動車ファイナンスのリースバック検討から開始までの一般的な流れ(公式ページの案内から整理)
STEP1
保有車両の棚卸し(簿価の確認)
STEP2
お問い合わせ&FAQ(リース)窓口へ相談
STEP3
車両ごとの簿価買取価格・メンテナンスリース条件の提示
STEP4
名義変更・車両代金の受領・リース契約開始
注意
ファイナンスリースは選べず、メンテナンスリースへの切替のみ
この記事の確認範囲
この記事は、三菱自動車ファイナンスの公式サイトに掲載されている情報だけを一次情報として作成しています。比較サイト・まとめサイトの口コミ・評判、本人確認できない体験談は使用していません。数値や条件は2026年11月18日に公式ページで確認できた範囲に限っています。会計処理の一般論を補足で説明していますが、これは制度の一般的な考え方の紹介であり、三菱自動車ファイナンスの公式な説明ではありません。自社の会計処理は顧問税理士・公認会計士に個別に相談してください。契約前には必ず最新の公式情報を確認してください。
この記事で確認できなかったこと
- 簿価の算定に用いる減価償却方法・耐用年数の具体的な扱い
- 料率・金利・手数料の数値
- 審査にかかる標準的な日数
- 法人限定か個人事業主も対象かという利用者区分
- リースバック契約の中途解約条件・満了時の選択肢
- ファイナンスリースで契約できない根拠となる具体的な税法上の規定
- 決算書(B/S・P/L)の変化を示す具体的な仕訳例・数値例
他社との比較に戻る
動産セール・アンド・リースバック5社比較に戻る(東京センチュリー・三菱HCキャピタル・三菱オートリース・JA三井リースオートとの比較)
よくある質問
簿価買取だと本当に損をしませんか。
会計上の売却損益はゼロになります(売却価格=簿価のため)。ただし、車両の時価が簿価より高い場合、その差額分の現金は受け取れないため、「機会損失が無い」という意味ではありません。
なぜファイナンスリースで契約できないのですか。
公式ページは「税法上の規制から」とだけ説明しており、具体的な条文は明記されていません。すでに自社で所有している資産をリースに乗せ替える取引は、税務上ファイナンスリースという枠組みになじみにくい面があると考えられますが、断定的な根拠は確認できませんでした。
三菱オートリースとどちらを選べばよいですか。
売却損を出したくない、会計処理への影響を予測しやすくしたいなら三菱自動車ファイナンス(簿価買取)、時価のほうが得になる可能性に賭けるなら三菱オートリース(時価買取)、という大まかな整理になります。どちらが有利かは保有車両それぞれの状態(経過年数、走行距離、市場での需給)によって異なるため、同じ車両で両社から見積もりを取り、実際の提示額を比較することをおすすめします。
リース開始後、途中で解約できますか。
公式ページに中途解約条件の具体的な記載がなく、確認できませんでした。契約前に個別に確認する必要があります。
リースバックの売却代金は、全額を自由に使えますか。
公式ページには使途の制限についての記載がなく、「一時資金として有効にお使いいただけます」とだけ案内されています。具体的な使途の制限があるかどうかは個別に確認する必要があります。
決算書(貸借対照表・損益計算書)はどう変わりますか。
一般的には、固定資産(車両運搬具)が減って現金・預金が増え、その後のリース料は賃貸借取引として費用計上されるのが基本的な考え方です。これにより総資産に対する自己資本の割合が見かけ上改善することもあります。ただし具体的な仕訳や数値例は公式ページに示されておらず、自社の決算書への反映のしかたは顧問税理士・公認会計士に確認する必要があります。