経営セーフティ共済(中小企業倒産防止共済制度)には、お金を借りる道が2本あります。取引先が倒産したときの「共済金貸付」と、倒産がなくても使える「一時貸付金」です。名前が似ていますが、使える条件も、限度額も、利子の有無も、掛金への跳ね返り方も違います。2026年11月14日に中小機構の公表内容を読み、2つを同じ軸で並べました。
先に要点(2026年11月14日に中小機構の公表内容で確認)
- 共済金貸付は無利子。ただし借入額の10分の1に相当する額が納付済みの掛金から控除され、その掛金の権利が消滅する。
- 一時貸付金は年0.9%(令和6年4月1日時点の利率)。掛金は減らない。
- 限度額は共済金貸付が最高8,000万円、一時貸付金が最高760万円。
- 共済金貸付は取引先の「倒産」がないと使えない。一時貸付金は倒産がなくても事業資金として借りられる。
- どちらも遅れれば年14.6%の違約金がかかる。
2つの貸付けを同じ軸で並べる
中小機構は、共済金貸付と一時貸付金のそれぞれに借入条件のページを用意しています。両方から同じ項目を抜き出して並べると、次のようになります。
| 項目 | 共済金貸付 | 一時貸付金 |
|---|---|---|
| 使える場面 | 直接の取引先事業者が倒産し、売掛金債権等の回収が困難になったとき | 取引先が倒産していなくても、臨時に事業資金が必要なとき |
| 限度額 | 最高8,000万円 | 最高760万円 |
| 限度額の決まり方 | 回収困難となった売掛金債権等の額と、掛金総額の10倍のいずれか少ない額 | 機構解約時に支給される解約手当金の95%の範囲内 |
| 利子 | 無利子 | 年0.9%(令和6年4月1日時点) |
| 掛金への影響 | 借入額の10分の1が掛金から控除され権利が消滅する | 掛金は減らない |
| 担保・保証人 | 無担保・無保証人 | 中小機構の公表に担保・保証人の定めの記載はない |
| 借入期間・返済 | 5年・6年・7年(6か月の据置期間を含む)の均等分割償還 | 1年・期限一括償還 |
| 借入単位 | 5万円単位(5万円未満の端数は対象外) | 30万円以上・5万円単位 |
| 使えるようになる時期 | 加入から6か月以上経過し、6か月分以上の掛金を納付していること | 加入後12か月を経過し、納付月数が12か月以上あること |
| 違約金(延滞利子) | 年14.6% | 年14.6% |
共済金貸付の条件は「共済金の借入条件」、一時貸付金の条件は「一時貸付金制度」に掲載されています。
共済金貸付は「取引先の倒産」が入口
共済金貸付は、直接の取引先事業者が倒産し、売掛金債権および前渡金返還請求権の回収が困難になった場合に受けられます。入口に条件がある点が、一般の事業資金の借入れと違います。
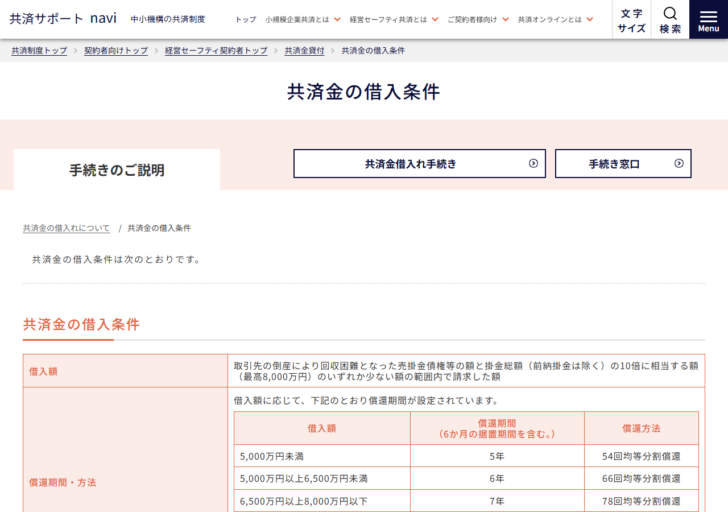
中小機構は貸付請求の要件として、取引先の倒産が加入から6か月以上経過後に生じたものであること、加入から倒産までに6か月分以上の掛金を納付していること、借入手続きが倒産の事態が生じてから6か月以内になされたものであること、借入時に共済契約者が中小企業者であることの4点を挙げています。条件の中身は共済金貸付の限度額と償還期間で詳しく扱います。
一時貸付金は倒産がなくても使える
一時貸付金は、取引先事業者が倒産していなくても、共済契約者が臨時に事業資金を必要とする場合に使えます。中小機構は、機構解約時に支給される解約手当金の95%を上限として借り入れできる制度だと説明しています。
資金使途は事業資金(運転資金、設備資金)とされ、借入期間は1年、返済は期限一括償還です。償還期日に返さずに済ませる方法として、同額借換・減額借換・増額借換の3つの手続きが用意されています。限度額の計算は一時貸付金の借入限度額と年0.9%の利息にまとめました。
どちらを使うかは、入口で決まる
2つの貸付けの選び分け
入口
直接の取引先が倒産したか
はい
共済金貸付。無利子だが掛金が10分の1減る
いいえ
一時貸付金。年0.9%だが掛金は減らない
どちらも使えない
加入6か月未満、または納付月数12か月未満
共済金貸付と一時貸付金は、どちらかを選ぶ関係ではありません。取引先の倒産がなければ共済金貸付は使えず、倒産があれば無利子の共済金貸付を使わない理由は通常ありません。選択の余地が生じるのは、倒産が起きたときに被害額より手元に必要な額のほうが大きい場合などに限られます。
無利子の共済金貸付にも、負担はある
共済金貸付と一時貸付金で負担のかかり方が違う3点
利子
共済金貸付は無利子、一時貸付金は年0.9%
一時貸付金の利率は金融情勢等により変動するとされています。中小機構が示す時点は令和6年4月1日です。
掛金
共済金貸付は掛金が10分の1減る
中小機構は「借入金額の10分の1に相当する額が、納付した掛金から控除され、その掛金の権利が消滅します」と書いています。一時貸付金にこの定めはありません。
利息の払い方
一時貸付金の利息は前払い
利息は借入時に一括前払いです。新規の借入れでは送金額から約定利息が引かれるため、申し込んだ額より少ない金額が入金されます。
「無利子だから共済金貸付のほうが得」とは一概に言えません。8,000万円を借りれば800万円分の掛金の権利が消えます。この控除がどう効くかは共済金を借りると掛金が10分の1減る仕組みで数字を追っています。
限度額の出方が8,000万円と760万円で分かれる理由
| 区分 | 計算に使うもの | 上限 |
|---|---|---|
| 共済金貸付 | 回収困難となった売掛金債権等の額/掛金総額(前納掛金を除く)の10倍 | 8,000万円 |
| 一時貸付金 | 掛金総額 × 解約手当金支給率 × 95% | 760万円 |
| 掛金の積立限度 | 掛金月額5,000円〜20万円(5,000円単位) | 800万円 |
掛金は800万円まで積み立てられます。その10倍が8,000万円で、共済金貸付の上限と一致します。一時貸付金の760万円は、掛金総額800万円に支給率100%と一時貸付金係数95%を掛けた額です。どちらの限度額も、掛金をいくら積んだかで決まります。
返済が遅れたときは、どちらも年14.6%
遅れたときに起きること
- 共済金を償還期日までに償還しなかったときは、年14.6%の違約金が課される。
- 共済金の償還期日から3か月を経過してもなお償還または違約金の納付がないときは、納付された掛金を取り崩して充当される。
- 一時貸付金も、償還期日までに返済または借換の手続きができない場合、延滞した額につき年14.6%の違約金が発生する。
- 一時貸付金は償還期日から5か月を経過すると、法令に基づき納付された掛金が未償還金等に充当される。
- 掛金を12か月以上滞納すると、中小機構が共済契約を解除する「機構解約」の対象になる。
掛金への充当は、積立てが目減りすることを意味します。解約手当金の算定でも、充当に充てられた額は掛金総額から差し引かれます。
両方を同時に使うときの控除
一時貸付金を利用している最中に共済金貸付を受ける場合、中小機構は共済金の借入れ額から一時貸付金額を控除すると書いています。償還すべき一時貸付金に違約金が含まれている場合も同様です。2本の借入れを重ねて限度額いっぱいまで使えるわけではありません。
共済金の借入れ額の算定基礎となる掛金総額からは、すでに受けた共済金の借入れ額の10分の1に相当する額、償還期日を3か月経過した共済金の償還や違約金に充てられた掛金の額、償還期日を5か月経過した一時貸付金の償還や違約金に充てられた掛金の総額などが差し引かれます。一度使った分、次に借りられる額は目減りします。
この制度を使う前に見ておく記事
制度そのものの位置づけは経営セーフティ共済とはで説明しています。加入できるかどうかは加入資格の業種別の基準、掛金の決め方と税務上の扱いは掛金月額と損金算入、やめるときの戻り方は解約手当金の支給率にまとめました。
どの取引先の状態が「倒産」に当たるかは共済金貸付の対象になる7つの倒産、2024年10月の税制の変更は解約して2年は掛金を損金にできないで扱っています。
この記事で確認できなかったこと
- 一時貸付金の現在の利率。中小機構の公表は「令和6年4月1日時点の利率:年0.9%」という書き方で、2026年11月時点の利率として改めて示された数値は確認できなかった
- 共済金貸付の審査にかかる期間。中小機構は「審査にはお時間を頂く場合があります」とだけ書いている
- 一時貸付金に担保・保証人が必要かどうか。借入条件の表に項目そのものが無い
- 共済金貸付と一時貸付金の件数別の内訳。現況のページは共済金の貸付け実績を累計で示している
よくある質問
共済金貸付と一時貸付金は同時に使えますか。
一時貸付金の利用中に共済金貸付を受ける場合、共済金の借入れ額から一時貸付金額が差し引かれると中小機構は書いています。合算して限度額まで借りられるわけではありません。
無利子の共済金貸付のほうが有利ですか。
利子はかかりませんが、借入額の10分の1に相当する額が掛金から控除され、その権利が消滅します。1,000万円を借りれば100万円分の掛金が消える計算です。
一時貸付金はいくらから借りられますか。
借入限度額の範囲内で、30万円以上・5万円単位(5万円未満は切捨て)です。計算した限度額が30万円に届かないうちは申し込めません。
加入してすぐ借りられますか。
共済金貸付は加入から6か月以上の経過と6か月分以上の掛金納付、一時貸付金は加入後12か月の経過と納付月数12か月以上が必要です。
限度額を増やすには何をすればよいですか。
どちらの限度額も掛金総額から計算されます。掛金月額は5,000円から20万円の範囲で5,000円単位で変更でき、積立限度額は800万円です。
出典
- 中小機構 共済サポートnavi「共済金の借入条件」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済金の借入れについて」(2026年11月14日確認)
- 中小機構 共済サポートnavi「一時貸付金制度」(2026年11月14日確認)
- 中小機構 共済サポートnavi「経営セーフティ共済の掛金」(2026年11月14日確認)
- 中小機構「経営セーフティ共済 制度の概要」(2026年11月14日確認)