
日本政策金融公庫の国民生活事業には、目的別に14の入口が用意されています。そのうち、当サイトが公式の制度要項を1本ずつ読んで条件を確定できた5つの制度を、同じ項目で横に並べます。比べるのは融資限度額、返済期間、据置期間、利率の決まり方、担保・保証人、そして入口に立つための条件です。
数字はすべて2026年9月26日に公庫の公式ページで掲示されていたもので、利率は令和8年9月1日現在として公庫が示している値です。融資の可否や適用される利率は個別の審査で決まるため、ここで示すのは申込先を絞り込むための材料までです。
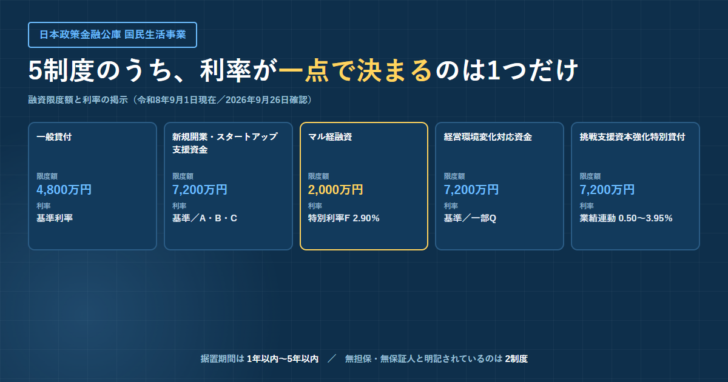
結論:利率が一点の数字で決まるのは、5制度のうちマル経融資だけ
5制度を並べてまず目につくのは、利率の書かれ方が揃っていないことです。一般貸付と経営環境変化対応資金と新規開業・スタートアップ支援資金は「基準利率」と書かれ、実際の数字は金利情報ページの幅(たとえば無担保・税務申告2期終了なら年3.80〜5.40%)を参照する形になっています。資本性ローンは表の外で、毎年の業績によって切り替わります。
これに対してマル経融資だけは、特別利率Fという専用の区分が用意され、幅のない年2.90%という一点の数字が掲示されています。借入前に金利を確定させたいなら、この違いは制度選びの軸になります。そのかわり、マル経融資は商工会議所等の推薦という別の関門を通る必要があります。
一点で決まる
マル経融資のみ。特別利率F 年2.90%。ただし商工会議所等の経営指導と推薦が前提。
幅で示される
一般貸付・経営環境変化対応資金・新規開業・スタートアップ支援資金。基準利率または特別利率の幅を参照する。
毎年変わる
挑戦支援資本強化特別貸付。融資後1年ごとに直近の業績で切り替わり、赤字の期間は年0.50%。
図1:利率の決まり方で分けた5制度。出典は各制度の要項ページと国民生活事業の金利情報ページ(2026年9月26日確認)。
5制度の横断比較
表1:日本政策金融公庫(国民生活事業)の5制度比較(2026年9月26日確認)
| 制度 | 融資限度額 | 返済期間 | 据置期間 | 利率(年) | 担保・保証人 |
|---|---|---|---|---|---|
| 一般貸付 | 運転4,800万円 設備4,800万円 特定設備7,200万円 |
運転5年以内(特に必要な場合7年以内) 設備10年以内 特定設備20年以内 |
運転1年以内 設備2年以内 |
基準利率 | 希望を伺い相談 |
| 新規開業・スタートアップ支援資金 | 7,200万円 | 設備20年以内 運転10年以内 |
いずれも5年以内 | 基準利率。11要件でA・B・C | 希望を伺い相談 |
| マル経融資 | 2,000万円 | 10年以内 | 2年以内 | 特別利率F 2.90% | 無担保・無保証人 |
| 経営環境変化対応資金 | 7,200万円 | 設備20年以内 運転10年以内 |
いずれも3年以内 | 基準利率。事由5の一部でQ | 希望を伺い相談 |
| 挑戦支援資本強化特別貸付 | 7,200万円(別枠) | 5年1ヵ月以上20年以内 期限一括返済 |
該当なし | 業績連動。赤字は0.50% | 無担保・無保証人 |
| 事業承継・集約・活性化支援資金 | 別枠7,200万円(国民生活事業) 14億4千万円(中小企業事業) |
設備20年以内 運転10年以内 |
いずれも5年以内 | 国民生活事業はA・B。中小企業事業は−0.4〜−0.9% | 希望を伺い相談 |
限度額・返済期間・据置期間・担保条件は、一般貸付・新規開業・スタートアップ支援資金・マル経融資・経営環境変化対応資金・挑戦支援資本強化特別貸付の5つの要項ページから転記した(2026年9月26日確認)。利率の実数は国民生活事業の金利情報ページ(令和8年9月1日現在)に掲示された値を指す。
限度額だけを見ると、マル経融資の2,000万円が他の4制度より小さく見えます。ただしマル経融資は無担保・無保証人が条件に組み込まれており、商工会議所側の記載では保証協会の保証も不要とされています。担保も保証人も出さずに済む範囲として2,000万円が置かれている、と読むほうが実態に近い並べ方です。
据置期間だけを並べると、制度の狙いが見えてくる
据置期間は、元金の返済を待ってもらえる期間です。ここだけを抜き出すと、それぞれの制度が誰のどの局面を想定しているかが浮かび上がります。
表2:据置期間の長さ(2026年9月26日確認)
| 制度 | 据置期間 | 読み取れる想定 |
|---|---|---|
| 新規開業・スタートアップ支援資金 | 5年以内 | 設備資金も運転資金も同じ5年。売上が立つまでの期間が長いことを前提にしている |
| 経営環境変化対応資金 | 3年以内 | 「中長期的には業況が回復し発展することが見込まれる方」という対象条件と対応している |
| マル経融資 | 2年以内 | 経営指導を受けながらの改善を前提にした長さ |
| 一般貸付 | 運転1年以内 設備2年以内 |
5制度でいちばん短い。通常の業況を前提にした制度であることが数字に出ている |
| 挑戦支援資本強化特別貸付 | 据置の定めなし | 期限一括返済のため、そもそも元金の分割返済がない |
据置期間の数字は5制度の要項の返済期間欄に併記されているものを抜き出した(2026年9月26日確認)。想定の欄は、公庫が同じページに書いている対象条件から読み取れる範囲にとどめている。
掲載の基準と、この比較で扱っていないもの
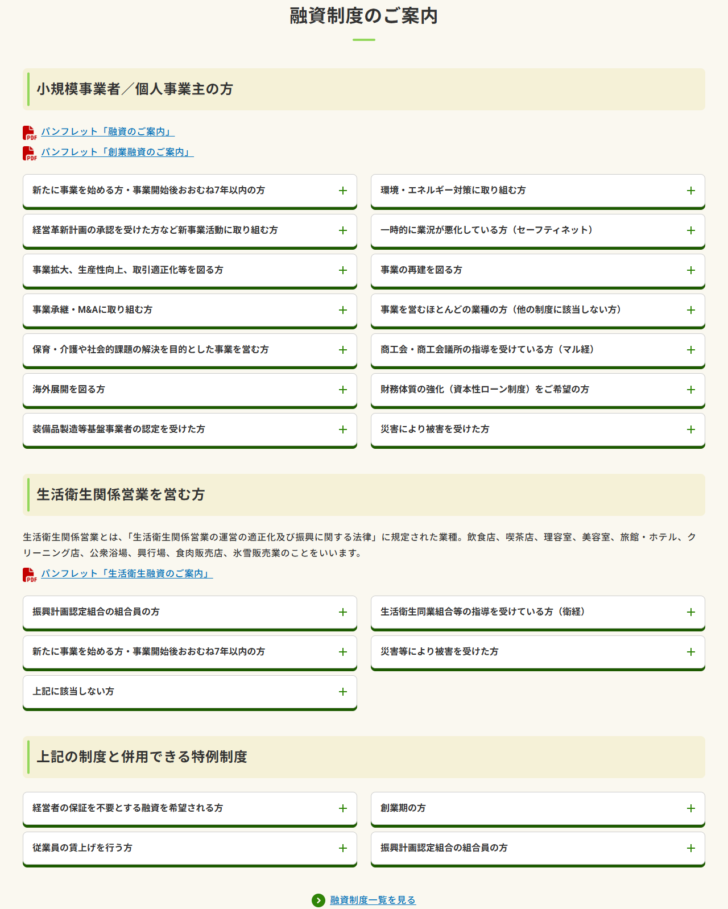
この記事に載せたのは、次の3つをすべて満たす制度です。第一に、国民生活事業の融資制度のご案内に現在掲載されていること。第二に、公庫の公式サイトに制度要項のページがあり、限度額・返済期間・利率・担保条件が掲示されていること。第三に、当サイトが個別ページで全条件を確認済みであることです。
したがって、国民生活事業にある14の入口のうち9つはこの表に入っていません。環境・エネルギー対策資金、企業再建資金、事業承継・集約・活性化支援資金、ソーシャルビジネス支援資金、海外展開・事業再編資金、装備品製造等基盤強化資金などがそれに当たります。掲載していないのは条件が劣るからではなく、当サイトの確認が済んでいないからです。
生活衛生関係営業(飲食店、喫茶店、理容室、美容室、旅館・ホテル、クリーニング店、公衆浴場、興行場、食肉販売店、氷雪販売業)を営む方には、別立ての制度群が用意されています。振興事業貸付、生活衛生新企業育成資金、生活衛生改善貸付(衛経)などです。この記事の5制度とは枠が違うため、比較には含めていません。
一般貸付:他の制度に当てはまらないときの受け皿
一般貸付
国民生活事業の制度一覧に「事業を営むほとんどの業種の方」として掲載(2026年9月26日確認)
制度要項の対象欄は「ほとんどの業種の中小企業の方」と書かれています。他の制度の要件に当てはまらない場合の受け皿にあたる位置づけで、そのぶん利率の優遇はありません。3つの限度額が用意されているのが特徴で、特定設備資金だけ7,200万円・20年以内という別扱いになっています。
向くのは、業況に特段の変化がなく、設備投資や運転資金を通常の条件で手当てしたい場合です。向かないのは、業況が悪化している場合や創業期の場合で、そちらは経営環境変化対応資金や新規開業・スタートアップ支援資金のほうが利率の区分が下がる可能性があります。留意事項には、記載の返済期間を超える取り扱いを希望する場合は支店に問い合わせるよう案内があります。
新規開業・スタートアップ支援資金:要件しだいで利率区分が3段階下がる
新規開業・スタートアップ支援資金
国民生活事業の制度一覧に「新たに事業を始める方・事業開始後おおむね7年以内の方」として掲載(2026年9月26日確認)
対象は「新たに事業を始める方または事業開始後おおむね7年以内の方」。5制度のなかで据置期間がいちばん長く、設備資金も運転資金も5年以内が設定されています。利率は基準利率が原則ですが、11の要件が列挙されており、どれかに当たれば特別利率A・B・Cのいずれかに移ります。
要件には、年齢や性別だけで判定されるもの、認定特定創業支援等事業の証明書のように取得しにいけるもの、ベンチャーキャピタル等からの出資のように外部の決定が要るものが混在しています。要項には「原則として土地にかかる資金を除く」という但し書きが付いており、土地の取得費は特別利率の対象外です。
マル経融資:入口が公庫ではなく商工会議所にある
マル経融資(小規模事業者経営改善資金)
国民生活事業の制度一覧に「商工会・商工会議所の指導を受けている方(マル経)」として掲載(2026年9月26日確認)
対象欄には「商工会議所、商工会又は都道府県商工会連合会の実施する経営指導を受けている小規模事業者(商工業者に限る。)であって、商工会議所等の長の推薦を受けた方」と書かれています。公庫に申し込む前に、経営指導を受けて推薦を得る段階が入るのが他の4制度との最大の違いです。
そのかわり、利率は幅のない年2.90%で、無担保・無保証人。担保も保証人も用意できないが金利を確定させたい、という条件では候補に入ります。限度額2,000万円という上限があるため、大型の設備投資には足りない可能性があります。災害等関連のマル経融資には別枠1,000万円の記載があり、併用できる特例制度の扱いも通常とは異なります。
経営環境変化対応資金:8つの該当事由のどれかに当たるかで決まる
経営環境変化対応資金(セーフティネット貸付)
国民生活事業の制度一覧に「一時的に業況が悪化している方(セーフティネット)」として掲載(2026年9月26日確認)
対象は「社会的、経済的環境の変化等外的要因により、一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方」。そのうえで、売上高の減少率や利益の状況など8つの事由が具体的に列挙され、そのいずれかに当たることが条件になります。
興味深いのは、8つの事由のうち3つが「利益は改善しているのに該当する」パターンを拾っていることです。赤字幅は縮小したが損失が残る、利益は増えたが繰越欠損金が上回る、利益は増えたが債務償還年数が15年以上、という3つです。決算が好転しはじめた局面でも入口が開いています。
挑戦支援資本強化特別貸付:借入金でありながら期限一括返済
挑戦支援資本強化特別貸付(資本性ローン)
国民生活事業の制度一覧に「財務体質の強化(資本性ローン制度)をご希望の方」として掲載(2026年9月26日確認)
他の4制度と設計思想が違います。元金を毎月返すのではなく期限一括で返す形式で、そのぶん返済期間中のキャッシュアウトは利息だけです。利率は融資後1年ごとに直近の業績に応じて切り替わり、赤字の期間は年0.50%まで下がります。限度額7,200万円は「別枠」と明記されており、他の制度の枠とは別に扱われます。
条件も重く、公庫に事業計画書を提出し、完済まで四半期ごとの経営状況の報告等を含む特約を結ぶことが求められます。対象も、7つの融資制度のいずれかの対象となる方であること、地域経済活性化にかかる事業を行うことなどが重ねて設定されています。
併用できる特例制度で、比較の前提が動く
表1の利率は、特例制度を併用しない場合の数字です。国民生活事業には併用できる特例制度が4つ用意されており、当てはまれば比較の結果が入れ替わります。
- 創業支援貸付利率特例制度は各種融資制度に定める利率−0.65%(雇用の拡大を図る場合は−0.9%)。対象になるのは、新たに事業を始める方か、事業開始後まだ税務申告を2期終えていない方。
- 賃上げ貸付利率特例制度は各種融資制度に定める利率−0.5%(貸付日から2年間、利率の下限は0.3%)。対象になるのは、雇用者給与等支給額の総額が2.5%以上増える見込みのある方。
- 経営者保証免除特例制度は利率ではなく保証を動かす。金利情報ページに「上乗せ利率はありません」と明記されている。
- 振興事業促進支援融資制度は−0.15%(生産性向上に資する計画に基づく取組みは−0.30%)。生活衛生同業組合の組合員向けで、対象となる融資制度も限定されている。
図2:併用できる特例制度。いずれも「一部ご利用いただけない融資制度があります」との留意事項が付いている。数字は4つの特例制度それぞれのページから拾った(2026年9月26日確認)。
選ぶときに取り違えやすい3点
限度額は「借りられる額」ではない
表1の限度額は制度ごとの上限で、各社の審査結果を示すものではない。要項にはいずれも「審査の結果、お客さまのご希望に沿えないことがございます」と書かれている。
基準利率の幅の中でどこになるかは公表されていない
金利情報ページは「お使いみち、ご返済期間、担保の有無などによって異なる利率が適用されます」とだけ記す。幅の下限を前提に返済計画を立てると、前提が崩れる可能性がある。
据置期間は返済期間の内数
要項の表記は「10年以内<うち据置期間2年以内>」のように、返済期間の中に据置期間が含まれる書き方になっている。据置のぶん返済期間が延びるわけではない。
図3:比較表の読み違いを避けるための3点。いずれも5制度の要項と国民生活事業の金利情報ページの記載にもとづく(2026年9月26日確認)。
公庫の制度は、どの入口から入っても最後は同じ審査に合流します。制度を選ぶ作業は、通りやすさを選ぶ作業ではありません。限度額・返済期間・据置期間・利率区分という条件の組み合わせを、自社の資金繰りに合わせて選ぶ作業です。
制度そのものの位置づけや、3つの事業区分で利率表がどう違うかは日本政策金融公庫とはにまとめています。
申込みの窓口として公表されているもの
5制度のいずれも、要項の末尾は支店への問い合わせ案内で締められています。電話窓口としては事業資金相談ダイヤル 0120-154-505(平日9時〜17時。これから創業をお考えの方・創業して間もない方・個人企業・小規模企業の方は平日9時〜19時)が掲示されています。オンラインでは日本公庫ダイレクトから融資の申込み、相談・資料請求、書式ダウンロード、返済シミュレーションが案内されています。
マル経融資だけは経路が違い、先に商工会議所・商工会・都道府県商工会連合会の経営指導を受け、推薦を得る手順が入ります。申込先が公庫であることは同じでも、入口の所在が異なります。
比較表の前後で読んでおくと判断が速くなる3本
この表で制度を絞ったあとに、数字の意味を確かめる順番を示しておきます。まず、利率欄の「基準利率」や「特別利率Q」が実際に何%なのかは、制度要項ではなく金利情報のページ側にあります。8つの記号を4枚の表ごとに並べ、基準利率との差を計算したものが日本政策金融公庫の特別利率A〜Qを一覧にするです。
次に、表1の利率から引かれる可能性のある特例制度です。創業支援で0.65%、賃上げで0.5%、振興事業促進支援で0.15%が引かれ、経営者保証免除は利率を動かさずに保証だけを外します。4つの条件の違いは日本政策金融公庫の4つの特例制度にまとめました。
最後に、そもそもこの5制度が載っているのは国民生活事業のページだという点です。設備投資の規模が大きい場合や、省力化・BCP・SDGsのように中小企業事業側にしかない制度名で探す場合は、窓口ごと変わります。判断の手順は国民生活事業と中小企業事業の違いで扱っています。
この比較で確認できなかったこと
表3:5制度の比較で確認できなかった項目(2026年9月26日時点)
| 確認したかったこと | 結果 |
|---|---|
| 制度ごとの平均的な融資額・実行件数 | 制度単位の統計が公式ページに掲示されておらず、確認できなかった |
| 申込みから融資実行までの日数 | 5制度のいずれの要項にも記載がなく、確認できなかった |
| 複数制度を同時に利用できるか | 資本性ローンの「別枠」表記以外に、併用可否の一般的な記載は確認できなかった |
| 幅のある基準利率のどこが適用されるか | 判定の対応表は掲示されておらず、確認できなかった |
| 特例制度が使えない融資制度の具体名 | 「一部ご利用いただけない融資制度があります」とのみ記載され、対象は確認できなかった |
5制度の要項ページ、国民生活事業の金利情報ページ、4つの特例制度のページで読み取れた範囲。
日本政策金融公庫の融資制度の比較についてよくある質問
Q. いちばん金利が低いのはどの制度ですか。
A. 掲示されている数字だけで比べると、赤字の期間の挑戦支援資本強化特別貸付が年0.50%でいちばん低く、次がマル経融資の年2.90%です。ただし資本性ローンの0.50%は赤字の期間に限られ、黒字なら返済期間に応じて年3.25〜3.95%になります。単純に低い順で選べる性質の数字ではありません。
Q. 担保も保証人も出せない場合、選択肢はありますか。
A. 要項の段階で無担保・無保証人と明記されているのは、マル経融資と挑戦支援資本強化特別貸付の2つです。ほかに、経営者保証免除特例制度を併用できれば経営者の保証は免除されます。同制度は7つの要件のいずれかを満たす法人が対象で、「担保の提供の有無は、お申込の際に選択いただけます」と書かれています。
Q. 創業したばかりでも申し込めますか。
A. 新規開業・スタートアップ支援資金の対象は「新たに事業を始める方または事業開始後おおむね7年以内の方」です。一般貸付にも創業を除く条件は書かれていませんが、金利情報ページは「税務申告を2期終えていない方」向けの表を別に用意しており、そちらの基準利率は年3.75〜5.35%と、2期終了の年3.80〜5.40%より0.05ポイント低く掲示されています。
Q. 5制度に入っていない制度は使えないという意味ですか。
A. いいえ。国民生活事業には14の入口があり、この記事はそのうち当サイトが要項を読んで条件を確定できた5つを扱っています。環境・エネルギー対策資金、事業承継・集約・活性化支援資金、ソーシャルビジネス支援資金などは掲載していませんが、いずれも公式ページに現在掲載されている制度です。
調査方法と出典
2026年9月26日に、日本政策金融公庫の公式サイトにある次のページを読み、そこに掲示されている数値と文言だけで作成しました。第三者の解説、過去の掲載値、推定値は使っていません。利率は令和8年9月1日現在として公庫が掲示している値です。
- 事業資金 小規模事業者/個人事業主の方【国民生活事業】
- 金利情報 小規模事業者/個人事業主の方【国民生活事業】
- 経営者保証免除特例制度
- 創業支援貸付利率特例制度
- 賃上げ貸付利率特例制度
- 振興事業促進支援融資制度
当サイトは日本政策金融公庫から掲載の対価を受け取っておらず、掲載順も広告で決めていません。並び順は公庫の制度案内の並びと、条件の共通性にもとづいています。融資の可否・適用利率・必要書類は個別の審査で決まります。税務や事業計画の判断を伴う場合は、税理士・中小企業診断士・認定経営革新等支援機関などへの相談を検討してください。