
株式会社大黒屋は、長崎県大村市に本店、東京都港区に支店を置く貸金業者です。手形割引の条件は、宣伝用のページではなく、法律で掲示が求められる「貸付条件表」に書かれています。そこに載っている割引率は年1.50%〜20.00%です。
一方、同社の手数料ページには「大黒屋の特別レート 0.1%〜7.8%」、でんさい割引のページには「1.5%〜14.8%」と、別の数字が大きく表示されています。どれも同社が出している数字ですが、意味する範囲が違います。この記事では、どの数字を基準に見積りを読めばよいかを整理します。大黒屋のサイトと公開されているPDFを開いたのは2026年9月27日です。
先に確かめる3つ
- 貸付条件表の割引率 手形割引・でんさい割引の貸付条件表には、割引率 年1.50%〜20.00%と書かれています。宣伝用の表示より上端がはるかに高い数字です
- 遅延損害金は年率20.00% 割り引いた手形が不渡りになって買い戻すことになったとき、ここが効いてきます
- 取立料600円と振込550円 貸付条件表の返済例に金額が書かれています。でんさい割引のページは「取立料 不要」としており、扱いが分かれます
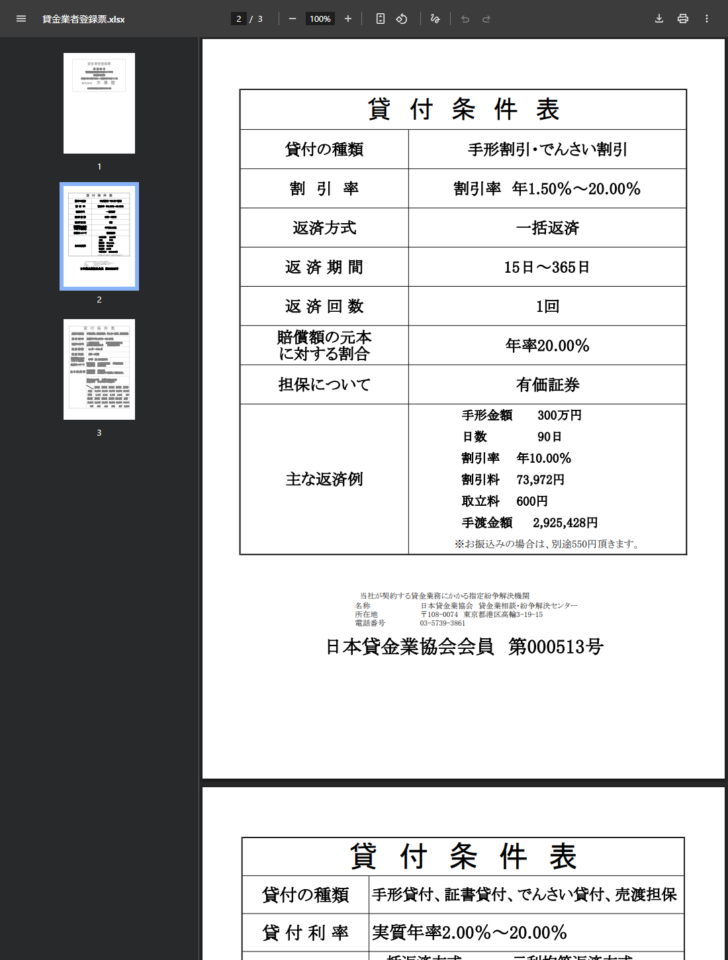
貸付条件表に書かれている条件
貸金業者には、貸付けの利率・返済の方式・返済期間と回数などを掲示する義務があります。同社はこれを1つのPDFにまとめ、サイトから公開しています。
| 貸付の種類 | 手形割引・でんさい割引 |
|---|---|
| 割引率 | 年1.50%〜20.00% |
| 返済方式 | 一括返済 |
| 返済期間 | 15日〜365日 |
| 返済回数 | 1回 |
| 賠償額の元本に対する割合 | 年率20.00% |
| 担保について | 有価証券 |
| 主な返済例 | 手形金額300万円/日数90日/割引率年10.00%/割引料73,972円/取立料600円/手渡金額2,925,428円(振込の場合は別途550円) |
| 指定紛争解決機関 | 日本貸金業協会 貸金業相談・紛争解決センター |
この表は、同社が手形割引とでんさい割引をどういう条件で扱っているかを、法律の求めに従って示したものです。問い合わせる前に読める形で出ている点は、確認のしやすさとして評価できます。
掲示が義務づけられているのは何か
掲示の根拠は貸金業法14条です。
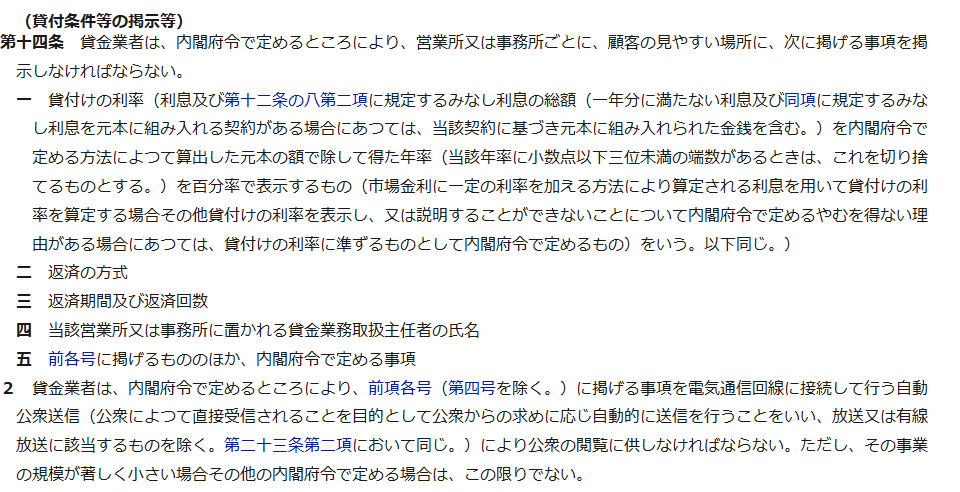
同条1項は、営業所ごとに顧客の見やすい場所へ「貸付けの利率」「返済の方式」「返済期間及び返済回数」「貸金業務取扱主任者の氏名」などを掲示することを求めています。2項は、このうち主任者の氏名を除く事項を、電気通信回線に接続して行う自動公衆送信により公衆の閲覧に供することも義務づけています。サイトに貸付条件表が置かれているのは、この2項に対応した掲示です。
つまり、宣伝の文言と貸付条件表では性格が違います。見積りを比べるときの基準になるのは後者です。
なお、2項が対象から外しているのは4号、つまり貸金業務取扱主任者の氏名です。同社が公開しているPDFにも主任者の氏名は入っていません。これは掲示漏れではなく、サイトでの公開が求められていない項目だからです。営業所に行けば掲示されている項目なので、確かめたい場合は問い合わせることになります。
サイトに出ている率は3通りある
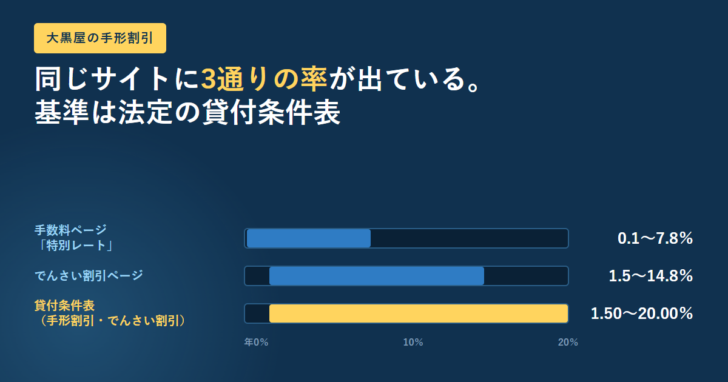
同じサイトの中で、大きく表示されている率が3種類あります。
図:同社が表示している率の範囲(横軸は年0〜20%)
手数料ページ「特別レート」0.1〜7.8%
でんさい割引ページ1.5〜14.8%
貸付条件表(手形割引・でんさい割引)1.50〜20.00%
3本とも同社が出している数字です。下端はほぼ同じで、上端が7.8%・14.8%・20.00%と大きく開きます。
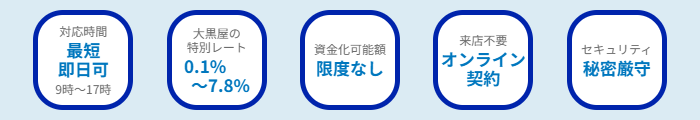
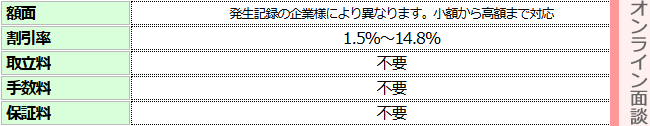
「0.1%〜7.8%」が何を指すかは、ページに書かれていません。
手数料ページには「※ファクタリングの%と融資の%は計算方法や手数料(利息)が全く違います」という注記があり、同じページで事業資金融資とファクタリングの両方を扱っています。貸付条件表の下端は1.50%なので、0.1%は貸付け以外の手数料を含んだ表示だと読むのが自然です。
ただし、どの商品のどの条件で0.1%になるのかは確認できませんでした。見積りを取るときは「手形割引の場合の割引率」と明示して聞いてください。
公式の返済例を検算する
貸付条件表の返済例は、数字が揃っているので検算できます。手形金額300万円、日数90日、割引率年10.00%のケースです。
| 項目 | 貸付条件表の記載 | 当サイトの検算 |
|---|---|---|
| 割引料 | 73,972円 | 3,000,000×10.00%×90÷365=73,972.6 → 一致 |
| 取立料 | 600円 | — |
| 手渡金額 | 2,925,428円 | 3,000,000−73,972−600=2,925,428 → 一致 |
| 振込の場合 | 別途550円 | 差し引くと2,924,878円 |
計算は合っています。この条件のまま、割引率だけを貸付条件表の範囲で動かすとどうなるかを並べます。
| 割引率 | 割引料 | 負担の合計 | 手渡金額 | 天引き換算の年率 |
|---|---|---|---|---|
| 年1.50%(条件表の下端) | 11,095円 | 11,695円 | 2,988,305円 | 約1.59% |
| 年7.80%(手数料ページの上端) | 57,698円 | 58,298円 | 2,941,702円 | 約8.04% |
| 年10.00%(条件表の返済例) | 73,972円 | 74,572円 | 2,925,428円 | 約10.34% |
| 年14.80%(でんさいページの上端) | 109,479円 | 110,079円 | 2,889,921円 | 約15.45% |
| 年20.00%(条件表の上端) | 147,945円 | 148,545円 | 2,851,455円 | 約21.13% |
下端と上端では、同じ300万円・90日の手形で136,850円の差が出ます。手数料ページの上端7.8%で見積もっていた人が条件表の上端に当たると、負担は2.5倍を超えます。率の幅が広い会社ほど、見積書が出るまで金額が読めません。
上端20.00%という数字の位置づけ
年20.00%は、出資法5条2項が定める水準と同じです。同項は「金銭の貸付けを行う者が業として金銭の貸付けを行う場合において、年二十パーセントを超える割合による利息の契約をしたときは、五年以下の拘禁刑若しくは千万円以下の罰金に処し、又はこれを併科する」と定めています。
一方、利息制限法1条は元本の額に応じて上限を定めており、元本100万円以上では年1割5分です。手形割引にこの規定がそのまま及ぶかは、取引の実態によって判断が分かれる論点です。日栄倉庫の手形割引で触れたとおり、同業他社のなかには「判例上は、金銭の貸付として利息制限法の適用となる」と自社サイトで説明している会社もあります。
この記事は、個別の契約が法律に適合するかどうかを判断するものではありません。
実際に適用される割引率は審査によって決まり、条件表の範囲のどこに入るかは事前には分かりません。見積書を受け取ったら、割引率と取立料・振込手数料を含めた総額、そして手渡金額を書面で確認してください。疑問が残る場合は、貸付条件表にも記載のある日本貸金業協会 貸金業相談・紛争解決センターに問い合わせる方法があります。
遅延損害金は年率20.00%
貸付条件表の「賠償額の元本に対する割合」は年率20.00%です。手形割引でこの項目が効いてくるのは、割り引いた手形が不渡りになって買い戻すときです。
利息制限法7条1項は、営業的金銭消費貸借における賠償額の予定について「その賠償額の元本に対する割合が年二割を超えるときは、その超過部分について、無効とする」と定めています。条件表の20.00%はこの水準に一致します。
同法4条1項は、営業的でない場合の上限を「第一条に規定する率の一・四六倍」としています。元本100万円以上なら年15%の1.46倍で年21.9%です。業として行う貸付けでは、この一般則より低い年2割が上限になります。同条2項は違約金も賠償額の予定とみなすと定めており、名目を変えても扱いは同じです。
実務で効いてくるのは、買戻しが発生してから支払うまでの日数です。300万円の手形を買い戻したあと支払が30日遅れると、年率20.00%なら49,315円。90日なら147,945円になります。不渡りの連絡を受けたら、買戻しの資金をどこから出すかを同時に考える必要があります。
不渡りが起きたときの流れそのものは手形の不渡りとはで扱っています。買戻しの金額と、そこから発生する遅延損害金は別々に効きます。
返済期間15日〜365日、一括返済1回という設計
条件表の返済期間は15日〜365日、返済回数は1回、返済方式は一括返済です。手形割引では、期日に振出人が支払うことで清算されるため、この形になります。
注目したいのは下限の15日です。期日まで15日を切った手形は、この条件表の範囲から外れることになります。期日間際の手形を急いで資金化したい場合は、扱えるかどうかを先に確かめてください。上限の365日は、支払期日までの日数が1年を超える手形は対象外という意味に読めます。
担保の欄は「有価証券」です。手形そのものを担保として扱う形で、別に不動産や保証人を求める記載は、この条件表にはありません。
手形割引の専用ページは消えている
同社のサイトで手形割引の専用ページにあたるURLは、現在は本文を返しません。
| 確認した場所 | 手形割引の扱い |
|---|---|
| グローバルメニュー | 事業資金融資/ファクタリング/診療報酬ファクタリング/でんさい割引の4つ。手形割引の項目なし |
| 旧・手形割引ページのURL | HTTP 410(Gone)を返し、内容は表示されない |
| 会社概要の事業内容 | ABL、でんさい割引、ファクタリング、レセプト資金化、不動産賃貸業、起業創業支援事業、太陽光発電事業、インターネット事業。手形割引の記載なし |
| 貸付条件表 | 貸付の種類として「手形割引・でんさい割引」と明記 |
宣伝の面ではでんさい割引とファクタリングが前に出ており、手形割引は法定の掲示にだけ残っている形です。扱っていないわけではありませんが、紙の手形を持ち込む場合は、対応の可否を最初に確認するのが確実です。手形とでんさいの違いはでんさい(電子記録債権)とはで整理しています。
もうひとつの貸付条件表
同じPDFには、別の貸付条件表も収録されています。こちらは手形割引ではなく貸付けの条件です。
| 貸付利率 | 実質年率2.00%〜20.00% |
|---|---|
| 返済の方式 | 一括返済方式/元利均等返済方式/元金均等返済方式/自由返済方式 |
| 返済期間 | 1ヶ月〜60ヶ月 |
| 返済回数 | 1回〜60回 |
| 賠償額の元本に対する割合 | 年率20.00%以内 |
| 担保について | 譲渡担保、有価証券担保、不動産担保、電話担保、動産担保 |
| 主な返済例 | 貸付金10万円、実質年率18.00%、元金均等で30日ごとに10回払い。利息の合計8,130円 |
手形を担保に借りる「手形貸付」と、手形を割り引く「手形割引」は別の取引です。前者は返済期間が最長60ヶ月に及び、後者は手形の期日で終わります。問い合わせるときにどちらを希望しているのかを伝えないと、話が噛み合いません。違いは手形割引とはで扱っています。
サイトに載っている比較と数字の読み方
手数料ページには、自社と他社を並べた比較や、実績を示す数字が載っています。読むときの注意点を整理します。
図:確かめられる記載と、確かめられない記載
確かめられる記載
貸付条件表の割引率・返済期間・返済回数・遅延損害金・返済例。登録番号と登録有効期間。これらはPDFに数字で出ており、金融庁の登録検索とも突き合わせられます。
確かめられない記載
「A社 9%〜15%」「B社 15%〜20%」という比較は、社名が示されていないため出典を確認できません。「全国お客様満足度調査では満足しているという解答が300社中298社」「お客様のリピート率は95.8%」「仮審査通過率98%」も、調査の方法や時期が示されていませんでした。
説明として正しい記載
「ファクタリングの%と融資の%は計算方法や手数料(利息)が全く違います」という注意喚起は、そのとおりです。年率は日数で按分しますが、ファクタリングの手数料率は買取時に一度かかります。同社は500万円を1か月利用する例で、年率8.0%なら33,972円、手数料8.0%なら40万円になると示しています。
この検算も合います。5,000,000×8.0%×31÷365は33,972.6です。同じページの別の例、1,000万円の債権を年利8%で1か月という条件も、10,000,000×8%×31÷365=67,945.2となり、示されている67,945円と一致します。年率と手数料率を同じ土俵で比べないという指摘そのものは、読者にとって有益です。ただし、その指摘と自社の率の水準は別の話です。比較表の他の行も、他社Aは資金化可能額100万円〜3,000万円で契約方法は対面・郵送、他社Bは300万円〜5,000万円で対面とされていますが、どちらも社名が出ていないため確かめようがありません。手形割引とファクタリングの構造的な違いは手形割引とファクタリングの違いで整理しています。
取引の相手はどこにある会社か
会社概要によると、創業は昭和28年、設立は昭和31年。代表取締役会長は石坂和彦、代表取締役社長は石坂鉄平、監査役は寺尾信子です。金融サービスの対象は「全国の法人様・個人事業主様」とされています。
拠点は複数あります。本店は長崎県大村市水主町2丁目623番地1、東京支店は東京都港区海岸1-2-3 汐留芝離宮ビルディング21階。ほかに長崎県大村市東三城町の拠点、長崎県諫早市小船越町のデータセンターと起業創業支援施設が挙がっています。新着情報には2026年9月1日付で「業務拡大により東京支社が移転しました」という記載があり、現在の東京の住所はこの移転後のものです。
| 金融 | ABL(売掛債権の早期資金化)、でんさい割引、ファクタリング、レセプト資金化 |
|---|---|
| 金融以外 | 不動産賃貸業、起業創業支援事業、太陽光発電事業、インターネット事業 |
金融サービスは4つ挙がっていますが、いずれも売掛債権や診療報酬を資金化するものと、でんさい割引です。紙の手形の割引は、この一覧からは読み取れません。取り扱いの根拠は貸付条件表にあるため、実際に相談するときは条件表を見たうえで問い合わせるのが早道です。
相談先が貸付条件表に書かれている
貸付条件表の下部には、同社が契約している指定紛争解決機関の名称・所在地・電話番号が記載されています。名称は「日本貸金業協会 貸金業相談・紛争解決センター」、所在地は東京都港区高輪3-19-15、電話番号は03-5739-3861です。
指定紛争解決機関は、貸金業者との間でトラブルが起きたときに、裁判以外の方法で解決を図る窓口です。どこに相談すればよいかが、条件表の中にあらかじめ書かれています。費用や契約内容について業者との話し合いがつかない場合の選択肢として、控えておく価値があります。
同社は日本貸金業協会の会員(第000513号)で、会員番号は登録票にも貸付条件表にも記載されています。協会に加入している貸金業者は自主規制の対象になります。5社の比較で扱った会社は、いずれも協会員番号を公表していました。
登録は福岡財務支局長(3)第00175号
登録内容を、金融庁の登録貸金業者情報検索サービスで引き直しました。商号での検索結果は1件です。
| 項目 | 金融庁の登録検索の表示 | 会社の掲示(貸金業者登録票) |
|---|---|---|
| 登録番号 | 福岡財務支局長(3)第00175号 | 福岡財務支局長(3)第00175号 |
| 登録(更新)日 | 2023年12月11日 | 登録有効期間 令和5年12月12日〜令和8年12月11日 |
| 行政処分 | 記載なし | — |
| 代表者名 | 石坂 鉄平 | 代表取締役社長 石坂 鉄平(会社概要) |
| 本店 | 長崎県大村市水主町二丁目623番地1 | 長崎県大村市水主町2丁目623番地1 |
| 協会員番号 | 第000513号 | 第000513号 |
| データ更新日 | 2023年12月11日現在 | — |
番号・所在地・代表者名・協会員番号はいずれも一致し、行政処分の記載もありません。登録有効期間の末日は令和8年12月11日、つまり2026年12月11日です。貸金業法3条2項は登録が3年ごとの更新を要すると定めているため、この記事を読んでいる時期によっては、更新後の番号がかっこ内で1つ進んでいる可能性があります。
同じ条件で他社と並べる
ここまでの条件を、同じ日に調べた他社3社の公表値と並べます。率は公表されている範囲の上端と下端です。
| 項目 | 大黒屋 | リプル | 日栄倉庫 | 東信商事 |
|---|---|---|---|---|
| 率の根拠 | 法定の貸付条件表 | 再生企業向けページの利率表 | 手形割引のご案内の条件表 | 割引料・手数料ページの条件表 |
| 率の範囲 | 年1.50〜20.00% | 年2.8〜6.3%(基準範囲は2.8〜9.5%) | 年3.0〜7.0% | 年6.0〜15.0% |
| 定額の費用 | 取立料600円+振込550円 | 銀行取立料(金額の記載は確認できず) | 取立料880円のみ | 取扱手数料1,100円+振込手数料770円 |
| 遅延損害金 | 年率20.00%と明記 | 記載を確認できず | 記載を確認できず | 記載を確認できず |
| 返済期間の定め | 15日〜365日と明記 | 記載を確認できず | 記載を確認できず | 記載を確認できず |
| 手形割引の専用ページ | HTTP 410で消えている | あり | あり | あり |
| 貸金業登録 | 福岡財務支局長(3)第00175号 | 福岡県知事(7)08486号 | 福岡県知事(15)第00003号 | 東京都知事(15)第02986号 |
この比較で見えるのは、公表の「厚み」が会社ごとに違うということです。大黒屋は遅延損害金と返済期間まで数字で出している一方、率の幅がいちばん広く、宣伝上の表示と条件表の間にも開きがあります。他の3社は率の幅が狭いものの、遅延損害金は公表していません。各社の詳細はリプルの手形割引、東信商事の手形割引、栄光商事の手形割引、5社の比較で扱っています。
公式サイトから確認できなかったこと
| 項目 | 状況 |
|---|---|
| 0.1%が適用される条件 | どの商品のどの条件で0.1%になるかの記載は確認できず |
| 率の区分基準 | 1.50〜20.00%の幅はあるが、どの条件で何%になるかの基準は確認できず |
| 取立料の扱い | 貸付条件表は600円、でんさい割引ページは「取立料 不要」。手形とでんさいで違うのか、表示が揃っていないのかは確認できず |
| 日数の数え方 | 取立日数を加えるかどうかの記載は確認できず |
| 手形割引の申込導線 | 専用ページがHTTP 410のため、手形割引としての申込手順は確認できず |
| 比較表の「A社」「B社」 | 社名が示されておらず、数値の出典を確認できず |
| 満足度・リピート率・通過率 | 調査の方法・時期・対象が示されておらず、確認できず |
よくある質問
Q. 結局どの数字を見ればいいですか。
見積りを比べるときは貸付条件表の年1.50〜20.00%を基準にし、実際に提示された割引率と、取立料・振込手数料を含めた手渡金額で判断してください。
Q. 紙の手形でも扱ってもらえますか。
貸付条件表には「手形割引・でんさい割引」と明記されています。ただし手形割引の専用ページは現在表示されないため、可否と手順は問い合わせて確かめる必要があります。
Q. 期日まで10日の手形は割り引けますか。
貸付条件表の返済期間は15日〜365日です。15日を下回る手形がこの条件のまま扱えるかは書かれていません。
Q. 不渡りになったらどうなりますか。
買戻しの扱いについての記載は公式サイトで確認できませんでしたが、貸付条件表には賠償額の元本に対する割合として年率20.00%が示されています。
Q. 振込と持参で費用は変わりますか。
貸付条件表の返済例には「お振込みの場合は、別途550円頂きます」という注記があります。
Q. 対応時間は何時までですか。
手数料ページには9時〜17時、最短即日可と表示されています。
この記事の調べ方
割引率・返済期間・遅延損害金・返済例・登録番号は、株式会社大黒屋が公開している貸金業者登録票と貸付条件表のPDFから採りました。手数料・でんさい割引・会社概要の各ページも同社の公式サイトで確かめています。登録内容は金融庁の登録貸金業者情報検索サービスで商号を引き直しました。条文はe-Gov法令検索の貸金業法・利息制限法・出資法を基にしています。旧・手形割引ページの状態は、HTTPの応答コードで確認しました。比較に使った他社の数字も、同じ日にそれぞれの公式サイトで確認しました。広告や比較サイトの記載は使っていません。表示を見たのは2026年9月27日です。サイトから読み取れなかったものは、その旨を記しています。推測での補足はしていません。
参考にした一次情報
手形割引の関連記事
このセットの他のページです。仕組みから会社ごとの条件、申し込み前の実務まで順にたどれます。