でんさいとは、株式会社全銀電子債権ネットワーク(通称:でんさいネット)が取り扱う電子記録債権のことです。紙の手形を渡す代わりに、電子的な記録によって「いつ・誰に・いくら支払うか」を確定させる仕組みです。手形の役割をそのまま引き継ぎます。支払いを先に延ばせる点は手形と同じで、紙にまつわる手間とコストだけがなくなります。
いまこれを調べている方の多くは、「手形が使えなくなると聞いたが、代わりに何を使えばいいのか」という問題に直面しているはずです。このページは、その判断を一度で終わらせるためにまとめました。仕組みの説明だけでなく、費用の見積もり方、取引先への案内の仕方、導入後に社内で決めることまで、実際に動くために必要な順序で並べています。
なぜいま、でんさいを検討する必要があるのか
全国銀行協会は2025年3月26日に、「2027年度初から電子交換所における手形・小切手の交換を廃止する」ことを決定したと公表しました。目標は「2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすること」です。
同じ発表に「2027年度初から手形・小切手が使用できなくなるものではありません」とも書かれています。ただし電子交換所を介さない決済になるため、「金融機関の判断により、手形・小切手の取扱い等が変更となる可能性があります」とされています。
そして全銀協が代替として案内しているのが、「でんさい等の電子記録債権・インターネットバンキングによる振込等」です。つまりでんさいは、国の方針にもとづく手形の公式な受け皿です。
| 時期 | 公表されている内容 |
|---|---|
| 2021年7月 | 全銀協が「手形・小切手機能の全面的な電子化に向けた自主行動計画」を策定 |
| 2023年 | 政府方針(新しい資本主義のグランドデザイン及び実行計画2023改訂版) |
| 2026年度末(2027年3月末) | 電子交換所における手形・小切手の交換枚数をゼロにすることが目標 |
| 2027年度初 | 電子交換所における手形・小切手の交換を廃止 |
でんさいはもう特殊な手段ではない
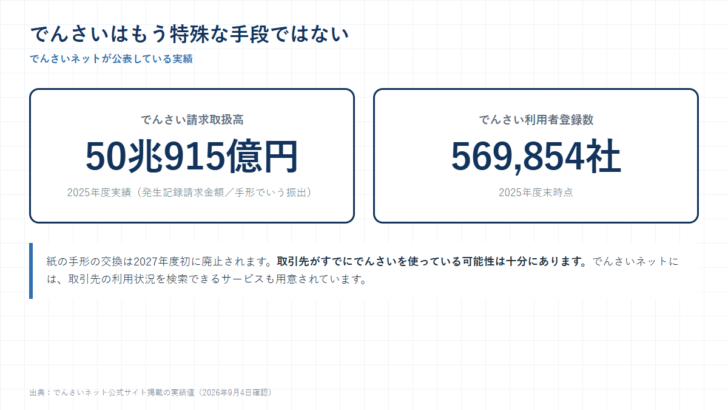
でんさいネットが公表している実績は、でんさい請求取扱高が50兆915億円(2025年度実績、発生記録請求金額)、でんさい利用者登録数が569,854社(2025年度末時点)です。「発生記録請求金額」は、手形でいえば振り出した金額にあたります。
57万社近くがすでに登録しているということは、あなたの取引先がすでに使っている可能性も十分にあるということです。でんさいネットには取引先の利用状況を検索できるサービスも用意されているので、導入を検討する前に一度調べてみる価値があります。
50兆円という金額の意味も押さえておきます。これは1年間に新しく発生したでんさいの請求金額で、手形でいえば「振り出した総額」にあたります。すでに手形の代替として、それだけの規模で日常的に使われているということです。特別な会社だけが使う仕組みではありません。
でんさいの仕組み
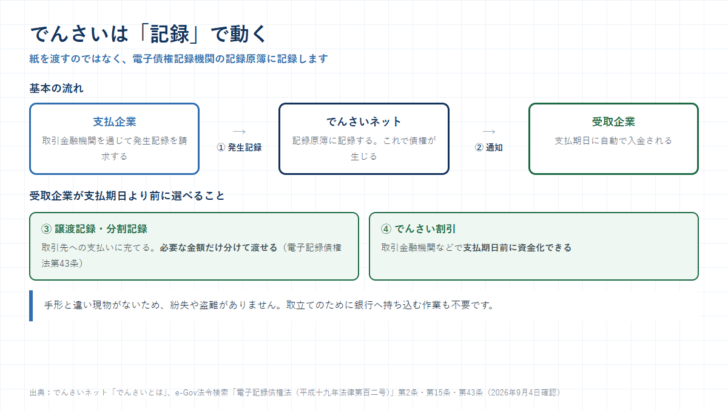
電子記録債権法第2条は、電子記録債権を「その発生又は譲渡についてこの法律の規定による電子記録を要件とする金銭債権」と定義しています。そして第15条は「電子記録債権は、発生記録をすることによって生ずる」としています。
つまり紙を作って渡すのではなく、記録することで債権が生まれます。記録するのは「電子債権記録機関」で、でんさいネットはそのひとつです。電子債権記録機関は主務大臣の指定を受けた株式会社である、と同法第2条第2項に定められています。
| 手順 | 誰が何をするか |
|---|---|
| 1. 発生記録の請求 | 支払企業が取引金融機関を通じて請求する |
| 2. 記録 | でんさいネットが記録原簿に記録する。これで債権が生じる |
| 3. 通知 | 受取企業に通知される |
| 4. 支払期日 | 支払企業の口座から引き落とされ、受取企業の口座へ自動で入金される |
手形と決定的に違うのは4番目です。手形は満期に銀行へ持ち込んで取り立てる必要がありますが、でんさいは支払期日に自動で入金されます。取立ての手間も、取立てを忘れるリスクもありません。
もうひとつ、1番目にも違いがあります。手形は自社で用紙に記入して作りますが、でんさいは取引金融機関を通じて請求します。つまり、でんさいを使うには支払う側と受け取る側の双方が、それぞれの金融機関と利用契約を結んでいる必要があります。手形のように「渡せば成立する」ものではありません。
この点は導入のハードルであると同時に、安全性の裏づけでもあります。記録するのは主務大臣の指定を受けた電子債権記録機関で、権利関係は記録原簿で確定します。誰が持っているかを紙の裏書で追う必要はありません。
でんさいだからできる3つのこと
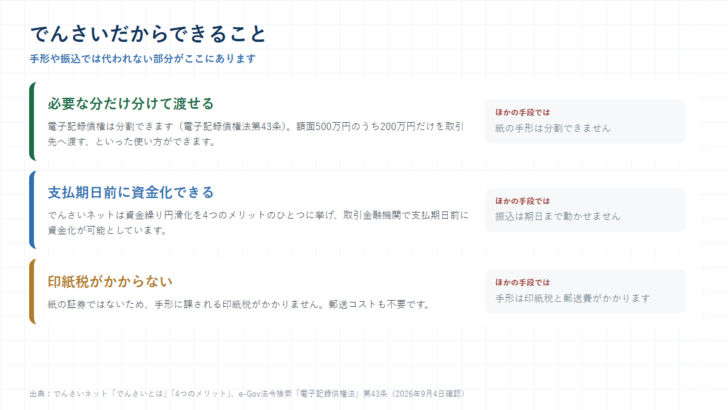
1. 必要な分だけ分割して渡せる
電子記録債権法第43条は「電子記録債権は、分割……をすることができる」と定めています。額面500万円のでんさいのうち、200万円だけを取引先への支払いに充てる、といった使い方ができます。
紙の手形ではこれができません。500万円の手形を200万円の支払いに使いたければ、額面ごと渡すか、別の手段を用意するしかありませんでした。受け取った債権を支払いに回せる範囲が広がるのは、資金繰りの実務では大きな違いです。
2. 支払期日前に資金化できる
でんさいネットは4つのメリットのひとつに「資金繰り円滑化」を挙げ、「取引金融機関で支払期日前に資金化が可能」としています。手形割引にあたる「でんさい割引」です。
振込に切り替えるとこの選択肢は消えます。期日まで入金を動かせなくなるからです。手形からの移行先を選ぶとき、この違いは決定的です。
3. 印紙税がかからない
紙の証券ではないため、手形に課される印紙税がかかりません。郵送コストも不要です。でんさいネットは「手形・領収書の取扱いに係る印紙税・郵送料等を削減」と案内しています。
手形・でんさい・振込を並べて比べる
| 比べる点 | 紙の約束手形 | でんさい | 振込 |
|---|---|---|---|
| 支払いを先に延ばせるか | できる | できる | できない |
| 紙が必要か | 必要(統一手形用紙) | 不要 | 不要 |
| 印紙税 | かかる | かからない | かからない |
| 分割して渡せるか | できない | できる(電子記録債権法第43条) | — |
| 期日前の資金化 | 手形割引 | でんさい割引 | できない |
| 受取時の作業 | 受領・保管・取立依頼 | 通知を確認するだけ。期日に自動入金 | 入金を確認するだけ |
| 紛失・盗難 | ある | ない(記録で管理) | ない |
| 2027年度以降 | 電子交換所での交換が廃止 | 影響を受けない | 影響を受けない |
手形の機能をそのまま引き継げるのは、この3つのうちでんさいだけです。振込は簡単ですが、支払いを先に延ばす機能も、期日前に資金化する手段もありません。手形で支払っていた側にとっては資金繰りが前倒しになり、受け取っていた側にとっては現金化の選択肢が減ります。
費用はいくらかかるのか
でんさいネットは利用料金について、「発生記録手数料は1件当たり数百円、入金手数料は無料から1件当たり数百円の例が多く見受けられますが、窓口金融機関が定めておりますので、詳しくは窓口金融機関にお問い合わせください」と案内しています(よくあるご質問 ID:2、業務規程第61条1項)。
| 費用の種類 | でんさいネットの案内 | 誰が決めるか |
|---|---|---|
| 発生記録手数料 | 1件あたり数百円の例が多い | 窓口金融機関 |
| 入金手数料 | 無料から1件あたり数百円の例が多い | 窓口金融機関 |
| 印紙税 | かからない | — |
| 郵送費 | かからない | — |
手形と比べたときの損得は、印紙税と郵送費が消える分をどう見るかで決まります。手形は額面に応じて印紙税がかかり、郵送や持参の手間もありました。でんさいは1件あたり数百円の手数料に置き換わります。
でんさいネットは、切り替えでいくら安くなるかを試算できる「でんさいコスト診断」も用意しています。自社の手形の枚数と額面を入れて確かめてみてください。
導入の手順
全国銀行協会は、企業が電子化へ移行する手順を「STEP1 金融機関へご相談/申込」「STEP2 取引先へご案内」「STEP3 社内の導入準備」の3段階で示しています。
| 手順 | やること | つまずきやすい点 |
|---|---|---|
| STEP1 金融機関へ相談/申込 | 取引金融機関がでんさいネットに参加しているかを確認し、利用契約を申し込む | 契約は各金融機関で行う。でんさいネットに直接申し込むのではない |
| STEP2 取引先へ案内 | 支払方法の変更を取引先に案内し、合意を得る | 相手も利用していなければ切り替えられない。ここが最も時間を要する |
| STEP3 社内の導入準備 | 経理の締め処理、資金繰り表、会計ソフトの設定を変更する | 支払期日の考え方が変わる。担当者への周知が要る |
契約はでんさいネットではなく、利用する各金融機関に申し込みます。でんさいネットの公式サイトにも「ご契約は、ご利用される各金融機関にてお申し込みください」と明記されています。まず取引金融機関が参加しているかを確認してください。
取引先が使っていない場合はどうするか
でんさいは支払う側と受け取る側の双方が利用していなければ成立しません。これが導入で最も時間のかかる部分です。
| 状況 | できること |
|---|---|
| 取引先が利用しているか分からない | でんさいネットの「お取引先でんさい利用状況検索サービス」で調べる |
| 取引先が未導入 | 手形の交換廃止を伝えたうえで導入を打診する。相手にもコスト削減の利点がある |
| 取引先の銀行が未参加 | 参加金融機関一覧で確認する。参加していなければ切り替えられない |
| 相手がインターネットバンキングを使っていない | 「でんさいライト」ならインターネットバンキング不要とされている |
| どうしても合意できない | 振込への切り替えを検討する。ただし期日前の資金化はできなくなる |
4行目は見落とされがちです。インターネットバンキングを導入していない取引先が理由で話が止まることがありますが、でんさいライトという選択肢があります。相手の事情に合わせた提案ができるかどうかで、合意までの時間が変わります。
でんさい割引で期日前に資金化する
受け取ったでんさいは、支払期日を待たずに資金化できます。これがでんさい割引です。手形割引と同じ発想で、期日までの利息にあたる割引料を差し引いた金額を先に受け取ります。
| 比べる点 | 手形割引 | でんさい割引 |
|---|---|---|
| 対象 | 紙の手形 | 電子記録債権 |
| 持ち込む物 | 手形の現物 | 不要(記録の譲渡で行う) |
| 一部だけ資金化 | できない | 分割記録により可能 |
| 2027年度以降 | 手形が減れば使えなくなる | 影響を受けない |
| 取扱い | 銀行・手形割引業者 | 取引金融機関のほか、手形割引業者でも取り扱う例がある |
3行目が実務では効きます。手形割引は額面全額を割り引くしかありませんでしたが、でんさいなら必要な金額だけを分割して資金化できます。割引料は日数と金額に応じてかかるため、必要な分だけ割り引けば、その分だけ費用も小さくなります。
注意しておきたいこと
相手が支払えなければ入金されない点は手形と同じ
でんさいは電子的に記録されますが、記録があること自体は支払いを保証しません。支払期日に支払企業の口座へ資金がなければ、決済されません。ここは紙の手形と変わりません。
つまり取引先の信用力を見る必要は、でんさいになっても消えません。「電子化されたから安全になった」わけではないことは、はっきり区別しておいてください。なくなるのは紛失・盗難・偽造といった現物に伴うリスクであって、相手が支払えないリスクではありません。
受け取る側としてできるのは、これまでと同じです。支払遅延の兆候を見逃さないこと、特定の取引先に売上が偏りすぎないようにすること、そして期日に入金を確認する運用を残すこと。自動入金だからと確認をやめると、決済されていないことに気づくのが遅れます。
取引先と自分の双方が使えないと始まらない
繰り返しになりますが、これが最大の制約です。自社だけ準備しても、相手が対応していなければ1件も発生させられません。導入を決めたら、まず主要な取引先の状況を調べてください。
支払う側は資金繰りが前倒しになる場合がある
手形からでんさいへ切り替えるとき、支払期日を短くされると、支払う側の資金繰りは苦しくなります。「電子化」という言葉に紛れて条件が変わっていないか、期日を必ず確認してください。
中小受託取引適正化法への注意
でんさいネットは2025年10月に、中小受託取引適正化法(2026年1月1日施行)におけるでんさいの利用に関する留意点を案内しています。同社は「でんさいのシステム上、当社や金融機関は、利用者間のでんさいによる取引が取適法に該当する取引か否かを判別することはできません」としており、該当性の確認は利用者自身の責任になります。
取引先との関係が同法の対象になりうる場合は、支払期日の設定を含めて自社で確認する必要があります。判断に迷う場合は、弁護士や中小企業診断士など専門家にご相談ください。
金融機関ごとに手数料も機能も違う
でんさいネットは全国の金融機関が参加する共通の仕組みですが、手数料も、利用できる機能の細かい部分も、窓口となる金融機関が定めます。複数の銀行と取引があるなら、条件を比べてから決めてください。
でんさいが向いている会社
| 状況 | 判断 | 理由 |
|---|---|---|
| 手形を振り出している/受け取っている | 導入すべき | 2027年度初に交換が廃止される。準備の猶予は多くない |
| 手形の枚数が多く、事務負担が重い | 効果が大きい | 記入・押印・郵送・取立ての作業がなくなる |
| 受け取った債権を支払いに回したい | 向いている | 分割して譲渡できる |
| 期日前に資金化することがある | 向いている | でんさい割引が使える |
| 取引先が数社に限られる | 進めやすい | 合意を取る相手が少ない |
| 取引先が多数で、どこも未導入 | 時間がかかる | 案内と合意に工数を要する。早めに着手する |
| そもそも手形を使っていない | 急がない | 現状が振込なら影響は小さい |
公式が挙げている4つのメリット
| メリット | 公式の説明 | 実務での意味 |
|---|---|---|
| コスト削減 | 手形・領収書の取扱いに係る印紙税・郵送料等を削減 | 額面が大きいほど印紙税の削減額も大きい |
| 事務負荷軽減 | 手形への記入・押印、取立依頼等の事務負担を軽減 | 枚数が多い会社ほど効く |
| リスク低減 | 現物がないため盗難・紛失リスクを低減 | 保管と受け渡しの管理が不要になる |
| 資金繰り円滑化 | 取引金融機関で支払期日前に資金化が可能 | 手形割引にあたる機能が残る |
4番目を軽く見ないでください。振込に切り替えた場合、この機能だけは代替できません。手形割引を使ってきた会社にとって、でんさいと振込の違いはここに集約されます。
移行を月単位で計画する
2026年9月時点で、電子交換所での交換廃止まで残りおよそ7か月です。手形の枚数と取引先の数によっては、この期間でも余裕はありません。逆算して動くための目安を示します。
| 時期の目安 | やること | 完了の判断 |
|---|---|---|
| 着手からおよそ2週間 | 取引金融機関がでんさいネットに参加しているか確認し、利用契約の申込方法を聞く | 申込に必要な書類と所要期間が分かった |
| 同じころ | 手形で支払っている先・受け取っている先を全部書き出す | 件数と金額、支払期日の分布が一覧になった |
| 1か月目 | 取引先の利用状況を検索サービスで調べ、導入済みと未導入に分ける | 案内が必要な相手が特定できた |
| 1〜3か月目 | 未導入の取引先へ案内し、合意を取る | 切替の可否と時期が相手ごとに決まった |
| 2〜3か月目 | 社内の締め処理、資金繰り表、会計処理の運用を決める | 担当者が手順書を見て処理できる |
| 3か月目以降 | 件数の少ない取引先から試し、順次移していく | 1サイクル(発生から入金まで)を問題なく回せた |
| 切替完了後 | 手形の残りが決済されるまで並行運用する | 未決済の手形がゼロになった |
最初にやるべきは、じつは3行目です。取引先の利用状況を調べれば、「案内が要る相手」と「すぐ切り替えられる相手」が分かります。すでに導入済みの相手が多ければ、想定より早く進みます。全社に一斉案内を出す前に、まず調べてください。
もうひとつ、手形の残りが決済されきるまでは並行運用になります。支払期日が数か月先の手形を振り出していれば、その期日までは手形の事務も残ります。切替が完了しても、しばらくは両方の処理が必要だと見込んでおいてください。
支払う側の実務はこう変わる
手形を振り出していた側から見ると、作業の中身がまるごと入れ替わります。紙を扱う工程が消える代わりに、期日までにデータを登録する工程が生まれます。
| 工程 | 手形のとき | でんさいのとき |
|---|---|---|
| 用紙の準備 | 銀行から統一手形用紙を取り寄せる | 不要 |
| 作成 | 金額・期日・受取人を記入し、押印する | 取引金融機関の画面から発生記録を請求する |
| 印紙 | 額面に応じた収入印紙を貼る | 不要 |
| 受け渡し | 郵送または持参する | 不要。記録されると相手に通知される |
| 控えの管理 | 控えを保管する | 記録が残る |
| 支払期日 | 当座預金に資金を用意しておく | 指定口座に資金を用意しておく |
注意したいのは、発生記録を請求する締め切りです。紙の手形なら、郵送に間に合えば当日でも作成できました。でんさいは金融機関ごとに受付の締め時間が決まっています。月末に集中する支払いを扱うなら、締め時間を確認して社内の締め日を前倒ししておく必要があります。
また、支払期日の設定にも制限があります。これも金融機関ごとに条件が違うため、これまでと同じ期日を設定できるとは限りません。取引先と約束した支払サイトを維持できるか、契約前に確認してください。
印紙税の削減効果は、額面が大きいほど大きくなります。手形を年間何枚、どのくらいの額面で振り出しているかを集計すれば、切り替えでいくら浮くかは自社で計算できます。でんさいネットのコスト診断も、この計算を助けてくれます。
受け取る側の実務はこう変わる
受け取る側の変化は、支払う側よりも大きいかもしれません。「現物を管理する」という仕事そのものがなくなるからです。
| 工程 | 手形のとき | でんさいのとき |
|---|---|---|
| 受領 | 郵送または持参で受け取り、記載事項を確認する | 通知を確認する |
| 保管 | 金庫などで満期まで保管する | 不要 |
| 期日管理 | 満期の3営業日以内に呈示する必要がある | 支払期日に自動で入金される |
| 取立て | 取引銀行へ取立を依頼する | 不要 |
| 他社への支払いに回す | 裏書して渡す。分割はできない | 譲渡記録で渡す。分割もできる |
| 期日前の資金化 | 手形割引 | でんさい割引 |
いちばん効くのは3行目です。手形は満期の3営業日以内に呈示しなければならず、うっかり忘れると面倒なことになります。でんさいは支払期日に自動で入金されるため、この管理そのものが不要になります。
一方で、「入金されたかどうか」の確認は必要です。自動入金といっても、支払企業の口座に資金がなければ決済されません。期日に入金を確認する運用は残してください。
そして5行目です。受け取ったでんさいを取引先への支払いに回せるのは手形と同じですが、必要な金額だけを分けて渡せる点が違います。これまで「500万円の手形があるのに、200万円の支払いには使えない」と諦めていた場面で、選択肢が増えます。
資金繰り表をどう作り替えるか
切り替えのときに見落とされやすいのが、資金繰り表の作り替えです。支払期日が変わらなければ、資金の出入りのタイミングは基本的に変わりません。問題は、変わる場合です。
| 変わりうるもの | 資金繰り表への影響 | 確認方法 |
|---|---|---|
| 支払期日そのもの | 入金・出金の月がずれる | 切替後の期日を取引先と書面で確認する |
| 発生記録の締め時間 | 社内の処理締め日を前倒しする必要がある | 取引金融機関に受付時間を聞く |
| 手数料 | 1件あたり数百円の手数料が新たに発生する | 件数×手数料で年額を試算する |
| 印紙税 | なくなる | 過去1年の印紙代を集計する |
| 期日前資金化の可否 | でんさい割引が使えるかで、資金化の柔軟性が変わる | 取引金融機関に取扱いを確認する |
具体的に考えます。年間120枚の手形を振り出していて、1枚あたり平均で印紙税400円、郵送費200円かかっていたとします。年間の削減額はおよそ72,000円です。一方、でんさいの発生記録手数料が1件300円なら、年間36,000円の新たな費用が発生します。差し引きで年間36,000円ほどの節約になる計算です。
この試算に人件費は入っていません。記入・押印・郵送・取立依頼にかかる時間を金額に換算すれば、効果はもっと大きくなります。でんさいネットの事例紹介では、印紙代・手形発行費用・人件費等で年間1,600万円を削減したという企業の例も紹介されています。
ただしこれらはあくまで例です。実際の手数料は取引金融機関が定めるため、自社の条件で計算し直してください。
経理と会計の扱い
でんさいは電子記録債権法にもとづく金銭債権です。受け取ったでんさいは債権として、振り出したでんさいは債務として管理することになります。
| 場面 | 実態 | 確認しておくこと |
|---|---|---|
| でんさいを受け取ったとき | 期日に入金される債権が発生する | 受取手形と区別して管理するか、会計ソフトの設定を確認する |
| でんさいを振り出したとき | 期日に支払う債務が発生する | 支払手形と区別して管理するか |
| 譲渡・分割したとき | 債権の一部または全部が移転する | 分割した場合の残高管理をどうするか |
| でんさい割引をしたとき | 期日前に資金化する。手形割引と同様の考え方 | 割引料の処理と、残る責任の有無を契約で確認する |
| 期日に決済されたとき | 債権・債務が消滅する | 入金・出金の消込 |
実務で最初に決めるべきは、会計ソフトでの扱いです。受取手形・支払手形と同じ科目で処理するのか、別に設けるのか。件数が増えてから直すのは大変なので、最初の1件を処理する前に方針を決めてください。
起きやすいつまずきと、その防ぎ方
| つまずき | なぜ起きるか | 防ぎ方 |
|---|---|---|
| 取引先が対応しておらず切り替えられない | 相手の準備状況を確認せずに案内を出した | 先に利用状況検索サービスで調べる |
| 発生記録の締め時間に間に合わなかった | 紙の手形と同じ感覚で処理した | 金融機関の受付時間を確認し、社内の締め日を前倒しする |
| 支払期日が想定と違っていた | 切替時に条件を確認しなかった | 期日を書面で確認してから切り替える |
| 期日に決済されなかった | 支払企業の口座に資金がなかった | 自動入金でも入金確認の運用は残す |
| 会計処理が統一されていない | 担当者ごとに違う科目で処理した | 最初の1件の前に方針を決め、手順書にする |
| 取適法への該当を見落とした | システム側では判別できない | 自社で該当性を確認する。迷えば専門家に相談する |
いちばん厄介なのは1行目です。一斉に案内を出したあとで「相手が対応していない」と分かると、案内のやり直しになります。手間を惜しまず、先に調べてから動いてください。
6行目についても補足します。でんさいネットは「でんさいのシステム上、当社や金融機関は、利用者間のでんさいによる取引が取適法に該当する取引か否かを判別することはできません」と明記しています。システムが警告してくれることはない、という前提で運用してください。
業種によって効果の出方が違う
でんさいへの切り替えで得られるものは、手形をどれだけ使っていたかで大きく変わります。
| 状況 | 効果の出方 | 優先すべきこと |
|---|---|---|
| 手形の枚数が多い(月に数十枚以上) | 事務負荷とコストの削減が大きい | 早期の全面移行 |
| 額面の大きい手形を扱う | 印紙税の削減額が大きい | 印紙代の年額を集計してから判断 |
| 期日前の資金化を常用している | でんさい割引が使えるかが最重要 | 取引金融機関の取扱いを先に確認 |
| 受け取った債権を支払いに回している | 分割できることの価値が大きい | 分割記録の運用を社内で決める |
| 手形の枚数が少ない | コスト効果は限定的 | 振込への切替も選択肢に入る |
| 取引先が全国に分散 | 郵送費と時間の削減が効く | 遠方の取引先から案内する |
5行目に当てはまるなら、無理にでんさいへ移す必要はありません。手形が月に数枚なら、振込へ切り替えたほうが手続きは簡単です。ただし、期日前の資金化をしていた場合はその手段が消えることを忘れないでください。
手形が消えると、資金繰りは誰に有利に働くか
見落とされがちですが、手形の廃止は支払う側と受け取る側で意味が正反対です。ここを理解しておかないと、切替の交渉で不利な条件を飲むことになります。
| 立場 | 手形を使っていたときの利点 | 手形が使えなくなると |
|---|---|---|
| 支払う側 | 支払いを数か月先に延ばせた | でんさいなら維持できる。振込に切り替えると支払いが前倒しになる |
| 受け取る側 | 手形割引で期日前に資金化できた | でんさいなら維持できる。振込に切り替えると資金化の手段が消える |
| 支払う側 | — | 印紙税・郵送費・事務がなくなる(純粋な利点) |
| 受け取る側 | — | 保管・取立ての手間がなくなる(純粋な利点) |
つまり「でんさいへ移行する」なら双方の利点が残り、「振込へ移行する」なら双方が何かを失います。支払う側は支払サイトを、受け取る側は資金化の手段を失います。
現実には、支払う側から「振込に切り替えたい」と打診されるケースが多くなります。事務の効率化としては自然な発想だからです。しかし受け取る側にとっては、期日前の資金化ができなくなるという重い変更です。
この場合、交渉材料は2つあります。ひとつは「でんさいなら双方の事務負担が減る」と提案すること。もうひとつは、振込に切り替えるなら支払期日の前倒しを求めることです。期日が早まるなら、資金化の手段を失っても資金繰りは悪化しません。
どの金融機関で契約するか
でんさいネットは全国の金融機関が参加する共通の仕組みですが、手数料も、使える機能の細部も、窓口となる金融機関が定めます。複数の銀行と取引があるなら、比べてから決めてください。
| 確認する項目 | なぜ効くか |
|---|---|
| 発生記録手数料と入金手数料 | 件数が多いほど年額の差が開く |
| 発生記録の受付締め時間 | 社内の締め日を決める前提になる |
| 設定できる支払期日の範囲 | これまでの支払サイトを維持できるか |
| でんさい割引を扱っているか | 期日前の資金化ができるかが決まる |
| 分割記録に対応しているか | 受け取った債権を必要な分だけ使えるか |
| インターネットバンキングが必要か | 不要なサービス(でんさいライト)もある |
| 会計ソフトとの連携 | データの取り込みができれば事務が軽くなる |
とくに4行目は、手形割引を使ってきた会社にとって決定的です。でんさいへ移行しても、割引を扱っていない金融機関で契約すれば、期日前の資金化はできません。契約前に必ず確認してください。
また、メインバンク以外での契約も検討する価値があります。手数料や機能で有利な条件が出る場合があるためです。ただし口座を分けると資金管理が煩雑になるので、そこまでする価値があるかは件数次第です。
取引先への案内で書くべきこと
取引先への案内は、切替を左右する最大の関門です。「電子化のお願い」とだけ書いた文書では、相手は動きません。相手が判断できる材料を入れてください。
| 書くこと | なぜ必要か |
|---|---|
| 切り替える理由(電子交換所での交換廃止) | 自社都合ではなく、業界全体の変更であることが伝わる |
| 切替の予定時期 | 相手が準備の段取りを組める |
| 支払期日を変えないこと(変える場合はその内容) | 相手がいちばん気にする点。ここが曖昧だと止まる |
| 相手側に必要な手続き | 取引金融機関への申込が必要だと知らせる |
| 相手にとっての利点 | 印紙税・郵送費・保管・取立ての手間がなくなる |
| 問い合わせ先 | 質問を止めない |
いちばん効くのは3行目です。受け取る側が最初に疑うのは「電子化にかこつけて支払いが遅くなるのではないか」という点だからです。期日を変えないなら、そう明記してください。
5行目も忘れずに。相手にとっても、手形の保管と取立ての手間はなくなります。お願いではなく、双方にとっての改善として伝えたほうが話は早く進みます。でんさいネットは無料のセミナーやパンフレットも用意しているので、案内に添えるのも有効です。
振込に切り替えるという選択
でんさいだけが選択肢ではありません。手形の枚数が少なく、期日前の資金化もしていないなら、振込へ切り替えるほうが手続きは簡単です。新たな契約も、取引先の対応も要りません。
| 判断の分かれ目 | でんさいが向く | 振込が向く |
|---|---|---|
| 手形の枚数 | 多い | 少ない |
| 期日前の資金化 | 使っている | 使っていない |
| 支払サイト | 維持したい | 短くしても問題ない |
| 受け取った債権の転用 | 支払いに回している | 回していない |
| 取引先の対応 | 導入済み、または合意できる | 合意が難しい |
ただし2行目に該当する場合は慎重に。手形割引を使ってきたなら、振込に切り替えた時点でその手段は消えます。代わりに使えるのは売掛債権を対象とするファクタリングですが、費用の考え方も、未回収時の負担も違います。
電子記録債権法のポイント
でんさいの性質は法律で定められています。契約の細部を読むときの土台になるので、押さえておきたい条文をまとめます。
| 条文 | 定めていること | 実務での意味 |
|---|---|---|
| 第2条第1項 | 電子記録債権とは、発生または譲渡について電子記録を要件とする金銭債権 | 記録が権利の前提になる。紙の受け渡しではない |
| 第2条第2項 | 電子債権記録機関は、主務大臣の指定を受けた株式会社 | でんさいネットは指定を受けた機関のひとつ |
| 第2条第3項 | 記録原簿は、電子債権記録機関が調製する帳簿 | 権利関係は記録原簿で確定する |
| 第15条 | 電子記録債権は、発生記録をすることによって生ずる | 記録した時点で債権が成立する |
| 第43条第1項 | 電子記録債権は、分割をすることができる | 必要な金額だけ分けて譲渡・資金化できる |
| 第43条第2項 | 分割は、原債権記録と分割債権記録に分割記録をして行う | 分割も記録によって行われる |
実務でいちばん重要なのは第43条です。「分割できる」というたった一行が、手形にはなかった柔軟性を生んでいます。受け取った債権を必要な分だけ使える、という点は資金繰りの組み立て方を変えます。
よくある質問
でんさいネットに直接申し込むのですか
いいえ。契約は、利用する各金融機関に申し込みます。でんさいネットの公式サイトにも「ご契約は、ご利用される各金融機関にてお申し込みください」と記載されています。まず取引金融機関が参加しているかを確認してください。
手数料はいくらですか
でんさいネットは「発生記録手数料は1件当たり数百円、入金手数料は無料から1件当たり数百円の例が多く見受けられます」としつつ、「窓口金融機関が定めております」と案内しています。正確な金額は取引金融機関にご確認ください。
手形のように不渡りはありますか
でんさいも支払われないことはあります。ただし紙の手形と違い、現物の呈示や取立ての手続きは不要で、支払期日に自動で決済されます。支払企業の口座に資金がなければ決済されない点は同じです。取引先の信用力を見る必要があることに変わりはありません。
期日振込と何が違うのですか
期日振込は、期日が来たら振り込むという約束にすぎません。でんさいは電子記録債権法にもとづく金銭債権として記録されるため、譲渡したり、分割したり、期日前に資金化したりできます。この差が、資金繰りの選択肢の幅になります。
インターネットバンキングがないと使えませんか
でんさいネットは「でんさいライト」というインターネットバンキング不要のサービスを案内しています。取引先がインターネットバンキングを導入していない場合の選択肢になります。詳細は取引金融機関にご確認ください。
でんさいを受け取ったあと、途中で分割できますか
できます。電子記録債権法第43条が分割記録を定めており、受け取ったでんさいを分けて、一部だけを取引先へ譲渡したり、一部だけを資金化したりできます。額面全部を動かすしかなかった手形との、最も大きな違いです。
ただし取引金融機関が分割記録に対応しているかは確認が必要です。制度として可能であることと、契約している窓口で使えることは別だからです。契約前に、分割記録の取扱いと手数料を聞いておいてください。
でんさいを受け取ると、資金化までどのくらいかかりますか
支払期日まで待てば、その日に自動で入金されます。期日前に資金化したい場合は、でんさい割引を利用します。所要日数は取扱先によって異なるため、急ぐ予定があるなら事前に確認しておいてください。
なお、期日前に資金化すれば、その分の割引料がかかります。手形割引と同じで、期日までの日数が長いほど費用は大きくなります。急がないなら、期日まで待つほうが手取りは増えます。
手形とでんさいを併用できますか
併用自体は可能です。ただし2027年度初に電子交換所での手形の交換が廃止されるため、手形を残しておく期間は限られます。移行期は併用しつつ、最終的にはでんさいか振込へ寄せることになります。
「うちはでんさいを受け取れない」と言われたら
案内を出すと、一定の割合でこの反応が返ってきます。理由はいくつかに分かれ、それぞれ打てる手が違います。「無理」の一言で終わらせず、どの理由なのかを確認してください。
| 相手が言うこと | 実際の理由 | 打てる手 |
|---|---|---|
| 「取引銀行が対応していない」 | その金融機関がでんさいネットに参加していない | 参加金融機関一覧で事実を確認する。参加していれば申込の案内をする |
| 「インターネットバンキングを使っていない」 | IB契約がない、または使いこなせていない | でんさいライトを案内する。IB不要のサービスがあると伝える |
| 「手続きがよく分からない」 | 情報がないだけ | でんさいネットの無料セミナーやパンフレットを案内する |
| 「いまのままでいい」 | 交換廃止を知らない | 2027年度初に電子交換所での交換が廃止されることを伝える |
| 「経理が対応できない」 | 社内の体制の問題 | 切替時期に余裕を持たせる。段階的な移行を提案する |
| 「支払いが早まるのは困る」 | 支払サイトの変更を警戒している | 期日を変えないことを書面で明示する |
相手の多くは、断っているのではなく判断できていないだけです。とくに4行目は多く、「手形がなくなる」という話自体を知らない会社は珍しくありません。全銀協の公式ページを添えて案内すれば、こちらの都合ではないことが伝わります。
それでも合意できない相手が残る場合は、その取引先だけ振込へ切り替えるという選択もあります。すべてを同じ手段に揃える必要はありません。ただし受け取る側として期日前の資金化を使っていたなら、その分の資金繰りは別途手当てしてください。
導入したあとに見直すこと
切り替えて終わりではありません。最初の数か月は、想定どおりに回っているかを月次で確かめてください。手形の運用が長かった会社ほど、古い前提が社内に残ります。
| 確認する項目 | 見るところ | 問題があれば |
|---|---|---|
| 締め日に間に合っているか | 発生記録の請求が締め時間を過ぎていないか | 社内の締め日をさらに前倒しする |
| 期日に入金されているか | 支払期日の入金消込 | 決済されていない相手を早期に把握する |
| 手数料の実額 | 月あたりの発生記録件数×手数料 | 想定を超えていれば金融機関に条件を確認する |
| まだ手形が残っていないか | 未決済の手形の残高 | 期日を確認し、切替漏れの取引先を洗い出す |
| 会計処理が統一されているか | 担当者ごとの処理内容 | 手順書を更新し、周知し直す |
| 取引先の切替状況 | まだ手形で支払われている先 | 再度案内する。期限を伝える |
とくに6行目を放置しないでください。自社が切り替えても、取引先が手形で支払い続けていれば、受け取る側の事務は残ります。相手にとっても期限のある話なので、遠慮せず状況を確認してよい場面です。
また、3行目で想定より手数料がかさむようなら、条件の見直しを申し入れる余地があります。件数が増えれば交渉材料になります。契約時の条件が永続するわけではありません。
社内で決めておくこと
制度と手続きの話とは別に、社内の運用ルールを決めておかないと現場が止まります。最低限、次の6点は文書にしてください。
| 決めること | 決めないとどうなるか |
|---|---|
| 発生記録を請求する社内の締め日 | 金融機関の締め時間に間に合わず、支払いが遅れる |
| 誰が請求し、誰が承認するか | 手形の押印にあたる統制がなくなり、内部牽制が働かない |
| 受け取ったでんさいの確認担当 | 通知を見落とし、金額や期日の誤りに気づけない |
| 譲渡・分割を使う条件 | 担当者の判断でばらつき、資金繰りが読めなくなる |
| でんさい割引を使う基準 | 必要のない資金化で割引料を払う |
| 会計ソフトでの処理方法 | 担当者ごとに科目が違い、残高が合わなくなる |
2行目について補足します。手形には「代表印を押す」という明確な手続きがあり、それ自体が承認の証跡でした。でんさいは請求操作だけで債務が発生します。誰が請求でき、誰が承認するのかを決めないと、統制が緩みます。金融機関のシステムに承認機能があるかも、契約前に確認してください。
4行目と5行目は、資金繰りの読みやすさに直結します。担当者が独自の判断で分割したり割り引いたりすると、月次の見通しが立たなくなります。「いくら以上は誰の承認が要るか」まで決めておくと運用が安定します。
結論
手形を使っている会社にとって、でんさいは検討課題ではなく準備課題です。2027年度初に電子交換所での交換が廃止され、取扱いは金融機関の判断によるとされています。準備に使える時間は多くありません。
振込ではなくでんさいを選ぶ理由は、支払いを先に延ばす機能と、期日前に資金化する手段が残ることです。手形割引を使ってきた会社ほど、この違いは重くのしかかります。
着手の順番は決まっています。まず取引金融機関が参加しているかを確認し、次に主要な取引先の利用状況を調べ、最後に社内の締め処理と資金繰り表を作り直す。いちばん時間がかかるのは取引先との合意なので、そこから逆算して動いてください。
最後に、判断を誤りやすい点をもう一度書いておきます。「電子化」という言葉でひとくくりにすると、でんさいと振込の違いが見えなくなります。どちらも紙をなくす点では同じですが、支払いを先に延ばせるかどうか、期日前に資金化できるかどうかがまったく違います。手形を使ってきた理由がそのどちらかにあるなら、振込では代われません。
逆に、手形を惰性で使ってきただけなら、振込へ切り替えるほうが簡単です。自社が手形の何を必要としていたのかを言葉にできれば、選ぶべき手段は自然に決まります。
今日やる3つのこと
全体像を読んだうえで、最初の一歩を具体的にします。この3つは、社内の合意も予算も要りません。今日のうちに終わります。
| 順番 | やること | 所要 | これで分かること |
|---|---|---|---|
| 1 | 手形で支払っている先・受け取っている先を書き出す | 30分〜1時間 | 件数・金額・支払期日の分布。移行の規模が見える |
| 2 | でんさいネットの参加金融機関一覧で、取引銀行が参加しているか調べる | 5分 | そもそも自社が契約できるか |
| 3 | 過去1年の印紙代と郵送費を集計する | 30分 | 切り替えでいくら浮くか。社内を説得する材料になる |
3番目を軽視しないでください。電子化は「やらなければならないこと」として語られがちですが、コスト削減という前向きな理由もあります。金額を出せば、社内の温度が変わります。
この3つが終われば、取引金融機関に相談するときに具体的な質問ができます。「でんさいについて教えてください」ではなく、「年間120枚、平均額面300万円の手形を振り出しています。切り替えた場合の手数料と、支払期日の設定範囲を教えてください」と聞けるようになります。そのほうが、返ってくる答えの精度も上がります。
この記事の調査方法
2026年9月4日に、でんさいネットの公式サイト、全国銀行協会の公表資料、e-Gov法令検索の条文を直接確認しました。数値と条件は公表されている表記をそのまま引用し、確認できなかった項目は書いていません。金融機関ごとに異なる手数料や機能については、金額を断定せず「窓口金融機関が定める」という公式の表現に従っています。
特定の金融機関やサービスを推奨する目的で書いたものではなく、掲載内容を広告報酬で決めてもいません。
参考にした一次情報
- でんさいネット(株式会社全銀電子債権ネットワーク)(4つのメリット、でんさい請求取扱高50兆915億円・利用者登録数569,854社、取引先利用状況検索サービス、でんさいコスト診断)
- でんさいネット「でんさいとは」(電子記録債権の位置づけ、印紙税・事務負荷・リスク・支払手段一本化に関する説明、契約は各金融機関で行う旨)
- でんさいネット「でんさいネットの利用料金を教えてください。」(発生記録手数料・入金手数料の目安と、窓口金融機関が定める旨。業務規程第61条1項)
- でんさいネット「でんさいライト」(インターネットバンキング不要のサービス)
- でんさいネット「中小受託取引適正化法におけるでんさいの利用に関する留意点について」(2026年1月1日施行、該当性の判別ができない旨)
- e-Gov法令検索「電子記録債権法(平成十九年法律第百二号)」(第2条 定義、第15条 電子記録債権の発生、第43条 分割記録)
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について」(2025年3月26日。2027年度初からの電子交換所における交換廃止)
- 全国銀行協会「紙の手形・小切手利用廃止へ」(2026年度末までの目標、代替手段、企業向けの3ステップ)
2026年9月4日に確認しています。手数料や利用条件は金融機関ごとに異なり、今後変更されることもあります。導入にあたっては必ず取引金融機関にご確認ください。この記事は制度と仕組みの説明であり、個別の会計・税務・法務の判断を保証するものではありません。中小受託取引適正化法の該当性を含め、判断に迷う場合は弁護士・税理士・公認会計士・中小企業診断士など適切な専門家にご相談ください。「でんさい」は株式会社全銀電子債権ネットワークの登録商標です。