池田泉州銀行の私募債でわかること
- 商品は3つです。銀行保証付私募債、信用保証協会保証付私募債、そして両方式で使えるSDGs私募債「絆ふかまる」。
- 発行金額はどちらの方式も3千万円以上から。協会保証付には5億6千万円以下という上限が付きます。
- 期間は償還方法で変わります。定時償還なら2年以上7年以内、期日一括なら2年以上5年以内です。
- 発行日は毎月25日(休日の場合は前営業日)と明記されています。利払方法は年2回・半年毎後払いです。
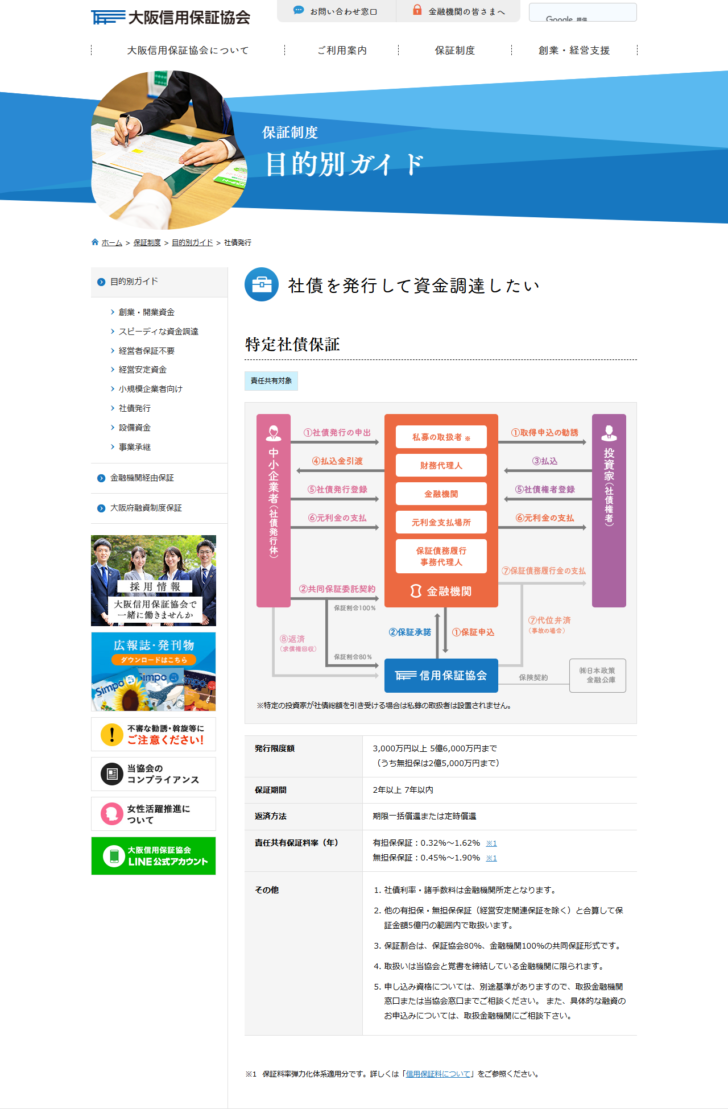
- 大阪信用保証協会は特定社債保証の保証割合を保証協会80%、金融機関100%の共同保証形式とし、取扱いを覚書を締結している金融機関に限ると掲示しています。
池田泉州銀行は大阪府を地盤とする地方銀行です。同行の私募債のページは、他行があまり書いていない項目まで数字で掲示しているのが特徴で、発行日や利払方法まで読み取れます。ここでは公開されている内容だけを使って条件を整理し、保証の相手方である大阪信用保証協会の掲示も併せて確認します。制度の全体像は特定社債保証制度を協会ごとに比較にまとめています。
扱いは3商品。「絆ふかまる」は両方式で使える
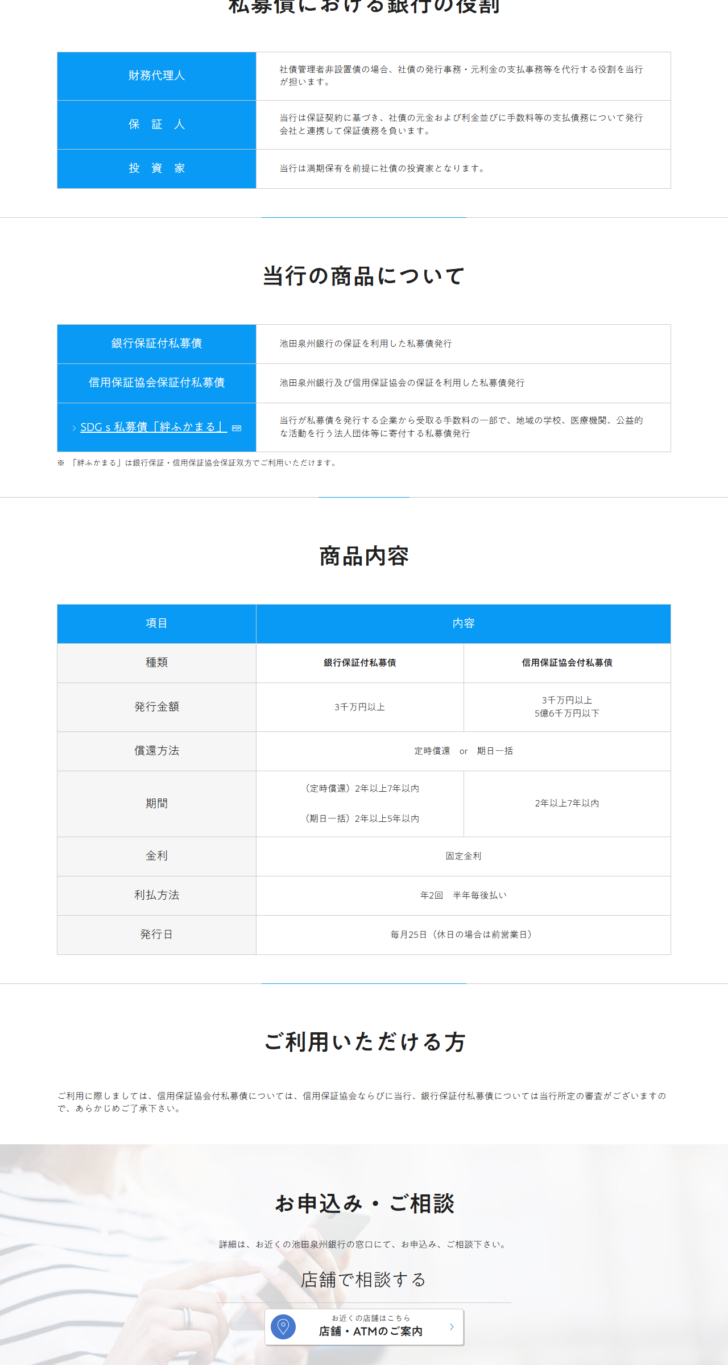
同行は「当行の商品について」として3つを掲示しています。
| 商品 | 同行の説明 |
|---|---|
| 銀行保証付私募債 | 池田泉州銀行の保証を利用した私募債発行 |
| 信用保証協会保証付私募債 | 池田泉州銀行及び信用保証協会の保証を利用した私募債発行 |
| SDGs私募債「絆ふかまる」 | 当行が私募債を発行する企業から受取る手数料の一部で、地域の学校、医療機関、公益的な活動を行う法人団体等に寄付する私募債発行 |
出典:池田泉州銀行「銀行保証付私募債」の「当行の商品について」(2026年10月9日に掲示を確認)。
注記として「『絆ふかまる』は銀行保証・信用保証協会保証双方でご利用いただけます」と書かれています。寄付を組み合わせるかどうかは、保証方式の選択とは別の軸だということです。寄付の原資は発行企業が払う手数料の一部で、寄付そのものは銀行から行われる形です。
商品内容を項目ごとに並べる
同行の「商品内容」の表は、2方式を1枚で掲示しています。
| 項目 | 銀行保証付私募債 | 信用保証協会付私募債 |
|---|---|---|
| 発行金額 | 3千万円以上 | 3千万円以上5億6千万円以下 |
| 償還方法 | 定時償還 or 期日一括 | |
| 期間 | (定時償還)2年以上7年以内/(期日一括)2年以上5年以内 | 2年以上7年以内 |
| 金利 | 固定金利 | |
| 利払方法 | 年2回 半年毎後払い | |
| 発行日 | 毎月25日(休日の場合は前営業日) | |
出典:池田泉州銀行「銀行保証付私募債」の商品内容(2026年10月9日に掲示を確認)。発行金額の上限は協会保証付にのみ記載されています。
期間の上限は償還方法で2年変わる
この表でいちばん見落としやすいのが期間の欄です。銀行保証付は償還方法によって上限が分かれています。
銀行保証付私募債の期間
定時償還を選ぶ場合
2年以上7年以内
期中に元本を分割して返す代わりに、7年まで伸ばせます。
期日一括を選ぶ場合
2年以上5年以内
期中は利払いだけで済みますが、上限は5年までと掲示されています。
信用保証協会付の場合
2年以上7年以内
償還方法による区別は記載されていません。
出典:池田泉州銀行「銀行保証付私募債」の商品内容(2026年10月9日に掲示を確認)。
「期日一括で7年」を前提に資金計画を立てていると、銀行保証付では条件に合いません。期日一括で長く借りたい場合は、期間が2年以上7年以内と掲示されている信用保証協会付のほうが選択肢になります。ただし協会付には適債基準があり、発行額の上限も5億6千万円で止まります。
発行日は毎月25日。利払いは年2回の後払い
発行日を具体的な日付で掲示している銀行は多くありません。同行は「毎月25日(休日の場合は前営業日)」としています。申込みから逆算して、どの月の25日に間に合わせるかという時間軸で動くことになります。
利払方法は「年2回 半年毎後払い」です。発行日が毎月25日であることと合わせると、利払日も発行日を起点に半年ごとに来る設計だと読めますが、利払日そのものの日付は掲示されていません。
資金繰り表に書き込める日付
発行日
毎月25日。休日の場合は前営業日。
利払い
年2回、半年毎の後払い。
償還
定時償還なら期中に分割、期日一括なら満期に全額。
金利
固定金利。期中に変動しません。
出典:池田泉州銀行「銀行保証付私募債」の商品内容(2026年10月9日に掲示を確認)。利払日の具体的な日付は掲示されていません。
銀行は財務代理人・保証人・投資家の3役を担う
同行は「私募債における銀行の役割」を3つに分けて説明しています。この3役が1行に集まる点が、融資との大きな構造上の違いです。
私募債における銀行の役割(同行の掲示)
財務代理人
社債管理者非設置債の場合、社債の発行事務・元利金の支払事務等を代行する役割を当行が担います。
保証人
当行は保証契約に基づき、社債の元金および利金並びに手数料等の支払債務について発行会社と連携して保証債務を負います。
投資家
当行は満期保有を前提に社債の投資家となります。
出典:池田泉州銀行「銀行保証付私募債」の「私募債における銀行の役割」(2026年10月9日に掲示を確認)。
「社債管理者非設置債の場合」という条件付きで財務代理人の役割が書かれている点に注目してください。社債管理者を置かない設計だからこそ、発行事務と元利金の支払事務を銀行が代行する形になっています。社債管理者を置かずに済む条件は会社法第702条ただし書と会社法施行規則第169条が定めており、少人数私募債の発行手順で条文を引いています。
同行は私募債を直接金融と位置づけている
池田泉州銀行による「私募債」の説明
私募債とは、証券会社を通じて不特定多数の投資家を対象とする公募債とは異なり、少数特定の投資家が直接引受する社債です。私募債は債券(有価証券)であり、銀行借入による資金調達(間接金融)とは異なり、資本市場からの直接的な資金調達(直接金融)手段と位置づけられております。
出典:池田泉州銀行「銀行保証付私募債」の「私募債とは」(2026年10月9日に表示を確認)。
銀行が引き受け、銀行が保証するにもかかわらず直接金融と呼ぶのは、形式としては会社が発行した有価証券を投資家が買っているからです。貸借対照表の表示も借入金ではなく社債になります。同行がメリットとして挙げる「優良企業としてのイメージアップ」「長期安定資金の確保」「資金調達手段の多様化」は、いずれもこの位置づけから出てきています。
大阪信用保証協会が掲示している条件
協会保証付を選ぶ場合、保証の一方は大阪信用保証協会です。同協会は目的別ガイドの「社債を発行して資金調達したい」で条件を公表しています。
| 項目 | 大阪信用保証協会の掲示 |
|---|---|
| 発行限度額 | 3,000万円以上5億6,000万円まで(うち無担保は2億5,000万円まで) |
| 保証期間 | 2年以上7年以内 |
| 返済方法 | 期限一括償還または定時償還 |
| 責任共有保証料率(年) | 有担保保証0.32%〜1.62%/無担保保証0.45%〜1.90% |
| 社債利率・諸手数料 | 金融機関所定 |
| 他の保証との合算 | 他の有担保・無担保保証(経営安定関連保証を除く)と合算して保証金額5億円の範囲内 |
| 保証割合 | 保証協会80%、金融機関100%の共同保証形式 |
| 取扱金融機関 | 当協会と覚書を締結している金融機関に限られる |
出典:大阪信用保証協会「社債発行」(2026年10月9日に掲示を確認)。保証料率は保証料率弾力化体系適用分であると注記されています。
保証協会80%、金融機関100%という書き方の意味
協会のページは保証割合を「保証協会80%、金融機関100%の共同保証形式です」と掲示しています。数字を足すと100を超えますが、これは重複ではありません。
協会が発行額の80%を保証し、金融機関は発行額の全額について保証する、という二重の保証が重なった形です。投資家である金融機関から見れば全額が保証されており、そのうち80%分について協会が負担するという構造になります。協会は同じ欄で「特定の投資家が社債総額を引き受ける場合は私募の取扱者は設置されません」とも注記しています。
枠は他の保証と共有される
協会は「他の有担保・無担保保証(経営安定関連保証を除く)と合算して保証金額5億円の範囲内で取扱います」としています。すでに協会の保証付融資を受けている会社は、その残高が私募債に使える枠を押し下げます。保証付融資そのものの仕組みは信用保証協会の保証付融資とはで扱っています。
協会の一般保証と比べると、使える枠が大きい
同じ大阪信用保証協会の制度でも、通常の融資に付ける一般保証と特定社債保証では金額の枠が違います。同協会の「金融機関経由保証」のページから並べます。
| 比べる点 | 一般保証(責任共有対象) | 特定社債保証 |
|---|---|---|
| 限度額 | 有担保2億円/無担保8,000万円 | 発行限度額3,000万円以上5億6,000万円まで(うち無担保2億5,000万円まで) |
| 期間 | 有担保は運転資金原則7年以内・設備資金20年以内/無担保は運転資金原則5年以内・設備資金7年以内 | 2年以上7年以内 |
| 責任共有保証料率(年) | 有担保0.32%〜1.62%/無担保0.45%〜1.90% | 有担保0.32%〜1.62%/無担保0.45%〜1.90% |
| 目的と資金使途 | 事業資金に | 中小企業の方(株式会社等)が発行する特定の社債に対する保証 |
| 貸付利率(年) | 金融機関所定 | 金融機関所定 |
| 申込受付窓口 | 取扱金融機関 | 取扱金融機関 |
出典:大阪信用保証協会「金融機関経由保証」(2026年10月9日に掲示を確認)。一律保証料率が適用される場合がある旨も同ページに注記されています。
料率の幅は同じですが、無担保で使える金額は一般保証が8,000万円まで、特定社債保証が2億5,000万円までと3倍以上の差があります。無担保でまとまった額を長めに調達したい会社にとって、私募債を選ぶ実利はここに出ます。一方で期間は、設備資金に一般保証の有担保を使えば20年以内まで伸ばせるため、長期の設備投資では融資のほうが合う場合もあります。
どちらを選ぶかの分かれ目
無担保で8,000万円を超える額が要る
一般保証の無担保枠では足りません。特定社債保証なら2億5,000万円まで無担保の掲示です。
20年の設備資金が要る
特定社債保証の期間は2年以上7年以内です。長期の設備資金なら有担保の一般保証が射程に入ります。
枠は共有されている
どちらを使っても、他の有担保・無担保保証と合算して保証金額5億円の範囲内という制限がかかります。
出典:大阪信用保証協会「金融機関経由保証」および「社債発行」(いずれも2026年10月9日に掲示を確認)。
保証料率の9区分はCRDのスコアリングで決まる
特定社債保証の料率に付いている「保証料率弾力化体系適用分」という注記は、協会の「信用保証料について」のページにつながっています。同ページによると、料率は決算内容等をもとにCRDによるスコアリングシステムを活用し、保証審査を踏まえて9区分のいずれかが適用されます。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 有担保(通常料率) | 1.80 | 1.65 | 1.45 | 1.25 | 1.05 | 0.90 | 0.70 | 0.50 | 0.35 |
| 有担保(割引料率) | 1.62 | 1.49 | 1.31 | 1.13 | 0.95 | 0.81 | 0.63 | 0.45 | 0.32 |
| 無担保 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
出典:大阪信用保証協会「信用保証料について」の信用保証料率(保証料率弾力化体系)、基本となる責任共有保証料率(年)の欄(2026年10月9日に掲示を確認、単位は%)。同協会は平成30年度より基本となる責任共有保証料率(年)(有担保)について一律10%の割引を実施していると注記しています。
特定社債保証の掲示にある「有担保0.32%〜1.62%/無担保0.45%〜1.90%」という幅は、この表の割引料率の両端と無担保の両端にそのまま対応しています。つまり掲示されているのは9区分の最上と最下であって、自社に適用される料率は審査で決まる1つの区分だということです。
料率の決まり方について協会が書いていること
区分の決め方
お客様の決算内容等をもとに、CRD(中小企業信用リスク情報データベース)によるスコアリングシステムを活用し、保証審査を踏まえて9区分のいずれかを適用する。
決算書がない場合
貸借対照表および損益計算書を作成していない中小企業者については、区分5の料率を適用する。
区分が決まる時期
信用保証料率区分は保証諾否とともに決定し、金融機関から渡される「信用保証決定のお知らせ」で料率および保証料が知らされる。
事前の問い合わせ
保証決定以前でも料率等の問い合わせに答えることは可能だが、あくまでも見込みであり確定した料率ではない。
支払いのしかた
貸付実行時に金融機関で一括払い。一定の条件を満たし申し出がある場合は分割払いも可能。
出典:大阪信用保証協会「信用保証料について」(2026年10月9日に掲示を確認)。責任共有の割合は信用保証協会が80%、金融機関が20%であると同ページに記載されています。
注意したいのは、料率を事前に確定させることはできないという点です。協会は見込みなら答えられるとしていますが、確定するのは保証の諾否と同じタイミングです。調達コストを厳密に見積もってから動きたい場合でも、この順序は変わりません。
固定金利・年2回後払いという設計が意味すること
同行は金利を「固定金利」、利払方法を「年2回 半年毎後払い」と掲示しています。地味な2行ですが、資金繰りの読み方が変わります。
固定金利であるということは、発行時に決めた利率が償還まで変わらないということです。同行がメリットとして挙げる「長期安定資金の確保」は、金額と期間だけでなく、支払額が動かないという意味も含んでいます。変動金利の借入と組み合わせれば、金利が動いたときの影響を受ける部分と受けない部分を分けられます。
利払いが後払いの年2回であることは、支払いのタイミングが半年に1度しか来ないということでもあります。毎月の返済がある融資と比べると、月次の資金繰り表に載る行は少なくなります。ただし期日一括を選んだ場合、元本はその間ずっと減りません。5年債なら5年後にそのままの金額が来ます。同行が3つ目のメリットとして「銀行借入と組み合わせることにより、貴社の返済計画に合わせた資金調達が可能となります」と書いているのは、この性質を前提にした説明だと読めます。
取扱いは覚書を締結した金融機関に限られる
協会の掲示には「取扱いは当協会と覚書を締結している金融機関に限られます」という条件があります。どの銀行からでも協会保証付の私募債を申し込めるわけではありません。池田泉州銀行が信用保証協会保証付私募債を商品として掲示しているということは、同行がその枠組みの中にいることを示しています。
申込みの窓口も協会ではなく金融機関です。協会は「具体的な融資のお申込みについては、取扱金融機関にご相談下さい」と案内しており、申込み資格についても「別途基準がありますので、取扱金融機関窓口または当協会窓口までご相談ください」としています。適債基準の数値そのものは、このページでは公表されていませんでした。
他行の掲示と並べる
発行金額の下限と期間の上限は、銀行によって揃っていません。
| 銀行 | 発行額 | 期間 | 償還方法 |
|---|---|---|---|
| 池田泉州銀行 | どちらも3千万円以上(協会付は5億6千万円以下) | 定時償還2年以上7年以内/期日一括2年以上5年以内 | 定時償還または期日一括 |
| 清水銀行 | 銀行保証付5,000万円以上10億円以下/共同保証付3,000万円以上5億6,000万円以下 | 2年以上7年以内 | 満期一括償還 |
| 北海道銀行 | 3千万円以上 | 2年〜10年 | 満期一括償還・定時償還 |
| きらぼし銀行 | 5,000万円以上(1,000万円単位) | 2年債から5年債まで | 満期一括償還型・定時償還型 |
| 百十四銀行 | 銀行保証付5千万円以上/保証協会保証付3千万円以上(最高5億円) | 2年〜7年の1年刻み | 公開ページでは確認できなかった |
| 山形銀行 | 3,000万円以上(1,000万円単位) | 2年以上7年以内(1年単位) | 満期一括償還/定時償還(6カ月ごとの分割償還) |
出典:清水銀行、北海道銀行、きらぼし銀行、百十四銀行、山形銀行および池田泉州銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。山形銀行のページには商品概要説明書が2020年2月3日現在である旨の注記が付いています。清水銀行の条件は清水銀行の私募債で詳しく扱っています。
こうして並べると、池田泉州銀行は償還方法ごとに期間を分けて掲示している点が独特です。他行は償還方法の選択肢と期間を別々に書いており、どの組み合わせが可能かまでは読み取れません。
検討できる会社と、確認しておくこと
申込みの前に手元で確かめられること
金額が3千万円以上あるか
どちらの方式も下限は3千万円です。これに満たない額では掲示上の条件に入りません。
期日一括で何年必要か
銀行保証付の期日一括は5年までです。6年以上の期日一括が必要なら、協会保証付を検討することになります。
協会の保証枠が空いているか
他の保証付融資と合算して保証金額5億円の範囲内という制限があります。
25日に間に合うか
発行日は毎月25日(休日の場合は前営業日)です。資金が必要な時期から逆算します。
出典:池田泉州銀行「銀行保証付私募債」および大阪信用保証協会「社債発行」(いずれも2026年10月9日に掲示を確認)。上の4点は手元の数字だけで確かめられる項目で、発行できるかどうかの判断そのものは同行と協会の審査に委ねられます。
この記事で確認できなかったこと
同行と協会の掲示では数字が出ていない項目
・発行金額の単位。同行のページは「3千万円以上」とだけ掲示しており、1,000万円単位といった刻みの記載はありませんでした。
・銀行保証付の適債基準の数値。「当行所定の審査がございます」とのみ記載されています。
・銀行保証付の保証料と各種手数料の金額。大阪信用保証協会のページも、社債利率と諸手数料は金融機関所定としています。
・協会保証付の適債基準の数値。大阪信用保証協会は「申し込み資格については、別途基準がありますので、取扱金融機関窓口または当協会窓口までご相談ください」としており、ページ上に数値は掲示されていません。
・SDGs私募債「絆ふかまる」の寄付割合。清水銀行やきらぼし銀行は0.2%と公表していますが、同行のページでは割合を確認できませんでした。
・なお、この記事は特定の商品をすすめるものではありません。掲示の内容は改定されることがあるため、申込みの前に同行の最新のページをご覧ください。
私募債という仕組みそのものの説明と、縁故者が引き受ける少人数私募債との違いは私募債による資金調達とはにまとめています。勧誘の相手方を五十名未満に抑える少人数私募債は、適債基準も保証料もない代わりに、条件の設計と事務を自社で担う方式です。