清水銀行の私募債でわかること
- 扱いは2方式です。銀行保証付私募債は発行額5,000万円以上10億円以下、信用保証協会共同保証付私募債は3,000万円以上5億6,000万円以下と掲示されています。
- どちらも期間は2年以上7年以内、償還方法は満期一括償還、資金使途は運転資金または設備資金です。
- 適債基準は方式ごとに別で、銀行保証付は純資産額3億円以上が必須要件。共同保証付は純資産額で基準A・B・Cの3段階に分かれ、いちばん下の基準Cでも1億円以上です。
- 担保は原則不要。共同保証付は保証金額が2億円超の場合に必要とされ、保証人は不要です。銀行保証付の保証人は個別案件ごとの相談になります。
- 地方創生私募債「しずおかの未来」は、受け取る手数料の一部である発行額の0.20%相当額を団体へ寄贈・寄付する仕組みで、平成28年11月の第1回以降の発行件数は累計352件(令和8年9月25日現在)と公表されています。
清水銀行は静岡県を地盤とする地方銀行で、法人向けの資金調達メニューに私募債を置いています。同行のページは2つの保証方式を1枚の表で並べて掲示しており、発行額の下限と上限、適債基準がそれぞれ違うことが読み取れます。ここでは公開されている条件だけを使って整理します。制度そのものの比較は特定社債保証制度を協会ごとに比較にまとめています。
同行は私募債を「適格機関投資家が直接引受ける社債」とも説明している
条件の前に、同行がこの商品をどう定義しているかを見ておきます。ページ冒頭の説明は次のとおりです。
清水銀行による「私募債」の説明
「私募債」とは、少人数の投資家ないし銀行等の適格機関投資家が直接引受ける社債のことです。法人のお客さまが発行する「私募債」の元利金支払を、当行が単独で保証するものを「銀行保証付私募債」といい、当行と信用保証協会が共同で保証するものを「信用保証協会共同保証付私募債」といいます。「私募債」の発行は、一定の適債基準を充足する企業に限定されます。
出典:清水銀行の私募債のページ冒頭の説明文(2026年10月9日に表示を確認)。
読み落としやすいのが「少人数の投資家ないし銀行等の適格機関投資家」という並列です。私募には、相手方の人数で線を引く少人数私募と、相手方が適格機関投資家に限られるプロ私募の2通りがあります。銀行が引き受ける私募債は後者に当たり、縁故者が引き受ける少人数私募債とは私募に当たる理由そのものが違います。人数の線引きについては私募債による資金調達とはで条文を引いています。
銀行保証付と協会共同保証付で、使える金額の帯が違う
清水銀行の商品内容の表から、2方式を並べます。
| 項目 | 銀行保証付私募債 | 信用保証協会共同保証付私募債 |
|---|---|---|
| ご融資金額 | 5,000万円以上10億円以下 | 3,000万円以上5億6,000万円以下 |
| ご融資期間 | 2年以上7年以内 | 2年以上7年以内 |
| お使いみち | 運転資金又は設備資金 | 運転資金又は設備資金 |
| ご融資利率 | 当行所定の利率 | 当行所定の利率 |
| ご返済方法 | 満期一括償還 | 満期一括償還 |
| 担保 | 原則無担保 | 原則無担保(保証金額が2億円超の場合には必要) |
| 保証人 | 個別案件毎にご相談 | 不要 |
| 事務取扱手数料 | 必要(金額は各支店へ問い合わせ) | 必要(金額は各支店へ問い合わせ) |
| 保証 | 当行 | 当行及び静岡県信用保証協会 |
出典:清水銀行の私募債のページ「内容」の表(2026年10月9日に掲示を確認)。表記は同行の掲示に合わせています。
差が出るのは3か所です。金額の帯、保証人の扱い、保証の出し手。期間も使途も償還方法も同じなので、どちらを選ぶかは金額と財務内容で決まることになります。
銀行保証付私募債は下限5,000万円、上限10億円
銀行保証付は、清水銀行が単独で元利金の支払いを保証する形です。同行は「法人のお客さまが発行する『私募債』の元利金支払を、当行が単独で保証するものを『銀行保証付私募債』といい」と説明しています。
銀行保証付私募債の数字
発行額の下限
5,000万円
共同保証付より2,000万円高い下限です。
発行額の上限
10億円
信用保証協会の保証限度額に縛られないため、共同保証付の5億6,000万円を超えます。
純資産額の必須要件
3億円以上
適債基準1の(1)として、必須要件に置かれています。
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」の商品内容および適債基準1(2026年10月9日に掲示を確認)。
上限が10億円まで伸びるのは、保証を出すのが銀行だけだからです。信用保証協会の制度を使う場合は協会の保証限度額が効くため、発行価額が5億6,000万円で頭打ちになります。まとまった額を一度に調達したい会社にとっては、ここが選択の分かれ目になります。
共同保証付は下限3,000万円、保証人は不要
共同保証付は、清水銀行と静岡県信用保証協会が共同で保証する形です。保証人の欄が「不要」と明記されており、銀行保証付の「個別案件毎にご相談」と対照的です。
担保についても、共同保証付だけ「保証金額が2億円超の場合には必要」という条件が併記されています。信用保証協会の制度では保証割合が80%とされているため、保証金額2億円は社債発行額2億5,000万円に対応します。発行額がそこまでなら無担保で組める掲示になっています。
適債基準1:純資産額3億円以上が必須
銀行保証付の適債基準は、同行が「適債基準1」として掲示しています。必須要件が1つ、ストック指標から1つ、フロー指標から1つという構成です。
| 区分 | 項目 | 基準 | 充足要件 |
|---|---|---|---|
| 必須 | (1) 純資産額 | 3億円以上 | 必須要件 |
| ストック | (2) 自己資本比率 | 20%以上 | (2)または(3)のいずれか1つ以上充足 |
| (3) 純資産倍率 | 1.5倍以上 | ||
| フロー | (4) 使用総資本事業利益率 | 10%以上 | (4)または(5)のいずれか1つ以上充足 |
| (5) インタレスト・カバレッジ・レーシオ | 1.5倍以上 |
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」の適債基準1(2026年10月9日に掲示を確認)。同ページには申込みに際して当行所定の審査を行う旨も記載されています。
適債基準2:純資産額で3つに分かれる
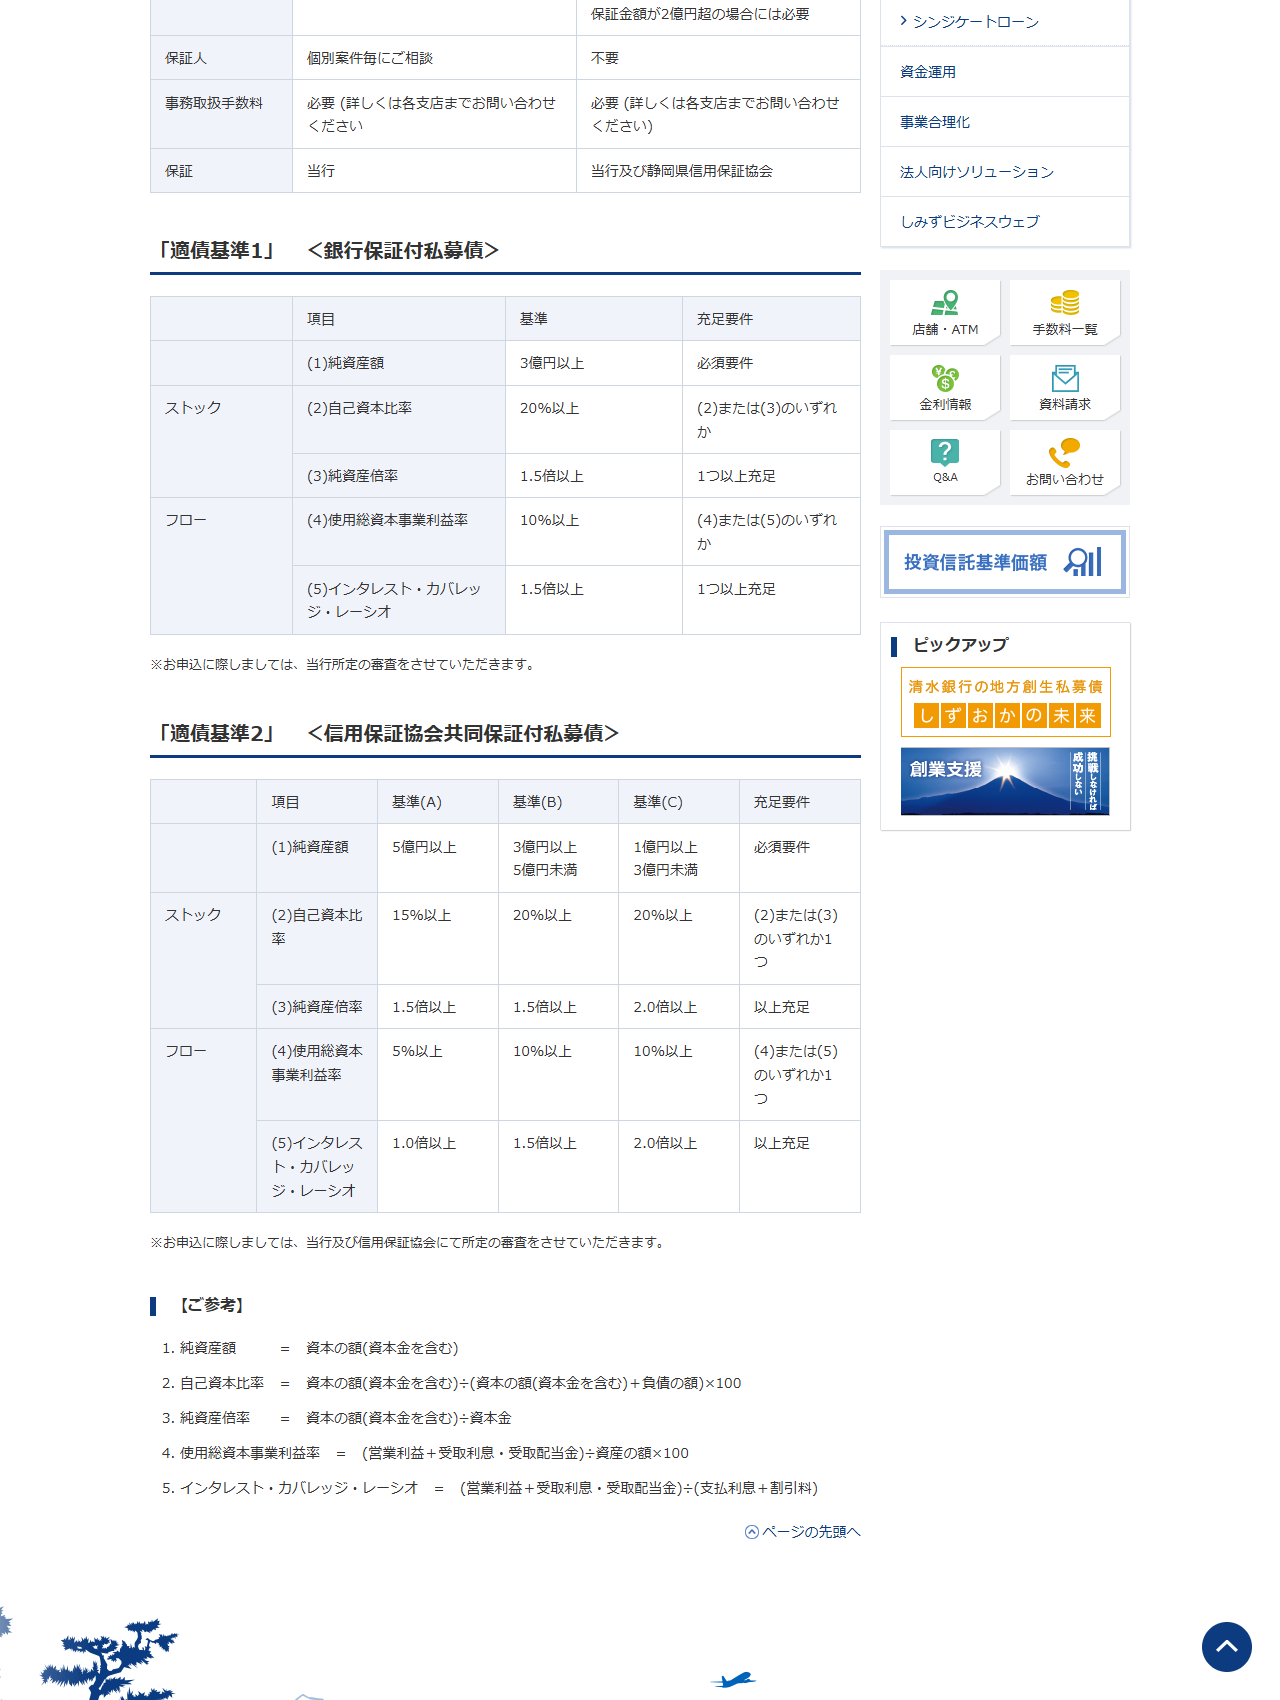
共同保証付の適債基準2は、純資産額の大きさで基準A・B・Cに分かれます。純資産額が大きいほど、求められる比率が緩くなる構造です。
| 項目 | 基準(A) | 基準(B) | 基準(C) | 充足要件 |
|---|---|---|---|---|
| (1) 純資産額 | 5億円以上 | 3億円以上5億円未満 | 1億円以上3億円未満 | 必須要件 |
| (2) 自己資本比率 | 15%以上 | 20%以上 | 20%以上 | (2)または(3)のいずれか1つ以上充足 |
| (3) 純資産倍率 | 1.5倍以上 | 1.5倍以上 | 2.0倍以上 | |
| (4) 使用総資本事業利益率 | 5%以上 | 10%以上 | 10%以上 | (4)または(5)のいずれか1つ以上充足 |
| (5) インタレスト・カバレッジ・レーシオ | 1.0倍以上 | 1.5倍以上 | 2.0倍以上 |
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」の適債基準2(2026年10月9日に掲示を確認)。申込みに際しては当行および信用保証協会で所定の審査が行われる旨が併記されています。
協会の掲示と下限が違う点
信用保証協会側の特定社債保証では、適債基準のいちばん下の区分を純資産額5千万円以上3億円未満とする掲示が複数の協会で見られます。清水銀行の適債基準2では、同じ位置の基準Cが1億円以上3億円未満です。これが同行固有の運用なのか、静岡県信用保証協会の掲示によるものかは、公開ページからは確認できませんでした。協会側の掲示は特定社債保証制度を協会ごとに比較で扱っています。
5つの指標の計算式
同行は適債基準の下に、指標の定義を【ご参考】として掲示しています。自社の決算書から当てはめるときはこの定義に合わせます。
| 指標 | 計算式 |
|---|---|
| 純資産額 | 資本の額(資本金を含む) |
| 自己資本比率 | 資本の額(資本金を含む)÷(資本の額(資本金を含む)+負債の額)×100 |
| 純資産倍率 | 資本の額(資本金を含む)÷資本金 |
| 使用総資本事業利益率 | (営業利益+受取利息・受取配当金)÷資産の額×100 |
| インタレスト・カバレッジ・レーシオ | (営業利益+受取利息・受取配当金)÷(支払利息+割引料) |
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」の【ご参考】(2026年10月9日に掲示を確認)。
注意したいのは純資産倍率です。分母が総資産ではなく資本金なので、増資を重ねて資本金が大きい会社ほど数値が下がります。利益剰余金を厚く積んできた会社ほど有利に出る指標だと言えます。
同行が挙げているメリットは4つ
清水銀行は私募債のメリットとして次の4点を掲示しています。
清水銀行が挙げる私募債のメリット
長期安定かつ固定金利での資金調達が可能
期間は2年以上7年以内で、利率は当行所定とされています。
原則無担保(一部例外あり)
共同保証付では保証金額2億円超の場合に担保が必要と併記されています。
社外PR・イメージアップ
「私募債の発行は、一定の適債基準を充足する企業に限定されます」と説明されています。
資金調達手段の多様化
借入とは別の調達手段を持つという位置づけです。
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」のメリット欄(2026年10月9日に掲示を確認)。
地方創生私募債「しずおかの未来」は発行額の0.20%
清水銀行は、私募債に寄付を組み合わせた取組みを別ページで公表しています。
地方創生私募債「しずおかの未来」の仕組み
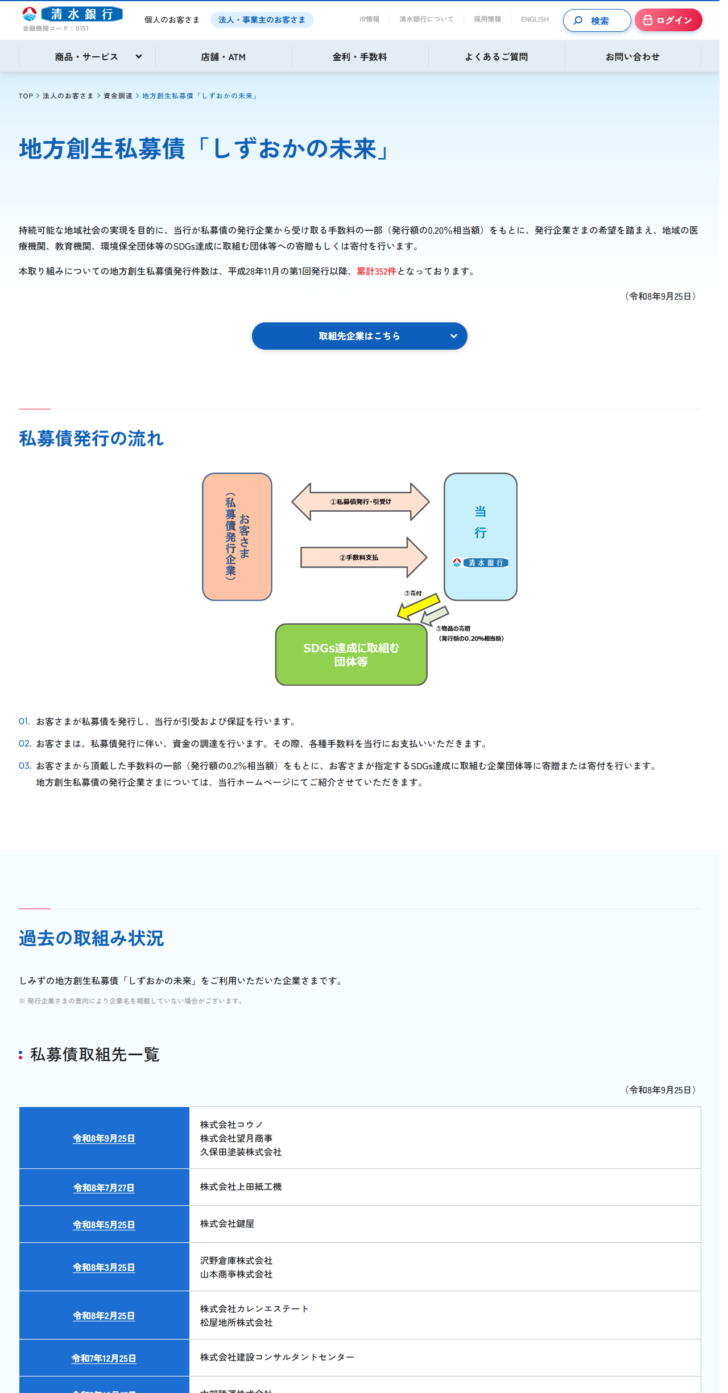
持続可能な地域社会の実現を目的に、当行が私募債の発行企業から受け取る手数料の一部(発行額の0.20%相当額)をもとに、発行企業さまの希望を踏まえ、地域の医療機関、教育機関、環境保全団体等のSDGs達成に取組む団体等への寄贈もしくは寄付を行います。
出典:清水銀行「地方創生私募債『しずおかの未来』」(2026年10月9日に表示を確認)。
同ページは発行の流れも3段階で示しています。寄付の原資は発行企業が払う手数料の一部であり、寄付そのものは銀行から行われます。発行企業の寄付金控除の対象になるとは書かれていません。
「しずおかの未来」の流れ(同行の掲示)
発行と引受け
お客さまが私募債を発行し、当行が引受および保証を行います。
調達と手数料の支払い
お客さまは資金の調達を行い、その際に各種手数料を当行に支払います。
寄贈または寄付
手数料の一部(発行額の0.2%相当額)をもとに、お客さまが指定するSDGs達成に取組む企業団体等に寄贈または寄付を行います。
出典:清水銀行「地方創生私募債『しずおかの未来』」の私募債発行の流れ(2026年10月9日に表示を確認)。
発行件数は累計352件。取組先の公表日は毎月25日が基本
同ページには「本取り組みについての地方創生私募債発行件数は、平成28年11月の第1回発行以降、累計352件となっております。(令和8年9月25日)」と記載されています。取組先一覧の日付を見ると、令和8年9月25日、7月27日、5月25日、3月25日、2月25日と並んでおり、原則として毎月25日、休日に当たる月はその前後の営業日が発行日になっている様子が読み取れます。
ただし、発行日の決め方そのものを同行が条件として掲示しているわけではありません。ここは一覧の日付から読み取った内容です。実際の発行日は申込みのときに確認してください。
静岡県信用保証協会が掲示している条件
共同保証付を選ぶ場合、保証の一方は静岡県信用保証協会です。同協会は「中小企業特定社債保証(地方創生貢献型)」として条件を公表しています。
| 項目 | 静岡県信用保証協会の掲示 |
|---|---|
| 保証限度額 | 4億5,000万円(私募債に係る保証割合は80%のため、発行限度額は5億6,000万円) |
| 担保 | 保証金額2億円を超える場合は担保が必要 |
| 対象資金 | 事業資金 |
| 保証期間 | 2年以上7年以内 |
| 保証料率 | 年0.25%〜1.70%(▲0.2%割引) |
| 融資利率 | 金融機関所定の利率 |
出典:静岡県信用保証協会「中小企業特定社債保証(地方創生貢献型)」(2026年10月9日に掲示を確認)。
保証料率の年0.25%〜1.70%は、全国信用保証協会連合会が示す0.45%〜1.90%より上下とも低い水準です。同協会は括弧書きで▲0.2%割引と添えており、地方創生に貢献する取組を条件に引き下げていることが読み取れます。
利用できる人の要件は2段構えです。1段目は適債基準で、基準ア・イ・ウの3区分。2段目が地方創生への貢献にあたる3つのモデルです。
2段目の要件(いずれかに該当すること)
SDGsモデル
SDGsに貢献する取組(GX等の取組も含む)を継続的に行っていること。
寄付・寄贈モデル
発行手数料の一部を地域貢献のために県内の行政・団体等に寄付(寄贈)を行うこと。
スタートアップモデル
金融機関等が出資する、もしくは行政機関が認定するベンチャーキャピタル等から出資を受けている、または出資を受けることが確実であること。
出典:静岡県信用保証協会「中小企業特定社債保証(地方創生貢献型)」のご利用いただける方(2026年10月9日に掲示を確認)。
2段目の「寄付・寄贈モデル」は、発行手数料の一部を県内の行政・団体等へ寄付する形と説明されています。清水銀行の「しずおかの未来」も、受け取る手数料の一部を地域の団体へ寄贈・寄付する仕組みです。ただし同行のページに、この商品が協会の地方創生貢献型に当たるという記載は確認できませんでした。両者の掲示が並ぶというところまでが、公開情報から言えることです。
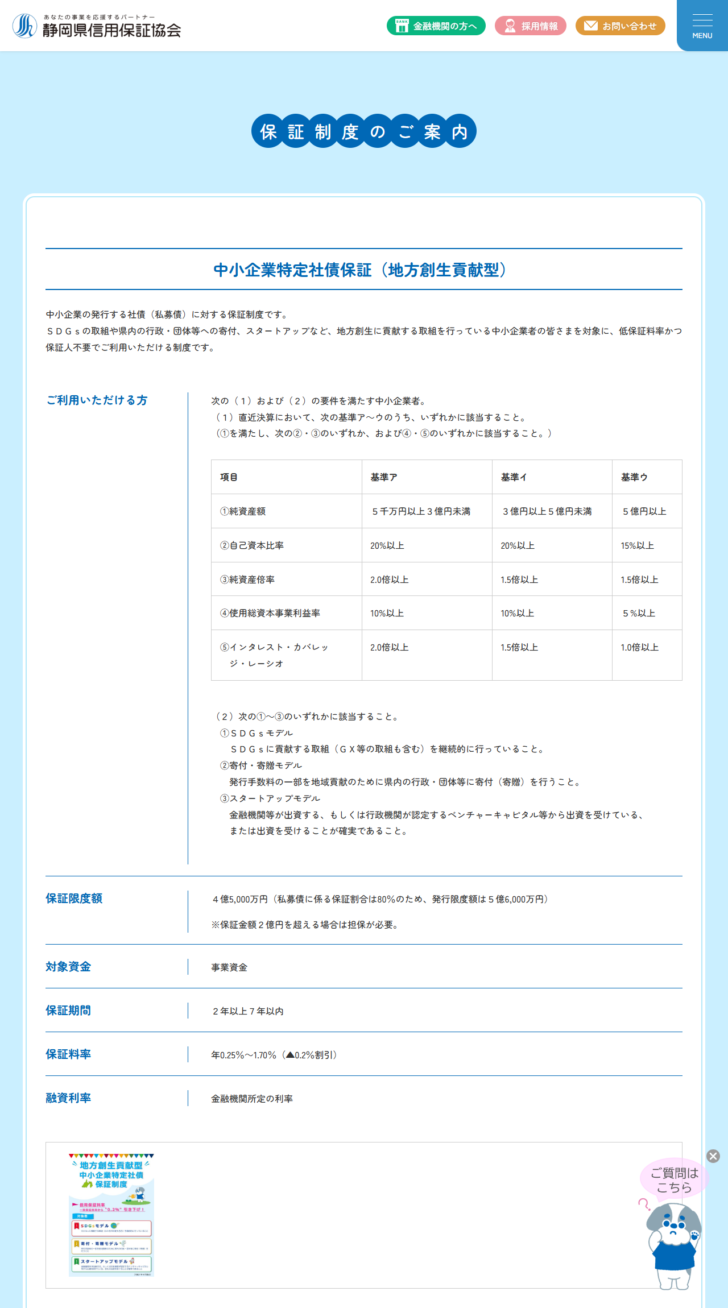
ここで1つ気づく点があります。協会の基準アは純資産額5千万円以上3億円未満ですが、清水銀行の適債基準2の基準Cは1億円以上3億円未満でした。協会が公表しているのは地方創生貢献型の条件であり、通常型の掲示は当サイトでは確認できていないため、この差がどこから来ているかは断定できません。いずれにせよ、協会の掲示だけを見て自社が通ると判断しないほうが安全です。
償還方法が満期一括だけと掲示されている点
清水銀行の商品内容の表は、ご返済方法を2方式とも「満期一括償還」とだけ記載しています。他行の掲示と並べると、ここは違いが出ます。
| 銀行 | 掲示されている償還方法 |
|---|---|
| 清水銀行 | 満期一括償還 |
| 北海道銀行 | 満期一括償還・定時償還 |
| きらぼし銀行 | 「満期一括償還型」「定時償還型」(定時償還型は半年ごとに一定額を償還) |
| 池田泉州銀行 | 定時償還または期日一括 |
| 山形銀行 | 満期一括償還/定時償還(6カ月ごとの分割償還) |
出典:清水銀行、北海道銀行、きらぼし銀行、池田泉州銀行、山形銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。
満期一括償還は、期間中の負担が利払いだけで済む代わりに、元本が最終回にまとめて来ます。7年債を組むなら、7年後にその金額を用意できる見通しを最初から立てておく必要があります。きらぼし銀行は自社のページでこの点を「満期一括償還型の場合、償還金の手当てが必要です」とデメリットとして明記しています。
あわせて、同行は発行費用の扱いにも触れています。発行時に引受手数料や財務代理手数料の負担が発生し、社債発行費は発行年度に営業外費用として一括処理する方法と、繰延資産に計上して発行後3年以内に毎期均等額以上を償却する方法があるという説明です。具体的な会計処理は顧問税理士・会計士へ相談するよう案内されています。
他行の掲示と並べるとどこが違うか
同じ地方銀行でも、発行額の下限と期間の上限は揃っていません。公表されている条件を並べます。
| 銀行 | 発行額 | 期間 | 特徴として掲示されているもの |
|---|---|---|---|
| 清水銀行 | 銀行保証付5,000万円以上10億円以下/共同保証付3,000万円以上5億6,000万円以下 | 2年以上7年以内 | 地方創生私募債「しずおかの未来」(発行額の0.20%を寄贈・寄付) |
| 北海道銀行 | 3千万円以上 | 2年〜10年 | 道銀エコ私募債、道銀BCP私募債、道銀SDGs私募債など |
| きらぼし銀行 | 5,000万円以上(1,000万円単位) | 2年債から5年債まで | きらぼしSDGs私募債(発行金額の0.2%相当額を寄付) |
| 百十四銀行 | 銀行保証付5千万円以上/保証協会保証付3千万円以上(最高5億円) | 2年〜7年の1年刻み | 環境配慮型私募債(百十四オリーブ債)はクーポンレートを0.1%優遇 |
| 池田泉州銀行 | どちらも3千万円以上(協会付は5億6千万円以下) | 定時償還2年以上7年以内/期日一括2年以上5年以内 | SDGs私募債「絆ふかまる」、発行日は毎月25日 |
| 山形銀行 | 3,000万円以上(1,000万円単位) | 2年以上7年以内(1年単位) | 当行100%保証、環境配慮型経営の企業は優遇金利 |
出典:北海道銀行「私募債」、きらぼし銀行「銀行保証付私募債」、百十四銀行「私募債」、池田泉州銀行「銀行保証付私募債」、山形銀行「銀行保証付私募債」および清水銀行の各ページ(いずれも2026年10月9日に掲示を確認)。山形銀行の商品概要説明書は2020年2月3日現在と注記されています。
見てのとおり、期間の上限は北海道銀行の10年がいちばん長く、きらぼし銀行の5年がいちばん短い掲示でした。清水銀行の2年以上7年以内は、信用保証協会の特定社債保証と同じ幅に収まっています。
向いている会社と、まだ届かない会社
清水銀行の私募債を検討できる状態
銀行保証付を検討できる
純資産額が3億円以上あり、自己資本比率20%以上か純資産倍率1.5倍以上、かつ使用総資本事業利益率10%以上かインタレスト・カバレッジ・レーシオ1.5倍以上を満たす会社。
共同保証付を検討できる
純資産額が1億円以上あり、基準Cの各比率(自己資本比率20%以上または純資産倍率2.0倍以上、使用総資本事業利益率10%以上またはインタレスト・カバレッジ・レーシオ2.0倍以上)を満たす会社。
まだ届かない場合
純資産額が1億円に満たない段階では、同行の掲示上はどちらの適債基準にも入りません。縁故者が引き受ける少人数私募債など、別の枠組みを検討することになります。
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」の適債基準1・適債基準2(2026年10月9日に掲示を確認)。実際の可否は同行および信用保証協会の審査で決まります。
適債基準に届かない段階の選択肢としては、縁故者が引き受ける少人数私募債があります。財務基準はありませんが、保証も担保もないため条件設計を自社で詰める必要があります。進め方は少人数私募債の発行手順、損得は少人数私募債のメリットとデメリットで扱っています。
この記事で確認できなかったこと
公開ページからは読み取れなかった項目
・事務取扱手数料の金額。同行のページは「必要(詳しくは各支店までお問い合わせください)」とだけ掲示しています。
・発行利率の水準。「当行所定の利率」とのみ掲示されています。
・共同保証付に適用される信用保証料率。静岡県信用保証協会の特定社債保証の制度ページは、当サイトで確認した時点ではURLをたどれませんでした。
・適債基準2の基準Cの下限(純資産額1億円以上)が同行固有の運用か、静岡県信用保証協会の掲示によるものか。
・本記事は商品の推奨ではありません。発行の可否と条件は、同行および信用保証協会の審査で決まります。
参照した公表ページ(2026年10月9日に表示を確認)