山形銀行の私募債でわかること
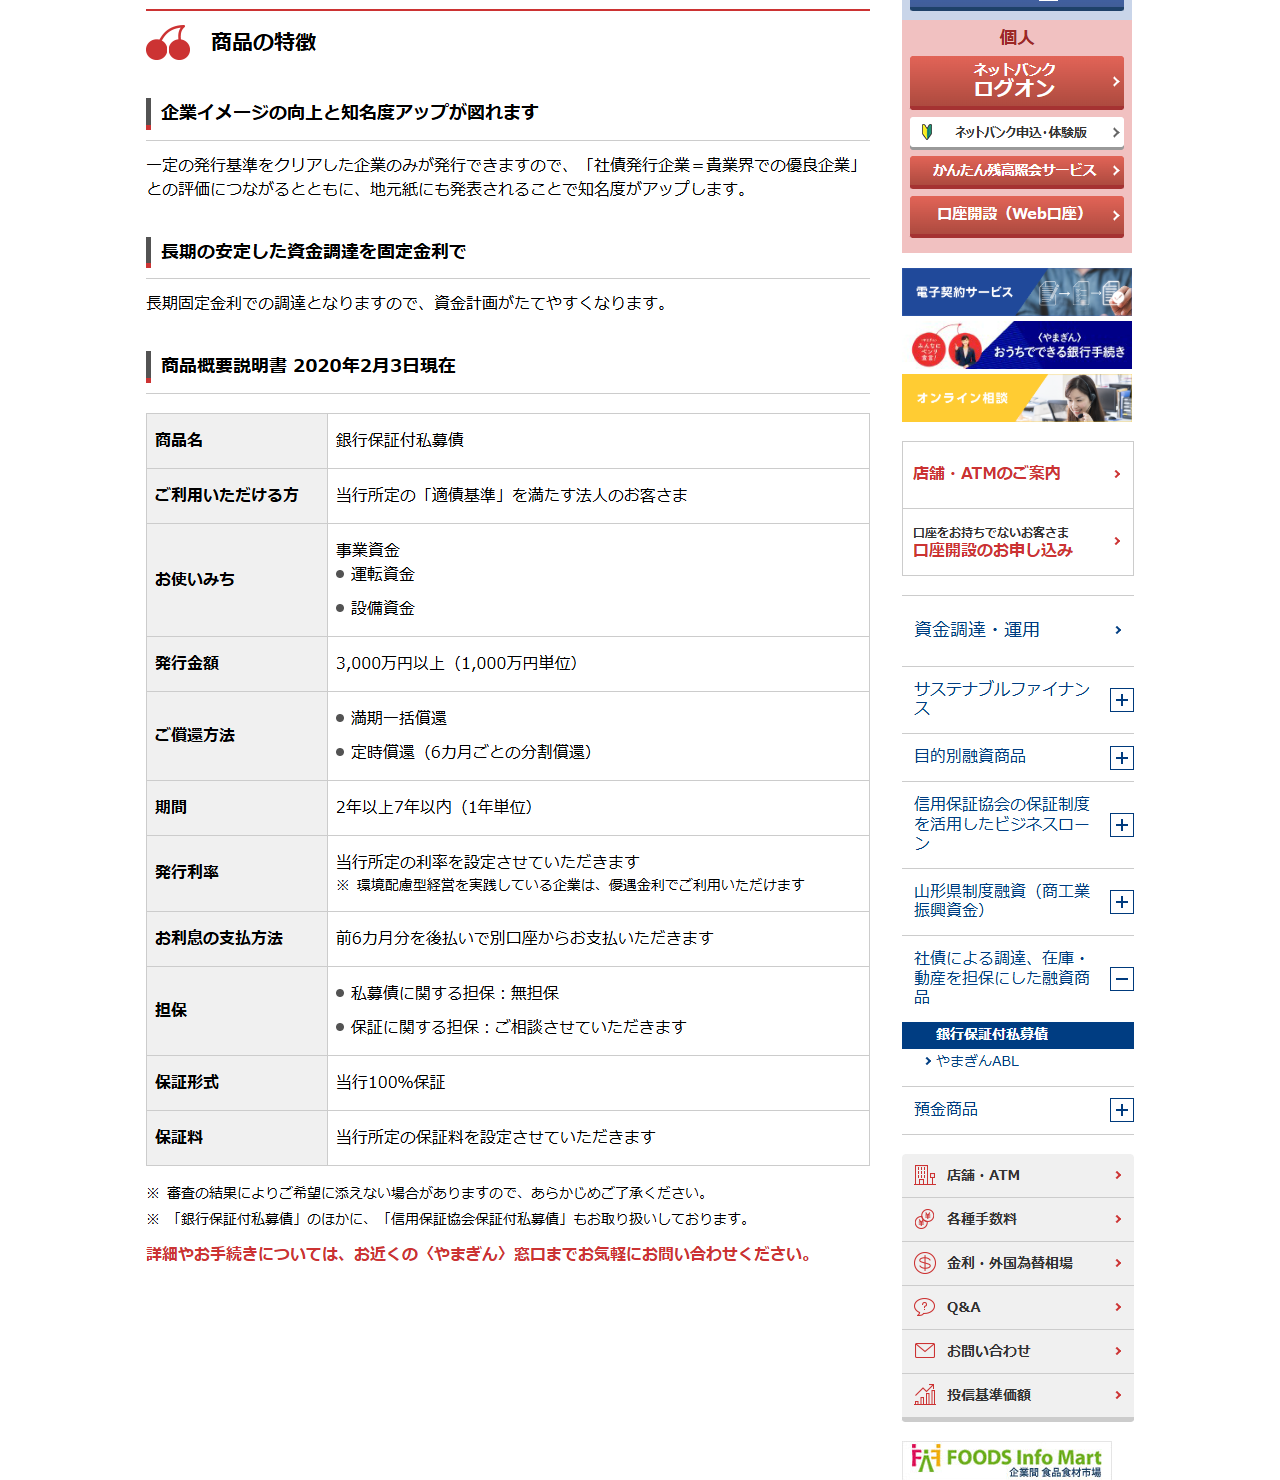
- 発行金額は3,000万円以上(1,000万円単位)、期間は2年以上7年以内(1年単位)。償還方法は満期一括償還と定時償還(6カ月ごとの分割償還)です。
- 保証形式の欄に「当行100%保証」と明記されています。銀行が全額を保証する形であることが数字で示されています。
- 利息の支払方法が具体的です。前6カ月分を後払いで別口座から支払うとされています。
- 発行利率は当行所定ですが、環境配慮型経営を実践している企業は優遇金利で利用できると掲示されています。
- 掲示されている商品概要説明書は2020年2月3日現在のものです。申込みの前に最新の条件を窓口で確かめる必要があります。
山形銀行は山形県を地盤とする地方銀行です。同行の私募債のページは「商品概要説明書」の形式で条件が並んでおり、利息の支払方法や保証形式まで書かれています。他行のページでは省かれがちな項目が読み取れる反面、掲示の基準日が2020年2月3日である点には注意が要ります。ここでは公開されている内容をそのまま整理します。保証協会側の制度を並べた記事は特定社債保証制度を協会ごとに比較です。
掲示は2020年2月3日現在の商品概要説明書
最初に確認しておきたいのが基準日です。同行のページには「商品概要説明書 2020年2月3日現在」という見出しが付いています。つまり、この条件表が最後に更新されたと同行が示しているのは2020年2月3日です。
今回確認した他行の私募債ページには、同様の基準日の表示が見当たりませんでした。基準日が書かれていること自体は誠実な掲示ですが、6年以上前の日付である以上、条件が現在も同じかどうかはページからは判断できません。発行を検討する段階で、窓口に最新の条件表を求めるのが確実です。
商品概要説明書に並んでいる条件
| 項目 | 掲示されている内容 |
|---|---|
| 商品名 | 銀行保証付私募債 |
| ご利用いただける方 | 当行所定の「適債基準」を満たす法人のお客さま |
| お使いみち | 事業資金(運転資金・設備資金) |
| 発行金額 | 3,000万円以上(1,000万円単位) |
| ご償還方法 | 満期一括償還/定時償還(6カ月ごとの分割償還) |
| 期間 | 2年以上7年以内(1年単位) |
| 発行利率 | 当行所定の利率。環境配慮型経営を実践している企業は優遇金利で利用できる |
| お利息の支払方法 | 前6カ月分を後払いで別口座から支払う |
| 担保 | 私募債に関する担保:無担保/保証に関する担保:相談 |
| 保証形式 | 当行100%保証 |
| 保証料 | 当行所定の保証料を設定 |
出典:山形銀行「銀行保証付私募債」の商品概要説明書(2026年10月9日に掲示を確認、掲示の基準日は2020年2月3日)。
「当行100%保証」という書き方
保証形式の欄に数字が入っている点は、他行の掲示との違いです。清水銀行は「当行」、百十四銀行は「弊行の保証を利用するスキーム」と書いており、割合までは示していません。
100%保証ということは、社債の元利金の全額について同行が保証債務を負うという意味です。信用保証協会が関わる場合は、協会の保証割合が80%で、残りを金融機関が負う部分保証の形になります。銀行保証付ではその分割がなく、1行で引き受ける構造だと読み取れます。
保証の負担の書かれ方
山形銀行(銀行保証付)
当行100%保証
保証形式の欄に割合が明記されています。
大阪信用保証協会(特定社債保証)
協会80%・金融機関100%
共同保証形式として掲示されています。
福岡県信用保証協会(特定社債保証)
保証割合80%
割合保証であることが明記されています。
出典:山形銀行「銀行保証付私募債」、大阪信用保証協会「社債発行」、福岡県信用保証協会「特定社債保証」(いずれも2026年10月9日に掲示を確認)。
利息は前6カ月分を後払い、別口座から引き落とす
条件表のなかで、今回確認した銀行のうち同行だけが書いていたのが利息の支払方法です。
お利息の支払方法の欄
前6カ月分を後払いで別口座からお支払いただきます
出典:山形銀行「銀行保証付私募債」の商品概要説明書(2026年10月9日に表示を確認)。
読み取れることが2つあります。1つは支払いが半年に1度で、経過した6カ月分をまとめて払う形だということ。もう1つは引き落とし口座が別に必要だということです。池田泉州銀行も利払方法を「年2回 半年毎後払い」と掲示していますが、口座の指定までは書かれていません。細かい点ですが、経理の段取りに直接関わります。
環境配慮型経営を実践していれば優遇金利
発行利率の欄には、優遇の条件が1行添えられています。環境配慮型経営を実践している企業は優遇金利で利用できる、というものです。
ただし優遇の幅は示されていません。百十四銀行は環境配慮型私募債(百十四オリーブ債)についてクーポンレートを0.1%優遇すると数字で掲示しており、この点では百十四銀行のほうが具体的です。また、何をもって「環境配慮型経営を実践している」とするかの基準も、同行のページには書かれていません。北海道銀行は道銀エコ私募債の対象を、ISO14001、エコアクション21、北海道環境マネジメントスタンダード等の公的認証を得ている企業や、同行のISO14001取得支援サービスを申し込んでいる企業と具体的に示しています。
環境配慮を条件にした優遇の掲示のしかた
山形銀行
環境配慮型経営を実践している企業は優遇金利で利用できる(幅・基準とも掲示なし)。
百十四銀行
環境に配慮した経営を行っている企業に対し、クーポンレートを0.1%優遇する(基準の掲示なし)。
北海道銀行
通常の適債基準を充足し、かつISO14001、エコアクション21、北海道環境マネジメントスタンダード等の公的認証を得ている企業等が対象(優遇幅の掲示なし)。
出典:山形銀行、百十四銀行、北海道銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。
3行を並べると、優遇幅と対象の基準の両方を示している銀行は、今回の範囲ではありませんでした。どちらか一方が書かれているだけなので、実際にいくら下がるのかは問い合わせないと分かりません。
担保の欄が2行に分かれている理由
担保の欄は、私募債に関する担保と保証に関する担保の2つに分けて書かれています。前者は無担保、後者は相談とされています。
社債そのものには担保を付けないが、銀行が保証を出すにあたって別の担保を求める可能性は残る、という構造です。きらぼし銀行の掲示も、社債そのものには担保を取らないとしたうえで、保証の部分については相談する場合があると括弧で添える形になっており、同じ趣旨です。無担保という言葉だけを見て、何も差し入れずに済むと決めてしまわないほうが安全です。
発行利率も保証料も「当行所定」。コストは見積りでしか分からない
条件表のうち、金額に直結する2項目はどちらも「当行所定」でした。発行利率は当行所定の利率、保証料は当行所定の保証料を設定、という書き方です。
銀行保証付私募債では、信用保証協会の保証料率表のように公表された料率表がありません。協会保証付なら、協会が公表している9区分の料率表から自社の見込みをある程度は推し量れますが、銀行保証付にはその手がかりがないということです。福岡県信用保証協会は年0.45〜1.90%(割引制度あり)、大阪信用保証協会は有担保0.32%〜1.62%・無担保0.45%〜1.90%と掲示していますが、これらは協会の保証を使う場合の数字です。
私募債で発生する費用の種類
社債利息
発行利率に基づいて社債権者へ支払う利息。山形銀行は当行所定の利率としています。
保証料
保証を出す側へ支払う対価。銀行保証付なら銀行所定、協会保証付なら協会の料率表に基づきます。
社債発行関連手数料
引受手数料や財務代理手数料など。百十四銀行は社債利息のほかに保証料と社債発行関連手数料が必要と明記し、きらぼし銀行は発行時に引受手数料・財務代理手数料等の負担が発生するとしています。
出典:山形銀行、百十四銀行、きらぼし銀行の各私募債ページ、福岡県信用保証協会「特定社債保証」、大阪信用保証協会「社債発行」(いずれも2026年10月9日に掲示を確認)。
山形銀行のページには手数料についての記載が見当たりませんでした。費用は3種類あるという前提で、3つとも金額を出してもらったうえで融資と比べるのが順序になります。利率だけを聞いて比べると、保証料と手数料のぶんだけ実際のコストを見誤ります。
同行が挙げる商品の特徴は2点
山形銀行が掲示する商品の特徴
企業イメージの向上と知名度アップが図れます
一定の発行基準をクリアした企業のみが発行できるため、社債発行企業=貴業界での優良企業との評価につながるとともに、地元紙にも発表されることで知名度がアップする、と説明されています。
長期の安定した資金調達を固定金利で
長期固定金利での調達となるため、資金計画が立てやすくなる、と説明されています。
出典:山形銀行「銀行保証付私募債」の「商品の特徴」(2026年10月9日に掲示を確認)。
2点目の「長期固定金利での調達となりますので、資金計画がたてやすくなります」という説明は、他行のメリット欄とも重なります。期中に利率が動かないため、7年先までの支払額を最初に確定できるという意味です。変動金利の借入と組み合わせれば、金利が動いたときに影響を受ける部分と受けない部分を分けられます。
1点目に「地元紙にも発表される」と書かれているのは、今回確認した銀行のなかで同行だけでした。発行の事実が外部に公表される前提だということです。北海道銀行も私募債発行企業を同行サイトで紹介しており、清水銀行も地方創生私募債の取組先一覧を公表しています。社名を出したくない事情がある場合は、掲載の可否を事前に確認する必要があります。清水銀行の一覧には「発行企業さまの意向により企業名を掲載していない場合がございます」という注記が付いていました。
信用保証協会保証付私募債も扱っているが条件の掲示はない
ページの末尾には、銀行保証付私募債のほかに信用保証協会保証付私募債も取り扱っている旨が1行で書かれています。ただしその条件表は掲載されていません。詳細や手続きについては窓口に問い合わせるよう案内されています。
協会保証付を検討している場合、発行額の下限が銀行保証付と同じ3,000万円なのか、期間の上限が同じ7年なのかは、このページからは分かりません。同行の銀行保証付は下限3,000万円と、今回確認したなかでは低いほうなので、協会保証付を使う理由は金額の下限よりも保証料や審査の通りやすさにある可能性があります。ここは推測になるため、条件は窓口で確認してください。
山形県信用保証協会の制度ページは確認できなかった
協会保証付を使う場合の相手方は山形県信用保証協会です。同協会のサイトで特定社債保証の制度ページを探しましたが、当サイトで確認した時点では該当するページにたどり着けませんでした。したがって山形県の料率や適債基準の数値は、この記事では示しません。
参考として、同じ制度を公表している福岡県信用保証協会の掲示を挙げます。制度の骨格は全国で共通しているため、どのような項目が並ぶかの目安になります。
| 項目 | 福岡県信用保証協会「特定社債保証」の掲示 |
|---|---|
| 保証金額 | 4億5,000万円以内(発行額5億6,000万円以内)(保証割合80%の割合保証) |
| 他保証との合計 | 経営安定関連保証および危機関連保証を除き、他保証と合計で5億円を限度 |
| 資金使途 | 運転・設備 |
| 保証期間 | 2年以上7年以内 |
| 融資利率 | 発行企業所定の利率 |
| 信用保証料率 | 年0.45〜1.90%(割引制度あり) |
| 連帯保証人 | 不要 |
| 担保 | 保証金額2億円以内は原則無担保 |
| 取扱金融機関 | この保証の取扱いについて契約した金融機関 |
出典:福岡県信用保証協会「特定社債保証」(2026年10月9日に掲示を確認)。同協会は制度コード393131/393121/393111として要件別に3つの略称を置いています。
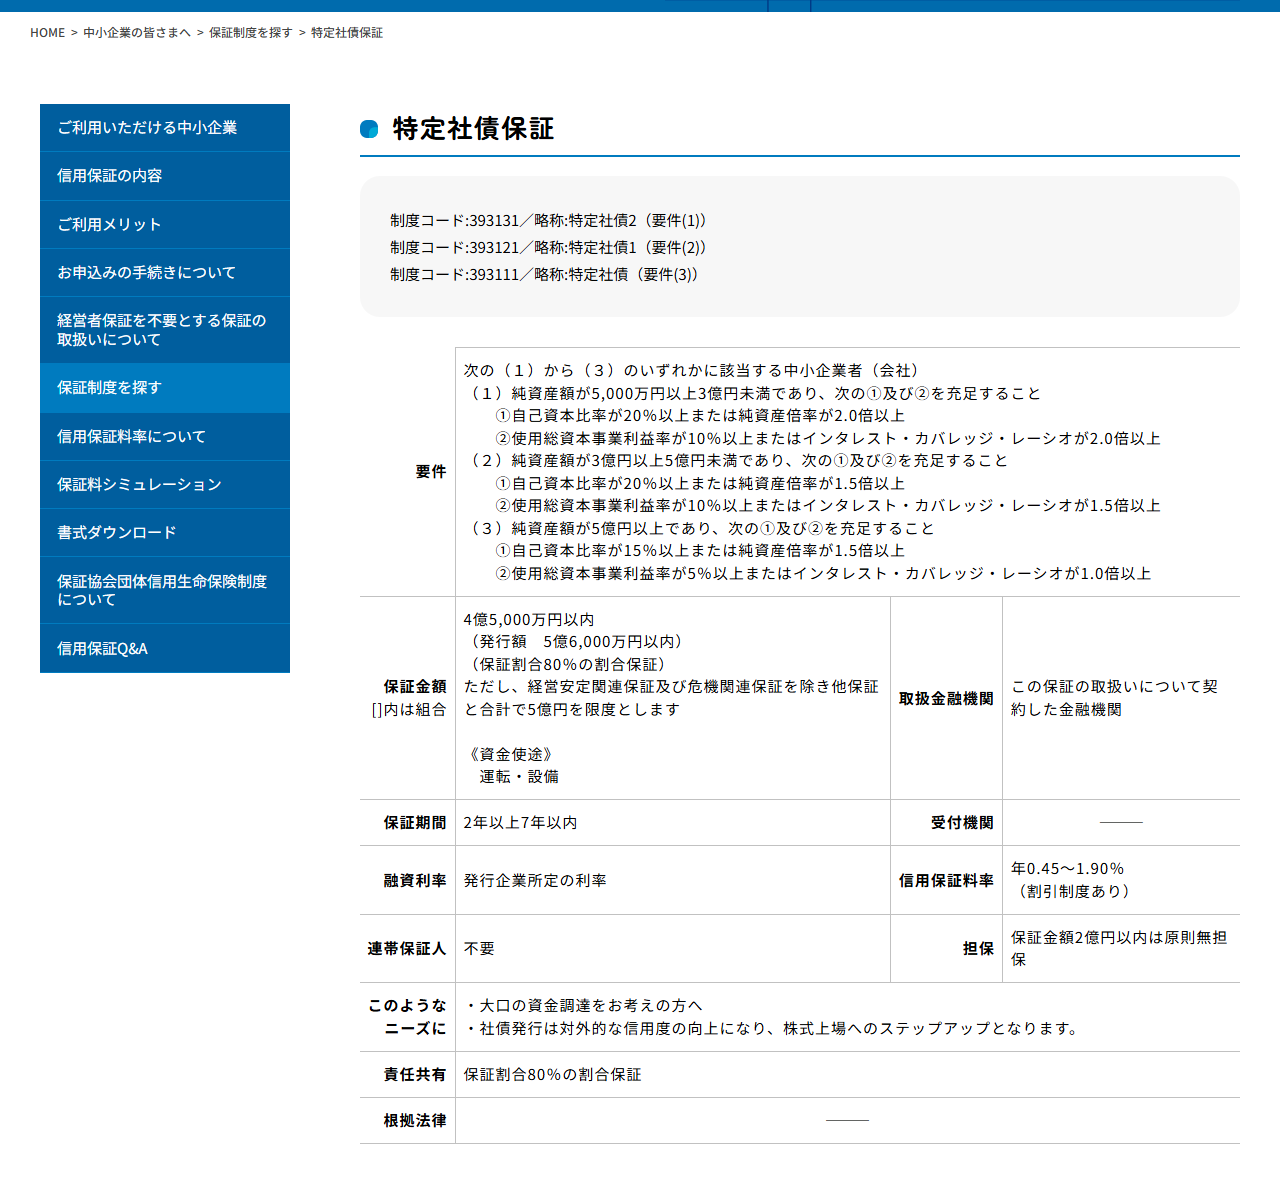
この掲示で目を引くのは担保の条件です。「保証金額2億円以内は原則無担保」という書き方は、2億円を超える部分について担保を求める他協会の掲示と同じ線引きを、裏側から書いたものです。神奈川県信用保証協会や埼玉県信用保証協会は「保証金額2億円超の場合は必要」としており、どちらも分岐点は2億円でした。
協会側の要件は純資産額で3つに分かれる
福岡県信用保証協会は、特定社債保証の要件を制度コードごとに3つに分けて掲示しています。純資産額の大きさで区分が決まり、区分ごとに求められる比率が変わる構造です。
| 区分 | 純資産額 | ①(いずれか) | ②(いずれか) |
|---|---|---|---|
| 要件(1)/略称 特定社債2 | 5,000万円以上3億円未満 | 自己資本比率20%以上 または 純資産倍率2.0倍以上 | 使用総資本事業利益率10%以上 または インタレスト・カバレッジ・レーシオ2.0倍以上 |
| 要件(2)/略称 特定社債1 | 3億円以上5億円未満 | 自己資本比率20%以上 または 純資産倍率1.5倍以上 | 使用総資本事業利益率10%以上 または インタレスト・カバレッジ・レーシオ1.5倍以上 |
| 要件(3)/略称 特定社債 | 5億円以上 | 自己資本比率15%以上 または 純資産倍率1.5倍以上 | 使用総資本事業利益率5%以上 または インタレスト・カバレッジ・レーシオ1.0倍以上 |
出典:福岡県信用保証協会「特定社債保証」の要件(2026年10月9日に掲示を確認)。制度コードはそれぞれ393131/393121/393111です。
この3区分は、神奈川県・埼玉県・愛知県・静岡県の各信用保証協会が掲示している内容と数値が一致します。適債基準は全国共通の枠として運用されていると見てよさそうです。違いが出るのは料率と、協会ごとの上乗せ制度のほうです。山形県信用保証協会の掲示は確認できませんでしたが、要件についてはこの3区分を前提に自社の決算書を当てはめてみることができます。
読み方は、まず純資産額でどの行に入るかを決め、その行の①から1つ、②から1つを満たすかを見ます。純資産額が5,000万円に届かなければ、他の指標がどれだけ良くてもどの行にも入りません。銀行保証付のほうは同行所定の適債基準なので別の基準になりますが、協会保証付を視野に入れるならこの表が出発点です。
償還方法の2択は、半年ごとの負担をどう見るか
同行の償還方法は満期一括償還と定時償還(6カ月ごとの分割償還)の2択です。利息が半年ごとの後払いなので、定時償還を選べば半年ごとに元本と利息がまとめて出ていく形になります。
2つの償還方法で変わること
満期一括償還を選んだ場合
期中に出ていくのは半年ごとの利息だけ。元本は最終回にまとまって来ます。
定時償還を選んだ場合
6カ月ごとに元本を分割して返すため、期中の負担は増えますが、満期の一括負担はなくなります。
期中に繰上げて返せるか
同行のページには記載がありません。きらぼし銀行は期中償還ができない旨をデメリットとして掲示しており、私募債では一般に途中で返す選択肢が限られます。
他行では期間が変わることもある
池田泉州銀行は、銀行保証付について期日一括なら2年以上5年以内、定時償還なら2年以上7年以内と、償還方法で期間の上限を分けて掲示しています。
出典:山形銀行、きらぼし銀行、池田泉州銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。1行目と2行目の整理は掲示内容に基づく当サイトの説明です。
山形銀行の掲示には、償還方法によって期間が変わるという記載はありません。7年の期日一括を組めるかどうかは、このページからは判断できない項目のひとつです。
他行の掲示と並べる
| 銀行 | 発行金額 | 期間 | 利息・利払いの掲示 |
|---|---|---|---|
| 山形銀行 | 3,000万円以上(1,000万円単位) | 2年以上7年以内(1年単位) | 前6カ月分を後払いで別口座から |
| 池田泉州銀行 | 3千万円以上(協会付は5億6千万円以下) | 定時償還2年以上7年以内/期日一括2年以上5年以内 | 年2回 半年毎後払い |
| 清水銀行 | 銀行保証付5,000万円以上10億円以下/共同保証付3,000万円以上5億6,000万円以下 | 2年以上7年以内 | 掲示なし |
| 百十四銀行 | 銀行保証付5千万円以上/保証協会保証付3千万円以上(最高5億円) | 2年〜7年の1年刻み | 掲示なし |
| きらぼし銀行 | 5,000万円以上(1,000万円単位) | 2年債から5年債まで | 掲示なし |
| 北海道銀行 | 3千万円以上 | 2年〜10年 | 掲示なし |
出典:6行それぞれの私募債のページ(掲示の確認は2026年10月9日)。清水銀行の条件は清水銀行の私募債、池田泉州銀行は池田泉州銀行の私募債、百十四銀行は百十四銀行の私募債、きらぼし銀行はきらぼし銀行の私募債で扱っています。
利払いの掲示まである銀行は2行だけでした。山形銀行は下限3,000万円・期間7年までと使える幅が広く、そのうえで利払いの段取りまで書かれている点が特徴です。ただし掲示の基準日が2020年2月3日であることは、繰り返し確かめておく必要があります。
検討の前に自社で確かめられること
掲示から手元で確認できる項目
金額が3,000万円以上か
1,000万円単位なので、3,000万円・4,000万円という選び方になります。
期間を1年単位で決められるか
2年から7年までの6通りです。
利払い用の口座を用意できるか
利息は別口座から引き落とす掲示になっています。
発行の公表に支障がないか
商品の特徴として地元紙にも発表されると書かれています。
環境配慮型経営に当たるか
当たるなら優遇金利の対象になりますが、幅も基準も掲示されていないため確認が必要です。
出典:山形銀行「銀行保証付私募債」の商品概要説明書および商品の特徴(2026年10月9日に掲示を確認)。上の5項目は当サイトが掲示から組み直したものです。
この記事で確認できなかったこと
掲示からは読み取れなかった項目
・適債基準の数値。「当行所定の『適債基準』を満たす法人のお客さま」とのみ掲示されています。
・発行利率と保証料の水準。いずれも「当行所定」とされています。
・環境配慮型経営に当たるかどうかの基準と、優遇金利の幅。
・信用保証協会保証付私募債の条件。取扱いがある旨だけが書かれています。
・2020年2月3日以降に条件が変わっているかどうか。
・山形県信用保証協会の特定社債保証の料率と適債基準。同協会のサイトで該当ページを見つけられませんでした。記事中の福岡県信用保証協会の掲示は、制度の項目立てを示すための参考です。
・この記事は商品の優劣を判定するものではありません。掲示された条件は見直されるので、実際に発行を検討する段階では窓口の最新資料に当たってください。
適債基準に届かない段階では、縁故者が引き受ける少人数私募債という形もあります。財務の基準はありませんが、保証も担保も付かないぶん条件の設計と事務は自社で担うことになります。仕組みの違いは私募債による資金調達とはをご覧ください。
少人数私募債を選ぶ場合に何を決めることになるかは、少人数私募債で決める項目で会社法第676条の各号に沿って整理しています。
今回参照したページ(表示を見たのは2026年10月9日)