
この記事でわかること
- 保証付私募債には銀行が単独で保証する型と信用保証協会と金融機関が共同で保証する型があり、清水銀行の案内では前者が発行額5,000万円以上10億円以下、後者が3,000万円以上5億6,000万円以下です。
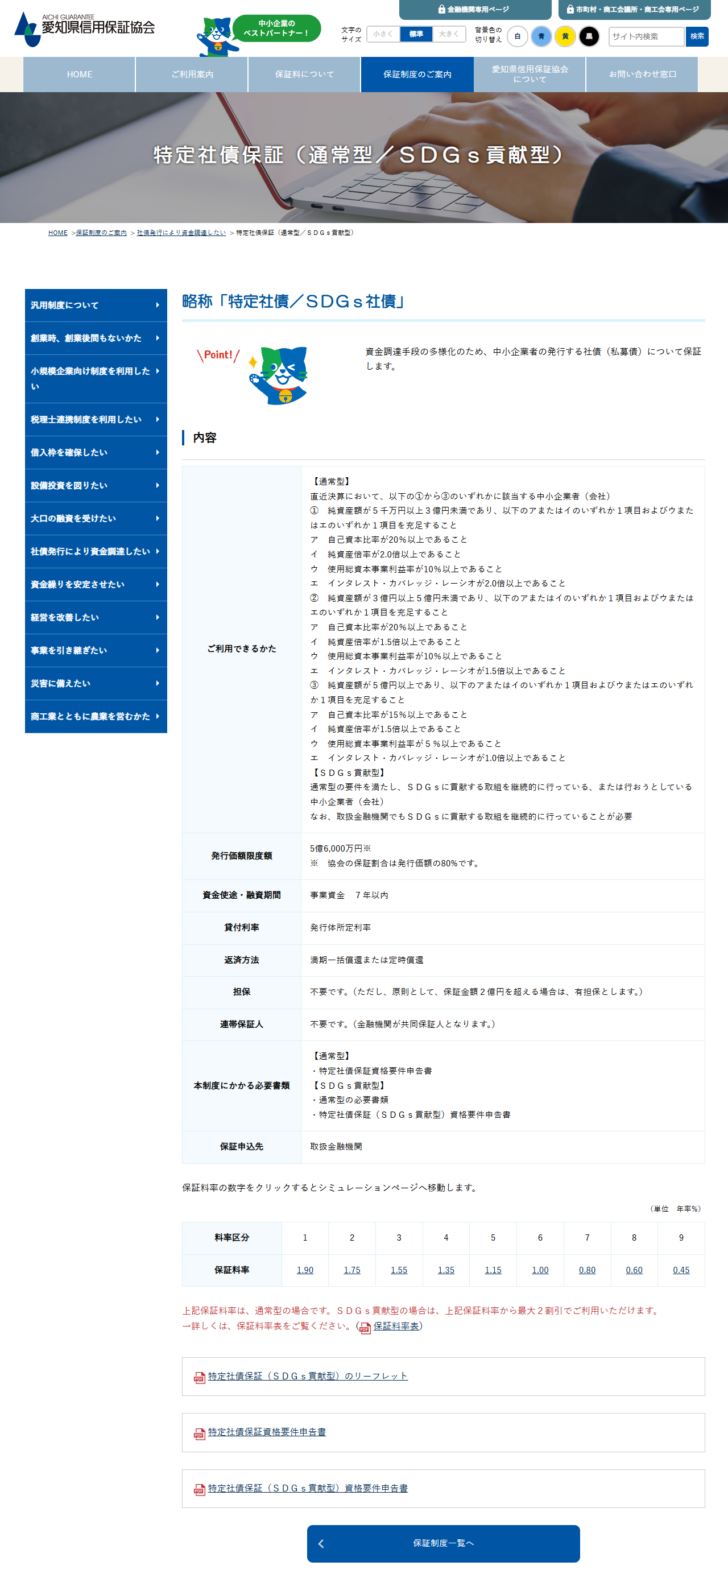
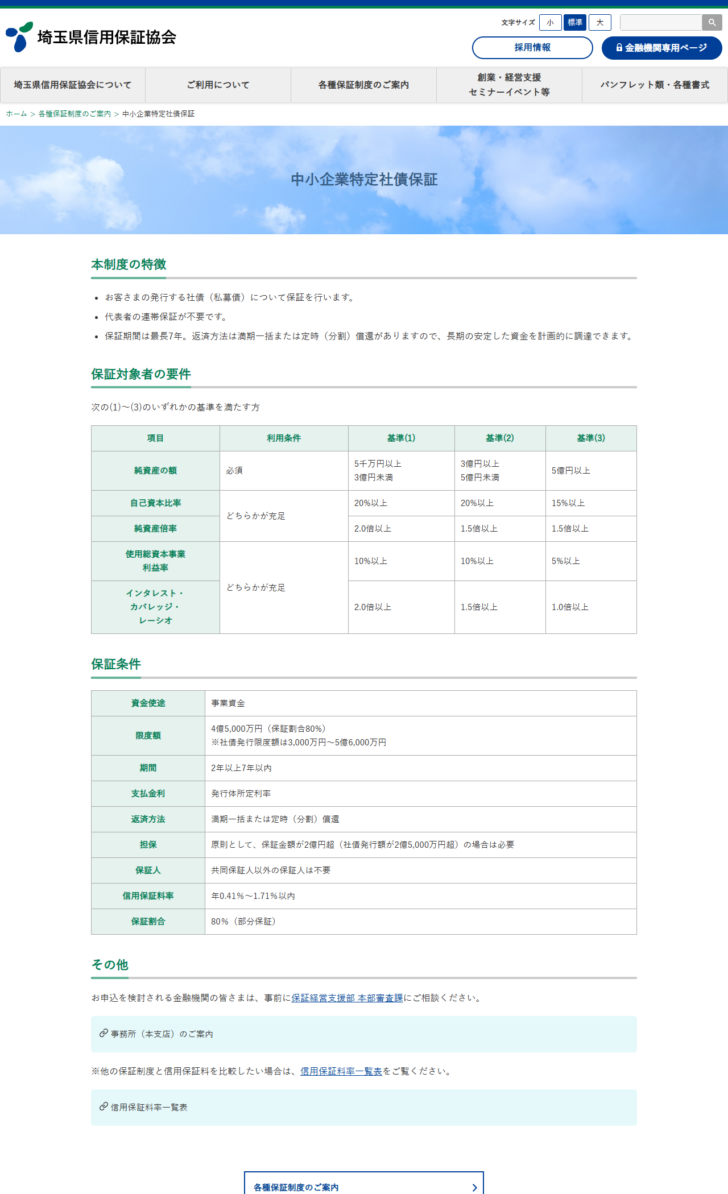
- 特定社債保証の保証料率は全国一律ではありません。埼玉県信用保証協会は年0.41%〜1.71%以内、大阪信用保証協会の無担保は0.45%〜1.90%、愛知県信用保証協会は9区分でSDGs貢献型なら最大2割引と、協会ごとに掲示が違います。
- 適債基準は純資産額を必須要件とする3区分で、協会側の下限は純資産額5千万円以上。ただし清水銀行の共同保証付の基準は最も低い区分でも純資産額1億円以上で、金融機関側の基準が協会の基準より狭いことがあります。
- 担保が要るかどうかの分岐点はおおむね保証金額2億円超(社債発行額2億5,000万円超)。ここまでなら無担保で、連帯保証人も不要です。
- 申込窓口はどの協会も取扱金融機関で、協会へ直接申し込む制度ではありません。
保証付私募債を調べると、どのページにも「4億5千万円」「0.45%〜1.90%」という同じ数字が並びます。ところが実際に各信用保証協会の掲示を開くと、料率の幅も発行額の下限も揃っていません。ここでは5つの協会と、2つの保証方式を並べて取扱金融機関の案内と照らし、どこが共通でどこが違うのかを整理します。制度そのものの定義は私募債による資金調達とはにまとめています。
保証の付け方は2通り。発行額の下限が違う
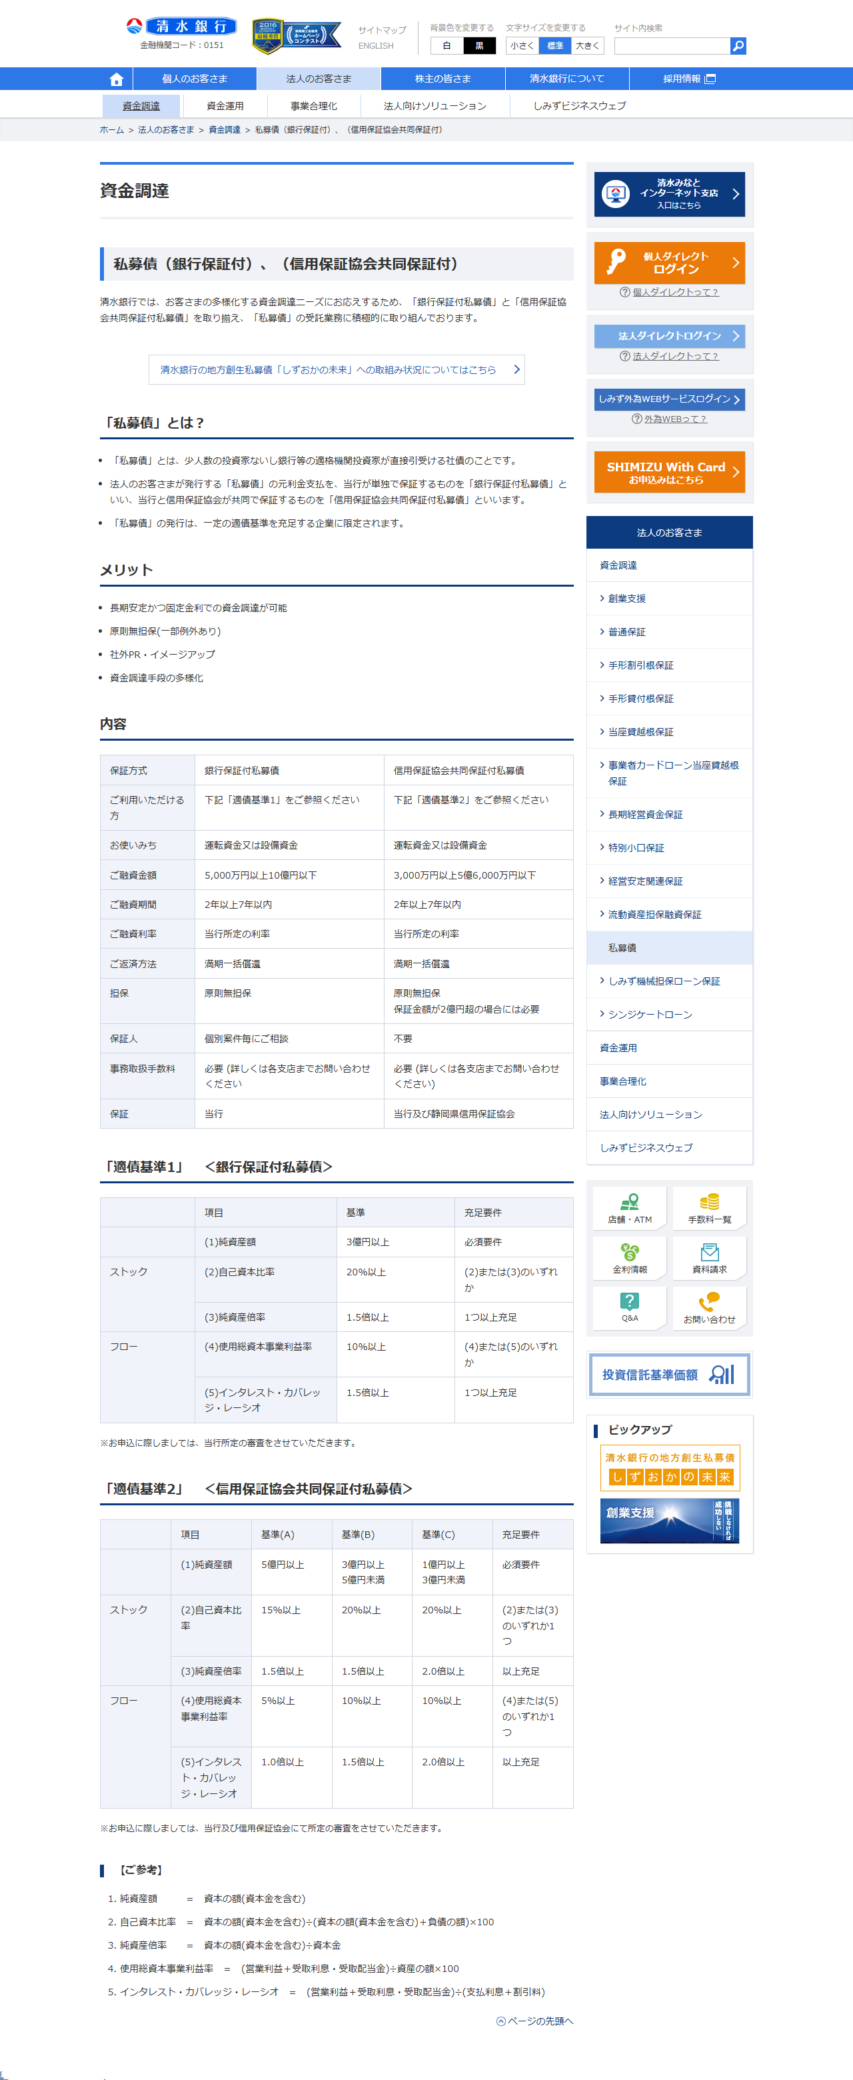
金融機関が引き受ける私募債は、誰が元利金の支払いを保証するかで2つに割れます。清水銀行は両方を扱っており、同じページで条件を並べて掲示しています。
| 比べる点 | 銀行保証付私募債 | 信用保証協会共同保証付私募債 |
|---|---|---|
| 保証する主体 | 取扱銀行が単独で保証 | 取扱銀行と都道府県の信用保証協会が共同で保証 |
| 発行額 | 5,000万円以上10億円以下 | 3,000万円以上5億6,000万円以下 |
| 期間 | 2年以上7年以内 | 2年以上7年以内 |
| 資金使途 | 運転資金または設備資金 | 運転資金または設備資金 |
| 償還方法 | 満期一括償還 | 満期一括償還 |
| 担保 | 原則無担保 | 原則無担保(保証金額2億円超の場合は必要) |
| 保証人 | 個別案件ごとに相談 | 不要 |
| 純資産額の必須要件 | 3億円以上 | 1億円以上(基準C) |
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」(2026年10月9日に掲示を確認)。条件は取扱金融機関ごとに異なるため、他行では同じ数字になりません。
上の表で目を引くのは発行額です。銀行が単独で保証する型は下限が5,000万円と高く、上限は10億円まで伸びます。信用保証協会が関わる型は下限が3,000万円まで下がる一方、上限は協会の保証限度額に縛られて5億6,000万円で止まります。保証の出し手が変われば、使える金額の帯そのものが動くということです。
5つの信用保証協会の掲示を並べる
次に、信用保証協会側の条件です。全国信用保証協会連合会が示す全国共通の枠と、各協会が自分のサイトに出している条件を並べます。
| 掲示元 | 発行額(社債発行限度額) | 保証期間 | 保証料率 | 担保 |
|---|---|---|---|---|
| 全国信用保証協会連合会 | 発行価額の限度5億6千万円(保証限度額4億5千万円・保証割合80%) | 7年以内 | 0.45%〜1.90% | 協会所定 |
| 東京信用保証協会 | 3,000万円〜5億6,000万円 | 2年以上7年以内 | 0.40%〜1.28%(特定社債保証・無担保) | 発行額2億5,000万円超で設定 |
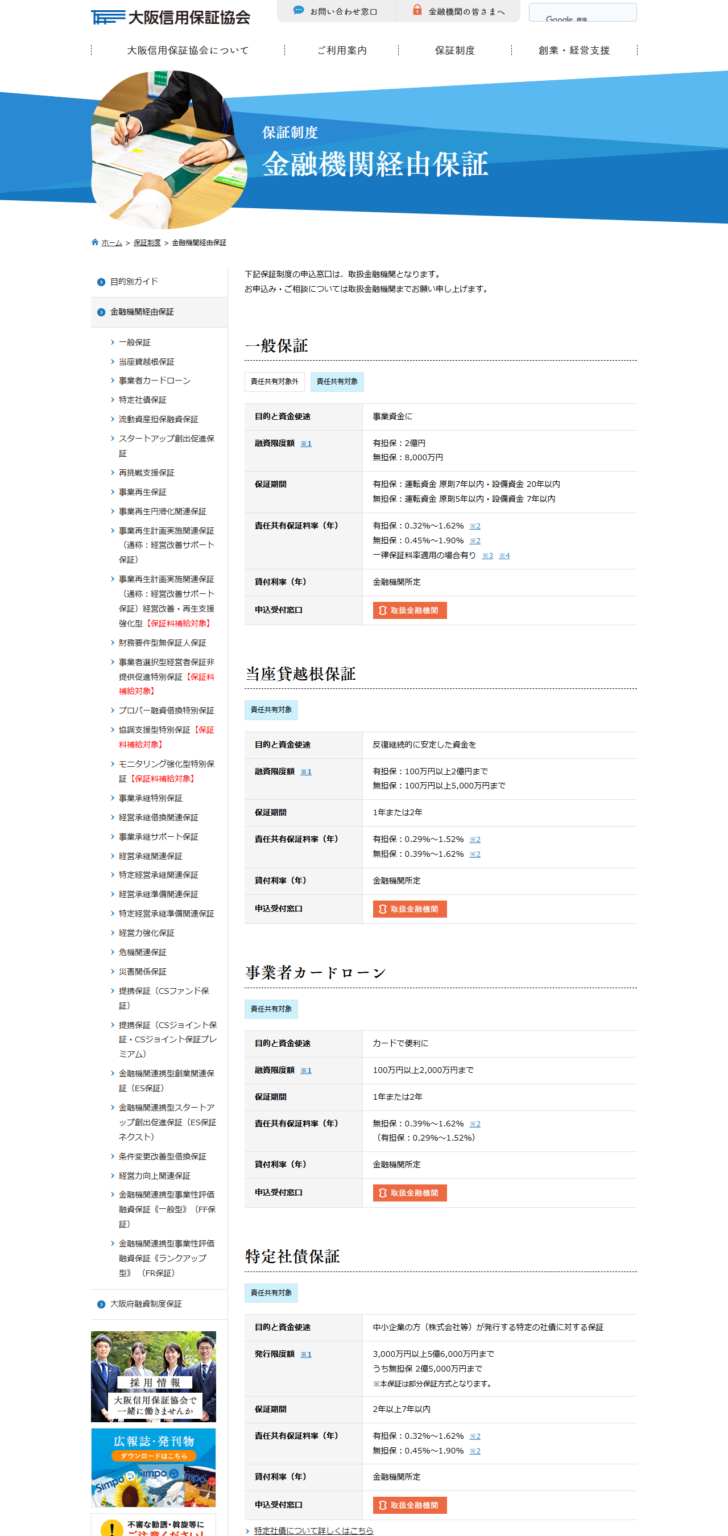
| 大阪信用保証協会 | 3,000万円以上5億6,000万円まで(うち無担保2億5,000万円まで) | 2年以上7年以内 | 有担保0.32%〜1.62%/無担保0.45%〜1.90% | 無担保枠を超える部分 |
| 神奈川県信用保証協会 | 3,000万円以上5億6,000万円以内(保証限度額4億5,000万円以内) | 2年以上7年以内 | 0.45%〜1.9% | 保証金額2億円超は原則必要 |
| 愛知県信用保証協会 | 発行価額限度額5億6,000万円(保証割合80%) | 7年以内 | 9区分(1.90/1.75/1.55/1.35/1.15/1.00/0.80/0.60/0.45) | 不要(保証金額2億円超は有担保) |
| 埼玉県信用保証協会 | 3,000万円〜5億6,000万円(限度額4億5,000万円・保証割合80%) | 2年以上7年以内 | 年0.41%〜1.71%以内 | 保証金額2億円超(発行額2億5,000万円超)で必要 |
出典:全国信用保証協会連合会「さまざまな保証制度」、東京信用保証協会「私募債のご案内」、大阪信用保証協会「金融機関経由保証」、神奈川県信用保証協会「中小企業特定社債保証」、愛知県信用保証協会「特定社債保証(通常型/SDGs貢献型)」、埼玉県信用保証協会「中小企業特定社債保証」(いずれも2026年10月9日に表示を確認)。制度名は協会により「特定社債保証」「中小企業特定社債保証」と表記が分かれます。
発行額の上限5億6,000万円と、期間の上限7年は6つの掲示すべてで一致しています。協会は保証割合80%で保証限度額4億5,000万円を定めており、割り戻すと発行価額が5億6,000万円になるためです。違うのは料率と、担保が要る条件の書き方でした。
保証料率は協会ごとに幅が違う
保証料率の掲示は、同じ制度とは思えないほど分かれます。数字を並べると次のようになります。
特定社債保証の保証料率(協会ごとの掲示)
全国信用保証協会連合会
0.45%〜1.90%
社債総額に対する料率として全国の目安を掲示。
埼玉県信用保証協会
0.41%〜1.71%
「年0.41%〜1.71%以内」と、上下とも全国の目安より狭い幅を掲示。
大阪信用保証協会(有担保)
0.32%〜1.62%
責任共有保証料率として有担保と無担保を分けて掲示。無担保は0.45%〜1.90%。
東京信用保証協会
0.40%〜1.28%
案内のなかで一般保証(0.45%〜1.90%)より低い料率として掲示。
愛知県信用保証協会
9区分
1.90/1.75/1.55/1.35/1.15/1.00/0.80/0.60/0.45の区分制。SDGs貢献型は最大2割引。
神奈川県信用保証協会
0.45%〜1.9%
全国の目安と同じ幅を掲示。
出典:各信用保証協会および全国信用保証協会連合会の公表ページ(2026年10月9日に表示を確認、URLは記事末尾)。料率は区分や担保の有無で決まり、申込ごとに適用値が変わります。
ここで注意したいのは、幅の狭い掲示が「安い」とは限らないことです。協会は財務内容に応じた区分で料率を決めるため、掲示されているのは上下の端だけです。愛知県信用保証協会のように9区分を明示している協会なら、自社がどのあたりに来るかを金融機関と詰める材料になります。
適債基準は3区分。必須要件は純資産額
保証を受けられるかどうかは、適債基準という財務指標の組み合わせで決まります。神奈川県信用保証協会と埼玉県信用保証協会、愛知県信用保証協会はいずれも同じ3区分を掲示していました。
| 指標 | 充足のしかた | 基準(1) | 基準(2) | 基準(3) |
|---|---|---|---|---|
| 純資産額 | 必須 | 5千万円以上3億円未満 | 3億円以上5億円未満 | 5億円以上 |
| 自己資本比率 | どちらかを充足 | 20%以上 | 20%以上 | 15%以上 |
| 純資産倍率 | 2.0倍以上 | 1.5倍以上 | 1.5倍以上 | |
| 使用総資本事業利益率 | どちらかを充足 | 10%以上 | 10%以上 | 5%以上 |
| インタレスト・カバレッジ・レーシオ | 2.0倍以上 | 1.5倍以上 | 1.0倍以上 |
出典:埼玉県信用保証協会「中小企業特定社債保証」の保証対象者の要件、神奈川県信用保証協会「中小企業特定社債保証」、愛知県信用保証協会「特定社債保証(通常型/SDGs貢献型)」(2026年10月9日に表示を確認)。3協会とも同じ区分と数値を掲示しています。
読み方は「純資産額でどの列に入るかが決まり、その列のストック指標から1つ、フロー指標から1つを満たす」です。純資産額が5千万円に届かなければ、他の指標がどれだけ良くても列に入れません。神奈川県信用保証協会は各指標の計算式も併せて掲示しており、純資産倍率は純資産額÷資本金、インタレスト・カバレッジ・レーシオは(営業利益+受取利息・受取配当金)÷(支払利息+割引料)と定義されています。
自社が当てはまるかを順に見る
1. 直近決算の純資産額はいくらか
5千万円未満なら、この制度では申し込めません。少人数私募債など別の方法を検討する段階です。
2. 自己資本比率か純資産倍率のどちらかを満たすか
純資産額5千万円以上3億円未満の列なら、自己資本比率20%以上または純資産倍率2.0倍以上。
3. 使用総資本事業利益率かインタレスト・カバレッジ・レーシオのどちらかを満たすか
同じ列なら、使用総資本事業利益率10%以上またはインタレスト・カバレッジ・レーシオ2.0倍以上。
4. 取扱金融機関の基準も満たすか
協会の基準を満たしても、金融機関側に別の基準があります。次の見出しで扱います。
金融機関側の基準が協会より狭いことがある
ここが見落とされやすい点です。清水銀行が掲示している信用保証協会共同保証付私募債の「適債基準2」は、最も緩い区分でも純資産額1億円以上でした。協会側の掲示(5千万円以上3億円未満)とは下限が違います。
| 純資産額の区分 | 信用保証協会の掲示(神奈川・埼玉・愛知) | 清水銀行の適債基準2 |
|---|---|---|
| いちばん下の区分 | 5千万円以上3億円未満 | 1億円以上3億円未満(基準C) |
| 真ん中の区分 | 3億円以上5億円未満 | 3億円以上5億円未満(基準B) |
| いちばん上の区分 | 5億円以上 | 5億円以上(基準A) |
| いちばん下の区分の自己資本比率 | 20%以上 | 20%以上 |
| いちばん下の区分の純資産倍率 | 2.0倍以上 | 2.0倍以上 |
出典:清水銀行「私募債(銀行保証付)、(信用保証協会共同保証付)」の適債基準2、および神奈川県・埼玉県・愛知県の各信用保証協会の公表ページ(2026年10月9日に表示を確認)。この差が清水銀行固有の運用か、静岡県信用保証協会の掲示によるものかは、公開ページからは確認できませんでした。
同じ制度でも、申し込む金融機関の案内に書かれた基準のほうが狭い場合があります。協会のサイトだけを見て「うちは純資産5千万円あるから使える」と判断せず、取引のある金融機関の私募債ページも開いてください。申込窓口はどの協会も取扱金融機関であり、東京信用保証協会は覚書を締結した金融機関からの申込に限ると案内しています。
担保が要るのは保証金額2億円超から
担保の扱いは協会ごとに文言が違いますが、分岐点の数字は揃っていました。
| 協会 | 担保についての掲示 |
|---|---|
| 神奈川県信用保証協会 | 保証金額2億円超の場合は原則必要 |
| 埼玉県信用保証協会 | 原則として、保証金額が2億円超(社債発行額が2億5,000万円超)の場合は必要 |
| 愛知県信用保証協会 | 不要。ただし原則として保証金額2億円を超える場合は有担保とする |
| 大阪信用保証協会 | 発行限度額3,000万円以上5億6,000万円まで、うち無担保は2億5,000万円まで |
| 東京信用保証協会 | 発行額2億5,000万円超の部分について担保を設定 |
出典:神奈川県・埼玉県・愛知県・大阪の各信用保証協会の公表ページおよび東京信用保証協会「私募債のご案内」(2026年10月9日に表示を確認)。
保証割合が80%なので、社債発行額2億5,000万円が保証金額2億円に対応します。言い換えると、発行額が2億5,000万円までなら無担保で組める掲示になっています。連帯保証人については、神奈川県信用保証協会と愛知県信用保証協会がいずれも「不要(金融機関が共同保証人となる)」と明記していました。経営者の個人保証を外したい会社にとっては、ここが融資との大きな違いです。保証付の融資そのものの仕組みは信用保証協会の保証付融資とはで扱っています。
償還は満期一括か6か月ごとの定時
返し方の選択肢も、協会をまたいでほぼ共通でした。神奈川県信用保証協会は「期限一括償還または定時償還(分割償還、6か月ごとの償還が可能)」、埼玉県信用保証協会は「満期一括または定時(分割)償還」、愛知県信用保証協会は「満期一括償還または定時償還」と掲示しています。東京信用保証協会の案内も、満期一括償還または6か月毎の定時償還としていました。
満期一括と定時償還の違い
満期一括償還
期間中は利払いだけで、元本は最終回にまとめて返します。期間中の資金繰りは軽くなりますが、償還期に合わせた手当てが要ります。
定時償還(6か月ごと)
半年ごとに元本を分割して返します。毎期の負担は増えますが、償還期の一括負担はなくなります。
共通する点
保証期間はどの協会も2年以上7年以内。資金使途は運転資金または設備資金(愛知県信用保証協会は「事業資金」と掲示)。
出典:神奈川県・埼玉県・愛知県の各信用保証協会の公表ページ、東京信用保証協会「私募債のご案内」(2026年10月9日に表示を確認)。
申込窓口は協会ではなく取扱金融機関
大阪信用保証協会は、特定社債保証を含む制度群について「下記保証制度の申込窓口は、取扱金融機関となります」と明示しています。愛知県信用保証協会の保証申込先も「取扱金融機関」です。協会の窓口へ直接持ち込む制度ではありません。
進め方としては、まず取引銀行の私募債のページを開いて適債基準と発行額の帯を確認し、そのうえで相談するのが順序になります。北海道銀行のように、銀行保証付と道内の信用保証協会共同保証付の両方を扱う金融機関もあります。
どちらの型を選ぶかの目安
ここまでの掲示を、選ぶ側の視点で並べ直します。
| 会社の状況 | 向く型 | 理由 |
|---|---|---|
| 純資産額が5千万円に届かない | どちらも使えない | 協会の適債基準の必須要件が純資産額5千万円以上のため。 |
| 純資産額1億〜3億円で3,000万円台を調達したい | 信用保証協会共同保証付 | 発行額の下限が3,000万円と低く、銀行保証付の下限5,000万円(清水銀行の例)に届かなくても組める。 |
| 純資産額3億円以上で5億6,000万円を超える額が要る | 銀行保証付 | 協会の保証限度額に縛られないため、清水銀行の例では10億円まで。 |
| 経営者の個人保証を避けたい | 信用保証協会共同保証付 | 協会側が保証人不要を明記し、金融機関が共同保証人となる。 |
| SDGsの取組を対外的に示したい | 信用保証協会共同保証付 | 愛知県信用保証協会のSDGs貢献型のように、料率の割引を設けている協会がある。 |
出典:本文中で示した各信用保証協会および清水銀行の公表ページ(2026年10月9日に表示を確認)。金額の帯は取扱金融機関ごとに異なるため、実際の判断は取引金融機関の掲示で行ってください。
なお、ここで扱っているのはいずれも金融機関が引き受ける私募債です。縁故者が引き受ける少人数私募債は適債基準も保証料もない別の仕組みで、発行にあたって決めるべき項目も違います。少人数私募債による資金調達のメリットと少人数私募債を発行する上で決定しなければならない事項を併せてご覧ください。
この記事で確認できなかったこと
書かなかったこと
・全国に51ある信用保証協会のうち、今回条件を確認したのは5協会と全国信用保証協会連合会の掲示だけです。他の協会の料率は確認していません。
・清水銀行の事務取扱手数料は「必要」とだけ掲示されており、金額は各支店への問い合わせとされています。公開ページからは確認できませんでした。
・清水銀行の適債基準2の下限(純資産額1億円以上)が同行固有の運用か、静岡県信用保証協会の掲示によるものかは確認できませんでした。
・実際に適用される保証料率は申込ごとの審査で決まります。この記事の数字は各協会が掲示している幅であり、自社に適用される料率ではありません。
なお、ここまでは金融機関が引き受ける保証付私募債の話です。縁故者が引き受ける少人数私募債は適債基準も保証料もない代わりに、決める項目も残す書面も自社で用意します。手順は少人数私募債の発行手順で会社法の条文に沿って整理しています。
取扱金融機関ごとの条件を見る
同じ保証付私募債でも、発行額の帯や期間の刻み、優遇のしかたは金融機関ごとに違います。公表されている条件を銀行別に整理した記事を用意しています。
| 銀行 | 掲示されている特徴 | 記事 |
|---|---|---|
| 清水銀行 | 銀行保証付5,000万円以上10億円以下/共同保証付3,000万円以上5億6,000万円以下。適債基準1・2を公開 | 清水銀行の私募債 |
| 池田泉州銀行 | どちらも3千万円以上。期日一括は5年まで、定時償還は7年まで。発行日は毎月25日 | 池田泉州銀行の私募債 |
| 百十四銀行 | 優遇はクーポン0.1〜0.2%・寄贈・補助金の3型。名称付きの商品が6種類 | 百十四銀行の私募債 |
| きらぼし銀行 | 5,000万円以上・2年債から5年債まで。デメリット3点を番号付きで掲示 | きらぼし銀行の私募債 |
| 山形銀行 | 3,000万円以上・2年以上7年以内。保証形式は当行100%保証、利息は前6カ月分を後払い | 山形銀行の私募債 |
出典:各行の私募債ページ(いずれも2026年10月9日に掲示を確認)。条件は金融機関ごとに異なるため、実際の判断は取引金融機関の掲示で行ってください。