きらぼし銀行の私募債でわかること
- 同行が商品として掲示しているのは銀行保証付私募債で、信用保証協会共同保証付の掲示はありません。
- 発行額は一回の発行につき5,000万円以上(1,000万円単位)。保証期間(社債年限)は2年債から5年債までです。
- 償還方法は満期一括償還型と定時償還型の2つ。定時償還型は半年ごとに一定額を償還します。
- 社債に対する担保は徴求しないと明記されています。担保付社債と比べて担保設定や順位変更等の手続きが不要になる点が利点として挙げられています。
- きらぼしSDGs私募債の寄付額は私募債発行金額の0.2%相当額。寄付者はきらぼし銀行であるため、発行企業は寄付金控除の適用を受けられないと注記されています。
きらぼし銀行は東京都を地盤とする地方銀行です。私募債のページでめずらしいのは、メリットだけでなくデメリットを3点、番号付きで掲示していることです。発行費用の会計処理まで書かれており、検討の前に読んでおく価値があります。ここでは公開されている内容だけを使って条件を整理し、東京信用保証協会の制度と並べて位置づけを確認します。保証協会側の制度は特定社債保証制度を協会ごとに比較にまとめています。
掲示されているのは銀行保証付だけ
他の地方銀行の私募債ページは、銀行保証付と信用保証協会保証付の2方式を並べて掲示していることが多いのですが、同行のページは銀行保証付私募債と、その派生であるきらぼしSDGs私募債の2つで構成されています。信用保証協会共同保証付の商品についての記載は、当サイトで確認した範囲では見当たりませんでした。
これは同行が協会の制度を扱っていないという意味ではなく、このページに載せていないというだけの可能性があります。協会保証付を検討している場合は、ページの掲示だけで判断せず営業担当者に確認してください。
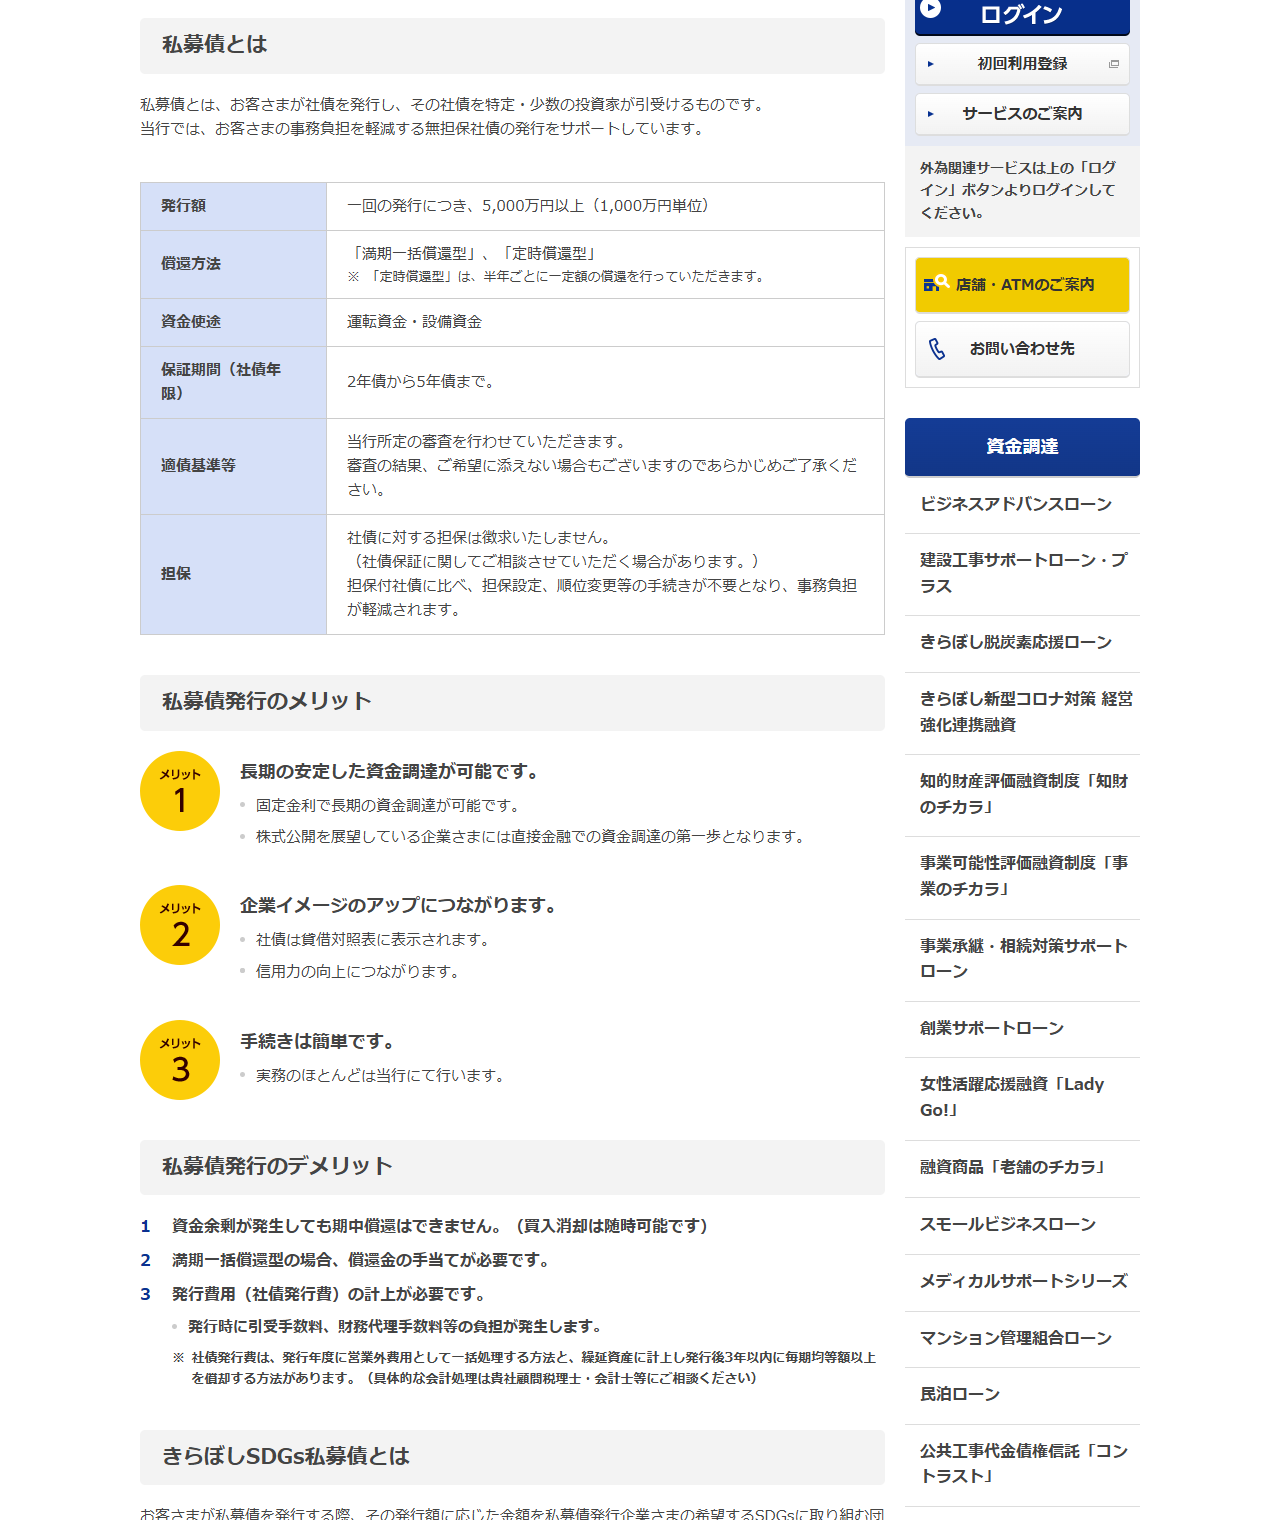
銀行保証付私募債の条件
| 項目 | 掲示されている内容 |
|---|---|
| 発行額 | 一回の発行につき、5,000万円以上(1,000万円単位) |
| 償還方法 | 「満期一括償還型」「定時償還型」(定時償還型は半年ごとに一定額の償還) |
| 資金使途 | 運転資金・設備資金 |
| 保証期間(社債年限) | 2年債から5年債まで |
| 適債基準等 | 当行所定の審査を行う。審査の結果、希望に添えない場合がある |
| 担保 | 社債に対する担保は徴求しない(社債保証に関して相談させていただく場合がある) |
出典:きらぼし銀行「銀行保証付私募債」の「私募債とは」(2026年10月9日に掲示を確認)。
社債年限が5年までという掲示は、今回調べた中で最も短い
期間の上限が5年という掲示は、今回確認した銀行のなかでいちばん短いものでした。
保証期間(社債年限)の上限
きらぼし銀行
5年
2年債から5年債までと掲示。
清水銀行・百十四銀行・山形銀行
7年
いずれも2年以上7年以内。
北海道銀行
10年
発行年限2年〜10年と掲示。
出典:きらぼし銀行、清水銀行、百十四銀行、山形銀行、北海道銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。
信用保証協会の特定社債保証は保証期間を7年以内としているため、5年という上限は協会の制度より2年短いことになります。長期の設備投資に合わせて7年で組みたい場合、同行のこの商品では条件に合いません。下限が5,000万円であることと合わせると、金額は大きめ・期間は短めという設計です。
担保を取らないことの実務上の意味
担保の欄には、徴求しないという結論だけでなく理由らしき説明が添えられています。
きらぼし銀行の担保欄の記載
社債に対する担保は徴求いたしません。(社債保証に関してご相談させていただく場合があります。)担保付社債に比べ、担保設定、順位変更等の手続きが不要となり、事務負担が軽減されます。
出典:きらぼし銀行「銀行保証付私募債」の「私募債とは」(2026年10月9日に表示を確認)。
社債に担保を付ける場合、担保付社債信託法に基づく手続きが必要になります。無担保で組めるということは、その手続きと費用がまるごと不要になるということです。順位変更という言葉が出てくるのは、既存の借入で設定した担保の順位を調整する作業を指していると読めます。ただし「社債保証に関してご相談させていただく場合があります」という但し書きが付いているため、保証そのものに別の裏付けを求められる可能性は残ります。
同行が挙げるメリットは3点
私募債発行のメリット(同行の掲示)
長期の安定した資金調達が可能です
固定金利で長期の資金調達が可能。株式公開を展望している企業には直接金融での資金調達の第一歩となる。
企業イメージのアップにつながります
社債は貸借対照表に表示される。信用力の向上につながる。
手続きは簡単です
実務のほとんどは当行にて行う。
出典:きらぼし銀行「銀行保証付私募債」の「私募債発行のメリット」(2026年10月9日に掲示を確認)。
3点目の「実務のほとんどは当行にて行います」は、発行会社の手間について踏み込んだ表現です。社債管理者を置かない設計では、発行事務や元利金の支払事務を銀行が財務代理人として代行します。縁故者に引き受けてもらう少人数私募債では、この事務を発行会社が自分で担うことになります。何を決めて何を残すかは少人数私募債の発行手順で条文に沿って整理しています。
デメリットを3点、番号付きで掲示している
同行のページでいちばん参考になるのがここです。私募債のページでデメリットを明示している銀行は多くありません。
私募債発行のデメリット(同行の掲示)
資金余剰が発生しても期中償還はできません
買入消却は随時可能と注記されています。
満期一括償還型の場合、償還金の手当てが必要です
期中に元本が減らないため、満期にまとまった資金が要ります。
発行費用(社債発行費)の計上が必要です
発行時に引受手数料、財務代理手数料等の負担が発生します。
出典:きらぼし銀行「銀行保証付私募債」の「私募債発行のデメリット」(2026年10月9日に掲示を確認)。
1点目は融資との決定的な違いです。手元資金が厚くなっても、繰上返済にあたる期中償還ができません。代わりに挙げられている買入消却は、市場で自社の社債を買い取って消す方法で、随時可能とされています。金利の高い時期に組んだ社債を早く解消したい場面では、この2つの違いが効いてきます。
期中償還はできないが、買入消却はできる
1点目のデメリットには括弧書きが付いています。期中償還はできないとしたうえで、買入消却は随時可能としている点です。この2つは似ているようで性質が違います。
2つの言葉が指しているもの
期中償還
償還期限の前に、発行会社が社債を償還して債務を消す手続き。同行は「資金余剰が発生しても期中償還はできません」としています。
買入消却
発行会社が自社の社債を買い取って消す方法。同行は「買入消却は随時可能です」と注記しています。
融資の繰上返済
借入なら、手元資金ができた時点で返済して利息の負担を止められます。私募債にはこの選択肢がありません。
出典:きらぼし銀行「銀行保証付私募債」の「私募債発行のデメリット」(2026年10月9日に掲示を確認)。3行目の融資との対比は本サイトによる整理です。
実務上の意味は、金利や資金繰りの前提が変わっても、組んだ条件を途中で動かしにくいということです。固定金利という掲示はメリットとして書かれていますが、裏を返せば下がったときに乗り換える手段が限られるということでもあります。買入消却の具体的な条件や費用は掲示されていないため、実際にどこまで機動的に動けるかはこのページからは読み取れません。
社債発行費の会計処理は2通りある
3点目のデメリットには、会計処理の説明が注記として続いています。
社債発行費の処理についての注記
社債発行費は、発行年度に営業外費用として一括処理する方法と、繰延資産に計上し発行後3年以内に毎期均等額以上を償却する方法があります。(具体的な会計処理は貴社顧問税理士・会計士等にご相談ください)
出典:きらぼし銀行「銀行保証付私募債」の注記(2026年10月9日に表示を確認)。
どちらを選ぶかで、発行年度の損益が変わります。一括処理なら発行年度の営業外費用が増え、繰延資産に計上すれば3年以内に分けて落とす形になります。決算への影響を見込んでおきたい場合は、発行時期を決める前に顧問の税理士・会計士へ確認しておくのが順序です。同行自身も相談するよう案内しています。
きらぼしSDGs私募債は発行金額の0.2%
同じページの後半には、寄付を組み合わせた商品が掲示されています。
| 項目 | きらぼしSDGs私募債 |
|---|---|
| 名称 | きらぼしSDGs私募債 |
| 発行額 | 一回の発行につき、5,000万円以上(1,000万円単位) |
| 償還方法 | 「満期一括償還型」「定時償還型」 |
| 資金使途 | 運転資金・設備資金 |
| 保証期間(社債年限) | 2年債から5年債まで |
| 寄付者 | きらぼし銀行 |
| 寄付先 | きらぼし銀行営業地盤内の私募債発行企業が希望するSDGs(17の持続可能な開発目標)に取り組む団体 |
| 寄付額 | 私募債発行金額の0.2%相当額 |
出典:同行のページ後半にある「きらぼしSDGs私募債とは」の表(2026年10月9日に掲示を確認)。発行額・償還方法・資金使途・社債年限は銀行保証付私募債と同じ数字が並んでいます。
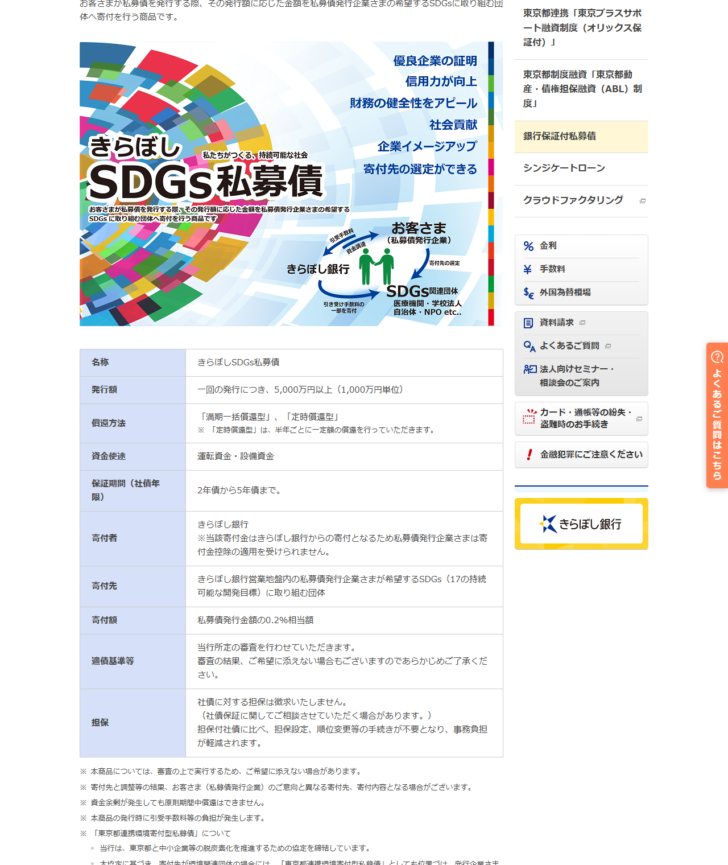
条件そのものは銀行保証付私募債と同じで、違うのは寄付が付くかどうかだけです。寄付先は発行企業が希望する団体を選べる形になっており、営業地盤内という地域の限定が付いています。
下限5,000万円は、協会保証付を扱う銀行より高い
発行額の下限5,000万円がどの位置にあるのかを、今回条件を確認した銀行と並べてみます。
| 銀行 | 銀行保証付の下限 | 協会保証付の下限 | 金額の刻み |
|---|---|---|---|
| きらぼし銀行 | 5,000万円 | 掲示なし | 1,000万円単位 |
| 清水銀行 | 5,000万円 | 3,000万円 | 掲示なし |
| 百十四銀行 | 5千万円 | 3千万円 | 1千万円単位 |
| 池田泉州銀行 | 3千万円 | 3千万円 | 掲示なし |
| 山形銀行 | 3,000万円 | 掲示なし | 1,000万円単位 |
| 北海道銀行 | 3千万円以上(方式別の内訳は掲示なし) | 掲示なし | |
出典:各行の私募債ページ(いずれも2026年10月9日に掲示を確認)。「掲示なし」は、当サイトが確認した時点でそのページに記載が見当たらなかったことを指します。
並べると傾向が見えます。銀行が単独で保証する型は下限が5,000万円、信用保証協会が関わる型は3,000万円という組み合わせが多く、きらぼし銀行の5,000万円は前者の水準です。協会保証付の掲示がないぶん、同行のページから読み取れる最小の調達額は5,000万円ということになります。3,000万円台で組みたい場合は、協会保証付を掲示している銀行を当たるほうが早いでしょう。
刻みについても、1,000万円単位と明記しているのは今回の範囲ではきらぼし銀行・百十四銀行・山形銀行の3行でした。5,000万円の次は6,000万円という選び方になるため、必要額が5,500万円なら上下どちらかに寄せることになります。
寄付金控除の適用を受けられない点が明記されている
寄付者の欄には、税務上の扱いについての但し書きが付いています。同行は、この寄付金が銀行からの寄付となるため私募債発行企業は寄付金控除の適用を受けられないとしています。
寄付の原資が発行企業の払った手数料であっても、支出の主体は銀行なので、発行企業の側で寄付金として処理することはできないという整理です。同じ構造の商品を扱う北海道銀行も、道銀SDGs私募債について当該寄付金は当行からの寄付であり発行企業の寄付金控除対象等には該当しないと注記しています。寄付による節税を期待して選ぶ商品ではない、ということになります。
寄付先は営業地盤内に限られる
きらぼしSDGs私募債の寄付先は、同行の営業地盤内で発行企業が希望するSDGsに取り組む団体とされています。発行企業が選べる一方で、選べる範囲は地域で区切られているということです。全国規模で活動する団体を指定したい場合、この条件に当たるかどうかは確認が要ります。
同じ寄付型の商品でも、区切り方は銀行によって違います。清水銀行は地域の医療機関、教育機関、環境保全団体等のSDGs達成に取組む団体等としており、池田泉州銀行は地域の学校、医療機関、公益的な活動を行う法人団体等としています。百十四銀行の地域アシスト債は、図書やスポーツ用品等を購入して指定の学校や地方公共団体へ寄贈する形で、現金ではなく現物を贈るという点がほかと違います。寄付先の指定が検討材料になるなら、割合だけでなくこの部分も見比べることになります。
東京信用保証協会の特定社債保証と並べる
同行の営業地盤である東京都では、東京信用保証協会が特定社債保証を扱っています。同協会の案内(PDF)に掲示されている条件と並べます。
| 比べる点 | きらぼし銀行 銀行保証付私募債 | 東京信用保証協会 特定社債保証 |
|---|---|---|
| 発行額の下限 | 5,000万円 | 3,000万円(保証金額2,400万円) |
| 発行額の上限 | 掲示なし | 5億6,000万円(保証金額4億4,800万円) |
| 期間 | 2年債から5年債まで | 2年以上7年以内 |
| 償還方法 | 満期一括償還型/定時償還型(半年ごと) | 満期一括償還または6か月毎の定時償還 |
| 資金使途 | 運転資金・設備資金 | 運転資金または設備資金 |
| 担保 | 社債に対する担保は徴求しない | 発行額2億5,000万円超の部分について設定 |
| 保証料率 | 掲示なし | 特定社債保証(無担保)0.40%〜1.28% |
| 申込先 | きらぼし銀行 | 覚書を締結した金融機関からの申込に限る |
出典:きらぼし銀行「銀行保証付私募債」および東京信用保証協会「私募債のご案内」(いずれも2026年10月9日に掲示を確認)。協会の案内は、公募で必要になる有価証券届出書や外部格付が私募債では不要である点もメリットとして挙げています。
並べると、金額の下限と期間の上限で、協会の制度のほうが使える幅が広いことが分かります。3,000万円台の調達や6年・7年の期間が必要なら、協会保証付を扱う金融機関を当たるという選択になります。東京信用保証協会は特定社債保証(無担保)の料率を0.40%〜1.28%とし、一般保証の0.45%〜1.90%より低い水準として掲示しています。
協会の料率は、同じ協会の一般保証より低く掲示されている
東京信用保証協会の案内は、特定社債保証の料率を一般保証と並べて掲示しています。
| 保証の種類 | 掲示されている料率(年) | 下端の差 | 上端の差 |
|---|---|---|---|
| 特定社債保証(無担保) | 0.40%〜1.28% | — | — |
| 一般保証(無担保) | 0.45%〜1.90% | 0.05ポイント高い | 0.62ポイント高い |
出典:東京信用保証協会「私募債のご案内」(2026年10月9日に掲示を確認)。差は掲示されている両端の数値から本サイトが計算したものです。
注目したいのは上端の差です。下端は0.05ポイントしか変わらないのに、上端は0.62ポイントも開いています。財務内容が良い会社ほど差は小さく、そうでない会社ほど特定社債保証を使う意味が大きくなる掲示だと読めます。同協会の案内は、公募で必要になる有価証券届出書や外部格付が私募債では不要である点もメリットとして挙げています。
ただし、この料率が適用されるのは協会の保証を使う場合です。きらぼし銀行が掲示している銀行保証付私募債には協会の保証が付かないため、この料率は関係しません。同行の保証料がいくらかはページに書かれていないので、両者のコストを比べるには見積りを取る必要があります。
3行とも、私募債を「直接金融の入口」として説明している
同行がメリットの1点目に書いている「株式公開を展望している企業には直接金融での資金調達の第一歩となります」という表現は、他行の説明とも重なります。
各行の位置づけの説明
きらぼし銀行
メリットの1点目に、株式公開を展望する企業にとって直接金融での調達の入口になる旨を記載。
百十四銀行
設立から株式公開までを横軸にとった図のなかで、銀行借り入れと公募債の間に私募債を置き、市場からの資金調達の第一歩として利用されていると説明。
池田泉州銀行
銀行借入による資金調達(間接金融)とは異なり、資本市場からの直接的な資金調達(直接金融)手段と位置づけていると説明。
出典:きらぼし銀行、百十四銀行、池田泉州銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。
3行に共通しているのは、私募債を融資の代わりではなく、調達手段を一段増やすものとして説明している点です。実際には銀行が引き受け、銀行が保証するため、相手は融資と同じ金融機関です。それでも貸借対照表の表示は社債になり、調達手段の構成は変わります。各行の条件を並べた記事は、百十四銀行の私募債と池田泉州銀行の私募債にあります。
掲示から読み取れる「向いている会社」
同行の掲示に当てはめて確かめられること
5,000万円以上をまとめて調達するか
下限が5,000万円なので、これに満たない額は掲示上の条件に入りません。
5年以内で返す設計にできるか
社債年限は2年債から5年債まで。6年・7年の設計はこの商品では組めません。
満期にまとまった資金を用意できるか
満期一括償還型なら、同行自身がデメリットとして償還金の手当てを挙げています。定時償還型なら半年ごとに一定額を返します。
途中で返さずに済む見込みがあるか
期中償還はできません。資金余剰が出ても、組んだ条件はそのまま続きます。
発行年度の損益への影響を織り込めるか
社債発行費を一括処理するか繰延資産にするかで、発行年度の費用の出方が変わります。
出典:きらぼし銀行「銀行保証付私募債」の商品内容・メリット・デメリットの各欄(2026年10月9日に掲示を確認)。5項目の並べ方は本サイトによる整理です。
この記事で確認できなかったこと
同行のページでは数字が示されていなかった項目
・適債基準の数値。「当行所定の審査を行わせていただきます」とのみ掲示されています。
・発行利率と保証料。
・引受手数料、財務代理手数料等の金額。デメリットの欄に負担が発生する旨は書かれていますが、金額は示されていません。
・発行額の上限。下限は5,000万円と掲示されていますが、上限の記載は見当たりませんでした。
・信用保証協会共同保証付私募債の取扱いの有無。同ページには記載がありません。
・以上の整理は特定の商品を推奨するものではありません。掲示の内容は見直されることがあるので、実際に動く前に同行のページで最新の数字を確かめてください。
銀行が引き受ける私募債と、縁故者が引き受ける少人数私募債は、同じ「私募債」でも適債基準の有無から事務の担い手まで別物です。両者の位置づけは私募債による資金調達とはで扱っています。
開いたページの一覧(いずれも2026年10月9日に表示を確かめています)