資本性劣後ローンを扱う公的金融機関は、日本政策金融公庫だけではありません。沖縄県内で事業を営んでいる場合、窓口になるのは沖縄振興開発金融公庫です。制度の名前は日本公庫とほぼ同じで、中小企業資金の挑戦支援資本強化特別貸付(資本性ローン)といいます。
名前が似ていても、中身は一致していません。限度額は同じでも、利率の公表の仕方、入口になる融資制度の顔ぶれ、使える特例制度が違います。沖縄県内の事業者にしかない制度も複数あります。このページでは、沖縄公庫が公表している条件を項目ごとに読み、日本公庫の制度と並べます。拾った内容は2026年10月30日に公式ページで確かめたものです。
このページの要点
- 融資の限度額は15億円。日本公庫の中小企業事業版と同じ水準
- 返済期間は5年1ヵ月、または6年から20年までの各年。返済方法は期限一括返済で、利息は毎月払い
- 担保・保証人は無担保・無保証
- 利率は公表されていない。金利情報のページに資本性ローンの行がなく、特別利率等は窓口での問い合わせとされている
- 沖縄公庫の中小企業資金には、ちゅら海低利や沖縄特区等無担保貸付など、沖縄県内でしか使えない特例制度がある
沖縄公庫は日本公庫とは別の金融機関
前提として押さえておきたいのが、沖縄振興開発金融公庫と日本政策金融公庫は別の法人だということです。沖縄県内の事業者は沖縄公庫が窓口になり、日本公庫の制度をそのまま申し込むわけではありません。
沖縄公庫の事業資金は、産業開発資金、中小企業資金、生業資金、生活衛生資金、農林漁業資金、医療資金といった資金種に分かれています。資本性ローンが置かれているのは中小企業資金です。沖縄公庫は、中小企業資金の融資の平均額を約1.1億円と公表しています。
資本性ローンの条件
中小企業資金のページに載っている資本性ローンの条件は次のとおりです。
| 項目 | 公表されている内容 |
|---|---|
| 利用できる方 | 創業・新事業展開・海外展開・事業再生等に取り組む方であって、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方 |
| 融資の限度額 | 15億円 |
| 返済期間 | 5年1ヵ月、6年から20年までの各年 |
| 返済方法 | 期限一括返済(利息は毎月払) |
| 担保・保証人 | 無担保・無保証 |
| 劣後性と資産査定上の扱い | 本貸付による借入金は、劣後特約により法的倒産手続時には民間金融機関等の債務に劣後し、金融機関の資産査定上、自己資本とみなすことができるため、民間金融機関からの円滑な資金調達が期待される |
注記の文言は制度一覧に付された(注2)の内容です。
劣後性の説明の仕方に特徴があります。日本公庫は「法的倒産手続きの開始決定が裁判所によってなされた場合、すべての債務に償還順位が劣後する」と書くのに対し、沖縄公庫は「劣後特約により法的倒産手続時には民間金融機関等の債務に劣後し」と書いています。どちらも劣後することを示していますが、沖縄公庫の書き方は民間金融機関との関係を前面に出しており、民間からの調達の呼び水にする狙いが読み取れます。
日本公庫の中小企業事業版との違い
| 項目 | 沖縄振興開発金融公庫 | 日本政策金融公庫(中小企業事業) |
|---|---|---|
| 融資の限度額 | 15億円 | 15億円 |
| 返済期間 | 5年1ヵ月、6年から20年までの各年 | 5年1ヵ月、または6年から20年までの各年 |
| 返済方法 | 期限一括返済(利息は毎月払) | 期限一括償還 |
| 担保・保証人 | 無担保・無保証 | 無担保・無保証人 |
| 利率の公表 | 公表なし(特別利率等は窓口へ問い合わせ) | 黒字3.25〜3.95%/赤字0.50%を公表 |
| 利用できる方の書き方 | 創業・新事業展開・海外展開・事業再生等に取り組む方であって、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方 | 新規事業、経営改善、企業再建などに取り組む方であって、地域経済の活性化のために一定の雇用効果が認められる事業、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方 |
| 入口の指定 | 制度一覧の中の1行として掲載 | 新企業育成貸付、企業活力強化貸付、企業再生貸付の適用要件を満たすこと |
| 取扱額の注記 | 記載なし | 取扱額に限りがあり要望に沿えない場合がある |
両者は別法人であり、沖縄県内の事業者がどちらを使えるかは窓口で確認が必要です。
利率が公表されていない
検討のうえで最も大きい違いがここです。日本公庫は資本性ローンの利率を業績の2区分と返済期間ごとに公表していますが、沖縄公庫の最新金利情報のページには資本性ローンの行がありません。
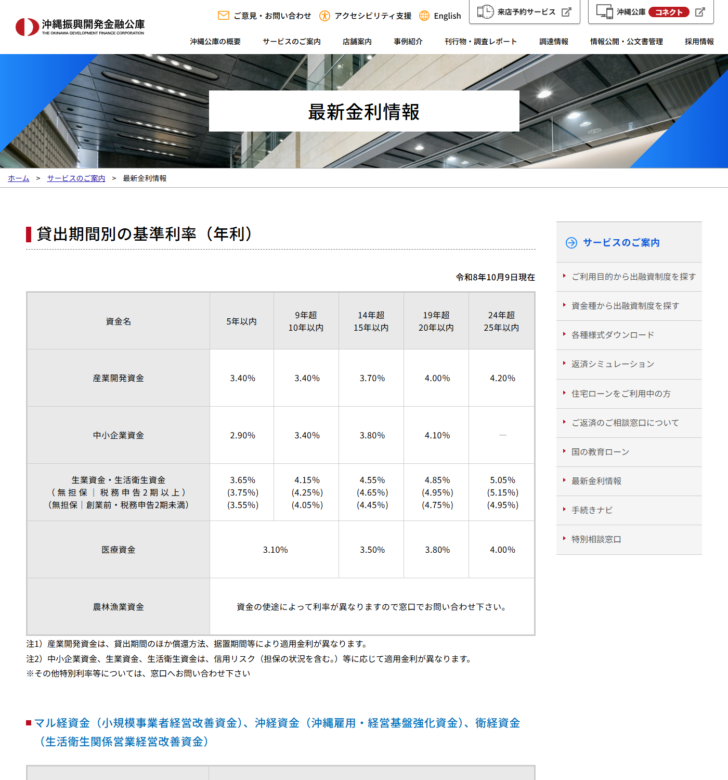
金利情報のページが公表しているのは、貸出期間別の基準利率と、マル経資金などの一律利率、教育資金・住宅資金の利率です。中小企業資金についての注記は「中小企業資金、生業資金、生活衛生資金は、信用リスク(担保の状況を含む。)等に応じて適用金利が異なります」となっており、さらに「その他特別利率等については、窓口へお問い合わせ下さい」と書かれています。資本性ローンの利率はこの「その他特別利率等」に含まれると読むのが自然ですが、公表されていない以上、ここでは数値を書けません。
中小企業資金の基準利率
資本性ローンの利率そのものは分かりませんが、同じ中小企業資金の基準利率は公表されています。水準の目安として押さえておく価値があります。
| 資金名 | 5年以内 | 9年超10年以内 | 14年超15年以内 | 19年超20年以内 | 24年超25年以内 |
|---|---|---|---|---|---|
| 中小企業資金 | 2.90% | 3.40% | 3.80% | 4.10% | - |
| 産業開発資金 | 3.40% | 3.40% | 3.70% | 4.00% | 4.20% |
| 医療資金 | 3.10% | 3.50% | 3.80% | 4.00% | - |
| 生業資金・生活衛生資金(無担保・税務申告2期以上) | 3.75% | 4.25% | 4.65% | 4.95% | 5.15% |
表の列は公表されている区分のままです。注記として、産業開発資金は貸出期間のほか償還方法・据置期間等により適用金利が異なること、中小企業資金・生業資金・生活衛生資金は信用リスク(担保の状況を含む)等に応じて適用金利が異なることが書かれています。
あわせて、マル経資金(小規模事業者経営改善資金)と衛経資金(生活衛生関係営業経営改善資金)は年2.85%、沖経資金(沖縄雇用・経営基盤強化資金)は年2.95%で、いずれも貸出期間にかかわらず同一の利率が適用されると公表されています。遅延損害金の割合は令和8年4月1日現在で年9.10%です。
中小企業資金に並ぶ融資制度
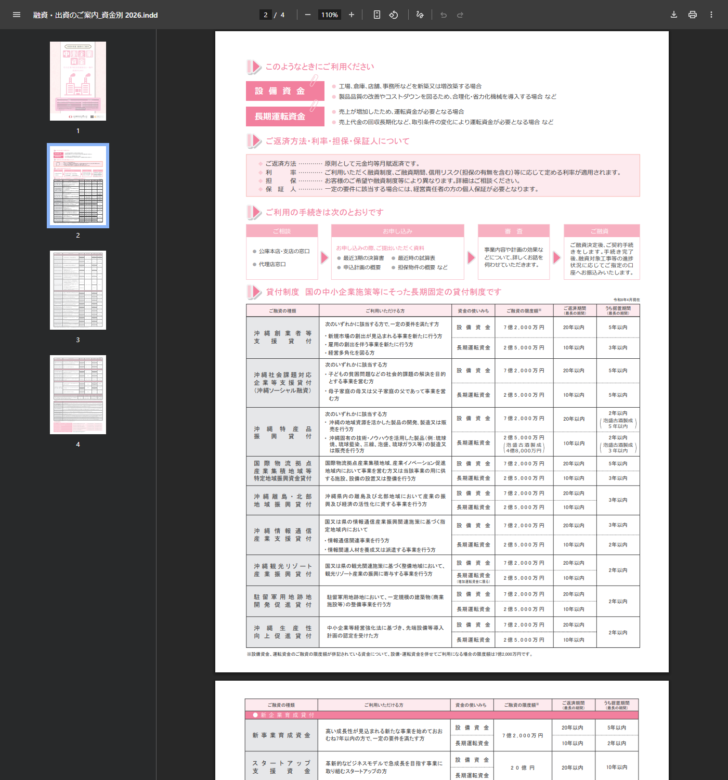
沖縄公庫の中小企業資金は、20を超える貸付制度の集まりです。資本性ローンはそのリストの最後に、別枠のブロックとして置かれています。主な制度の限度額と期間を並べると、資本性ローンの15億円がどの位置にあるかが見えてきます。
| 融資の種類 | 設備資金の限度額 | 長期運転資金の限度額 | 返済期間(最長) |
|---|---|---|---|
| スタートアップ支援資金 | 20億円 | 20億円 | 20年以内 |
| 新事業活動促進資金 | 14億4,000万円 | 14億4,000万円 | 20年以内 |
| 事業承継・集約・活性化支援資金 | 14億4,000万円 | 14億4,000万円 | 20年以内 |
| 省力化支援資金 | 14億4,000万円 | 14億4,000万円 | 20年以内 |
| 沖縄創業者等支援貸付 | 7億2,000万円 | 2億5,000万円 | 20年以内 |
| 沖縄離島・北部地域振興貸付 | 7億2,000万円 | 2億5,000万円 | 20年以内 |
| 金融環境変化対応資金 | 3億円 | 3億円 | 20年以内 |
| 取引企業倒産対応資金 | - | 1億5,000万円 | 10年以内 |
| 挑戦支援資本強化特別貸付(資本性ローン) | 15億円(設備・運転の区別の記載なし) | 20年 | |
設備資金と運転資金の限度額が併記されている資金について、設備・運転資金を併せて利用する場合の限度額は7億2,000万円と注記されています。資本性ローンの行にはこの注記が付いていません。
表に挙げたほかにも、企業活力強化資金、中小企業経営力強化資金、経営環境変化対応資金(セーフティネット貸付)、働き方改革推進支援資金、IT活用促進資金、SDGs推進資金、沖縄生産性向上促進貸付などが並びます。いずれも設備資金7億2,000万円・長期運転資金10年以内という組み合わせが基本形です。
表を見ると、資本性ローンの15億円は中小企業資金の中でも上位の枠です。スタートアップ支援資金の20億円に次ぐ水準で、多くの制度が7億2,000万円であるのと比べると大きく開いています。
制度名に沖縄の産業政策が表れている
中小企業資金の制度一覧を眺めると、日本公庫の融資制度一覧とは顔ぶれがかなり違うことに気づきます。制度名に「沖縄」が付くものが並び、沖縄県の産業政策がそのまま貸付制度の形になっています。
たとえば沖縄特産品振興貸付は、沖縄の地域資源を活かした製品の開発・製造・販売を行う方と、沖縄固有の技術・ノウハウを活用した製品の製造・販売を行う方が対象です。例として琉球焼、琉球藍染、三線、泡盛、琉球ガラスが挙げられています。据置期間には泡盛古酒製成の場合の特例まで置かれており、設備資金なら5年以内、長期運転資金の限度額は4億8,000万円となっています。
駐留軍用地跡地開発促進貸付は、駐留軍用地跡地において一定規模の建築物(商業施設等)の整備事業を行う方が対象です。国際物流拠点産業集積地域等特定地域振興資金貸付は、国際物流拠点産業集積地域や産業イノベーション促進地域で事業を営む方が対象になります。沖縄離島・北部地域振興貸付は、県内の離島および北部地域で産業の振興と経済の活性化に資する事業を行う方向けです。沖縄観光リゾート産業振興貸付、沖縄情報通信産業支援貸付、沖縄社会課題対応企業等支援貸付(沖縄ソーシャル融資)も同じ系統にあります。
資本性ローンはこうした制度群と同じ中小企業資金の中に置かれています。日本公庫の資本性ローンが「新企業育成貸付・企業活力強化貸付・企業再生貸付のいずれかの適用要件を満たすこと」という制度群の指定を前提にしているのに対し、沖縄公庫の資本性ローンは利用できる方の条件が独立して書かれており、入口の制度を指定する書き方になっていません。
沖縄公庫だけにある資金
金利情報のページには、日本公庫にはない資金が載っています。沖経資金(沖縄雇用・経営基盤強化資金)です。マル経資金(小規模事業者経営改善資金)と衛経資金(生活衛生関係営業経営改善資金)が年2.85%であるのに対し、沖経資金は年2.95%で、いずれも貸出期間にかかわらず同一の利率が適用されます。
資本性ローンを検討する段階では直接の選択肢になりませんが、沖縄公庫の制度全体がどう組まれているかを知る手がかりになります。小規模な資金需要には一律利率の資金があり、大きな投資には15億円から20億円の枠がある。その両端のあいだに、資本性ローンという別の性質の枠が置かれている構図です。
沖縄県内でしか使えない特例制度
中小企業資金には、金利や借換に関する特例制度が用意されています。沖縄の地域事情を反映したものが多く、日本公庫の制度には対応するものがありません。
金利・借換に関する主な特例制度
このほかに公庫融資借換特例制度があります。社会的・経済的環境の変化や金融機関との取引状況の変化等により資金繰りに困難をきたしている中小企業者、経営改善・経営再建等に取り組む必要が生じている中小企業者の経営安定を図るために、既往の公庫融資(中小企業資金)の借換等を行う制度です。
これらが資本性ローンにも適用されるかどうかは、公式ページの記載からは読み取れませんでした。特例制度は中小企業資金全体に対する説明として置かれており、資本性ローンの行に個別の注記はありません。
申込みの流れと提出書類
中小企業資金のパンフレットは、利用の手続きを4段階で示しています。
申込みから融資までの4段階
- ご相談公庫本店・支店の窓口、または代理店窓口で相談する。
- お申し込み最近3期の決算書、最近時の試算表、申込計画の概要、担保物件の概要などを提出する。
- 審査事業内容や計画の効果などについて詳しく聞かれる。
- ご融資融資決定後に契約手続きを行い、手続き完了後、融資対象工事等の進捗状況に応じて指定の口座へ振り込まれる。
相談の窓口は、公庫本店・支店のほかに代理店窓口も挙げられています。沖縄公庫の店舗は本店、北部支店、中部支店、宮古支店、八重山支店、東京本部で、離島にも支店が置かれています。資本性ローンのように条件の詰めが必要な制度では、どの窓口で相談を始めるかで進み方が変わることがあります。
提出書類に「最近3期の決算書」が挙がっている点は、検討の初期に押さえておきたいところです。3期分の決算を求められるため、創業からの年数が浅い場合は窓口での確認が先になります。
保証人の扱いに注意する
資本性ローンの行は無担保・無保証と明記されています。一方、パンフレットの中小企業資金全体の説明では、保証人について「一定の要件に該当する場合には、経営責任者の個人保証が必要となります」と書かれています。担保についても「お客様のご希望や融資制度等により異なります」とされています。
この2つは矛盾していません。中小企業資金という大きなくくりの説明と、資本性ローンという個別制度の条件が、別々に書かれているだけです。ただし読み飛ばすと取り違えやすい箇所なので、どちらの説明を読んでいるのかを意識する必要があります。なお、返済方法についてもパンフレットは「原則として元金均等月賦返済です」と書いていますが、資本性ローンだけは期限一括返済です。
ここまでで確認できなかったこと
公式ページから読み取れなかった項目を、推測せずに挙げておきます。
| 項目 | 状況 |
|---|---|
| 資本性ローンの利率 | 最新金利情報のページに行がなく、特別利率等は窓口での問い合わせとされている |
| 業績に応じて利率が変わるか | 日本公庫のような2区分の記載が見当たらない |
| みなし自己資本の逓減の扱い | 残存期間に応じた割合の記載が見当たらない |
| 事業計画書・定期報告の特約 | 資本性ローンの行には記載がない |
| 特例制度が資本性ローンにも適用されるか | 中小企業資金全体の説明として置かれており、個別の注記がない |
いずれも「無い」のではなく「公表されている範囲では確認できなかった」ということです。支店での確認が必要です。
審査があり、条件に当てはまることと融資が実行されることは別です。利率は金融情勢によって変動し、ここに載せた基準利率は令和8年10月9日現在の公表値です。沖縄公庫と日本政策金融公庫は別の法人であり、どちらの窓口になるかは事業の所在地などで決まります。自己判断で窓口を選ぶ前に確認してください。
関連する記事
よくある質問
沖縄県外の事業者も使えますか
沖縄公庫は沖縄県内の事業者を対象とする金融機関です。利用できる範囲は窓口での確認が必要ですが、県外に本拠がある場合は日本政策金融公庫の制度が入口になるのが通常の整理です。
利率はどのくらいになりますか
公表されていないため書けません。中小企業資金の基準利率は5年以内が2.90%、19年超20年以内が4.10%(令和8年10月9日現在)ですが、資本性ローンにこの表が適用されるとは記載されていません。
日本公庫と沖縄公庫の両方から借りられますか
公式ページに記載が見当たらず、確認できていません。別法人であるため、窓口での確認が必要です。
15億円は設備資金と運転資金の合計ですか
資本性ローンの行には設備・運転の区別が書かれていません。他の制度に付いている「設備・運転を併せて利用する場合は7億2,000万円」という注記も、資本性ローンの行には付いていません。
他の中小企業資金と併用できますか
併用の可否について公式ページに記載が見当たらず、確認できていません。設備資金と運転資金を併せて利用する場合の限度額(7億2,000万円)の注記は他の制度に付いているもので、資本性ローンの行には付いていません。
沖縄の特例制度は資本性ローンにも効きますか
特例制度は中小企業資金全体の説明として置かれており、資本性ローンの行に個別の注記はありません。適用されるかどうかは公表の範囲では読み取れず、窓口での確認が必要です。
担保を出せば条件はよくなりますか
資本性ローンは無担保・無保証と明記されています。劣後性を備えることが前提の制度であり、担保を出して優先的に回収する設計とは相容れません。
沖縄振興開発金融公庫「中小企業資金」 2026年10月30日に取得
沖縄振興開発金融公庫「最新金利情報」 2026年10月30日に取得
沖縄振興開発金融公庫「令和8年度中小企業資金パンフレット」 2026年10月30日に取得
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」中小企業事業 2026年10月30日に取得