公的金融機関の資本性ローンは商品として条件が公表されていますが、取引のある銀行や信用金庫から同じ性質の借入を受けられるのかは、カタログを探しても答えが出ません。民間側には「資本性借入金」という決まった商品棚がないからです。
代わりに存在するのが、金融庁が示している判断の枠組みです。金融庁は2020年5月27日に監督指針を改正して資本性借入金の取扱いを明確化し、あわせて24問のQ&Aを公表しました。このページでは、そのQ&Aに書かれている条件と例外を、実務で問題になりやすい順に読み解きます。引用した内容は2026年10月29日に金融庁の公開資料で確かめたものです。
先に結論
- 民間の借入が資本とみなせるかは商品名で決まらない。償還条件・金利設定・劣後性の3点で判断される
- 償還期間は5年超で期限一括償還が原則。ただし期限一括と同視し得る長期の据置期間でもよい
- 担保付や保証付は原則として該当しない。担保解除が事実上困難な場合などの例外が示されている
- 債務者の意思による期限前弁済は差し支えない。債権者の意思で期限前回収ができる契約だと資本性借入金とみなせない
- 資本とみなせる額は残存期間で変わる。残存5年以上は100%、以後1年ごとに20%ずつ逓減し、残存1年未満は0%
資本性借入金は商品ではなく条件の呼び名
金融庁のQ&Aは、資本性借入金を「貸出条件が資本に準じた十分な資本的性質が認められる借入金のことであり、債務者の評価において、資本とみなして取り扱うことが可能なもの」と説明しています。続けて、この取扱いはあくまでも借入金の実態的な性質に着目したものであり、債務者の属性(企業の規模等)、債権者の属性(金融機関、事業法人、個人等)や資金使途等により制限されるものではないと書いています。
債権者の属性で制限されないという一文は実務上の意味が大きいところです。相手は銀行でなくてもよく、事業法人や個人からの借入でも条件を満たせば資本とみなす余地があるという読み方になります。
判断の軸は3つだけ
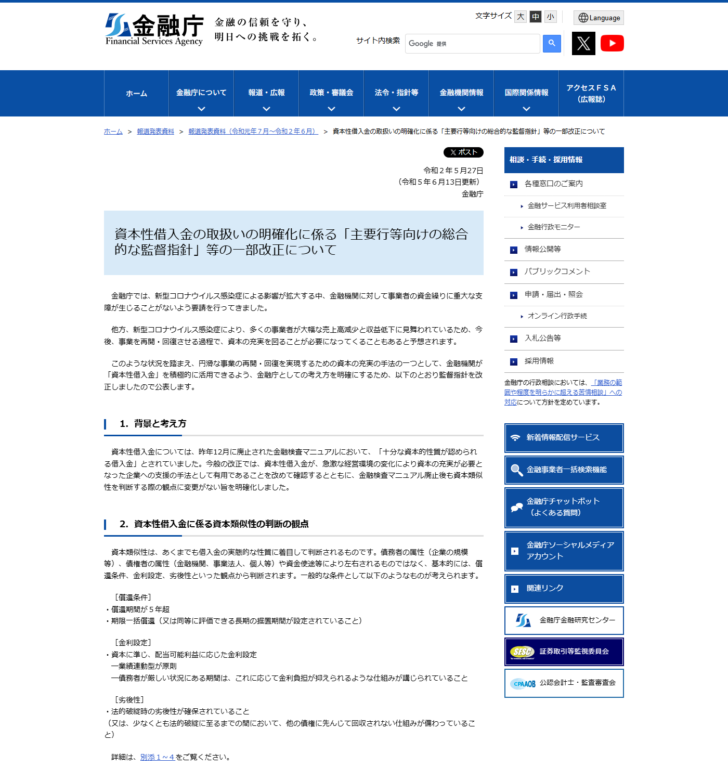
資本類似性をどう判断するのかについて、Q&Aは償還条件、金利設定、劣後性の3つの観点から判断すると答えています。金融庁が2020年5月27日に公表した報道発表資料も、同じ3区分で一般的な条件を箇条書きにしています。
資本類似性を判断する3つの観点
償還条件は5年超と期限一括が原則
Q&Aの問4は、償還条件について3段構えで答えています。一般には資本に準じて原則として長期間償還不要な状態であることが必要であること、具体的には契約時における償還期間が5年を超えるものであることが必要であること、そして期限一括償還が原則であることです。
ただし逃げ道も用意されています。期限一括償還でなくても、長期の据置期間が設定されており期限一括償還と同視し得るような場合には、資本性借入金とみなして取り扱うことが可能とされています。分割返済の形でも、据置期間の取り方しだいで条件を満たす余地があるということです。
金利設定は業績連動が原則
問5は金利設定について、原則として配当可能利益に応じた金利設定であることが必要としたうえで、業績連動型など債務者が厳しい状況にある期間は金利負担が抑えられるような仕組みが講じられていることを挙げています。そのうえで、株式の株主管理コストに準じた事務コスト相当の金利であれば、利子負担がほとんど生じないものとして資本性借入金と判断できるとしています。
金利負担を抑える仕組みは、あらかじめ業績に応じた金利水準が決められている場合だけではありません。契約上、債務者が事前の通知により任意に利息の支払いを停止でき、その利息が繰り延べられることを定める取扱いも考えられると書かれています。
厳しい状況にある期間の具体的な金利水準については、公庫等の資本性劣後ローンで0.50%等となっていることを例に挙げつつ、この水準に限定されるものではなく、金融機関や債務者の状況等に応じた事務コストも勘案して判断されるとしています。問6では、債務者の状況に応じたコスト計算を行っていない場合には、簡便的に経費率を用いて事務コストを算出することも考えられるとまで踏み込んでいます。
劣後性が確保できないときの代替
問7は劣後性について、原則として法的破綻時の劣後性が確保されていることが必要としています。そのうえで、既存の担保付借入金から転換する場合などのように担保解除を行うことが事実上困難であるため法的破綻時の劣後性を確保できない場合には、法的破綻以外の期限の利益喪失事由が生じたときに他の債権に先んじて回収を行わないことを契約するなど、少なくとも法的破綻に至るまでの間において他の債権に先んじて回収しない仕組みを備えることが考えられるとしています。
担保付でも使える場合がある
問8は、担保付借入金は基本的には資本性借入金には該当しないと答えています。劣後性が原則として必要だからです。ただし前段と同じ理屈で、担保解除が事実上困難なために劣後性を確保できない場合には、回収を先んじて行わない仕組みを備えることで資本性借入金とみなせる場合もあるとしています。
では「担保解除を行うことが事実上困難」とはどんな場合か。問9は、既存の担保付借入金から転換する場合で担保からの回収可能性があるときは、担保解除は債権管理上困難な場合が多く、基本的にはこれに該当するとしています。転換時の担保評価額で一部でも担保からの回収を見込むことができるなら該当すると判断して差し支えないという書き方です。大規模災害の被災地では、転換時の評価額では回収を見込めなくても、復興による担保の上昇見込み等を勘案して将来一定程度の回収を見込めるなら該当すると判断してよいとも書かれています。
| 形態 | 原則 | 例外として認められる場合 |
|---|---|---|
| 担保付借入金 | 基本的には該当しない | 担保解除が事実上困難で劣後性を確保できない場合に、法的破綻以外の期限の利益喪失事由が生じたときも他の債権に先んじて回収しない仕組みを備えるとき |
| 担保付を通常分と資本性分に分割 | 担保からの回収見込額をまず通常の借入金へ優先的に充当し、その残額部分で判断する | 残額部分について回収を見込めない場合は原則として該当しない。ただし通常の借入金の返済が進んで担保余力が生じる経営改善計画等があるときは該当すると判断して差し支えない |
| 保証付借入金 | 基本的には該当しない | 保証が実行された後も、長期間償還不要な状態・配当可能利益に応じた金利設定・法的破綻時の劣後性という条件を確保できる仕組みを備えるとき |
保証付が原則として外れるのは、保証が実行された場合にこれらの条件が保証人に引き継がれないためだと説明されています。
期限前弁済は誰の意思かで分かれる
問12は、期限前弁済について2つに分けて答えています。債務者自らの意思により期限前弁済を行うことは差し支えない。一方で、債権者の意思により期限前回収が可能な契約が付されている借入金については、基本的には長期間償還不要な状態であるとは認められないことから、資本性借入金とみなすことはできない。
契約書のどこに期限前回収の定めが入っているかで結論が変わる論点です。借りる側が繰り上げて返す自由を持つことは問題にならず、貸す側が引き上げられる条項が入っていると条件を落とします。
新規融資でも転換でもよい
問16は、既存の借入金からの転換に限らず、新規融資であっても3つの条件が確保されていれば資本性借入金とみなして取り扱うことが可能としています。既存債務の条件変更としてしか使えないという制約はないということです。
問17は範囲をさらに広げ、匿名組合契約に基づく出資など融資以外の方法であっても、3つの条件が確保されていれば資本性借入金に準じて資本とみなして取り扱うことが可能としています。ただし条件が付いていて、資本性借入金は債務者の事業全体の資本とみなすものなので、匿名組合契約に基づく出資の場合は、少なくとも債務者の事業全体が赤字のときには、出資の対象事業が黒字であっても配当負担がほとんど生じない仕組みになっている必要があるとしています。
他行からの資本性借入金も資本とみなせる
問14は、他の金融機関からの借入金であっても3つの条件が確保されていれば、資本性借入金として債務者の資本とみなして取り扱うことが可能としています。自行が出していなくても、他行が出した資本性借入金を評価に織り込めるということです。
条件の確認方法について問15は、債務者自身から契約内容を直接確認する方法が考えられるとしています。あわせて、他行の借入金を資本とみなす場合はその後に条件が変更されることも考えられるため、決算書を徴求する際に条件変更の有無を確認するなどして、条件が満たされているか否かを定期的にチェックする必要があるとしています。
資本とみなす額は残存期間で逓減する
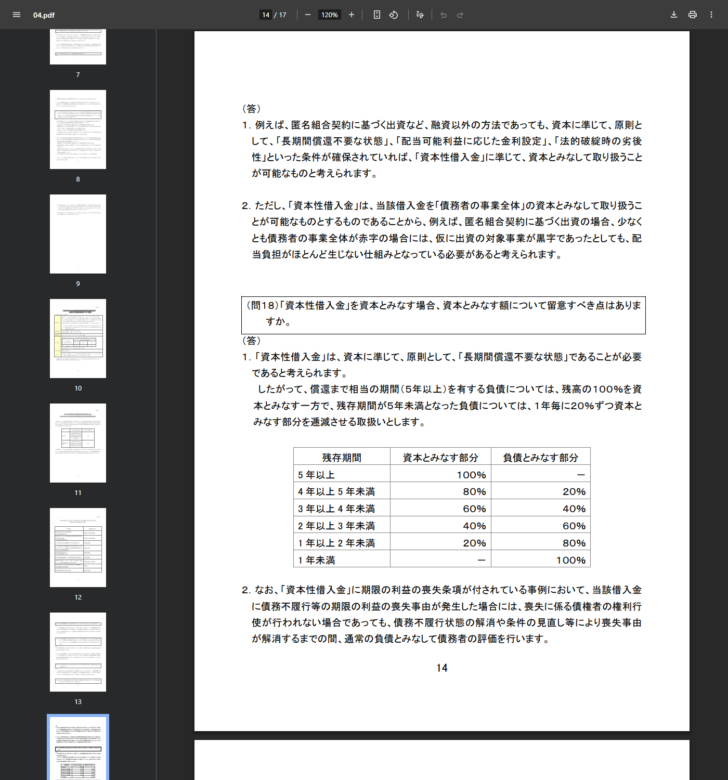
問18は、資本とみなす額の扱いを表の形で示しています。償還まで相当の期間(5年以上)を有する負債については残高の100%を資本とみなす一方で、残存期間が5年未満となった負債については1年ごとに20%ずつ資本とみなす部分を逓減させる取扱いです。
| 残存期間 | 資本とみなす部分 | 負債とみなす部分 |
|---|---|---|
| 5年以上 | 100% | - |
| 4年以上5年未満 | 80% | 20% |
| 3年以上4年未満 | 60% | 40% |
| 2年以上3年未満 | 40% | 60% |
| 1年以上2年未満 | 20% | 80% |
| 1年未満 | - | 100% |
公庫の資本性ローンが公表しているみなし自己資本の逓減も、この表と同じ刻みです。
問18にはもうひとつ注意書きがあります。資本性借入金に期限の利益の喪失条項が付されている事例で、債務不履行等の期限の利益の喪失事由が発生した場合には、債権者が権利行使を行わない場合であっても、債務不履行状態の解消や条件の見直し等により喪失事由が解消するまでの間は通常の負債とみなして債務者の評価を行う、という扱いです。
貸倒引当金は全額引当とは限らない
問19は、資本性借入金に対する貸倒引当金の算定方法について、日本公認会計士協会の業種別委員会実務指針第32号を参照するよう案内しています。そのうえで、必ずしも資本性借入金の全額を引き当てる方法を採用することが求められているわけではないと明記し、劣後性を考慮したうえで実態に即した合理的な算定方法を採用する必要があるとしています。全額引当以外の方法を含む引当事例として、令和5年6月13日に金融庁が公表した「DDSを含む資本性借入金の引当方法について」も案内されています。
貸出条件緩和債権の判定
問21は、資本性借入金を貸し出している金融機関の側の扱いを説明しています。期中に契約の見直しを行って通常の債権から資本性借入金へ転換した場合は、通常の貸出金と同様に、債務者の経営再建または支援を図ることが目的か、債務者に有利となる取決めを行っているかという基準で判断します。銀行法施行規則第19条の2第1項第5号ロ(4)が根拠として挙げられています。
金利を通常の固定金利等から業績連動の金利設定へ変更した場合については、条件変更後に前期の業績に応じて決定された期間ごとの金利と基準金利とを比較するのではなく、条件変更時における当該債務者に対する取引の総合的な採算を勘案し、基準金利が適用される場合と実質的に同等の利回りが確保されているか否かで判断すると書かれています。
DDS・資本的劣後ローンという呼び名との関係
実務では資本性借入金のほかに、DDSや資本的劣後ローンという呼び名も使われます。金融庁のQ&Aは問23で、今回の監督指針改正は金融検査マニュアル廃止以前の資本性借入金についての考え方を改めるものではないと答えています。ここでいう従来の考え方とは、平成23年11月22日に公表された「『資本性借入金』の積極的活用について」で示されたものです。
さらに同じ問の注で、金融検査マニュアルに伴って廃止された金融検査マニュアル別冊〔中小企業融資編〕で定義されていた「資本的劣後ローン(早期経営改善特例型)」についても、資本性借入金とみなして取り扱うことが可能と考えられると書いています。呼び名が変わっても判断の枠組みは引き継がれている、という整理です。
| 呼び名 | 出どころ | Q&Aでの扱い |
|---|---|---|
| 資本性借入金 | 主要行等向けの総合的な監督指針 III-4-1(2020年5月27日改正、2023年6月13日更新) | 現行の用語 |
| 十分な資本的性質が認められる借入金 | 2019年12月に廃止された金融検査マニュアル | 考え方は変更されていないと明記 |
| 資本的劣後ローン(早期経営改善特例型) | 金融検査マニュアル別冊〔中小企業融資編〕 | 資本性借入金とみなして取り扱うことが可能 |
| DDS | 「DDSを含む資本性借入金の引当方法について」(令和5年6月13日 金融庁) | 引当方法の事例集として案内されている |
呼び名の違いは資料が書かれた時期の違いに由来します。条件の中身が呼び名ごとに違うわけではありません。
どんな場面で使われるのか
問22は、資本性借入金を用いる場合の制限等はないとしたうえで、一般に資本強化が必要とされる場合、すなわち創業時、事業拡張・新規事業参入時や経営改善の一環としての活用が想定されるとしています。自然災害の影響や急激な円高の進行等から資本の充実が必要な企業の再生支援の一環としての活用も挙げられています。
民間の資本性借入金を検討するときの確認順
- 目的を定める創業時、事業拡張・新規事業参入時、経営改善の一環のいずれにあたるかを整理する。
- 3つの条件を契約でどう満たすかを詰める償還期間5年超と期限一括(または同視し得る据置)、業績連動の金利、法的破綻時の劣後性。
- 既存の担保と保証を点検する担保付・保証付から転換する場合は、例外に当たる組み立てが要る。
- 期限前回収条項を確認する債権者の意思で回収できる条項が残っていると条件を落とす。
- 効果の見積りを残存期間で割る残存5年を切ると資本とみなす部分が年20%ずつ減っていく。
公的制度との関係
金融庁のQ&Aは、公的な制度を資本性借入金の例として名指ししています。問13は、日本政策金融公庫の新型コロナウイルス感染症対策挑戦支援資本強化特別貸付制度について、償還条件が5年超の期限一括償還であること、債務者が厳しい状況にある期間は金利負担が抑えられる仕組みが講じられていること、劣後ローンであり法的破綻時の劣後性が確保されていることを挙げ、資本に準じた内容となっていると述べています。
同じ問13で、中小企業活性化協議会が取り扱う協議会版「資本的借入金」についても、無担保型は劣後ローンとして法的破綻時の劣後性が確保され、有担保型は法的破綻に至るまでの間において他の債権に先んじて回収しない仕組みが確保されていると整理しています。担保付でも例外の形で成立し得ることを、実例で示した箇所です。
| 項目 | 公庫の資本性ローン | 民間金融機関の資本性借入金 |
|---|---|---|
| 条件の決まり方 | 制度として公表されている | 契約ごとに設計する |
| 限度額 | 中小企業事業15億円、国民生活事業7,200万円(別枠) | 定めなし(個別) |
| 利率 | 黒字3.25〜3.95%、赤字0.50% | 業績連動であることが要件。水準は0.50%に限定されない |
| 担保 | 無担保・無保証人 | 原則は無担保。担保解除が困難な場合の例外あり |
| 申込みの入口 | 所定の融資制度の対象であること | 取引金融機関との個別協議 |
公庫側の数値は制度ページの公表値、民間側は金融庁のQ&Aおよび監督指針の記載によります。
この枠組みは金融機関側の評価の話です。条件を満たせば金融機関が資本とみなして取り扱うことが可能になる、という組み立てであって、融資を受けられることを保証するものではありません。また、個別の契約が条件を満たすかどうかの判断は金融機関と専門家が行うものであり、このページの整理で代えることはできません。
関連する記事
よくある質問
銀行に「資本性借入金をください」と頼めますか
民間側には公表された商品としての棚がないため、条件をどう設計するかを個別に詰める話になります。金融庁のQ&Aは、資本性借入金を用いる場合の制限等はないとしつつ、一般に資本強化が必要とされる場面での活用を想定していると書いています。
事業会社や個人からの借入でも資本とみなせますか
Q&Aは、債権者の属性(金融機関、事業法人、個人等)により制限されるものではないとしています。条件が確保されているかどうかで判断されます。
既存の借入を切り替える形でないと駄目ですか
いいえ。問16は、既存の借入金からの転換に限らず新規融資であっても条件が確保されていればよいとしています。
早く返したくなったら返せますか
債務者自らの意思による期限前弁済は差し支えないとされています。問題になるのは、債権者の意思で期限前回収が可能な契約が付いている場合です。
経営改善計画の提出は必須ですか
問20は、詳細かつ具体的な経営改善計画の策定までは求められないとしても、一定の経営改善の見通しをもてることが重要としています。提出書類としての必須要件という書き方にはなっていません。
金融庁「資本性借入金の取扱いの明確化に係る『主要行等向けの総合的な監督指針』等の一部改正について」(2026年10月29日確認)
金融庁「資本性借入金関係FAQ」(2026年10月29日確認)
金融庁 主要行等向けの総合的な監督指針 III-4-1の注3(資本性借入金の定義) 2026年10月29日に閲覧
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」中小企業事業(2026年10月29日確認)