赤字が続いていて追加の融資が通らない、けれども株式を出して持株比率を下げたくはない。この二つが重なったときに検討の対象になるのが資本性劣後ローンです。借入金でありながら、金融機関が財務を見るときには自己資本とみなして扱えるという性質を持っています。
日本では、この性質を備えた借入をあらかじめ商品として用意しているのは公的金融機関です。日本政策金融公庫が3つの制度を公表しており、民間金融機関の融資を資本とみなすかどうかは金融庁の監督指針が条件を定めています。この記事では、公表されている制度を同じ項目で並べ、どれが自社の入口になるのかを判断できるところまで整理します。数値は2026年10月29日に各公式ページで確認したものだけを載せ、公表されていない項目は「公表なし」と書いています。
先に結論
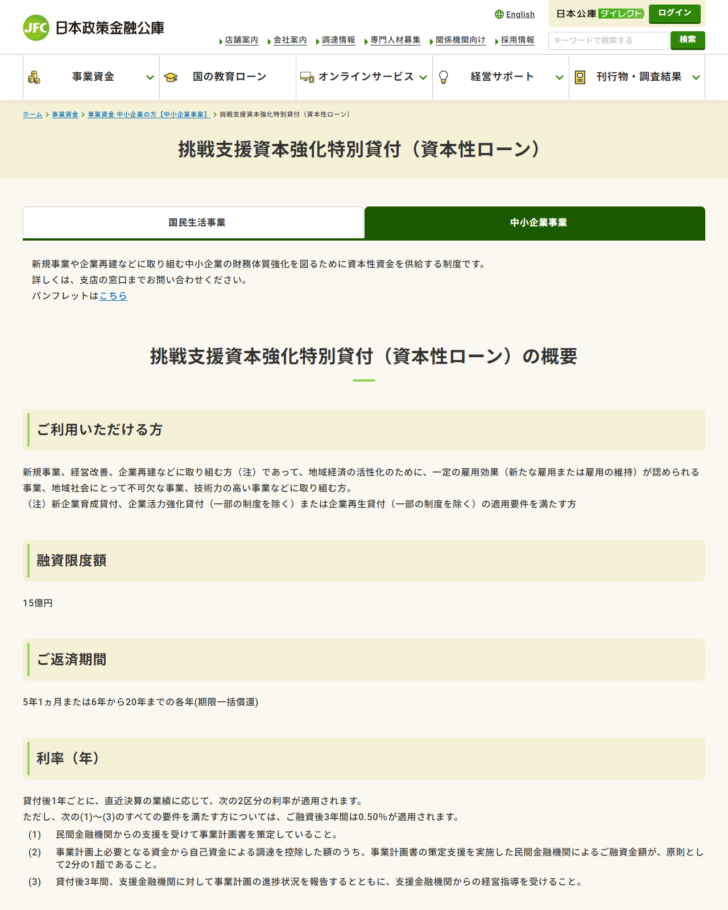
- 公庫の資本性ローンは3制度。限度額は中小企業事業が15億円、国民生活事業と生活衛生がそれぞれ7,200万円の別枠
- 利率は業績で2段階に切り替わる。税引後当期純利益が0円以上なら返済期間に応じて3.25%〜3.95%、0円未満なら期間を問わず0.50%
- 返済は期限一括償還で、期間中に払うのは利息だけ。期間は5年1ヵ月から20年の範囲で選ぶ
- 自己資本とみなせるのは残高の全額ではない。残存期間が5年を切ると1年ごとに20%ずつ逓減する
- 民間金融機関の借入が資本とみなされるかは商品名では決まらない。金融庁の監督指針が挙げる償還条件・金利設定・劣後性の3点で判断される
資本性劣後ローンは商品名ではなく性質の呼び名
資本性劣後ローンという言葉は、ひとつの商品を指しているわけではありません。金融庁の「主要行等向けの総合的な監督指針」は、資本性借入金を「貸出条件が資本に準じた十分な資本的性質が認められる借入金として、債務者の評価において、資本とみなして取り扱うことが可能なもの」と定義しています。そのうえで、あくまでも借入金の実態的な性質に着目したものであり、債務者の属性や債権者の属性、資金使途によって制限されるものではないと明記しています。
つまり、条件さえ備えていれば、どの金融機関からの借入でも資本とみなされうるという立て付けです。ただし実務では、はじめからその条件を満たすように設計された商品のほうが利用しやすく、公表された条件で申し込めるのは日本政策金融公庫の3制度に集中しています。
公表条件で申し込める資本性ローンの入口
公庫の3制度を1つの表に並べる
比べる軸は、限度額、返済期間、返済方法、担保・保証人、申し込みの入口になる融資制度の5つにしました。いずれも各制度の公式ページに書かれている範囲です。
| 制度名 | 窓口 | 融資限度額 | 返済期間 | 返済方法 | 担保・保証人 | 入口になる融資制度 |
|---|---|---|---|---|---|---|
| 挑戦支援資本強化特別貸付 | 中小企業事業 | 15億円 | 5年1ヵ月、または6年から20年までの各年 | 期限一括償還 | 無担保・無保証人 | 新企業育成貸付、企業活力強化貸付、企業再生貸付のいずれかの適用要件を満たすこと |
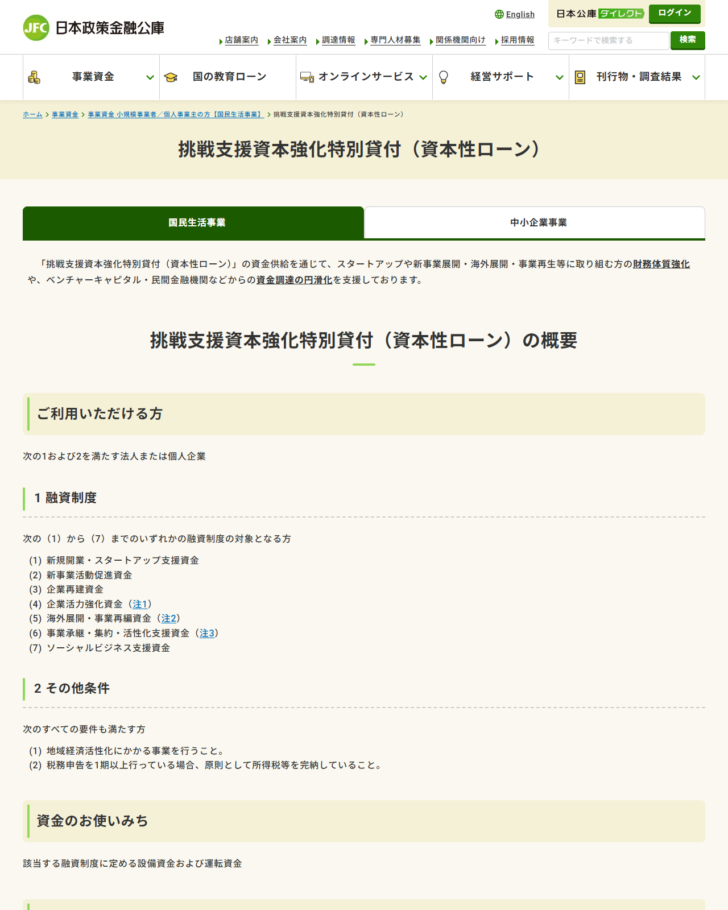
| 挑戦支援資本強化特別貸付 | 国民生活事業 | 7,200万円 (別枠) |
5年1ヵ月以上20年以内 | 期限一括償還 | 無担保・無保証人 | 7制度(新規開業・スタートアップ支援資金ほか) |
| 生活衛生挑戦支援資本強化特別貸付 | 国民生活事業 | 7,200万円 (別枠) |
5年1ヵ月以上20年以内 | 期限一括返済 (利息は毎月払) |
無担保・無保証人 | 3制度(生活衛生新企業育成資金ほか) |
別枠とは、同じ事業者が他の融資制度で借りている残高とは別に枠が立つという意味です。中小企業事業の15億円に別枠の表記はありません。
表の右端が実務では最初の関門になります。資本性ローンは単独で申し込む制度ではなく、先に別の融資制度の要件を満たしていることが前提になっているためです。国民生活事業は入口が7制度と広く、生活衛生は3制度に絞られています。中小企業事業は制度群(新企業育成貸付、企業活力強化貸付、企業再生貸付)の単位で指定されています。
利率は黒字か赤字かで切り替わる
3制度とも、利率は融資後1年ごとに直近の業績を見て決め直されます。税引後当期純利益額が0円以上なら返済期間に応じた利率、0円未満なら期間を問わず年0.50%です。公庫はこれを業績に応じた金利設定と呼び、業績が低調なときは金利負担が小さくなる仕組みだと説明しています。
| 返済期間(中小企業事業の区分) | 返済期間(国民生活事業・生活衛生の区分) | 利率 |
|---|---|---|
| 5年1ヵ月 | 5年1ヵ月 | 3.25% |
| 6年または7年 | 5年1ヵ月超7年以内 | 3.40% |
| 8年から10年 | 7年超10年以内 | 3.65% |
| 11年から15年 | 10年超15年以内 | 3.80% |
| 16年から20年 | 15年超20年以内 | 3.95% |
| 税引後当期純利益額が0円未満の場合(全期間共通) | 0.50% | |
区分の切り方は窓口によって表記が異なりますが、適用される利率の値は3制度とも同じです。中小企業事業は8年から10年、国民生活事業と生活衛生は7年超10年以内と書かれています。
さらに3制度とも、3つの要件をすべて満たす場合は融資後3年間は0.50%が適用されると書いています。3要件は、民間金融機関からの支援を受けて事業計画書を策定していること、事業計画上必要となる資金から自己資金による調達を控除した額のうち策定支援を実施した民間金融機関による融資額が原則として2分の1超であること、融資後3年間は支援金融機関に事業計画の進捗を報告し経営指導を受けることの3つです。
自己資本とみなせる額は残存期間で逓減する
資本性ローンの効果を見積もるときに落としやすいのが、借入残高の全額がいつまでも自己資本とみなされるわけではないという点です。公庫は国民生活事業の公式ページで、みなし自己資本の割合を次のように公表しています。
みなし自己資本の割合は残存期間で変わる
- 残存期間5年以上償還期限まで5年以上を有する債務については、残高の100%をみなし自己資本として扱う。
- 残存期間5年未満残存期間が5年を切ると、1年ごとにみなし自己資本の割合が20%ずつ逓減する。
- 期限の到来期限一括償還のため、最終回に元金をまとめて返済する。それまでに自己資本とみなされる部分は段階的に失われている。
20年で借りた場合、最初の15年は残高の全額が自己資本とみなされ、16年目から毎年20ポイントずつ下がっていく計算になります。財務指標を改善する目的で使うのであれば、効果が薄れはじめる時期と、元金をまとめて返す資金をどう用意するかを同時に設計しておく必要があります。
民間金融機関の借入が資本とみなされる条件
民間金融機関から借りたお金が資本とみなされるかどうかは、金融庁の監督指針が基準を示しています。主要行等向けの総合的な監督指針のIII-4-1の注記は、資本類似性は基本的に償還条件、金利設定、劣後性の3つの観点から判断されるとしたうえで、一般に求められる内容を具体的に挙げています。
| 観点 | 監督指針が挙げている内容 | 公庫の資本性ローンの設計 |
|---|---|---|
| 償還条件 | 契約時における償還期間が5年を超え、期限一括償還または同等に評価できる長期の据置期間が設定されていること | 最短でも5年1ヵ月、期限一括償還 |
| 金利設定 | 資本に準じて配当可能利益に応じた金利設定となっていること。業績連動型など、債務者が厳しい状況にある期間はこれに応じて金利負担が抑えられるような仕組みが講じられていること | 税引後当期純利益額が0円未満なら0.50% |
| 劣後性 | 法的破綻時の劣後性が確保されていること。または少なくとも法的破綻に至るまでの間において、他の債権に先んじて回収されない仕組みが備わっていること | 法的倒産手続の開始決定時、償還順位が同等以下のものを除くすべての債務に劣後 |
公庫の設計は3制度の公式ページの記載、監督指針の内容は金融庁の公開ページの本文から引用しています。
最短期間が5年ではなく5年1ヵ月になっているのは、監督指針が償還期間について5年を超えることと書いているためと読むのが自然です。公庫の3制度はいずれも、この3つの観点を正面から満たす形で条件が組まれています。
株式での調達と比べたときの位置づけ
公庫は資本性ローンの特徴の3つ目に疑似出資を挙げ、資本性資金でありながら株式ではないため既存株主の持株比率を低下させることもない、と説明しています。出資を受けると持株比率が薄まり、意思決定の構図が変わります。資本性ローンはその点を避けながら自己資本とみなせる資金を入れられるという整理です。
| 手段 | 法形式 | 持株比率への影響 | 返済義務 | 資金の出し手 |
|---|---|---|---|---|
| 資本性劣後ローン | 借入金 | なし | あり(期限一括) | 公的金融機関、民間金融機関 |
| 第三者割当増資 | 出資 | 薄まる | なし | 事業会社、ベンチャーキャピタル、個人 |
| 株式投資型クラウドファンディング | 出資 | 薄まる | なし | 不特定多数の投資家 |
| 通常の融資 | 借入金 | なし | あり(分割が中心) | 金融機関 |
返済義務の欄は制度上の原則を示したものです。個別契約の特約により扱いが変わることがあります。
申し込む前に用意が要るもの
3制度とも、公庫に事業計画書を提出することが融資条件に入っています。中小企業事業のページは公庫が適切と認める事業計画書を提出することと書き、四半期ごとの経営状況の報告などを含む特約を締結することも条件に挙げています。国民生活事業と生活衛生も、完済までの四半期ごとの報告を含む特約を結ぶとしています。借りて終わりではなく、返済期限まで継続する報告義務がついてくる制度だと理解しておく必要があります。
生活衛生の制度にはさらに書類の要件があります。振興計画認定組合の組合員は振興計画認定組合の長が発行する振興事業に係る資金証明書、それ以外の人は都道府県知事の推せん書が必要で、設備資金の申込金額が500万円以下の場合は推せん書が不要と書かれています。
審査結果を保証する制度ではありません。3制度とも公式ページに、審査の結果として希望に沿えない場合があると明記されています。中小企業事業のページはさらに、本制度は取扱額に限りがあり要望に沿えない場合があると書いています。制度の条件を満たすことと、融資が実行されることは別の話です。
この記事の掲載基準
掲載したのは、2026年10月29日時点で公式サイトに制度ページがあり、融資限度額または利率のいずれかが公表されている資本性劣後ローンです。公表されていない項目は推測せず、公表なしと書いています。沖縄振興開発金融公庫にも中小企業資金の挑戦支援資本強化特別貸付がありますが、制度ページの本文を当サイトの取得環境で安定して読み取れなかったため、この比較表には含めていません。広告契約の有無は掲載順に反映していません。
この記事から詳しいページへ
比較表に並べた制度ごとに、条件を項目単位で読み解いたページを用意しています。
関連する記事
よくある質問
赤字でも申し込めますか
公庫の3制度はいずれも、黒字であることを利用条件に挙げていません。利率の区分に税引後当期純利益額が0円未満の場合が用意されていること自体が、赤字の期間を想定した設計であることを示しています。ただし審査があり、結果として希望に沿えない場合があると各ページに書かれています。
担保や保証人は必要ですか
3制度とも、公式ページの担保・保証人の欄は無担保・無保証人と書かれています。
途中で繰上返済できますか
繰上返済の可否と条件について、3制度の公式ページには記載が見当たりませんでした。期限一括償還が前提の制度であり、劣後性の確保とも関わる論点のため、確認できていません。支店窓口での確認が必要です。
民間の銀行でも資本性劣後ローンを借りられますか
金融庁の監督指針は、資本性借入金について債権者の属性で制限されるものではないとしています。実際に資本性劣後ローンをメニューに掲げている銀行もあります。ただし条件を個別に設計するものが多く、限度額や利率を公表していないため、この記事の比較表には載せていません。
借りた全額がずっと自己資本とみなされますか
みなされません。公庫は、償還期限まで5年以上を有する債務は残高の100%をみなし自己資本とし、残存期間が5年未満になると1年ごとに20%ずつ逓減すると公表しています。
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」中小企業事業(2026年10月29日確認)
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」国民生活事業(2026年10月29日確認)
日本政策金融公庫「生活衛生挑戦支援資本強化特別貸付」(2026年10月29日確認)
金融庁「主要行等向けの総合的な監督指針」III 主要行等監督上の評価項目(2026年10月29日確認)