新事業活動促進資金は、日本政策金融公庫の中小企業事業が扱う融資制度です。直接貸付の融資限度額は14億4千万円、設備資金なら返済期間20年以内(据置期間2年以内)。利率は公庫の主要利率一覧表にある基準利率が出発点で、どの入口から申し込むかによって5億4千万円までの部分だけ基準利率から0.65%・0.4%・0.2%引くという形で下がります。入口は「経営革新計画の承認を受けた」「経営力向上計画の認定を受けた」「100億宣言を行っている」など7つあり、引き下げ幅も担保・保証の扱いも入口ごとに違います。2026年11月3日に公庫の制度ページと主要利率一覧表で確認した内容で整理します。
先に結論
- 対象は中小企業等経営強化法などに基づく計画の承認・認定を受けた中小企業。計画がないまま「新しいことを始めたい」だけでは入口に立てない。
- 融資限度額は直接貸付14億4千万円、代理貸付1億2千万円。国民生活事業にも同名の制度があるが限度額が違うので、どちらの窓口の話かを最初に確かめる。
- 利率の引き下げは5億4千万円までの部分に限られ、土地に係る資金は除かれる。超えた部分は基準利率になる。
- 基準利率は貸付期間で変わり、2026年11月2日実施の主要利率一覧表では年3.10%(5年以内)から年4.10%(19年超20年以内)。−0.65%が効けば、同じ期間で年2.45%〜年3.45%に下がる計算になる。
- 担保は相談のうえ決める。直接貸付では一定の要件に該当すると経営責任者の個人保証が必要になるが、ローカル10,000関連の入口だけは無保証人と明記されている。
- 遅延損害金の割合は年9.1%(令和8年4月1日から令和9年3月31日までの貸付け)。
新事業活動促進資金とは|「新しい事業」ではなく「承認された計画」に対する融資
公庫は制度の趣旨を「中小企業の新たな事業活動を促進するため、中小企業の経営革新などを支援します」と短く書いています。読み落としやすいのは、支援の対象が事業のアイデアではなく、法律に基づいて外部の機関が承認・認定した計画だという点です。7つの入口のうち5つまでが、中小企業等経営強化法などに基づく計画の承認または認定を条件にしています。
つまりこの制度は、融資の相談より前に計画の承認・認定という別の手続きが必要になることが多い制度です。先に都道府県知事などの承認を取り、その承認を持って公庫の窓口に行く順番になります。公庫の融資制度全体の中での位置づけは日本政策金融公庫の融資制度5つを比較した記事も合わせて読むと整理しやすくなります。
上部仕様サマリー|数字だけを先に並べる
| 項目 | 公表されている内容 |
|---|---|
| 取扱い | 日本政策金融公庫 中小企業事業(国民生活事業にも同名の制度がある) |
| 融資限度額 | 直接貸付 14億4千万円/代理貸付 1億2千万円 |
| 返済期間(設備資金) | 20年以内(うち据置期間2年以内) |
| 返済期間(運転資金) | 10年以内(うち据置期間2年以内) |
| 利率 | 基準利率。入口によって5億4千万円までの部分が基準利率−0.65%/−0.4%/−0.2% |
| 基準利率の実額 | 年3.10%〜年4.10%(貸付期間別。令和8年11月2日実施の主要利率一覧表) |
| 担保 | 担保設定の有無、担保の種類などは相談のうえ決定 |
| 保証人 | 直接貸付で一定の要件に該当する場合は経営責任者の個人保証。ローカル10,000関連の入口は無保証人 |
| 遅延損害金 | 年9.1%(令和8年4月1日〜令和9年3月31日までの貸付け) |
| 申込先 | 直接貸付は日本公庫各支店の中小企業事業の窓口 |
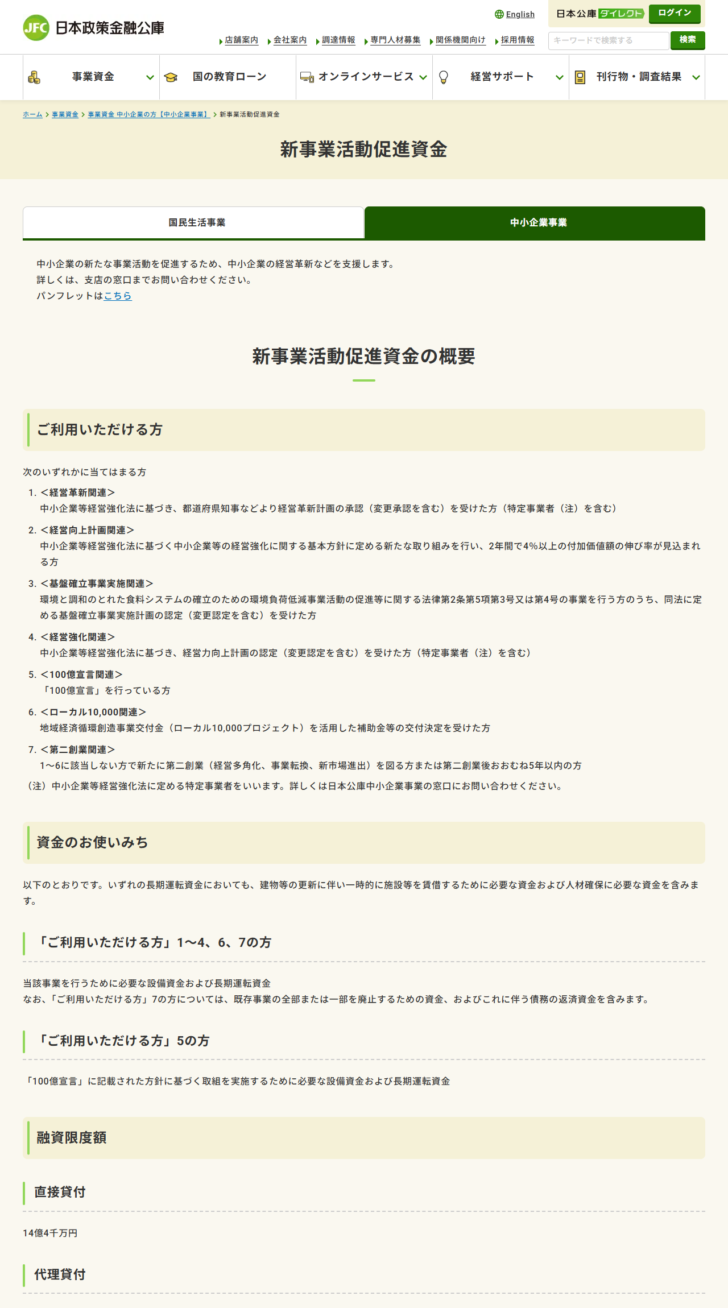
ご利用いただける方は7つ。どれに当たるかで条件が分かれる
公庫は「次のいずれかに当てはまる方」として7つの類型を並べています。番号は公式ページの並び順のままです。
7つの入口(公式ページの番号どおり)
経営革新関連
中小企業等経営強化法に基づき、都道府県知事などより経営革新計画の承認(変更承認を含む)を受けた方。特定事業者を含む
経営向上計画関連
同法に基づく基本方針に定める新たな取り組みを行い、2年間で4%以上の付加価値額の伸び率が見込まれる方
基盤確立事業実施関連
環境と調和のとれた食料システムの確立のための環境負荷低減事業活動の促進等に関する法律第2条第5項第3号または第4号の事業を行う方のうち、基盤確立事業実施計画の認定を受けた方
経営強化関連
中小企業等経営強化法に基づき、経営力向上計画の認定(変更認定を含む)を受けた方。特定事業者を含む
100億宣言関連
「100億宣言」を行っている方
ローカル10,000関連
地域経済循環創造事業交付金(ローカル10,000プロジェクト)を活用した補助金等の交付決定を受けた方
第二創業関連
1〜6に該当しない方で、新たに第二創業(経営多角化、事業転換、新市場進出)を図る方、または第二創業後おおむね5年以内の方
7番の第二創業関連だけが「1〜6に該当しない方で」と書かれています。計画の承認や認定がなくても入れる唯一の入口ですが、後で見るとおり引き下げ幅は7番がいちばん小さく設定されています。
資金のお使いみちは設備資金と長期運転資金。第二創業だけ範囲が広い
1〜4、6、7の入口では「当該事業を行うために必要な設備資金および長期運転資金」が対象です。5の100億宣言関連だけは「『100億宣言』に記載された方針に基づく取組を実施するために必要な設備資金および長期運転資金」と書き方が変わります。宣言の中身と使いみちが結び付いている必要がある、という意味に読めます。
7の第二創業関連には、ほかの入口にない一文が付いています。既存事業の全部または一部を廃止するための資金、およびこれに伴う債務の返済資金を含みます。事業転換では、新しい事業への投資より先に、たたむ側の費用と残債が問題になります。そこを使いみちに含めている点が、この入口の実務上の値打ちです。
また、いずれの長期運転資金についても「建物等の更新に伴い一時的に施設等を賃借するために必要な資金および人材確保に必要な資金を含みます」と明記されています。工場や店舗を建て替える間の仮店舗の家賃、採用にかかる費用が運転資金として通る、という書き方です。
融資限度額は直接貸付14億4千万円。代理貸付は1億2千万円
限度額は貸付の形で12倍違います。直接貸付は公庫が自ら貸す形、代理貸付は民間金融機関が公庫の資金を代理して貸す形です。直接貸付の14億4千万円は、中小企業事業の主な融資制度の上限額7億2,000万円の2倍にあたります。
ただし後述のとおり、利率の引き下げが効くのは5億4千万円までです。限度額いっぱいに近い規模で借りる場合、引き下げが効く部分と効かない部分が混ざることになります。
返済期間は設備20年・運転10年。据置はどちらも2年以内
設備資金は20年以内(うち据置期間2年以内)、運転資金は10年以内(うち据置期間2年以内)です。据置期間は元金の返済を待ってもらえる期間で、新しい事業が売上を生むまでの助走に充てる部分です。2年という長さは、公庫の制度の中では標準的な水準にあたります。
注意したいのは、返済期間が長いほど基準利率が上がる点です。次の表のとおり、5年以内なら年3.10%ですが、19年超20年以内では年4.10%になります。据置を長く取って返済期間を伸ばすと、金利負担は増えます。
利率は基準利率から引く方式。実額は主要利率一覧表で決まる
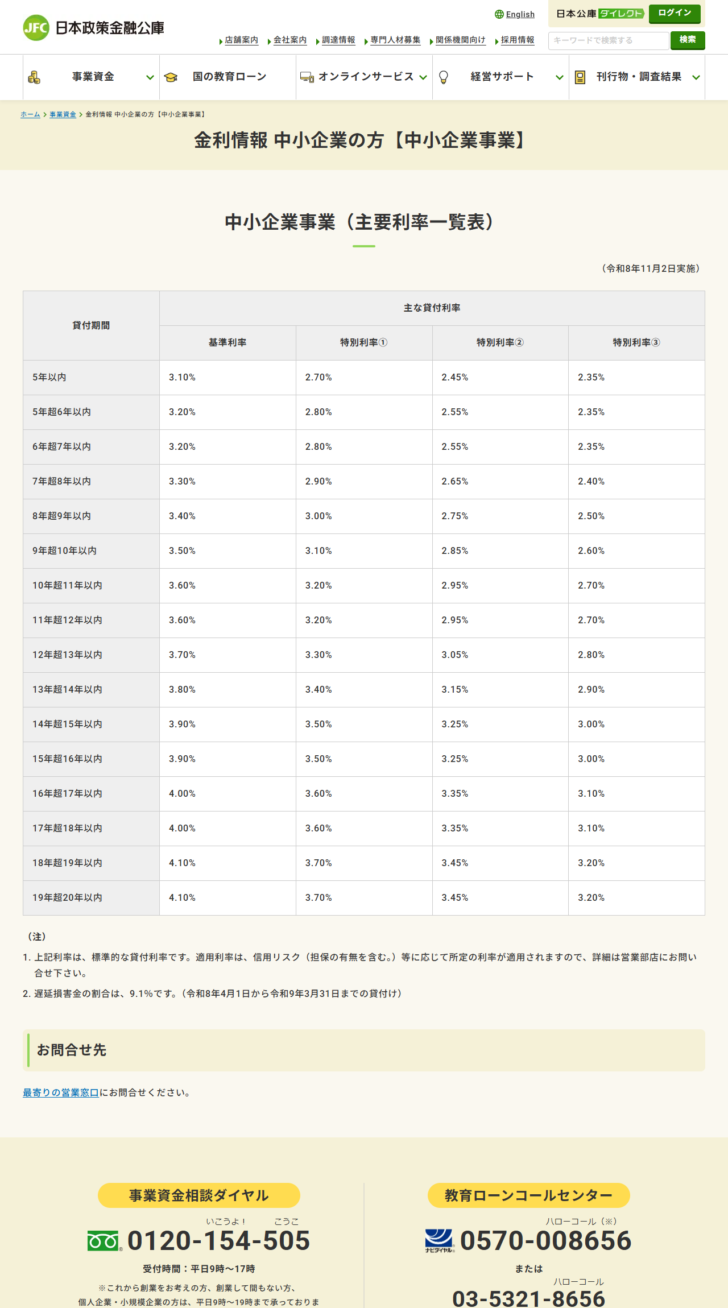
公庫の制度ページは「基準利率−0.65%」のように差分だけを書きます。実額は別の表、中小企業事業の主要利率一覧表で確認します。2026年11月2日実施の値は次のとおりです。
| 貸付期間 | 基準利率 | 基準利率−0.2% | 基準利率−0.4% | 基準利率−0.65% |
|---|---|---|---|---|
| 5年以内 | 3.10% | 2.90% | 2.70% | 2.45% |
| 9年超10年以内 | 3.50% | 3.30% | 3.10% | 2.85% |
| 14年超15年以内 | 3.90% | 3.70% | 3.50% | 3.25% |
| 19年超20年以内 | 4.10% | 3.90% | 3.70% | 3.45% |
基準利率の欄は公庫が公表している数字をそのまま写したものです。右の3列は、制度ページに書かれた引き下げ幅をその基準利率から機械的に引いた計算値です。公庫は「上記利率は、標準的な貸付利率です。適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されます」と注記しているため、実際の適用利率はこの表と一致しないことがあります。
引き下げ幅は入口ごとに違う。5億4千万円の線と土地の扱いに注意
| 入口 | 5億4千万円までの部分 | 5億4千万円を超える部分 |
|---|---|---|
| 1 経営革新関連 3 基盤確立事業実施関連 |
基準利率−0.65%(土地に係る資金を除く) | 基準利率 |
| 2 経営向上計画関連 | 原則は基準利率。事業計画を策定したことがない方が認定経営革新等支援機関または公庫の経営指導を受け、一定の要件を満たす事業計画書を策定して経営向上を図る場合は基準利率−0.2%(土地に係る資金を除く) | 基準利率 |
| 4 経営強化関連 | 原則は基準利率。設備資金(土地に係る資金を除く)は基準利率−0.65% | 基準利率 |
| 5 100億宣言関連 | 原則は基準利率。3つの要件をすべて満たす場合は基準利率−0.65% | 基準利率 |
| 6 ローカル10,000関連 | 基準利率−0.65%(土地に係る資金を除く) | 基準利率 |
| 7 第二創業関連 | 基準利率−0.4%(土地に係る資金および債務の返済資金を除く) | 基準利率 |
この表から読み取れることが3つあります。1つ目は、土地に係る資金は、どの入口でも引き下げの対象外だということ。工場用地の取得を含む設備投資では、土地の部分だけ基準利率になります。2つ目は、4の経営強化関連では引き下げが設備資金に限られ、運転資金は基準利率のままだということ。3つ目は、7の第二創業関連では債務の返済資金が引き下げの対象から外れることです。使いみちには含まれるが、利率は下がらない、という組み立てです。
5の100億宣言関連で−0.65%を得るには、公庫が挙げる3つの要件をすべて満たす必要があります。従業員一人あたりの雇用者給与等支給額が最近の決算期と比較して3.0%以上増加する見込みがあること、事業計画書を策定して事業の成長を図ること、日本政策金融公庫(中小企業事業本部)と民間金融機関との連携支援を受けること、の3点です。賃上げが条件に入っている点は、ほかの入口にない特徴です。
一覧表の「特別利率①②③」と、制度ページの「−0.65%」は別の書き方
主要利率一覧表には、基準利率のほかに特別利率①・②・③の3列があります。貸付期間5年以内なら、基準利率3.10%に対して特別利率①が2.70%、②が2.45%、③が2.35%です。一方で制度ページは「基準利率−0.65%」のように差分で書きます。同じ利率を2通りの書き方で公表している形で、ここが読み違いの起きやすいところです。
5年以内の行で比べると、基準利率3.10%から0.65%を引いた2.45%は、特別利率②の2.45%と一致します。0.4%を引いた2.70%は特別利率①と一致します。ただし、この一致が全期間で成り立つかどうかは、公庫がどこにも「−0.65%=特別利率②」とは書いていないため断定できません。たとえば19年超20年以内では、基準利率4.10%から0.65%を引くと3.45%で、特別利率②の3.45%と一致しますが、14年超15年以内では3.90%−0.65%=3.25%に対して特別利率②も3.25%です。確認した範囲では一致していますが、適用される利率の名称と実額は窓口で確かめてください。
実務上は、制度ページに書かれた差分を基準利率から引いて概算し、見積りの段階で公庫が提示する数字と突き合わせる、という使い方になります。信用リスクや担保の有無で上下することも織り込んでおく必要があります。
直接貸付と代理貸付は、限度額だけでなく窓口も違う
直接貸付は日本公庫の支店に直接申し込む形で、限度額は14億4千万円。代理貸付は公庫と代理店契約を結んだ民間金融機関を経由する形で、限度額は1億2千万円です。公庫は融資のお申込みの欄で、直接貸付について「日本公庫各支店の中小企業事業の窓口にお申し込みください」と案内しています。
取引のある銀行や信用金庫に相談すると代理貸付の話になることがありますが、必要額が1億2千万円を超えるなら直接貸付でなければ収まりません。どちらで進めるかは、金額と、既存の取引関係のどちらを優先するかで変わります。
担保・保証人|無保証人と明記されているのは1つだけ
公庫は「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」と書いており、担保の要否は事前に確定しません。保証人については「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」としたうえで、「ただし、『ご利用いただける方』6の方については無保証人となります」と続けます。
6はローカル10,000関連、つまり地域経済循環創造事業交付金を活用した補助金等の交付決定を受けた方です。交付決定という外部の審査を通っていることが、無保証人の根拠になっていると読めます。経営者保証そのものを外す仕組みについては、公庫に別枠の特例制度があります。詳しくは日本政策金融公庫の4つの特例制度をまとめた記事で扱っています。
利率の引き下げも無保証人も、申し込めば必ず適用されるものではありません。公庫は適用利率が信用リスクなどに応じて決まると明記しており、個人保証についても「一定の要件に該当する場合」という条件付きの書き方をしています。
この記事は2026年11月3日時点の公表内容をまとめたものです。融資の可否や実際の条件は個別の審査によります。判断の前に中小企業事業の窓口、または認定経営革新等支援機関や中小企業診断士などの専門家に相談してください。
向く会社と、この制度では難しい会社
公表条件から見た適否
向く:計画の承認・認定をすでに持っている
経営革新計画の承認、経営力向上計画の認定、基盤確立事業実施計画の認定のいずれかがあれば、1・3・4の入口に直接当たる。1と3は条件なしで5億4千万円まで−0.65%。
向く:設備投資が主で、土地を買わない
引き下げは土地に係る資金を除いた部分に効く。既存の土地に建物や機械を入れる投資ほど、引き下げの効きがよくなる。
向く:事業転換でたたむ費用も要る
7の第二創業関連は、既存事業の廃止費用とこれに伴う債務の返済資金を使いみちに含む。ただしその部分は−0.4%の対象から外れる。
難しい:計画がなく、第二創業にも当たらない
7は「1〜6に該当しない方で新たに第二創業を図る方」と限定されている。新規性のない設備更新や通常の運転資金は、別の制度を検討することになる。
難しい:小口で短期の運転資金
中小企業事業は長期資金が主体で、1先あたりの平均融資金額は約9,000万円と公庫が公表している。小口であれば国民生活事業の窓口が想定されている。
確認が要る:代理貸付で足りるか
代理貸付の限度額は1億2千万円で、直接貸付の12分の1。取引金融機関経由を考えている場合は、必要額が収まるかを先に確かめる。
国民生活事業にも同じ名前の制度がある
公庫の制度ページには「国民生活事業」「中小企業事業」という2つのタブがあり、新事業活動促進資金は両方に存在します。名前が同じでも限度額や利率の体系は別で、国民生活事業は小規模事業者向けの小口融資が主体です。公庫自身が、国民生活事業の主な融資制度の限度額は7,200万円で1先あたりの平均融資残高は約700万円、中小企業事業の主な融資制度の上限額は7億2,000万円で1先あたりの平均融資金額は約9,000万円と公表しています。
検索して出てきたページがどちらのタブのものかを確かめずに数字を控えると、桁がずれます。2つの事業の違いは国民生活事業と中小企業事業の違いをまとめた記事で詳しく整理しています。公庫という組織そのものの成り立ちは日本政策金融公庫とは何かを解説した記事にあります。
申込から実行までの順番
計画の承認・認定が先、融資の相談が後
どの入口に当たるかを決める
7つのうちどれで申し込むかによって、必要な計画も引き下げ幅も変わる。複数に当たりうる場合は窓口で確認する
計画の承認・認定を取る
経営革新計画は都道府県知事など、経営力向上計画は事業分野別の主務大臣、基盤確立事業実施計画は同法に定める認定。融資とは別の手続きで、所要期間も別
中小企業事業の窓口に相談する
直接貸付は日本公庫各支店の中小企業事業の窓口。公庫は「詳しくは、支店の窓口までお問い合わせください」と案内している
資金使途と期間を詰める
設備資金か長期運転資金か、土地に係る資金が含まれるかで引き下げの効き方が変わる。返済期間が長いほど基準利率は上がる
担保・保証の条件を確認する
担保は相談のうえ決定。6の入口以外は、一定の要件に該当すると経営責任者の個人保証が必要になる
この14億4千万円は、比較した5制度のなかでこの制度にしかない限度額です。ほかの4制度がいくらで、優遇が効く上限が2億7千万円・4億円・5億4千万円の3通りに分かれることは中小企業事業の融資制度5つを比較した記事で並べました。制度を選ぶ前の段階、つまり中小企業事業がどんな資金を扱っていて1先あたりの平均融資額がいくらなのかから確かめたい場合は、中小企業事業の融資とはを解説した記事に戻ってください。
よくある質問
- 経営革新計画の承認がなくても申し込めますか。
- 7の第二創業関連は「1〜6に該当しない方で新たに第二創業(経営多角化、事業転換、新市場進出)を図る方または第二創業後おおむね5年以内の方」と書かれており、計画の承認・認定を条件にしていません。ただし引き下げ幅は−0.4%で、1・3・6の−0.65%より小さく設定されています。
- 14億4千万円まで利率は下がりますか。
- 下がりません。引き下げが効くのは5億4千万円までの部分で、超えた部分は基準利率です。さらに、土地に係る資金はどの入口でも引き下げの対象から除かれています。
- 基準利率は固定ですか。
- 主要利率一覧表は日付入りで公表され、更新されます。この記事で引用したのは令和8年11月2日実施の値です。公庫は「上記利率は、標準的な貸付利率です」「適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されます」と注記しています。
- 返済が遅れるとどうなりますか。
- 中小企業事業の金利情報のページに、遅延損害金の割合は9.1%(令和8年4月1日から令和9年3月31日までの貸付け)と書かれています。
- 据置期間は必ず2年取れますか。
- 公表されているのは「うち据置期間2年以内」という上限です。実際に何年取れるかは個別の条件によります。公庫のページに最低保証の記載はありません。
調査方法と参考にした一次情報
この記事の数値は、2026年11月3日に日本政策金融公庫の公式サイトを表示して確認しました。制度の条件は中小企業事業のタブを選んだ状態の制度ページ、利率の実額は中小企業事業の主要利率一覧表から取っています。引き下げ後の利率は、制度ページの引き下げ幅を一覧表の基準利率から引いた計算値であり、公庫が引き下げ後の数字そのものを一覧で公表しているわけではありません。採択率や審査通過率にあたる数値は公表が確認できなかったため記載していません。
- 日本政策金融公庫「新事業活動促進資金」(中小企業事業)(2026年11月3日に表示)。7つの入口、使いみち、限度額、返済期間、入口別の利率、担保・保証人、申込先。
- 日本政策金融公庫「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表と遅延損害金9.1%。
- 日本政策金融公庫「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業で扱う融資制度の一覧。
- 日本政策金融公庫「事業資金」(2026年11月3日に表示)。国民生活事業・中小企業事業・農林水産事業の限度額と平均融資額。