一般貸付けは、小規模企業共済の契約者が、理由を聞かれずに申し込める貸付けである。中小機構は「もしものときに、迅速に事業資金等を借入れできます」と説明しており、7つある共済契約者貸付のうち、証明書も確認書も要らないのはこれだけになる。
そのぶん金利は年1.5%と、他の6制度より0.6ポイント高い。ただし使える場面の広さと、手続きの当日に現金を受け取れる速さは、ほかの制度にはない。このページでは、資格の取り方、枠の決まり方、窓口の選び方、持参物、返済と借換えまで、実際に窓口へ行く前に決めておくべきことを順に扱う。
結論:掛金12か月・枠10万円を越えていれば、その日から使える貸付け
資格の条件は2つだけ。4月末日または10月末日の判定時までに12か月以上の掛金を納めていることと、そこから算定した枠が10万円以上あること。
借りられるのは納付済掛金合計の7〜9割で、10万円から2,000万円まで5万円単位。資金使途は運転資金に限らず、事業に関連する資金と生活資金まで含まれる。
借入窓口を登録していなければ、自動的に商工組合中央金庫の本店または支店が窓口になる。商工中金なら午後2時までに手続きすればその日に受け取れる。
利息は前払いである。期限一括償還なら借入時に全期間分、割賦償還なら借入時と返済時に6か月分ずつ。手元に入るのは借入額から利息を引いた額になる場合がある。
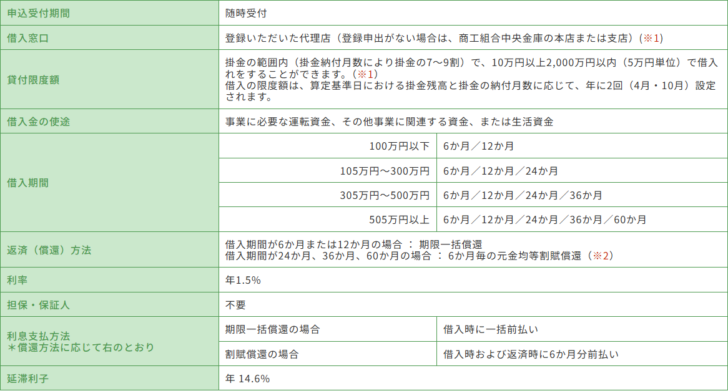
仕様サマリー
| 申込受付期間 | 随時受付 |
|---|---|
| 借入窓口 | 登録した代理店。登録申出がない場合は商工組合中央金庫の本店または支店 |
| 貸付限度額 | 掛金の範囲内(掛金納付月数により掛金の7〜9割)で、10万円以上2,000万円以内(5万円単位) |
| 借入金の使途 | 事業に必要な運転資金、その他事業に関連する資金、または生活資金 |
| 借入期間 | 100万円以下は6か月/12か月、105万円〜300万円は24か月まで、305万円〜500万円は36か月まで、505万円以上は60か月まで |
| 返済方法 | 6か月・12か月は期限一括償還、24か月・36か月・60か月は6か月ごとの元金均等割賦償還 |
| 利率 | 年1.5%(貸付期間による差はない) |
| 担保・保証人 | 不要 |
| 利息支払方法 | 期限一括償還は借入時に一括前払い、割賦償還は借入時および返済時に6か月分前払い |
| 延滞利子 | 年14.6% |
借入資格は「12か月」と「10万円」の2つで決まる
中小機構が示している一般貸付制度の借入資格要件は2つある。1つは、加入後、貸付資格判定時(4月末日および10月末日)までに12か月以上の掛金を納付していること。もう1つは、納付した掛金から算定した貸付限度額が、判定時に10万円以上に達していることである。
見落としやすいのが、前納掛金は12か月に含まれないという注記である。中小機構はよくあるご質問で、加入時に12か月分の掛金を前納した場合は、貸付資格の判定時に加入してから12か月以上経過している必要があると補足している。まとめて払えば早く資格が立つ、という作りにはなっていない。
資格が立つと、中小機構から『借入資格取得通知書及び借入窓口の登録申出書(様式小802)』が送られてくる。資格と限度額が使えるようになる日は判定基準日によって違い、4月末日を基準にしたものは同年10月1日から、10月末日を基準にしたものは翌年4月1日からである。
枠は年2回しか動かない
貸付限度額は、算定基準日における掛金残高と掛金納付月数に応じて、年2回設定される。中小機構は、4月1日から9月30日までの借入申込みには前年10月末日現在を、10月1日から翌年3月31日までの借入申込みには当年4月末日現在を、それぞれ基準日として判定すると説明している。つまり、いま掛金を増やしても、枠に反映されるのは次の切り替えのタイミングである。
| 算定基準日 | その枠で借りられる期間 | 通知のされ方 |
|---|---|---|
| 当年4月末日 | 当年10月1日〜翌年3月31日 | 10月以降に情報が更新される。共済相談室へ問い合わせる |
| 前年10月末日 | 当年4月1日〜9月30日 | 毎年3月送付の『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』に記載 |
すでに借入れがある人が追加で動かせる額は、貸付限度額から現在の残高を差し引いた額になる。『お知らせ(様式小358)』には有効期間が書かれており、その期間を過ぎると、次の算定基準日で算定された額が新しい枠になる。枠の計算そのものの考え方は貸付限度額の決まり方で扱う。
借入期間は希望ではなく金額で決まる
一般貸付けの借入期間は、借りる金額の帯ごとに選べる範囲が変わる。100万円以下なら6か月か12か月の二択で、どれだけ長く借りたくても24か月は選べない。60か月を選べるのは505万円以上を借りる場合だけである。
金額の帯ごとに選べる借入期間と、その先の返済方法
いずれも期限一括償還。返済期日に全額を用意するか、翌月末までに借換えを申し出るかのどちらかになる。
24か月を選ぶと6か月ごとの元金均等割賦償還に変わる。返済が4回に分かれ、1回あたりの負担は小さくなる。
36か月なら返済は6回。元金が減るにつれて支払う利子も減る。
60か月で返済は10回。長く借りても利率は年1.5%のまま変わらない。
元金均等割賦償還は、返済額のうち元金だけが均等になる返し方である。中小機構は条件表の注記で「返済が進み元金が減るにつれて支払う利子も少なくなります」と説明している。割賦償還を選んだ場合、借入日の翌々月に『ご返済予定表(様式小862)』が圧着ハガキで届く。
利息は前払い。受け取る現金は額面より少ないことがある
共済契約者貸付の利息は後払いではない。期限一括償還なら借入時に全期間分を一括で前払いし、割賦償還なら借入時および返済時に6か月分ずつ前払いする。代理人が手続きする場合の持参物に「借入金額に応じた利息分現金」が挙げられていることからも分かるとおり、原則として利息は別に用意する想定になっている。
ただし中小機構は、借入金の中から利息分を相殺して残りを渡せるかどうかは各金融機関に問い合わせてほしい、としている。現金を持参するか、借入額から差し引いてもらうかは窓口の運用次第である。
窓口をどこにするかで、受け取りの早さが変わる
一般貸付けの借入窓口は自分で登録できる。『登録店申出書(様式小804-1)』に記入して中小機構へ郵送する方式で、借入資格取得通知を受け取ったときに登録申出書を出していなければ、商工中金の本支店が窓口になる。
速さの差ははっきりしている。中小機構は、借入窓口が商工中金の場合は午後2時までに窓口で手続きをすればその日のうちに貸付けを受けられるとし、それ以外の金融機関では申込みから資金交付まで2〜3日程度を要する場合があると案内している。店舗によっては予約制のこともあるため、事前連絡が要る。
登録先を変えたいときは『登録店変更申出書(様式小804-2)』を現在登録している金融機関に提出し、「旧登録店証明」欄で現在借入れがないことの証明を受けてから中小機構へ郵送する。借入れが残っている間は変更できない。
窓口に持っていくもの
本人が手続きする場合の持参物は5点である。共済契約者の印鑑証明書(発行後3か月以内の原本)、共済契約者の実印、本人確認書類、借入金額に応じた収入印紙、共済契約者番号と氏名が印字された中小機構からの送付物。送付物は『掛金納付状況及び貸付限度額等のお知らせ』『借入資格取得通知書』『返済期日到来のご案内』『共済手帳』などが該当する。
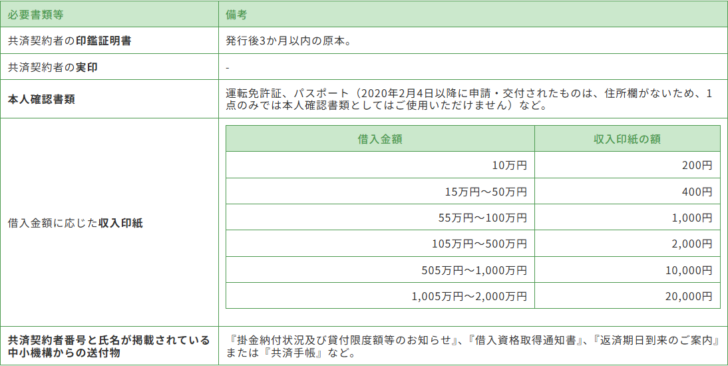
本人確認書類について、中小機構はパスポートの注意を挙げている。2020年2月4日以降に申請・交付されたパスポートは住所欄がないため、1点のみでは本人確認書類として使えない。借入れ・借換えのときは、原則として運転免許証やマイナンバーカードなど顔写真付きのものを持参する。顔写真付きの書類がない場合は、手続きする金融機関に問い合わせることになる。
代理人に頼むときに増えるもの
共済契約者本人が窓口へ行けない場合、本人が自筆した『委任状』を持参すれば代理人が手続きできる。委任状は本人からの請求により中小機構が本人宛てに郵送するもので、共済相談室に申し出る必要がある。手元で作って済ませられる書類ではない。
代理人が借入手続きをするときの持参物
- 共済契約者本人の実印
- 印鑑証明書(発行後3か月以内の原本)
- 共済契約者本人の本人確認書類(運転免許証、マイナンバーカード等)
- 借入金額に応じた収入印紙
- 共済契約者番号が印字された中小機構からの郵送物の原本
- 借入金額に応じた利息分現金
- 委任状
- 代理人の本人確認書類(運転免許証、マイナンバーカード等)
返すときの手続きと、200万円という線
返済は窓口へ現金を持参する方式が基本である。中小機構は、返済資金のほかに『貸付金計算書』『回収金計算書』または共済契約者番号・氏名が印字された中小機構からの郵便物のいずれかを持参するよう案内している。
本人確認が必要になる金額には線が引かれている。200万円を超える返済の場合は、共済契約者本人および来店者の顔写真付き本人確認書類が要る。200万円以内の返済では本人確認自体が求められないため、手続きに行くのが本人か代理人かを問わず本人確認書類は不要である。
振込で返済できるかは金融機関による。中小機構は、振込返済の可否と手続方法は借入窓口の金融機関に問い合わせるよう案内したうえで、振込の場合の返済日は借入先の金融機関が入金を確認できた日になること、入金確認が翌日になることもあるので振込手続は午前中に済ませること、延滞利子と戻し利子は入金確認日で算定されること、振込手数料は共済契約者負担であることを挙げている。
返済期日を延ばしたいときは、借換えしかない
中小機構は「現契約に基づく返済期日を延ばすことはできません」と明言している。できるのは、いったん全額を返す手続きと新たに借りる手続きを同時に行う借換えで、これにより実質的に元金の返済期日を先に送れる。借換えは形式上、新しい貸付けの申込みなので、印鑑証明書や実印、収入印紙などを改めて用意することになる。
返済期日が近づいてから、選択肢が閉じるまで
-
償還月の前月20日頃に『返済期日到来のご案内(様式小808)』が届く
普通郵便で送られる。ただし返済期日そのものは借入時に渡される『金銭消費貸借契約証書(借主控)』に記載されており、中小機構は契約者自身による期日管理を求めている。
-
返済期日までに全額返済するか、借換えを申し出る
借換えによる貸付額は、借換え時の貸付限度額の範囲内に収まる必要がある。
-
期日の翌日から年14.6%の延滞利子
返済期日を過ぎると、返済のあった日までの日数で延滞利子が計算される。
-
返済期日の属する月の翌月末日で借換えの窓が閉じる
中小機構は、この期日までに返済も借換えもなかった場合、貸付金の管理が中小機構に移り、それ以降は借換え手続きができず全額返済することになると説明している。
借換えには、同じ額で繰り延べる同額借換、一部だけ返す減額借換、増やして借り直す増額借換の3通りがある。それぞれ窓口でやりとりする金額の作り方が違うので、同額・減額・増額の借換えにまとめた。
利用の制限:同じ貸付けは1口まで
一般貸付けを借りている状態で、枠が余っているからもう1本、という借り方はできない。中小機構は「同一の貸付けを複数契約することはできません」と回答しており、額を増やしたい場合は増額借換えで対応することになる。
一方、種類の違う貸付けとの併用は認められている。一般貸付けの残高を含めた総額が貸付限度額の範囲内であれば、特別貸付けを受けられる。あわせて借りる場合の上限は2,000万円である。
完済した後であれば、新規の貸付けとして改めて借りられる。その場合は前回と同じく、印鑑証明書・実印・収入印紙などが必要になる。
特別貸付け6種類と比べた強みと弱み
| 比べる点 | 一般貸付け | 特別貸付け(6種類) |
|---|---|---|
| 利率 | 年1.5% | 年0.9% |
| 上限 | 2,000万円 | 1,000万円(傷病災害時は算式による特例あり) |
| 下限 | 10万円 | 50万円 |
| 事情の証明 | 不要 | 商工会等の確認、診断書、罹災証明、中小機構の承認など制度ごとに必要 |
| 申込先 | 登録した借入窓口(金融機関) | 中小機構(借入窓口は商工中金の本店・支店) |
| 受け取りまで | 商工中金なら当日、他行は2〜3日程度 | 事前の申込みと確認が挟まるため、当日交付は想定されていない |
| 申込みの期限 | 随時 | 事由の発生から3か月〜1年など、制度ごとに区切られている |
強みは3つに整理できる。上限が2,000万円と倍あること、下限が10万円と低く小口でも使えること、そして当日に現金化できる速さである。弱みは利率だけで、同じ500万円を36か月借りた場合、年0.6ポイントの差は無視できる大きさではない。
年1.5%を選ぶ価値があるのはどんなときか
特別貸付けに当たる事情があるなら、まずそちらを確認したほうがよい。年0.9%との差は借入額と期間の積で効いてくる。
それでも一般貸付けを選ぶ理由になるのは、事情の証明に間に合わないとき、必要額が1,000万円を超えるとき、必要額が50万円に満たないとき、そして今日中に現金が要るときである。
前払いする利息は、概算でどのくらいになるか
利率が年1.5%と分かっていても、窓口で最初に払う金額が見えないと判断しにくい。公表されている利率から機械的に計算すると、前払いする利息の目安は次のようになる。期限一括償還なら借入期間の全部、割賦償還なら6か月分が最初の支払いになるという前提で並べた。
| 借入額と期間 | 償還方法 | 最初に前払いする利息の概算 |
|---|---|---|
| 100万円・6か月 | 期限一括償還 | 7,500円 |
| 100万円・12か月 | 期限一括償還 | 15,000円 |
| 300万円・12か月 | 期限一括償還 | 45,000円 |
| 500万円・36か月 | 6か月ごとの元金均等割賦償還 | 37,500円(最初の6か月分) |
| 1,000万円・60か月 | 6か月ごとの元金均等割賦償還 | 75,000円(最初の6か月分) |
この表は、公表されている年1.5%という利率から日割りや端数処理を考えずに計算した目安である。中小機構も金融機関も、この形で金額を公表しているわけではない。実際に請求される額は、手続きの際に金融機関が発行する『貸付金計算書』に記載される。契約前の判断に使うなら、窓口で正式な金額を確認してほしい。
割賦償還では、返済が進んで元金が減るにつれて、次の6か月分として前払いする利息も減っていく。逆に期限一括償還で借換えを繰り返すと、そのたびに新しい借入額に対する約定利子を前払いすることになるため、同じ金額を借り続けているつもりでも支払いは積み上がる。
掛金の払い込みが苦しいなら、借りる前に減額も選べる
資金繰りが詰まったときの選択肢は、借りることだけではない。中小機構は、掛金を払い込むのが困難になった契約者に対して、まず共済契約を継続することを勧めたうえで、掛金の減額と一般貸付けの2つを並べて案内している。掛金月額は500円単位で最低1,000円まで減らせる。
避けたほうがよいのは、解約して手元資金を作ることである。中小機構は、老齢給付の条件を満たしていない状態で仕事を続けたまま解約すると共済契約者の自己都合による任意解約となり、受け取れる解約手当金が払い込んだ掛金の総額を下回る場合があると説明している。さらに65歳未満の場合、解約手当金は税法上の一時所得として扱われ、確定申告が必要になる。退職所得に比べて控除額も少ない。
資金が足りないときの3つの打ち手
年1.5%。掛金納付月数も共済金も減らない。返せないまま12か月が過ぎると掛金が取り崩される。
月額1,000円まで500円単位で下げられる。契約は続くので、積み上げが止まるだけで消えはしない。
掛金総額を下回ることがあり、65歳未満なら一時所得として確定申告が要る。中小機構は継続を勧めている。
向いている人・向いていない人
向いているのは、掛金を1年以上積んでいて、数か月先に入金の見込みがあり、そこまでのつなぎが必要な事業者である。審査で事業計画を見られるわけではないので、決算の内容で借りられる額が動かない点も、業績が落ちている局面では利点になる。
向いていないのは、返済原資の当てがないまま期限一括償還で借りる場合である。返済期日に返せず借換えもできなければ、延滞利子が年14.6%でかかり、最終的には掛金そのものが取り崩される。将来の退職金を削って当座をしのぐ形になるため、使い方としては最後の手段に近い。延滞と共済金からの控除で、その先に何が起きるかを整理している。
解約・共済金の請求と重なったとき
借入れが残ったまま共済契約を解約した場合、未返済分は共済金(解約手当金)から差し引かれて支給される。中小機構はこの扱いをよくあるご質問で明記しており、根拠は小規模企業共済法第16条の2の控除規定である。
延滞利息の計算が止まる日も決まっている。借入れをしている人が共済金等を請求する場合(機構解約を除く)、『共済金等請求書(様式小701)』を中小機構が受け付けた日までが計算対象になる。請求事由発生日より前に請求書が到着した先日付の場合は、請求事由発生日が受付日として扱われる。機構解約による解約手当金請求では、機構解約日まで延滞利息が計算される。
よくある質問
掛金を12か月分まとめて前納すれば、すぐ借りられますか
借りられない。中小機構は、加入時に12か月分の掛金を前納した場合でも、貸付資格の判定時に加入してから12か月以上経過している必要があるとしている。
借入期間を長くすると利息の総額は増えますか
利率は期間によって変わらないが、利息は前払いなので、長い期間を選べば最初に支払う額は大きくなる。割賦償還では返済のたびに6か月分を前払いする形になる。
商工中金以外を窓口に登録していますが、特別貸付けも同じ窓口で受けられますか
特別貸付けの借入窓口は商工中金の本店または支店である。制度ごとの条件は契約者貸付7種類の比較で確認できる。
返済期日を過ぎてしまいました。まだ借換えできますか
返済期日の属する月の翌月末日までなら申し出られる。その期日を過ぎると貸付金の管理が中小機構に移り、借換えはできず全額返済になる。延滞した日数分の延滞利子も発生する。
借入金残高証明書は発行してもらえますか
中小機構は、共済契約者貸付の借入金残高証明書について共済相談室へ問い合わせるよう案内している。借入れの際に支払った利息の額と支払いの事実は、手続きの際に金融機関が発行した『貸付金計算書』に記載されている。
この記事の調べ方
条件と手続きは、中小機構が共済サポートnaviで公表している「契約者貸付の概要(一般貸付制度)」、「一般貸付制度を利用して新規に借入れをしたい」、「借入金の返済」と、小規模企業共済のよくあるご質問の該当項目から取った。画面は2026年10月7日に取得している。
解約時の控除については小規模企業共済法第16条の2、貸付けの根拠となる業務の範囲と資金使途については独立行政法人中小企業基盤整備機構法第15条第2項第8号イを、いずれも e-Gov 法令検索の本文で確認した。
利率は金利情勢等を踏まえて設定されるため、借りる前に中小機構の利率表で現在値を見てほしい。個別の貸付限度額と手続きの可否は契約者ごとに異なる。この記事は公表資料の整理であり、借入れの可否や税務上の取扱いを個別に判断するものではない。