売掛金を担保に入れたりファクタリングで売ったりするとき、その譲渡を第三者へ主張する手段のひとつが債権譲渡登記です。登録免許税は債権の個数で2段階に分かれ、存続期間は債務者が特定しているかどうかで50年と10年に分かれます。さらに、登記をしただけでは売掛先そのものには主張できないという、動産にはない二段構えがあります。法務省が公表している条文と手数料表、申請データの記録例から、費用と手続きを整理します。
このページの要点
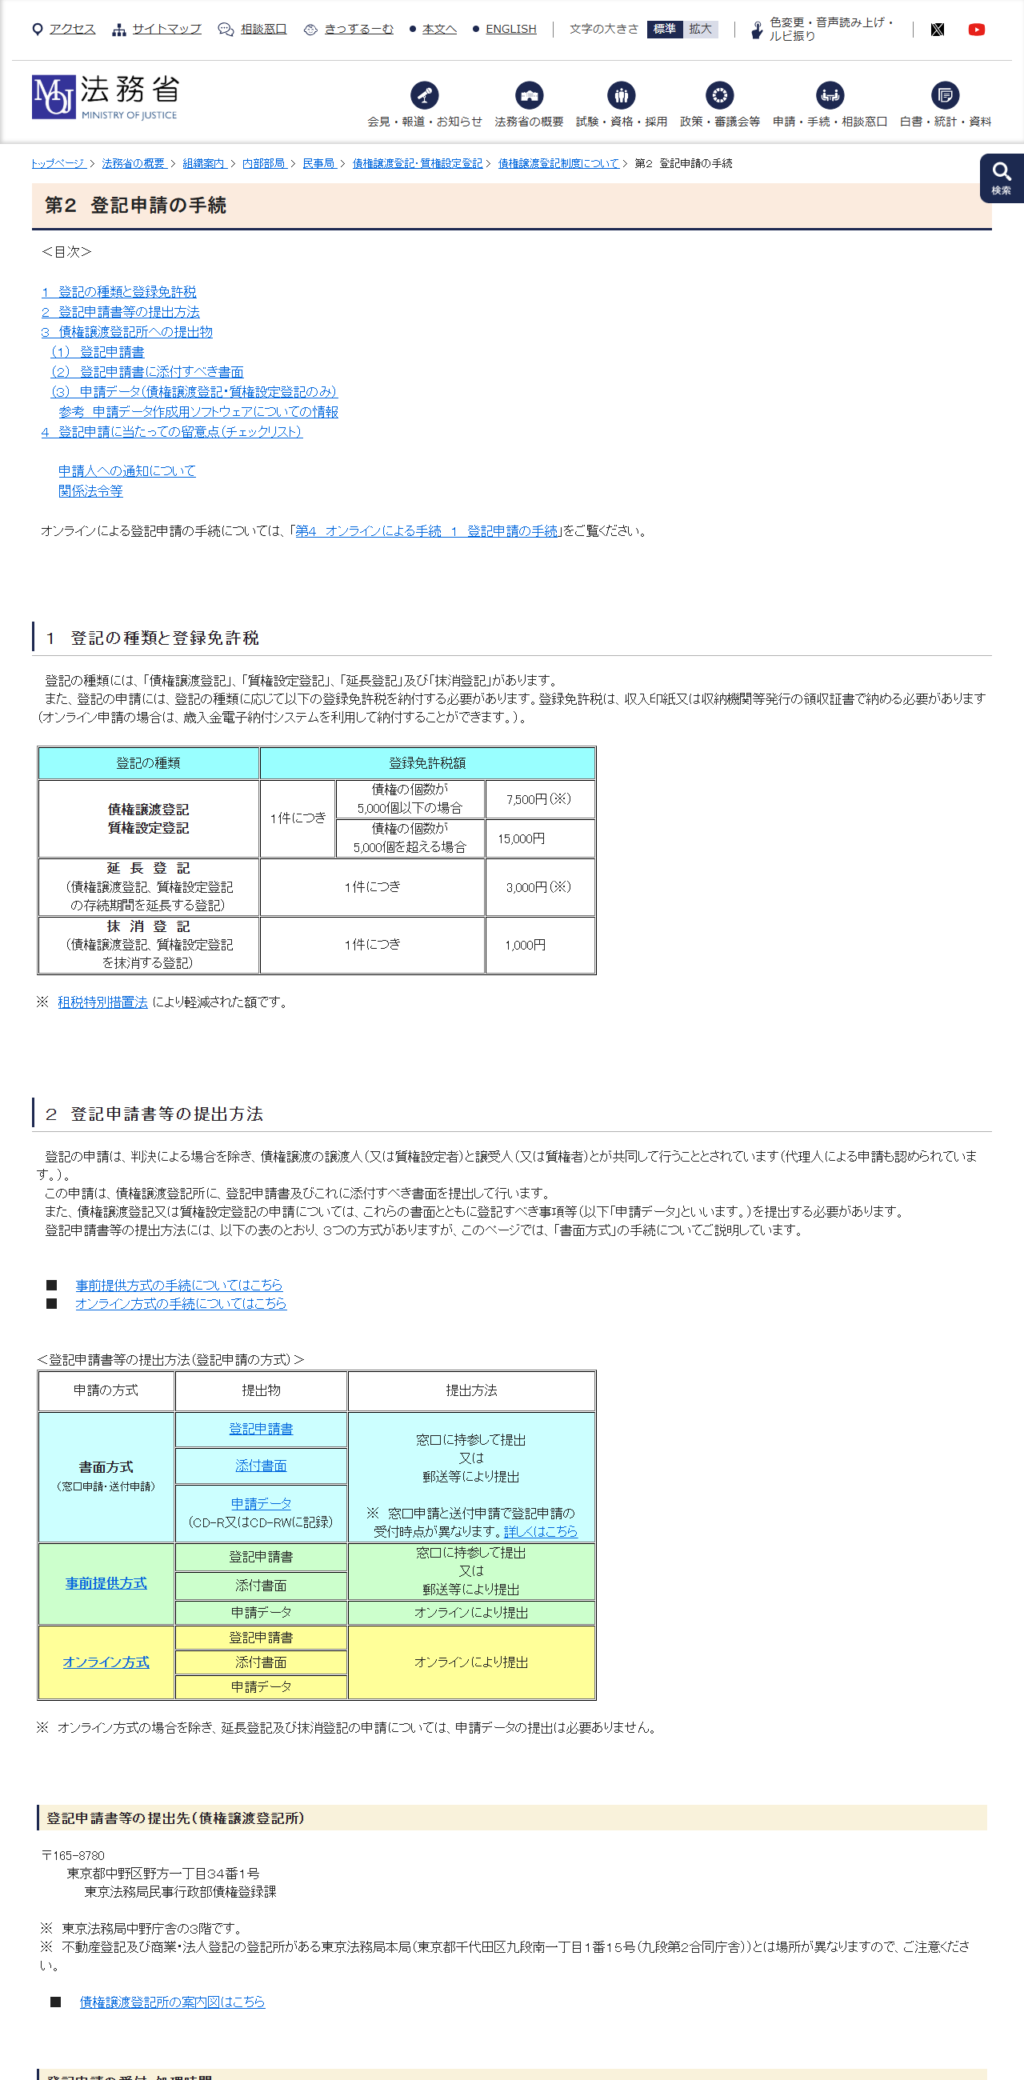
- 登録免許税は債権の個数で2段階。5,000個以下は1件7,500円、5,000個を超えると1件15,000円。延長登記3,000円、抹消登記1,000円。
- 登記で備わるのは債務者以外の第三者に対する対抗要件。売掛先へ主張するには登記事項証明書を交付して通知するか、承諾を得る必要がある。
- 存続期間は債務者がすべて特定していれば50年、そうでなければ10年。動産譲渡登記の10年とは別の線引き。
- 1件の申請で登記できる債権は当面10万個以下。当事者と登記原因・日付が同じなら多数の債権を一括して登記できる。
- 債権の種別は15種類の「債権の種類コード」から選んで記録する。
- 却下されると登記申請書に貼付した収入印紙は返却されない。取下げなら返却されるが、当初の受付年月日と受付番号は保全されない。
- 登記事項証明書を請求できるのは当事者・債務者その他の利害関係人だけ。理由は債務者のプライバシー保護と説明されている。
登記で備わるのは「第三者に対する」対抗要件
売掛金や在庫を担保にした融資はABL(動産・債権担保融資)と呼ばれ、その債権側の対抗要件を担うのがこの登記です。金銭債権の譲渡を第三者へ主張するには、民法467条により、確定日付のある証書による通知か承諾が要ります。実務では内容証明郵便を使いますが、売掛先が何百社もあると現実的ではありません。
そこを置き換えるのが動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(平成10年法律第104号。以下、特例法)4条1項です。法人が債権を譲渡し、その譲渡について債権譲渡登記ファイルに登記がされたときは、その債権の債務者以外の第三者については、民法467条の規定による確定日付のある証書による通知があったものとみなす、と定めています。確定日付は登記の日付になります。
対象は金銭の支払を目的とする債権で、民法第三編第一章第四節の規定により譲渡されるものに限られます。譲渡人が法人であることも条文上の要件です。
売掛先に主張するには、登記のあとにもう一段ある
ここが動産譲渡登記と違うところです。特例法4条2項は、債権譲渡登記がされた場合において、債権の譲渡とその譲渡につき債権譲渡登記がされたことについて、譲渡人もしくは譲受人が債務者へ特例法11条2項の登記事項証明書を交付して通知をし、または債務者が承諾をしたときに、その債務者についても1項と同様になる、としています。
債権譲渡登記で備わる対抗要件は二段構え
第三者に対して
登記だけで足りる
債権譲渡登記ファイルに登記がされた時点で、債務者以外の第三者については確定日付のある証書による通知があったものとみなされます(特例法4条1項)。
確定日付は登記の日付です。二重譲渡の優劣はこの日付で判断されます。
売掛先(債務者)に対して
登記だけでは足りない
譲渡人または譲受人が債務者へ登記事項証明書を交付して通知するか、債務者が承諾する必要があります(特例法4条2項)。
通知をしない限り、売掛先は従来どおり譲渡人へ支払うことができます。
出典: 動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律4条1項・2項(2026年10月19日確認)。
この二段構えは、ファクタリングで2者間と3者間が分かれる理由にもつながります(ファクタリングで必要になる債権譲渡のポイント)。売掛先に知らせずに資金を調達したい場面では、登記だけを先に済ませておき、回収に支障が出たときに通知する、という組み立てができます。逆に、通知をしないままなら売掛先は譲渡人へ支払えるので、回収の経路そのものは変わりません。
抹消登記にも同じ規定が準用されます。特例法4条4項は、譲渡が取消し・解除その他の原因により効力を失ったことに基づいてされた抹消登記について、1項と2項を準用すると定めています。
登録免許税は債権の個数で2段階に分かれる
費用のうち税金にあたるのが登録免許税です。債権譲渡登記では、動産譲渡登記と違って税額が2段階になっています。
| 登記の種類 | 条件 | 登録免許税額 |
|---|---|---|
| 債権譲渡登記/質権設定登記 | 債権の個数が5,000個以下の場合 | 1件につき7,500円 |
| 債権の個数が5,000個を超える場合 | 1件につき15,000円 | |
| 延長登記 | 債権譲渡登記・質権設定登記の存続期間を延長する登記 | 1件につき3,000円 |
| 抹消登記 | 債権譲渡登記・質権設定登記を抹消する登記 | 1件につき1,000円 |
出典: 法務省「第2 登記申請の手続」(債権譲渡登記)(2026年10月19日確認)。税額表には、7,500円と3,000円について租税特別措置法による軽減後の金額だという注が付いています。
個数の境目は5,000個です。売掛先が数十社という規模なら7,500円に収まりますが、個人向けのリース債権や割賦販売代金債権をまとめて担保に入れる場合は、5,000個を超えて15,000円になることがあります。それでも税額は2段階で止まるので、債権が10万個でも15,000円です。登録免許税は収入印紙または収納機関等発行の領収証書で納め、オンライン申請なら歳入金電子納付システムを利用できます。
質権設定登記も同じ料金表で動く
債権を担保に取る方法は譲渡担保だけではありません。債権質を設定する場合も登記で対抗要件を備えられます。特例法14条は、4条(3項を除く)と8条の規定などを、法人が債権を目的として質権を設定した場合の質権設定登記に準用すると定めています。
登録免許税の表も債権譲渡登記と質権設定登記が同じ行に並んでいて、額は同じです。記録事項には違いがあり、質権設定登記では登記原因およびその日付に加えて被担保債権の額または価格を記録することとされています。
読み替えの範囲は条文に細かく書かれていて、譲渡人は質権設定者、譲受人は質権者と読み替えられます。債務者への対抗に通知か承諾が要る点も同じです。
提出先は東京法務局民事行政部債権登録課
申請先は全国に1か所です。郵便番号165-8780、東京都中野区野方一丁目34番1号の東京法務局民事行政部債権登録課で、東京法務局中野庁舎の3階にあります。動産譲渡登記を扱う動産登録課と同じ庁舎ですが、課が別です。法務省は、不動産登記および商業・法人登記の登記所がある東京法務局本局とは場所が異なると注意しています。
窓口の受付時間は午前8時30分から午後5時15分まで、土曜日・日曜日・国民の祝日等の休日と12月29日から1月3日までは受付がありません。受け付けられた登記申請は原則としてその日のうちに処理が完了し、標準的な申請内容なら1件あたり窓口における受付時からおおむね30分から1時間程度が目安と公表されています。月末、とくに3月・6月・9月・12月の月末は混雑するため、可能な限り避けるよう案内されています。
送付による申請は、書留郵便か、民間事業者による信書の送達に関する法律に規定する一般信書便事業者・特定信書便事業者による信書便の役務であって引受けと配達の記録を行うものを使います。送付申請では、登記所が書類を受け取った日の後の最初の執務日に受付となります。
1件に載せられる債権は当面10万個まで
譲渡する債権が多数あっても、当事者すなわち譲渡人と譲受人、登記原因およびその日付が同じであれば、1件の申請により一括して登記できます。法務省は、1件の申請により登記できる債権個別事項の数について、当面10万個以下とする旨を案内しています。
この上限は税額の境目である5,000個とは別です。5,000個を超えた時点で税額は15,000円になりますが、そこから10万個までは同じ15,000円で登記できます。多数の小口債権をまとめて担保に入れるほど、1個あたりの登記コストは下がる計算になります。
申請データはXML形式で、書面方式の場合は1件の申請について1枚のCD-RまたはCD-RWに記録して提出します。オンライン方式の場合を除き、延長登記および抹消登記の申請では申請データの提出は必要ありません。
債権の種別は15種類のコードから選ぶ
譲渡する債権を特定する作業は、自由記述ではありません。法務省の告示にもとづき、貸付債権・売掛債権その他の債権の種別は15種類の債権の種類コードから該当するものを選び、債権個別事項ファイルの【債権の種類コード】欄に記録することになっています。
債権の種類コード(既発生債権のコード)
出典: 法務省「債権を特定する方法の記録例(令和元年7月更新)」の債権の種類コード一覧(2026年10月19日確認)。混在型債権、債務者特定の将来債権、債務者不特定の将来債権については、各コード冒頭の「0」「1」「9」をそれぞれ「A」「B」「C」に置き換えて適用します。
「その他の債権」を選んだ場合は、【債権発生原因】欄に具体的な債権発生原因、つまり契約等の名称・内容を必ず記録しなければなりません。「○○に基づく○○債権」のように書くのが一般的だと案内されています。
記録例も公表されています。衣料品および服飾雑貨に係る売買契約にもとづく売掛債権を譲り受けるケースでは、債権の種類を「売掛債権」とし、債権発生原因に「紳士服、婦人服、子供服等の衣料品及び服飾雑貨に係る売買契約」と記録する例が挙げられています。再生可能エネルギーの売電債権では、単に「特定契約」とだけ書くのは適切でなく、根拠規定も併せて記録することが適切だとされています。
債務者が特定されていない将来債権は、属性で特定する
これから取引する相手がまだ決まっていない売掛金も譲渡できます。この場合、債務者の氏名・商号等の代わりに、その債権を特定するために必要な事項を【債権発生原因】欄へ記録します。
法務省が示す特定の材料は債権の種別ごとに違います。売掛債権なら具体的な商品名や、「○○区内に在住している者」といった債務者の地域属性。請負代金債権や委託料債権なら契約の目的たる業務の内容や「○○県内の顧客」といった属性。不動産賃料債権なら当該不動産の所在地・名称・部屋番号等。リース債権ならリースの対象物件名およびその製造番号等です。
具体的な記録例としては、債権の種類「売掛債権」、債権発生原因「○○県内の顧客との○○(具体的な商品名)の販売契約に基づく売掛債権」といった書き方が挙げられています。あわせて、債権発生の始期と終期を【債権の発生年月日_始期】【債権の発生年月日_終期】欄へ別途記録します。
特定の債務者に対する債権を除いて譲り受ける場合は、その旨を【備考】欄に記録できます。特定の取引先への売掛金だけは担保から外す、といった設計が可能ということです。
存続期間は、債務者が全員特定していれば50年
特例法8条3項は、債権譲渡登記の存続期間について、譲渡に係る債権の債務者のすべてが特定している場合は50年、それ以外の場合は10年を超えることができないとしています。いずれも、その期間を超えて存続期間を定めるべき特別の事由がある場合はこの限りでない、という例外付きです。
| 登記の種類 | 条件 | 存続期間の上限 | 根拠 |
|---|---|---|---|
| 債権譲渡登記 | 譲渡に係る債権の債務者のすべてが特定している場合 | 50年 | 特例法8条3項1号 |
| 債権譲渡登記 | 上記以外の場合(債務者不特定の将来債権を含むとき) | 10年 | 特例法8条3項2号 |
| 動産譲渡登記 | 区分なし | 10年 | 特例法7条3項 |
| いずれも | 期間を超えて定めるべき特別の事由がある場合 | 上限を超えて定められる | 特例法7条3項ただし書・8条3項ただし書 |
出典: e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」7条3項・8条3項(2026年10月19日確認)。
50年という長さは、住宅ローン債権のように返済が何十年も続く債権をまとめて流動化する場面を想定したものです。一方、まだ相手の決まっていない将来債権を含めると10年に下がります。担保設計の段階で、債務者を特定して登記するか、属性で広く押さえるかという選択が、そのまま存続期間に跳ね返ります。
存続期間が無期限とみなされる場合もあります。特例法8条5項は、債権譲渡登記がされた債権について譲受人がさらに譲渡をし、その存続期間の満了前に民法467条の通知または承諾がされた場合には、その債権についての存続期間を無期限とみなすとしています。
却下されると収入印紙は返ってこない
債権譲渡登記にも補正の制度はありません。登記申請に誤り等があった場合、取下書の添付がない限りその申請は却下され、提出した登記申請書等および登記申請書に貼付された収入印紙は返却されません。登録免許税については債権譲渡登記所で還付手続が行われる、と案内されています。
取下書が添付されていれば、却下事由があっても申請は却下されず、登記申請書等は返却されます。ただし取下げをした場合、当初の受付年月日および受付番号は保全されません。対抗要件の優劣は登記の先後で決まるので、出し直しのぶんだけ順位が後ろへ下がるということです。
取り下げたあとの収入印紙の扱いも決まっています。再使用の有無を確認し、債権譲渡登記所へ再申請する場合は再使用証明の手続を行ったうえで登記申請書等を返却、再申請をしない場合は登録免許税の還付手続を行ったうえで、収入印紙を除いて添付書面等を返却するという流れです。
取下げは申請書を取り戻せるだけで、受付の順位までは守れません。登記の先後が争点になる案件では、申請データの形式チェックを事前に済ませられる事前提供方式を選ぶ意味が大きくなります。
出典: 法務省「債権譲渡登記 第2 登記申請の手続」取下書について(2026年10月19日確認)。
添付書面の期限も動産譲渡登記と同じ考え方です。申請人が法人であるときは登記所発行の印鑑証明書、個人であるときは市区町村発行の印鑑証明書が必要で、いずれも作成後3か月以内のものに限られます。譲渡人・譲受人(質権設定登記では質権設定者・質権者)の商号や本店が登記上の表示と異なっている場合は、その変更を証する書面が要ります。
証明書は3種類。開示を分けているのは債務者のプライバシー
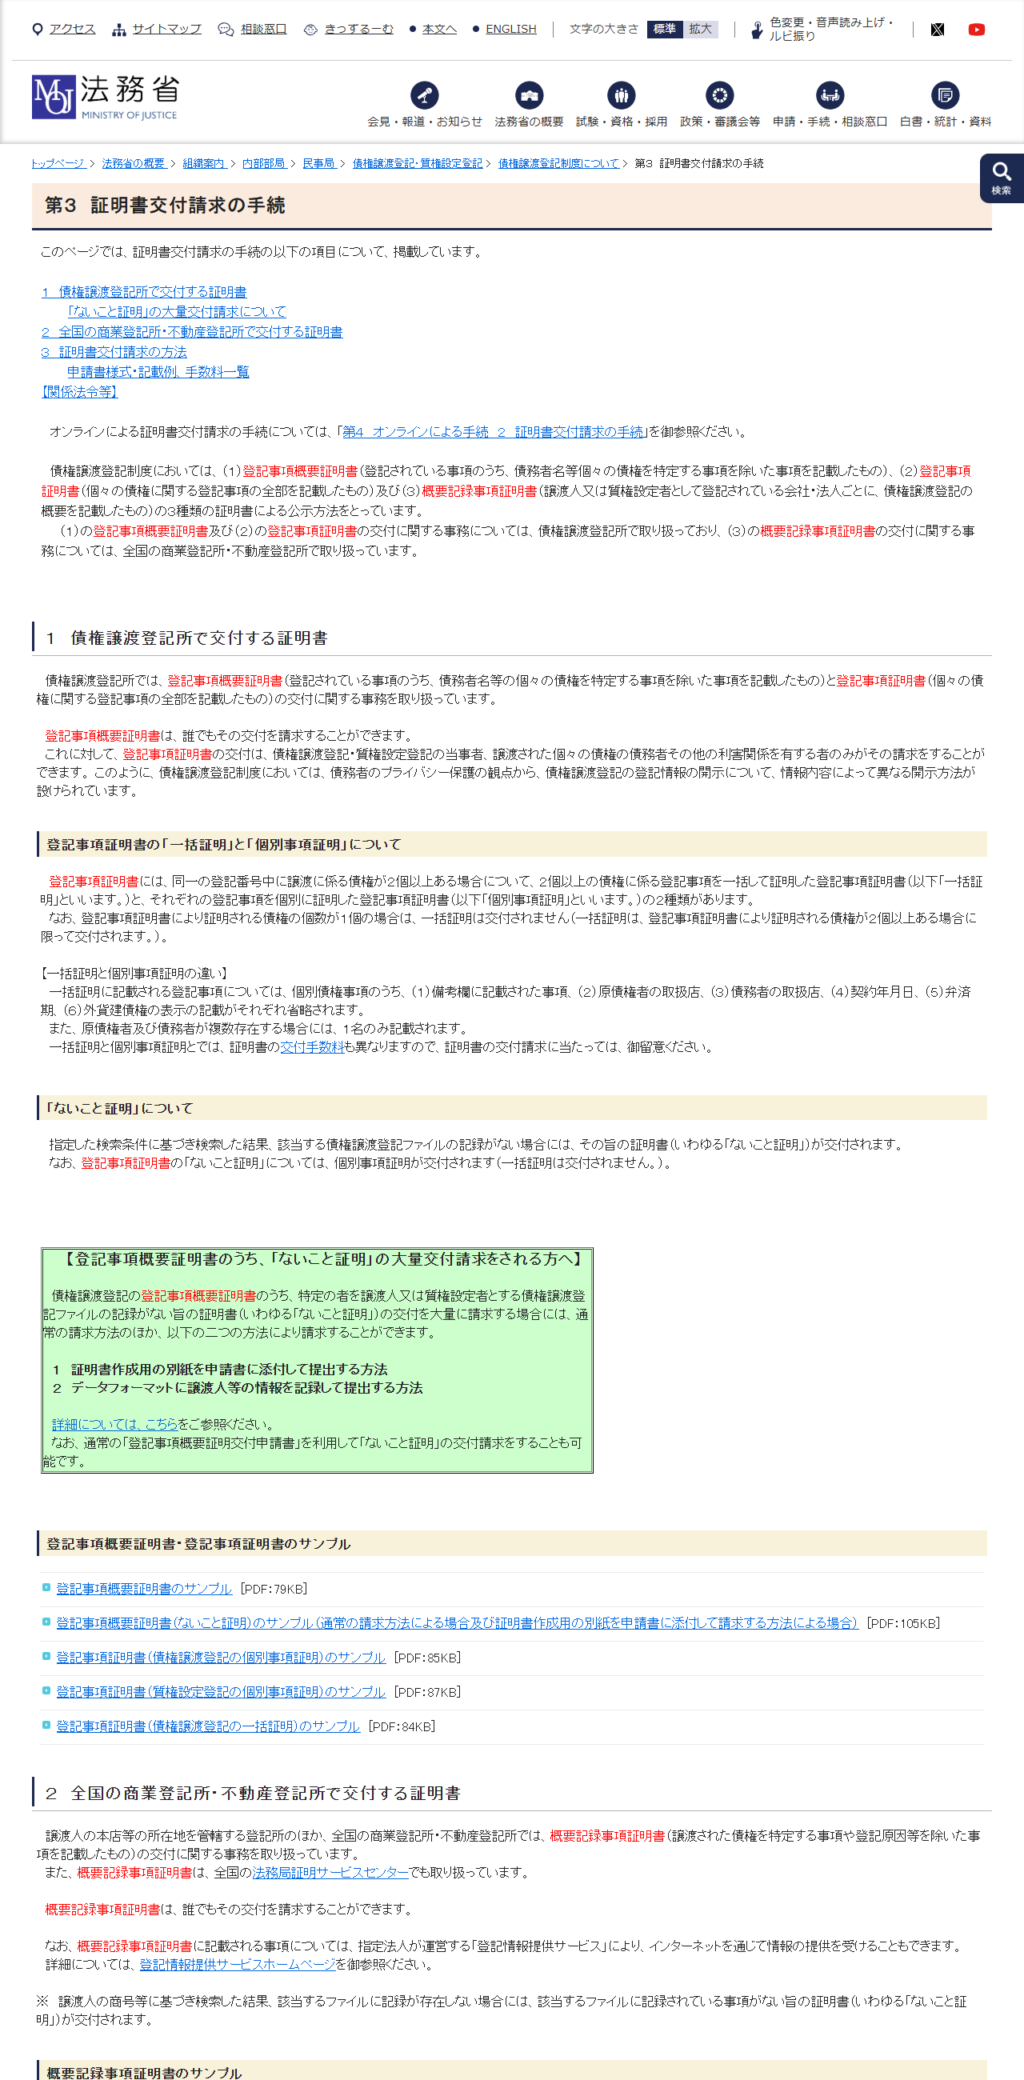
債権譲渡登記の公示も3種類の証明書で行われます。何が載るか、誰が請求できるかが分かれています。
| 証明書 | 記載される範囲 | 請求できる人 | 請求先 |
|---|---|---|---|
| 登記事項証明書 | 個々の債権に関する登記事項の全部 | 当事者、譲渡された個々の債権の債務者その他の利害関係を有する者のみ | 債権譲渡登記所 |
| 登記事項概要証明書 | 登記されている事項のうち、債務者名等の個々の債権を特定する事項を除いた事項 | 誰でも請求できる | 債権譲渡登記所 |
| 概要記録事項証明書 | 譲渡人または質権設定者として登記されている会社・法人ごとの、債権譲渡登記の概要 | 誰でも請求できる | 全国の商業登記所・不動産登記所・法務局証明サービスセンター |
出典: 法務省「第3 証明書交付請求の手続」(債権譲渡登記)(2026年10月19日確認)。
法務省は分け方の理由を、債務者のプライバシー保護の観点から、債権譲渡登記の登記情報の開示について情報内容によって異なる開示方法が設けられている、と説明しています。動産譲渡登記で挙げられている理由が企業の営業秘密・事業戦略の保護であるのに対し、こちらは支払う側の保護という説明になっています。
ここで思い出したいのが、売掛先への対抗に使うのが登記事項証明書だという点です。特例法4条2項の通知には11条2項の登記事項証明書を交付する必要があるので、通知をする側は当事者として証明書を取ることになります。
一括証明では6つの事項が省略される
登記事項証明書には2種類あります。同一の登記番号中に譲渡に係る債権が2個以上ある場合に、2個以上の債権に係る登記事項を一括して証明した一括証明と、それぞれの登記事項を個別に証明した個別事項証明です。証明される債権の個数が1個の場合、一括証明は交付されません。
一括証明は安く済む代わりに、載る情報が減ります。法務省は、一括証明に記載される登記事項について、個別債権事項のうち、備考欄に記載された事項、原債権者の取扱店、債務者の取扱店、契約年月日、弁済期、外貨建債権の表示の記載がそれぞれ省略されると明示しています。また、原債権者および債務者が複数存在する場合には1名のみ記載されます。
売掛先へ通知する目的で取るなら、省略されない個別事項証明を選ぶことになります。登記の存在だけを示せばよい場面なら一括証明で足ります。
証明書の手数料
手数料は証明書の種類と請求方法で分かれています。
| 証明書 | 書面請求 | オンライン請求・送付 | オンライン請求・交付 |
|---|---|---|---|
| 登記事項証明書(個別事項証明) | 債権1個につき500円 | 1通500円 | 1通450円 |
| 登記事項証明書(一括証明) | 500円+債権の個数が1個を超えるごとに、その超える個数へ200円を乗じた額 | 2個で700円、5個で1,300円という計算例が示されている | |
| 登記事項概要証明書 | 1通300円 | 1通300円 | 1通250円 |
| 概要記録事項証明書 | 1通300円 | 1通270円 | 1通250円(窓口交付のみ) |
出典: 法務局「主な手数料一覧【令和8年4月1日〜】」、法務省「第3 証明書交付請求の手続」(いずれも2026年10月19日確認)。概要記録事項証明書は1通の枚数が50枚を超える場合、超える枚数50枚までごとに100円が加算されます。
動産譲渡登記と並べると、債権のほうが1通あたりは安く設定されています。ただし個別事項証明は債権1個につきの単価なので、売掛先が多いほど通知のための証明書代は積み上がります。
費用はいくらになるのか
登録免許税と証明書手数料を組み合わせると、登記所へ払う額はおおよそ次のように見積もれます。司法書士に依頼する場合の報酬は別です。
場面別の登記所への支払額(書面請求の場合)
ここに挙げた税額と手数料は、いずれも法務省および法務局が公表している金額です(2026年10月19日確認)。司法書士報酬、郵送費、印鑑証明書等の取得費用は含みません。
動産譲渡登記との大きな違いは、債権の個数が増えても税額が2段階で止まることと、売掛先へ通知するなら証明書代が通知先の数だけかかることの2点です。在庫や機械を担保にする場合の費用は動産譲渡登記の費用と手続に、担保の取り方そのものの選び方はABLとはにまとめています。
よくある質問
債権譲渡登記をすれば、売掛先に支払先の変更を主張できますか。
登記だけではできません。特例法4条2項により、譲渡人または譲受人が債務者へ登記事項証明書を交付して通知をするか、債務者が承諾をする必要があります。
個人事業主の売掛金でも登記できますか。
できません。特例法4条1項は法人が債権を譲渡した場合を対象としています。譲渡人が法人であることが要件です。
まだ取引先が決まっていない売掛金も登記できますか。
できます。債務者が特定されていない将来債権は、地域属性や商品名など債権を特定するために必要な事項を債権発生原因欄に記録します。ただしこの場合、存続期間の上限は10年になります。
債権が何個あっても登録免許税は変わりませんか。
5,000個が境目です。5,000個以下なら1件7,500円、超えると1件15,000円で、そこから上は1件の申請で登記できる当面の上限である10万個まで同額です。
登記を取り下げれば、順位は守られますか。
守られません。取下げをした場合、当初の受付年月日および受付番号は保全されないと案内されています。
出典
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(4条・7条・8条・10条・11条・14条、2026年10月19日確認)
- 法務省「債権譲渡登記制度について 第2 登記申請の手続」(登録免許税・提出先・受付時間・処理時間・債権個数の上限・取下書、2026年10月19日確認)
- 法務省「債権譲渡登記制度について 第3 証明書交付請求の手続」(証明書の種類・請求権者・手数料・一括証明で省略される事項、2026年10月19日確認)
- 法務省「債権を特定する方法の記録例(令和元年7月更新)」(債権の種類コード一覧・記録例、2026年10月19日確認)
- 法務省「(債権譲渡登記等)添付書面・登録免許税」(登記の種類ごとの税額と納付方法、2026年10月19日確認)
- 法務局「主な手数料一覧【令和8年4月1日〜】」(証明書手数料、2026年10月20日確認)