不動産を持っていない会社でも、売掛金や在庫を担保に借りる方法があります。ABL(動産・債権担保融資)と呼ばれるもので、仕組みの土台は「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」です。この法律は第1条で、法人がする動産及び債権の譲渡の対抗要件について民法の特例を定めるものだと述べています。法人であることが前提で、個人事業主はこの登記を使えません。登記の費用、対抗できる相手、保証協会の制度を、条文と法務省・信用保証協会の公表資料で順に確認します。
このページでわかること
- ABLは法人の譲渡にだけ使える。根拠は特例法1条で、個人事業主は動産譲渡登記・債権譲渡登記の当事者になれない。
- 動産譲渡登記がされると、民法178条の引渡しがあったものとみなされる(特例法3条1項)。
- 債権譲渡登記がされると、債務者以外の第三者について民法467条の確定日付のある証書による通知があったものとみなされる(特例法4条1項)。債務者本人への対抗は別の手当てが要る。
- 登録免許税は動産譲渡登記が1件7,500円、債権譲渡登記も債権個数5,000個以下なら1件7,500円。5,000個を超えると15,000円。
- 信用保証協会には流動資産担保融資保証(ABL保証)があり、売掛債権や棚卸資産を担保にした融資に保証を付けられる。
ABLは法人だけが使える。根拠は特例法1条
なお2025年に成立した譲渡担保法と整備法が、この登記制度そのものを作り変えます。何がいつ変わるのかは譲渡担保法で動産・債権担保はどう変わるかで扱います。
最初に押さえるのは対象です。動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律は、第1条でこう定めています。「この法律は、法人がする動産及び債権の譲渡の対抗要件に関し民法の特例等を定めるものとする」。主語が「法人」に限定されています。
続く第3条も「法人が動産を譲渡した場合において」、第4条も「法人が債権を譲渡した場合において」という書き出しです。個人事業主が在庫や売掛金を譲渡しても、この登記は使えません。法人成りしているかどうかで、使える資金調達の幅が変わるということになります。
動産と債権では、登記で何がみなされるかが違う
登記の効果は、動産と債権で別の条文に書かれています。どちらも「みなす」という形ですが、みなされる中身が違います。みなされたあとに誰へ勝てて誰に負けるのかは動産譲渡登記は誰に勝てるのかで扱います。
| 項目 | 動産譲渡登記 | 債権譲渡登記 |
|---|---|---|
| 根拠 | 特例法3条1項 | 特例法4条1項 |
| みなされる内容 | 民法178条の引渡しがあったものとみなす | 民法467条の確定日付のある証書による通知があったものとみなす |
| 効果が及ぶ相手 | 第三者一般 | 債務者以外の第三者に限る |
| 確定日付 | — | 登記の日付をもって確定日付とする |
| 債務者への対抗 | — | 登記事項証明書を交付して通知するか、債務者の承諾が必要(4条2項) |
出典:e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」
債権譲渡登記だけでは、債務者に「払え」と言えない
特例法4条1項が効くのは債務者以外の第三者に対してです。売掛先そのものに主張するには、同条2項のとおり譲渡人か譲受人が登記事項証明書を交付して通知するか、債務者が承諾する必要があります。登記を済ませただけで取り立てができるようになるわけではありません。
登録免許税は動産も債権も1件7,500円から
費用は法務省が種類ごとに公表しています。動産譲渡登記は1件につき7,500円で、これは租税特別措置法により軽減された額です。申請方式・添付書面・存続期間・証明書の手数料まで含めた手続きは動産譲渡登記の費用と手続で扱います。
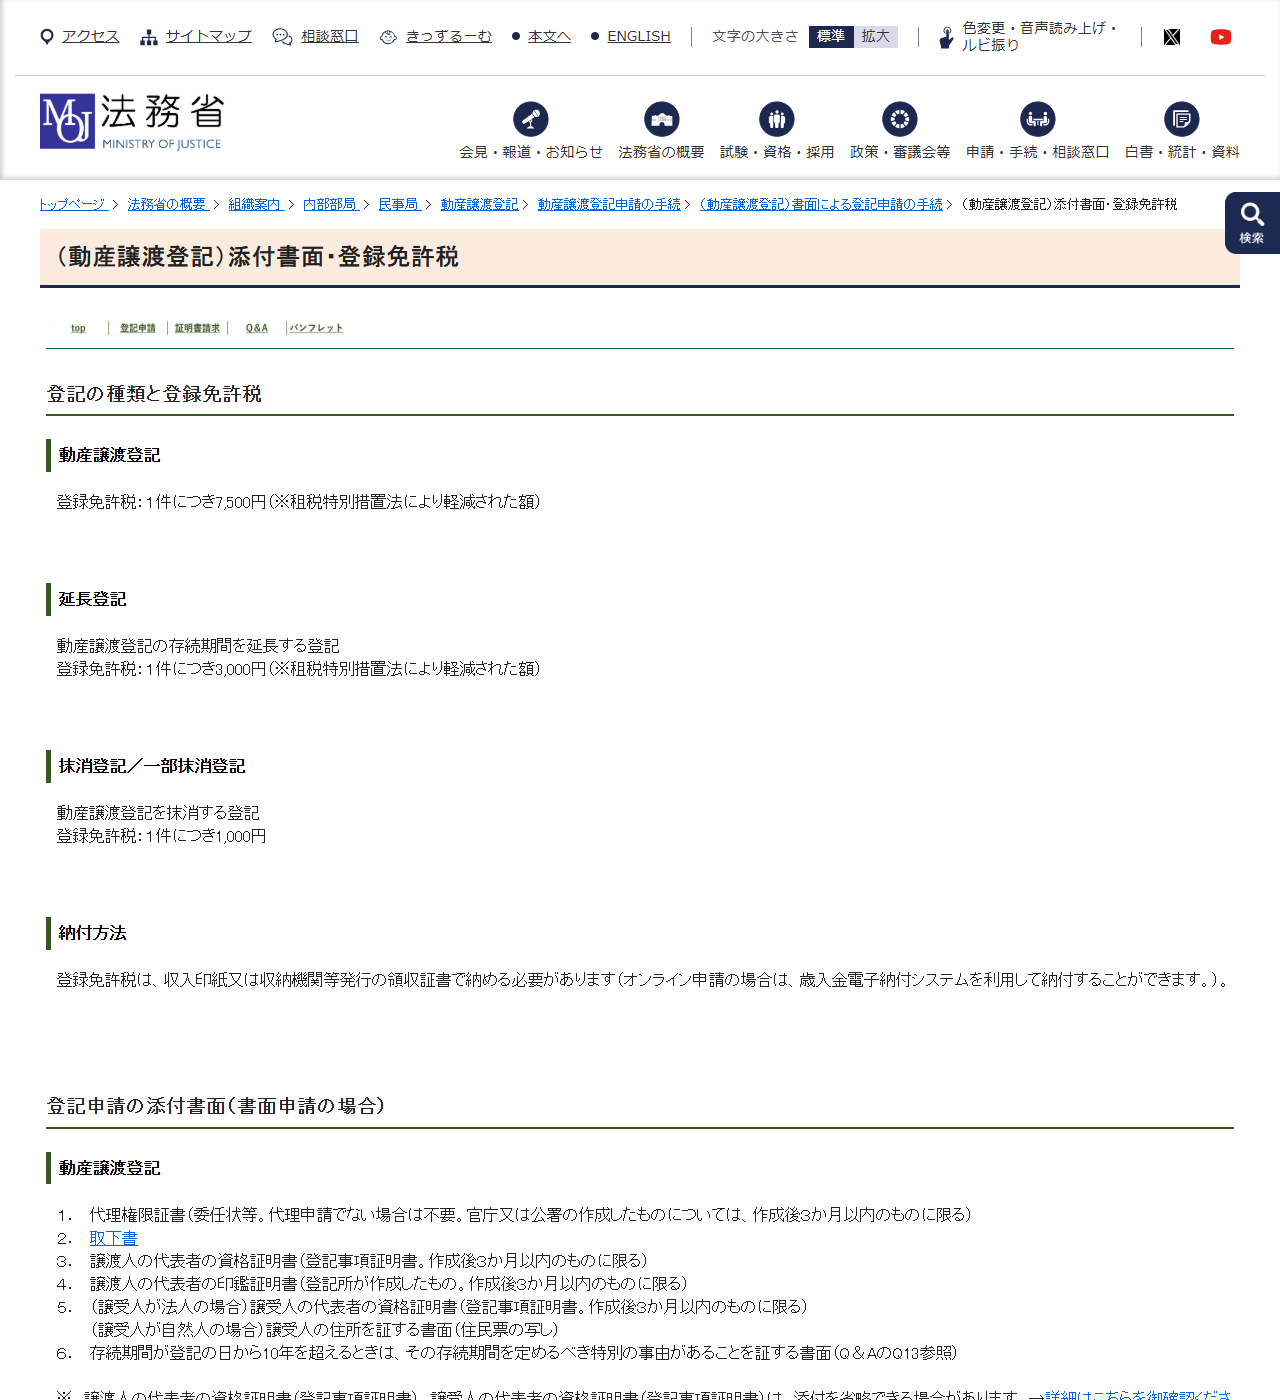
| 登記の種類 | 動産譲渡登記 | 債権譲渡登記/質権設定登記 |
|---|---|---|
| 譲渡(設定)の登記 | 1件につき7,500円 | 債権個数5,000個以下は1件につき7,500円/5,000個超は15,000円 |
| 延長登記 | 1件につき3,000円 | 1件につき3,000円 |
| 抹消登記/一部抹消登記 | 1件につき1,000円 | 1件につき1,000円 |
出典:法務省「(動産譲渡登記)添付書面・登録免許税」/法務省「(債権譲渡登記等)添付書面・登録免許税」
債権譲渡登記だけ、債権の個数で2段階に分かれます。5,000個を境に7,500円と15,000円です。多数の小口債権をまとめて担保に入れる場合は、この境目を超えるかどうかで費用が倍になります。個数の上限や売掛先への通知までを含めた手続きは債権譲渡登記の費用と手続で扱います。
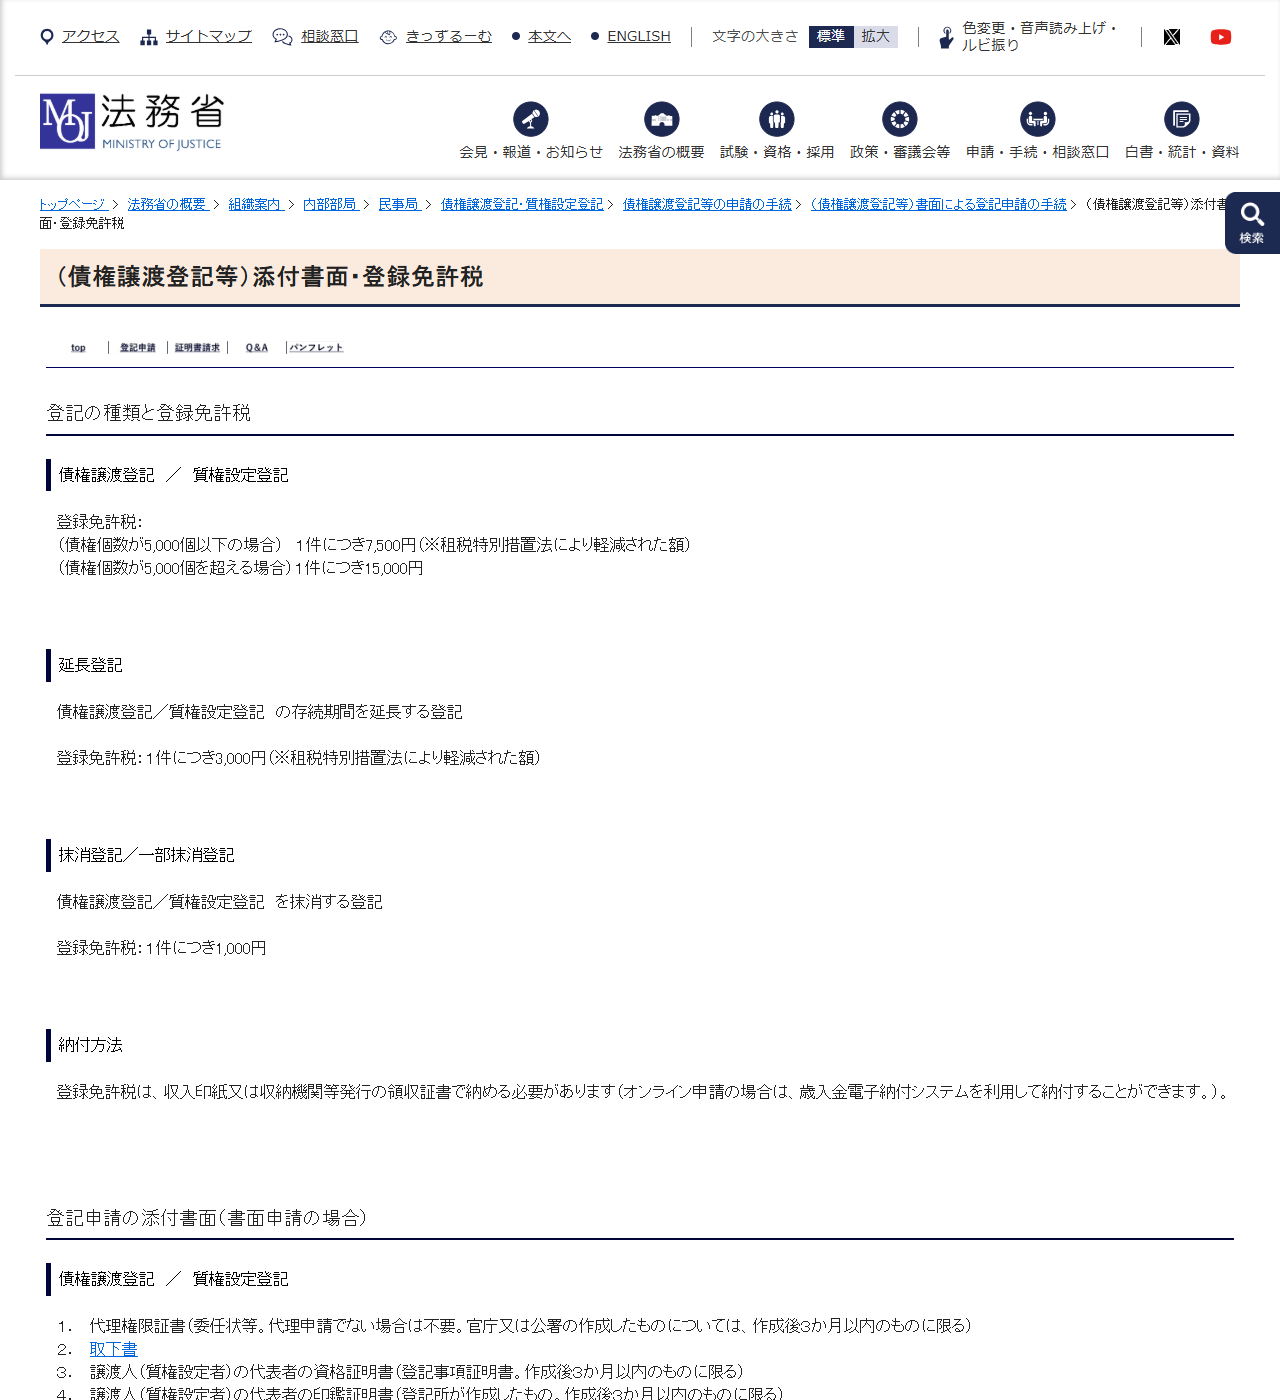
納付方法も公表されています。登録免許税は収入印紙または収納機関等発行の領収証書で納める必要があり、オンライン申請の場合は歳入金電子納付システムを利用して納付できるとされています。登記そのものの費用は、融資額に比べれば小さいのが実際のところです。
信用保証協会には売掛債権・棚卸資産向けの保証がある
ABLを使うときに実務でよく出てくるのが、信用保証協会の流動資産担保融資保証(ABL保証)です。売掛債権や棚卸資産を担保とする融資に保証を付ける制度で、各協会が条件を公表しています。限度額・保証割合・掛目・必要書類までの詳細は流動資産担保融資保証(ABL保証)の条件で扱います。
| 項目 | 公表されている内容 |
|---|---|
| 限度額 | 2億円(借入限度額2億5,000万円) |
| 保証割合 | 借入額の80% |
| 信用保証料 | 責任共有保証料率 年0.68% |
| 担保 | 根保証は売掛債権または棚卸資産/個別保証は売掛債権のみ |
| 連帯保証人 | 不要 |
| 保証期間 | 根保証は1年間(更新は妨げない)/個別保証は1年以内 |
| 利用の範囲 | 一申込人につき一信用保証協会に限る |
注目したいのは保証割合です。ABL保証は借入額の80%とされており、通常の責任共有制度(金融機関が20%を負担)と同じ考え方です。また棚卸資産を担保にする場合は法人に限ると書かれており、ここでも法人であることが前提になります。保証料率は年0.68%の定率で、信用力に応じて1.90%〜0.45%で動く一般保証とは決まり方が違います。
ABLで資金を作るまでの流れ
在庫をまとめて担保にする形は集合動産譲渡担保と呼ばれます。範囲の決め方と、2025年に成立した譲渡担保法で明文化される内容はそちらで扱います。
動産・債権を担保に借りるときの順番
譲渡制限特約があっても、債権の譲渡そのものは有効
売掛先との契約書に、債権の譲渡を禁じる条項が置かれていることは珍しくありません。供託や催告まで含めた条文の全体像は譲渡制限特約があっても売掛債権は譲渡できるで扱います。これがあるとABLに使えないと思われがちですが、民法466条2項は「譲渡制限の意思表示をしたときであっても、債権の譲渡は、その効力を妨げられない」と定めています。譲渡自体は有効に成立します。
効いてくるのは同条3項です。譲渡制限の意思表示がされたことを知り、または重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は履行を拒むことができ、譲渡人に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗できるとされています。つまり譲渡は有効でも、売掛先が支払いを拒める場面が残ります。
ただし逃げ道も条文にあります。466条4項は、債務者が債務を履行しない場合に、第三者が相当の期間を定めて譲渡人への履行を催告し、その期間内に履行がないときは、3項を適用しないとしています。催告という手順を踏めば、拒絶の主張は通らなくなるという組み立てです。
| 項 | 定めている内容 |
|---|---|
| 1項 | 債権は譲り渡すことができる。ただしその性質が許さないときは除く |
| 2項 | 譲渡制限の意思表示があっても、債権の譲渡はその効力を妨げられない |
| 3項 | 悪意または重過失の譲受人等に対しては、債務者は履行を拒むことができる |
| 4項 | 債務者が履行しないとき、相当の期間を定めて譲渡人への履行を催告し履行がなければ3項は適用しない |
まだ発生していない売掛金も担保にできる
ABLで在庫や売掛金を担保に取るとき、将来発生する債権をまとめて対象にすることがあります。登記の存続期間や特定の仕方まではまだ発生していない売掛金も譲渡できるで扱います。これを支えているのが民法466条の6です。1項は「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」と定めています。
2項は効果を書いています。意思表示の時に債権が現に発生していないときは、譲受人は発生した債権を当然に取得するという内容です。改めて譲渡の手続きを踏み直さなくても、発生と同時に譲受人のものになります。継続的な取引から毎月生まれる売掛金を、一度の契約と登記でまとめて担保にできるのはこの条文があるからです。
民法467条1項も、債権の譲渡の対抗要件について「現に発生していない債権の譲渡を含む」と括弧書きで明示しています。将来債権でも通知・承諾という対抗要件の仕組みは同じです。そのうえで2項が、債務者以外の第三者に対抗するには確定日付のある証書によらなければならないとしており、ここを登記で置き換えるのが特例法4条の役割になります。
不動産担保・ファクタリングとの違い
担保に出せるものの全体像は担保で資金を作る方法の一覧にまとめています。
同じ「資産で資金を作る」でも性質が違う
ABL(動産・債権担保融資)
融資です。担保に取るだけで所有権は移りません。登記の費用は1件7,500円から。法人の譲渡にだけ使えます。
ファクタリング
売掛債権の売却です。返済義務のある借入れではありませんが、手数料が実質的な費用になります。
不動産担保融資
抵当権の設定登記に債権額の0.4%の登録免許税がかかります。担保の価値が動きにくい分、期間を長く取れます。
それぞれの条文と公表条件は、下の個別ページで扱う。
ABLの特徴は、担保が日々動く資産だという点にあります。在庫は売れれば減り、売掛金は入金されれば消えます。だからこそ金融機関は残高の報告を求め、保証期間も根保証で1年間という短い単位になります。不動産担保のように一度決めて数年そのまま、という設計ではありません。
使う前に確かめる5点
取引先に先行する登記がないかを調べる手順は取引先の動産・債権譲渡登記を調べる方法でまとめています。
ABLを検討するときの確認
法人かどうか特例法1条の対象は法人です。個人事業主は動産譲渡登記・債権譲渡登記を使えません。
債権の個数債権譲渡登記の登録免許税は5,000個を境に7,500円と15,000円に分かれます。
債務者への対抗が要るか登記だけでは債務者以外の第三者にしか対抗できません。売掛先に主張する必要があるなら、通知か承諾の段取りが要ります。
譲渡制限特約の有無取引基本契約に債権の譲渡を制限する条項が入っていることがあります。民法の扱いを確認してから進めることになります。
報告の負担在庫や売掛金の残高報告が毎月求められることがあります。経理の手間も費用のうちです。
借りたあとに続く在庫・売掛金の報告についてはABLで求められるモニタリングでまとめています。
よくある質問
個人事業主でもABLは使えますか
動産譲渡登記と債権譲渡登記は使えません。特例法1条が「法人がする動産及び債権の譲渡」を対象としており、3条・4条も「法人が」という書き出しになっています。
債権譲渡登記をすれば売掛先に直接請求できますか
できません。特例法4条1項の効果は債務者以外の第三者に対するものです。債務者本人に対抗するには、同条2項により登記事項証明書を交付して通知するか、債務者の承諾が必要です。
登記にいくらかかりますか
登録免許税は動産譲渡登記が1件につき7,500円、債権譲渡登記は債権個数5,000個以下で1件につき7,500円、5,000個を超える場合は15,000円です。いずれも法務省が公表している額です。
在庫も担保にできますか
信用保証協会の流動資産担保融資保証では、根保証の担保として売掛債権または棚卸資産が挙げられています。ただし棚卸資産を担保とする場合は法人に限るとされています。
保証料はいくらですか
岐阜市信用保証協会の公表内容では、流動資産担保融資保証の信用保証料は責任共有保証料率の年0.68%です。信用力で変動する一般保証とは決まり方が違います。
出典
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(平成十年法律第百四号) — 第1条(法人がする譲渡が対象)、第3条(民法178条の引渡しのみなし)、第4条(民法467条の通知のみなし、債務者以外の第三者、登記の日付が確定日付、債務者への通知・承諾)
- 法務省「(動産譲渡登記)添付書面・登録免許税」 — 動産譲渡登記7,500円、延長登記3,000円、抹消登記1,000円、納付方法
- 法務省「(債権譲渡登記等)添付書面・登録免許税」 — 債権個数5,000個以下7,500円・5,000個超15,000円、延長登記3,000円、抹消登記1,000円
- 岐阜市信用保証協会「保証協会保証制度」 — 流動資産担保融資保証の限度額2億円、保証割合80%、責任共有保証料率年0.68%、担保と保証期間、一信用保証協会に限る旨