
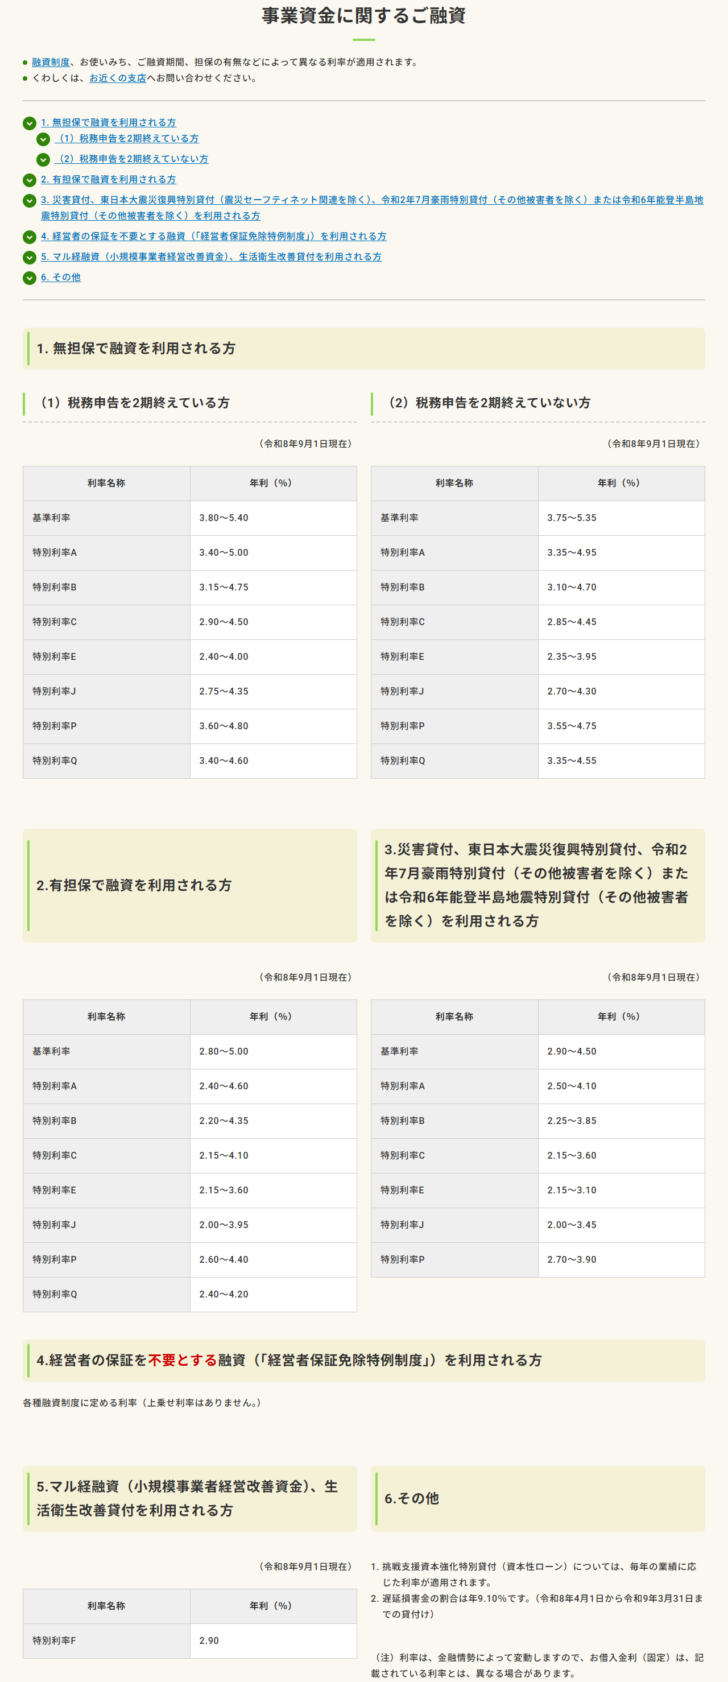
日本政策金融公庫の融資制度を読むと、利率の欄に「基準利率。ただし、次の要件に該当する方は特別利率A」のような書き方が出てきます。この「特別利率A」が何%なのかは、制度要項には書かれていません。数字は金利情報のページに別で置かれていて、しかも1枚の表ではなく4枚に分かれています。
この記事では、2026年9月26日に国民生活事業の金利情報ページで掲示されていた利率をすべて拾い、記号ごとにどれだけ下がるのかを数字で並べます。掲示されているのは令和8年9月1日現在の値です。
結論:特別利率は8種類。同じ記号でも担保の有無で1ポイント近く変わる
国民生活事業の金利情報ページに掲示されている利率名称は、基準利率のほかにA・B・C・E・F・J・P・Qの8つです。このうちFだけが別扱いで、残る7つは同じ表の中に並んでいます。
数字の動き方を先に言うと、記号を1つ下げるより、担保を出して表そのものを替えるほうが幅が大きい場面があります。たとえば特別利率Cは、無担保・税務申告2期終了なら年2.90〜4.50%ですが、有担保なら年2.15〜4.10%です。下限で0.75ポイント違います。
表は4枚
無担保2期終了
無担保2期未終了
有担保
災害貸付等
同じ記号でも、どの表に乗るかで数字が変わる。
記号は8つ
A・B・C・E
F・J・P・Q
D・G・H・I・K〜O・Rは掲示されていない。Fは表の外に単独で置かれている。
下限の壁
年2.15%
有担保と災害貸付の表では、CとEの下限がどちらも2.15%で並ぶ。
図1:国民生活事業の利率体系の全体像。出典は金利情報 小規模事業者/個人事業主の方【国民生活事業】(2026年9月26日確認)。
4枚の表を1つに畳むと、こうなる
公庫のページでは4つの表がそれぞれ独立して置かれています。記号ごとに横並びにすると、どの軸で数字が動いているかが見えます。
表1:国民生活事業の利率(令和8年9月1日現在・年利%)
| 利率名称 | 無担保 2期終了 |
無担保 2期未終了 |
有担保 | 災害貸付等 |
|---|---|---|---|---|
| 基準利率 | 3.80〜5.40 | 3.75〜5.35 | 2.80〜5.00 | 2.90〜4.50 |
| 特別利率A | 3.40〜5.00 | 3.35〜4.95 | 2.40〜4.60 | 2.50〜4.10 |
| 特別利率B | 3.15〜4.75 | 3.10〜4.70 | 2.20〜4.35 | 2.25〜3.85 |
| 特別利率C | 2.90〜4.50 | 2.85〜4.45 | 2.15〜4.10 | 2.15〜3.60 |
| 特別利率E | 2.40〜4.00 | 2.35〜3.95 | 2.15〜3.60 | 2.15〜3.10 |
| 特別利率J | 2.75〜4.35 | 2.70〜4.30 | 2.00〜3.95 | 2.00〜3.45 |
| 特別利率P | 3.60〜4.80 | 3.55〜4.75 | 2.60〜4.40 | 2.70〜3.90 |
| 特別利率Q | 3.40〜4.60 | 3.35〜4.55 | 2.40〜4.20 | 掲示なし |
| 特別利率F | 2.90(マル経融資・生活衛生改善貸付のみ。幅なしの一点) | |||
8つの利率名称と4区分の数字は、金利情報ページの1から6の区分から拾って1枚に畳んだ(2026年9月26日確認)。災害貸付等は、災害貸付・東日本大震災復興特別貸付(震災セーフティネット関連を除く)・令和2年7月豪雨特別貸付(その他被害者を除く)・令和6年能登半島地震特別貸付(その他被害者を除く)の区分。
基準利率からの下がり幅は、記号ごとに一定ではない
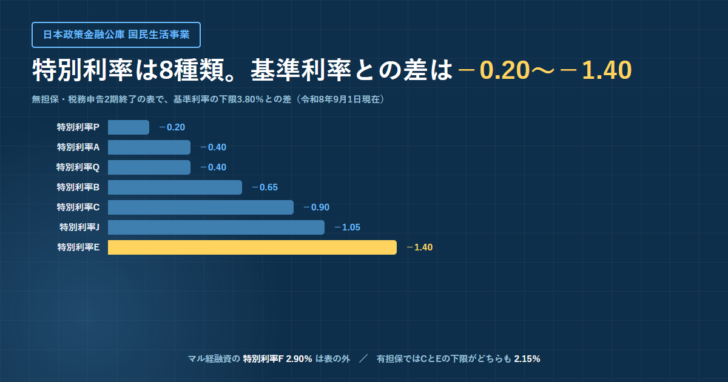
記号のアルファベット順に下がっていくわけではありません。無担保・税務申告2期終了の表で、基準利率の下限3.80%を起点に差を取ると、次のようになります。
表2:無担保・2期終了の表における基準利率との差(ポイント)
| 利率名称 | 下限の差 | 上限の差 | 読み取れること |
|---|---|---|---|
| 特別利率P | -0.20 | -0.60 | 下限と上限で下がり方が違う |
| 特別利率A | -0.40 | -0.40 | 上下とも同じ幅 |
| 特別利率Q | -0.40 | -0.80 | 下限はAと同じだが上限はより下がる |
| 特別利率B | -0.65 | -0.65 | 上下とも同じ幅 |
| 特別利率C | -0.90 | -0.90 | 上下とも同じ幅 |
| 特別利率J | -1.05 | -1.05 | 上下とも同じ幅 |
| 特別利率E | -1.40 | -1.40 | 掲示されている中で最大の下がり幅 |
表1の数値から算出。A・B・C・E・Jは下限と上限の差が等しく、PとQだけ下限と上限で差が異なる。
アルファベット順に並べ替えるとA→B→C→Eの順で下がりますが、JはCとEの間、PとQはAより手前に入ります。記号の見た目から優劣を判断すると順番を誤ります。
担保を出すと、下限が2.15%で頭打ちになる
有担保の表と災害貸付等の表には、他の2枚には見られない特徴があります。下限の数字が特定の値で止まるのです。有担保の表では特別利率Cと特別利率Eの下限がどちらも2.15%で、記号が2つ違うのに下限が同じになります。災害貸付等の表でも、CとEの下限がやはり2.15%で並びます。
- 有担保のC(2.15〜4.10)とE(2.15〜3.60)。下限は同じで、違うのは上限だけ。
- 災害貸付等のC(2.15〜3.60)とE(2.15〜3.10)。こちらも下限が一致する。
- Jだけは2.00%まで下がる。有担保・災害貸付等のいずれでもJの下限は2.00%で、掲示されている中で最も低い。
図2:下限が揃う組み合わせ。3件とも有担保または災害貸付等の表の掲示値(2026年9月26日確認)。なぜ2.15%で揃うのかの説明は同ページに記載がない。
この頭打ちが意味するのは、担保を出したうえでさらに有利な記号を取りにいっても、下限の側では効果が薄れる場面があるということです。上限の側にはまだ差が残っているため、実際に適用される数字がどこになるかで効き方が変わります。そしてその判定基準は公表されていません。
無担保の2枚の表には、この頭打ちが現れません。無担保・2期終了ではCが2.90%、Eが2.40%で0.50ポイント離れており、無担保・2期未終了でも2.85%と2.35%で同じだけ離れています。下限が揃うのは、担保を提供した場合と災害関連の貸付に限られます。
担保を出す判断は、利率だけで決まるものではありません。担保に入れた資産は、返済が滞ったときに処分の対象になります。金利情報ページが示しているのは「有担保の表に移ると基準利率の下限が1.00ポイント下がる」という事実までで、その1.00ポイントと担保提供のリスクをどう比べるかは、事業の側で判断することになります。公庫の要項にも、どちらを選ぶべきかという記述はありません。
税務申告を2期終えていない方の表は、一律で0.05ポイント低い
無担保の2枚を比べると、8つすべての利率名称で、下限も上限もちょうど0.05ポイントずつ低く掲示されています。基準利率は3.80〜5.40%と3.75〜5.35%、特別利率Eは2.40〜4.00%と2.35〜3.95%という具合です。
この差は制度ごとの優遇ではなく、表そのものの違いとして設定されています。創業期に公庫を使う場合、この0.05ポイントに加えて、創業支援貸付利率特例制度による−0.65%(雇用の拡大を図る場合は−0.9%)が重なる余地があります。特例制度の条件は日本政策金融公庫の4つの特例制度で扱っています。
どの制度でどの記号が付くか、確認できた範囲
表3:制度要項に記号が明示されているもの(2026年9月26日確認)
| 制度 | 記号 | 条件 |
|---|---|---|
| マル経融資・生活衛生改善貸付 | F | 制度そのものに結び付いている。年2.90%の一点 |
| 新規開業・スタートアップ支援資金 | A・B・C | 列挙された11の要件のどれに当たるかで分かれる |
| 経営環境変化対応資金 | Q | 8つの該当事由のうち5に当たる方のうち、一定の条件を満たす方 |
| 一般貸付 | なし | 特別利率の適用は要項に書かれておらず、基準利率のみ |
| 挑戦支援資本強化特別貸付 | 対象外 | 「毎年の業績に応じた利率」と別扱いになり、4枚の表に載らない |
当サイトが要項を読んで確認できた5制度の範囲。E・J・Pがどの制度に付くかは、この5制度の要項からは確認できなかった。
5制度の比較は日本政策金融公庫の融資制度5つを比較にまとめています。国民生活事業には14の入口があるため、E・J・Pはこの5つの外側の制度に割り当てられている可能性がありますが、確認できていません。
金利を動かすために、実際に選べるもの
利率の数字そのものは金融情勢で動くため、申込む側が選べるのは「どの表に乗るか」と「どの記号を取りにいくか」の2つです。公表条件から読み取れる範囲で整理します。
- 担保を提供するかどうかを選ぶ。経営者保証免除特例制度のページには「担保の提供の有無は、お申込の際に選択いただけます」と書かれている。有担保の表に移れば基準利率の下限は3.80%から2.80%になる。
- 要件に当てはまる制度を選ぶ。特別利率が付くかどうかは制度側で決まっている。一般貸付には特別利率の規定がなく、新規開業・スタートアップ支援資金には11の要件がある。
- 併用できる特例制度を確認する。創業支援貸付利率特例制度は−0.65%、賃上げ貸付利率特例制度は−0.5%(貸付日から2年間、下限0.3%)。いずれも「一部ご利用いただけない融資制度があります」との留意事項が付く。
- 返済期間とお使いみちを詰める。金利情報ページは「融資制度、お使いみち、ご融資期間、担保の有無などによって異なる利率が適用されます」と書いている。ただし、どう変わるかの対応は公表されていない。
図3:公表条件から読み取れる、利率に影響する選択肢。出典は金利情報ページと各特例制度のページ(2026年9月26日確認)。
4つとも「条件に当てはまれば」という前提が付きます。公庫の各要項には「審査の結果、お客さまのご希望に沿えないことがございます」という留意事項が共通して置かれています。表の数字は申込先を選ぶための材料であって、適用される利率を約束するものではありません。
1.40ポイントの差は、金額にするといくらか
表2の下がり幅を見ても、実際の負担がどれだけ変わるかは直感的につかみにくいものです。そこで、無担保・税務申告2期終了の表の基準利率と特別利率Eを使い、同じ条件で借りた場合の利息の合計を概算します。元金1,000万円、返済期間10年、元利均等返済、据置期間なしという仮定です。
表4:1,000万円・10年・元利均等で返した場合の利息の概算
| 比較する組み合わせ | 年利 | 毎月の返済額 | 利息の合計 | 差額 |
|---|---|---|---|---|
| 基準利率の下限 | 3.80% | 約100,292円 | 約203万5千円 | 約77万7千円 |
| 特別利率Eの下限 | 2.40% | 約93,816円 | 約125万8千円 | |
| 基準利率の上限 | 5.40% | 約108,032円 | 約296万4千円 | 約81万6千円 |
| 特別利率Eの上限 | 4.00% | 約101,235円 | 約214万8千円 |
元金1,000万円・返済期間10年・元利均等返済・据置期間なしという仮定での概算。公庫が示した数字ではなく、表1の掲示利率から当サイトが算出した。実際の返済方式・適用利率・手数料は個別の契約で決まる。
下限どうしで約77万7千円、上限どうしで約81万6千円の差が出ます。同じ1.40ポイントでも、利率の水準が高いほうが金額の差は大きくなります。逆に言えば、幅のうち下限が適用される前提で計算した返済計画は、上限寄りの利率が適用されたときに崩れます。
もうひとつ見落としやすいのが、据置期間との関係です。据置期間中は元金が減らないため、その間の利息は元金1,000万円に対してかかり続けます。新規開業・スタートアップ支援資金のように据置期間が5年以内まで取れる制度では、据置を長く取るほど総額の利息は増えます。資金繰りの楽さと総返済額はここで逆を向きます。
記号を取りにいく前に確認しておくこと
特別利率の要件を満たすために動く前に、公表されている条件のなかで確認しておきたいことが3つあります。いずれも金利情報ページと制度要項に書かれている範囲の話です。
1つめは、特別利率の対象になる資金の範囲です。新規開業・スタートアップ支援資金の利率欄には「原則として土地にかかる資金を除く」という但し書きが付いています。設備投資のうち土地の取得費が大きい計画では、その部分が特別利率の外に出る可能性があります。
2つめは、要件を証明する書類の取得にかかる時間です。認定特定創業支援等事業の証明書や、認定経営革新等支援機関による指導のように、第三者の手続きを経るものが要件に含まれています。証明書の有効期間が定められている要件もあります。融資を急ぐ場合、要件を満たすまでの日数が制約になります。
3つめは、特例制度との併用の可否です。創業支援貸付利率特例制度も賃上げ貸付利率特例制度も、留意事項に「一部ご利用いただけない融資制度があります」と書かれています。どの制度が対象外かは公表されておらず、支店への問い合わせが案内されています。特別利率と特例制度の両方を前提に計算する場合は、この点を先に確かめる必要があります。
中小企業事業の「特別利率①②③」とは体系が違う
公庫には中小企業事業という別の枠があり、そちらの主要利率一覧表は貸付期間で20段階に刻まれ、基準利率と特別利率①②③が並びます。アルファベットの記号は使われていません。両者を対応させる表は公庫のサイトに掲載されていないため、「国民生活事業のAは中小企業事業の①に相当する」といった読み替えはできません。事業区分そのものの違いは日本政策金融公庫とはで整理しています。
なお、遅延損害金の割合は国民生活事業が年9.10%、中小企業事業が9.1%と掲示されており、いずれも令和8年4月1日から令和9年3月31日までの貸付けという区切りが付いています。
この記事で確認できなかったこと
表4:特別利率の記号について確認できなかった項目(2026年9月26日時点)
| 確認したかったこと | 結果 |
|---|---|
| D・G・H・I・K〜Oの記号が存在するか | 金利情報ページに掲示がなく、欠番なのか非公表なのかは確認できなかった |
| 特別利率E・J・Pが付く制度 | 当サイトが要項を確認した5制度には記載がなく、確認できなかった |
| 有担保でCとEの下限が揃う理由 | 金利情報ページに説明がなく、確認できなかった |
| 幅のうちどの数字が適用されるか | 「お使いみち、ご返済期間、担保の有無などによって異なる」とのみ記載され、対応表は確認できなかった |
| 特別利率Qが災害貸付等の表に無い理由 | 同表にQの行が置かれていないことは確認できたが、理由の記載はなかった |
国民生活事業の金利情報ページと、当サイトが確認した5制度の要項ページで読み取れた範囲。
特別利率についてよくある質問
Q. 特別利率は申込時に希望すれば適用されますか。
A. 希望で決まるものではありません。制度要項の側に「次の要件に該当する方が必要とする資金は特別利率」という形で条件が書かれており、その要件に当てはまるかで決まります。新規開業・スタートアップ支援資金のように、11の要件それぞれにA・B・Cのどれが付くかまで指定されている制度もあります。
Q. 特別利率Eがいちばん低いのですか。
A. 無担保の2枚の表では、掲示されている記号のなかでEの数字が最も低くなっています。ただし有担保と災害貸付等の表では、下限はJの2.00%のほうが低く掲示されています。どの表に乗るかで順位が入れ替わるため、記号だけで低さを比べることはできません。
Q. 特別利率Fはなぜ表に入っていないのですか。
A. 理由は公表されていません。確認できるのは、Fがマル経融資と生活衛生改善貸付だけの区分として独立した項目に置かれ、幅のない年2.90%という一点で掲示されていることです。他の記号がすべて幅で示されているのと対照的な書き方になっています。
Q. 借りたあとに利率が下がることはありますか。
A. 金利情報ページは「お借入金利(固定)」と書いており、契約後の利率は固定です。例外は挑戦支援資本強化特別貸付で、これだけは「融資後1年ごとに、直近の業績に応じて」利率が切り替わる設計になっています。
調査方法と出典
2026年9月26日に、日本政策金融公庫の国民生活事業の金利情報ページと、当サイトが条件を確認した5制度の要項ページを読み、掲示されている数値だけを使って作成しました。表2の差分は表1の掲示値から算出したものです。第三者の解説や過去の掲載値は使っていません。
- 金利情報 小規模事業者/個人事業主の方【国民生活事業】
- 金利情報 中小企業の方【中小企業事業】
- 事業資金 小規模事業者/個人事業主の方【国民生活事業】
- 創業支援貸付利率特例制度
- 経営者保証免除特例制度
利率は金融情勢によって変動すると公庫が注記しています。実際の借入金利は申込時点の掲示値と異なる場合があります。融資の可否と適用利率は個別の審査で決まるため、この記事は制度の読み方を示すものであって、借入条件を約束するものではありません。