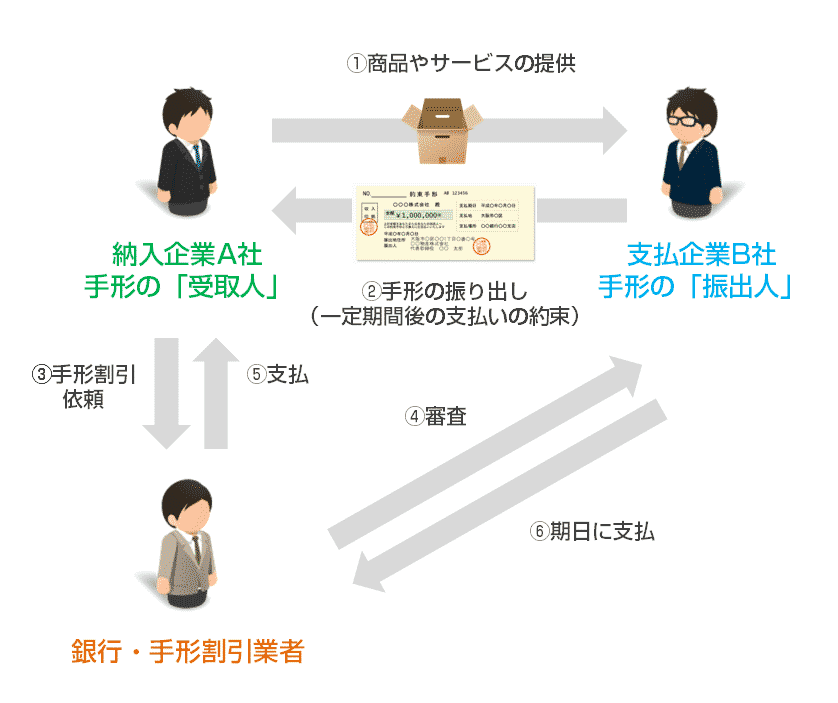

「手形割引とファクタリングって何が違うの?」
「手形割引とファクタリングを両方使える状態ならどちらを使うべきなの?」
・・・
「手形割引」と「ファクタリング」は、「手形」と「売掛債権」という違いはあるものの、将来の売掛金を売却するという意味では似た性質を持った資金調達方法です。今回は「手形割引とファクタリングの違い」について解説します。
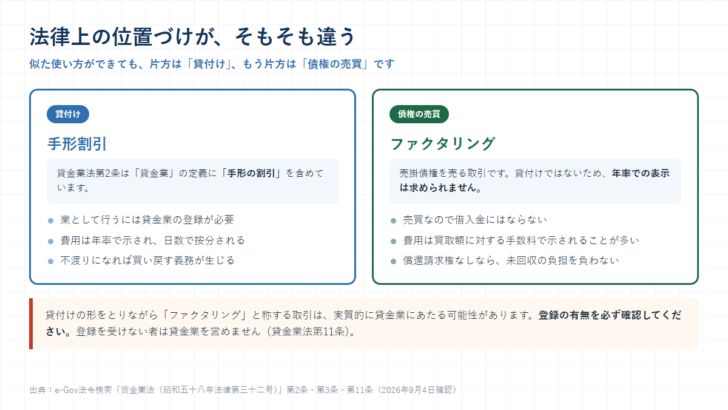
手形割引とファクタリングは、どちらも「期日前に現金化する」点で似ています。ただし法律上の位置づけが違います。手形割引は貸付け、ファクタリングは債権の売買です。ここを押さえると、残りの違いはすべて説明がつきます。
決定的な違いは「貸付けか、売買か」
貸金業法第2条は、「貸金業」をこう定義しています。
この法律において「貸金業」とは、金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に「貸付け」という。)で業として行うものをいう。
出典:e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」第2条(2026年9月4日確認)
条文に「手形の割引」と明記されています。つまり手形割引は法律上、貸付けの一種です。業として行うには貸金業の登録が要ります(同法第3条)。登録を受けない者は貸金業を営めません(同法第11条)。
一方、ファクタリングは売掛債権を売る取引です。貸付けではないため、費用を年率で示す義務はありません。この違いから、以下のすべてが派生します。
7つの違いを表で確認する
| 比べる点 | 手形割引 | ファクタリング |
|---|---|---|
| 法律上の位置づけ | 貸付け(貸金業法第2条に「手形の割引」と明記) | 債権の売買 |
| 対象 | 受け取った手形 | 売掛債権 |
| 相手が支払わなかったとき | 買い戻す義務がある(手形法第15条・第43条・第77条) | 償還請求権なしなら原則負担しない。ありなら負担する |
| 費用の示し方 | 年率。日数で按分される | 買取額に対する手数料で示されることが多い |
| 審査で中心に見られるもの | 手形の振出人の信用力 | 売掛先の信用力 |
| 相手に知られるか | 知られない(手形を渡すだけ) | 3社間なら売掛先の承諾が要る。2社間なら通知しない形もある |
| 登録の要否 | 貸金業の登録が必要 | 債権の売買であれば貸金業の登録は不要 |
いちばん効いてくるのは「払われなかったとき」
費用の高い安いより先に見るべきなのが、相手が支払わなかった場合の扱いです。
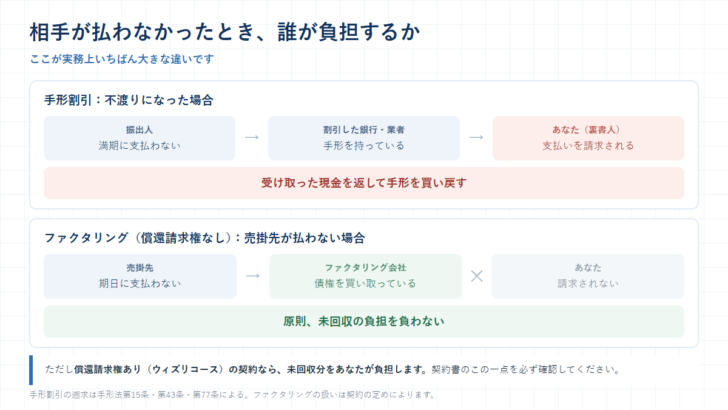
手形割引では、手形を裏書して渡します。手形法第15条は「裏書人ハ反対ノ文言ナキ限リ引受及支払ヲ担保ス」と定め、第43条は満期に支払がないとき所持人が裏書人に遡求できるとしています。約束手形にも準用されます(第77条)。だから不渡りになれば、受け取った現金を返して手形を買い戻すことになります。
ファクタリングは債権の売買なので、償還請求権なし(ノンリコース)であれば、売掛先が支払わなくても原則として負担しません。ただし契約に償還請求権が付いていれば話は別です。契約書のこの一点だけは、必ず自分の目で確認してください。
手数料が高く見えるのはこの差があるから
ファクタリングの手数料が手形割引の割引率より高く見えるのは、この回収リスクを買い手が引き受けているからです。「率が高い=損」ではありません。未回収のリスクを移せることに、その差額の意味があります。
ただし率の比べ方には注意が必要です。手形割引は年率で日数按分、ファクタリングは金額に対する定率で示されることが多く、同じ「8%」でも負担がまったく違います。計算の違いは手形割引率の相場と決まり方で数字を出して比べています。
どちらを選ぶかの判断
| あなたの状況 | 向いている方法 | 理由 |
|---|---|---|
| 手元にあるのは手形 | 手形割引 | ファクタリングは売掛債権が対象。手形は対象外のことが多い |
| 手元にあるのは売掛金 | ファクタリング | 手形割引は手形がなければ使えない |
| 振出人・売掛先の信用力が高い | 手形割引 | 信用力が高いほど割引率が下がる |
| 相手の支払い不能が心配 | ファクタリング(償還請求権なし) | 未回収の負担を移せる |
| 借入金として計上したくない | ファクタリング | 債権の売却であり借入ではない |
| 費用をできるだけ抑えたい | 手形割引 | 年率で日数按分されるぶん、短期なら安く済みやすい |
「ファクタリング」を名乗る違法な貸付けに注意
売買の形をとりながら、実質的には貸付けである取引が問題になっています。買い戻しを求められる、毎月一定額の返済を求められる、といった条件が付いていれば、それは売買ではなく貸付けの可能性があります。
貸付けであれば貸金業法が適用され、登録が必要です。貸金業法第11条は「第三条第一項の登録を受けない者は、貸金業を営んではならない」と定めています。同条は、登録のない者が貸金業を営む旨の表示・広告をすることや、貸付けの契約の締結について勧誘することも禁じています。
| こういう条件が出てきたら | 考えられること |
|---|---|
| 買い戻しを求められる | 売買ではなく貸付けの可能性がある |
| 毎月分割で支払うよう求められる | 返済に相当する。貸付けの可能性がある |
| 担保や保証人を求められる | 債権の売買では通常必要としない |
| 登録番号を示さない | 貸付けにあたるなら無登録営業にあたりうる |
| 給与を買い取ると持ちかけられる | いわゆる給与ファクタリング。手を出さない |
手形の電子化で、この選択自体が変わる
前提として押さえておきたい変化があります。全国銀行協会は2025年3月26日に「2027年度初から電子交換所における手形・小切手の交換を廃止する」と公表しました。手形そのものが直ちに使えなくなるわけではありませんが、受け取る機会は減っていきます。
手形が手元に来なくなれば、そもそも手形割引という選択肢が消えます。残るのは、売掛債権を対象とするファクタリングと、電子記録債権(でんさい)の割引です。手形で支払われている取引先がある会社は、支払方法が変わったあとに何を使うのかを、いまのうちに決めておく必要があります。
制度の中身は手形とは?2027年度初に電子交換所での交換が廃止、手形割引の仕組みは手形割引とは、ファクタリング全般はファクタリングとはにまとめています。資金調達手段としての位置づけは手形割引を活用した資金調達方法のすべてをご覧ください。
「手形割引」と「ファクタリング」の違いとは?
手形割引とは
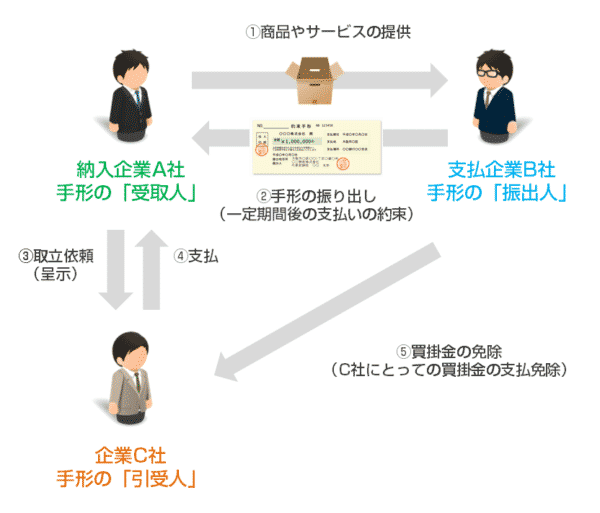
を言います。
ファクタリング(売掛債権譲渡)とは

を言います。
手形(約束手形・為替手形)とは
売掛債権とは
を言います。
つまり、
手形割引も、ファクタリングも、
を意味しています。
「手形」「売掛債権」という違いはあるものの、資金調達方法の性質としては似通ったものであることがわかります。
しかし、この似ている「手形割引」と「ファクタリング」ですが、大きな違いがいくつか存在しているのです。資金調達を検討している方は、「手形割引」と「ファクタリング」の違いを正確に把握する必要があります。
「手形割引」と「ファクタリング」の違い
| 項目 | 手形割引 | ファクタリング |
|---|---|---|
| 売却対象 | 手形 | 売掛債権 |
| 貸金業法 | 適用する | 適用しない |
| 提供している企業 | 貸金業登録業者・金融機関 | 貸金業登録業者・金融機関以外 ※一部貸金業登録業者も、手数料を抑えてサービス提供 |
| 買戻し義務 | あり 振出人が支払できない状態になったら、同額で買戻し |
なし 売掛先が支払できない状態になっても、お金の返金義務はない |
| 審査 | 融資よりは格段に甘い 依頼人の買い戻し能力は審査対象 |
融資よりは格段に甘い 依頼人の信用力はほぼ審査されない |
| 手数料 | 安い 利息制限法の対象 |
高い 利息制限法の対象外 |
| 顧客へ知られる可能性 | ほぼない | 2社間ファクタリングはない 3社間ファクタリングは、売掛先の承諾が必要 |
一つずつ解説していきます。
「手形割引」と「ファクタリング」の違い
違いその1.貸金業法の適用が違う!
これが「手形割引」と「ファクタリング」の最大の違いと言っていいでしょう。
貸金業法
(定義)
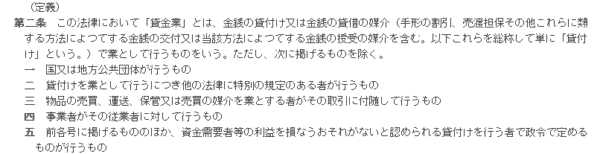
第二条 この法律において「貸金業」とは、金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に「貸付け」という。)で業として行うものをいう。ただし、次に掲げるものを除く。
一 国又は地方公共団体が行うもの
二 貸付けを業として行うにつき他の法律に特別の規定のある者が行うもの
三 物品の売買、運送、保管又は売買の媒介を業とする者がその取引に付随して行うもの
四 事業者がその従業者に対して行うもの
五 前各号に掲げるもののほか、資金需要者等の利益を損なうおそれがないと認められる貸付けを行う者で政令で定めるものが行うもの
出典:e-Gov
とありますが・・・
ここには「手形の割引」が「貸付け」にあたることが明記されています。
つまり、
こととなります。
「貸金業法」が適用されるということは・・・
- 取り扱えるのは「貸金業」の免許を受けた会社のみ
- 利息制限法の上限金利が適用される
ということを意味しています。
一方、「ファクタリング(売掛債権譲渡)」は
売掛債権の売買
と位置付けられているため、
こととなります。
「貸金業法」が適用されないということは・・・
- どんな会社でも、サービス提供ができる
- 利息制限法の上限金利が適用されない
ということを意味しています。
違いその2.提供している会社が違う!
- 「手形割引」:貸金業法の適用
- 「ファクタリング」:貸金業法の適用外
ですから、「手形割引」を提供できるのは、「金融機関」か「貸金業者」のみとなっています。
- 都市銀行
- 普通銀行
- 信用金庫
- 信用組合
- 手形割引業者(貸金業の登録があるノンバンク)
が「手形割引」をサービス提供しています。
「貸金業の登録がある」ということは、
- 3年ごとに都道府県知事の登録の更新をしなければならない(監査が入る)
- 貸金業務取扱主任者をおいている
- 取立て行為の規制がある
ため
信頼性の高い業者しか「手形割引」は提供できない
と考えて良いのです。
貸金業法に違反してしまえば、すぐに免許が停止になって営業ができなくなってしまうので、無茶なことはできないのです。
「ファクタリング」は、純粋な「売買」と見なされているため「貸金業免許」は不要です。
- できたばかりの会社でも、ファクタリング業者になれる
- ファクタリング業者のみを管理監督するものはいない
- 貸金業の免許がある業者は「ファクタリング」は提供していない
という特徴があります。
当然、ファクタリング業者の信頼性というのは、手形割引業者よりも、下がってしまうのです。
「なぜ、貸金業の免許がある業者はファクタリングを提供していないの?」
- 「ファクタリング」:貸金業法の適用外
と言いましたが、現時点では、貸金業法にファクタリングが規定されていないというだけで、今後は規定される可能性があるからです。
もし、今後。貸金業に「ファクタリング」が適用されるというように貸金業法が改正されるとなれば、「ファクタリング」サービスを提供していることで、免許停止になる可能性が出てきてしまうので
- 貸金業の免許がある業者はファクタリングを提供していない
- 利息制限法の範囲内の手数料設定でファクタリングを提供している
と、どちらかになるのです。
違いその3.金利(手数料)が違う!
手形割引の手形割引料(手形割引手数料)は
- 都市銀行:1.5~3.0%
- 普通銀行:2.0~3.5%
- 信用金庫:2.5~4.5%
- 信用組合:3.5~5.5%
- 手形割引業者:2.5%~15.0%
となっています。
ファクタリングのファクタリング手数料は
- 2社間ファクタリング:5.0%~40.0%(平均:20.0%)
- 3社間ファクタリング:1.0%~5.0%
です。
前述した通りで
- 「手形割引」:貸金業法の適用
- 「ファクタリング」」:貸金業法の適用外
ですから、手形割引は高くても、手数料が利息制限法の15.0%以下になっているのがわかります。
利息制限法
(利息の制限)
第1条 金銭を目的とする消費貸借における利息の契約は、その利息が次の各号に掲げる場合に応じ当該各号に定める利率により計算した金額を超えるときは、その超過部分について、無効とする。
一 元本の額が10万円未満の場合 年2割
二 元本の額が10万円以上100万円未満の場合 年1割8分
三 元本の額が100万円以上の場合 年1割5分
出典:e-Gov法令検索「利息制限法(昭和二十九年法律第百号)」第1条(2026年9月4日確認)
利息制限法の上限金利
| 元本の額 | 貸付金利上限(手数料・諸費用含む) |
|---|---|
| 10万円未満 | 年率20.0% |
| 10万円以上100万円未満 | 年率18.0% |
| 100万円以上 | 年率15.0% |
「ファクタリング」は、この利息制限法が関係ないため、ファクタリング業者が自由に手数料を設定していて、40%という方がいな手数料設定も可能になっているのです。
金利・手数料の安さを重視するのであれば「ファクタリング」よりも、「手形割引」の方が良いのです。
違いその4.買取後の責任範囲が違う!
「手形割引」は、あくまでも「手形」を担保にした「融資」という色合いが強いものです。
万が一、「手形割引」で「手形」を割り引いてもらってから、「振出人」が支払えない状態になってしまった場合、「手形」を買い戻す義務が発生してしまうのです。
これを「リコースローン」と呼びます。
万が一、「売掛債権」を譲渡してから、「売掛先」が支払えない状態になってしまった場合でも、「売掛債権」を買い戻す義務が発生しないのです。
これを「ノンリコースローン」と呼びます。
「ファクタリング」:支払いが行われなかった場合に「買戻し義務」なし
「手形割引」の割引手数料が「ファクタリング」のファクタリング手数料よりも安いのは、万が一、「振出人」が支払いを行わなかった場合は、割引を依頼した企業に「買戻し義務」があるため、金融機関の貸し倒れリスクがほとんどないからなのです。
ファクタリング業者は、売掛先が支払いをしなかった場合は、自社で貸し倒れ損失を被るので、そのリスクがある分、ファクタリング手数料が安くなっているのです。
違いその5.どちらも「手形」「売掛債権」を持っていなければ使えない!
大前提ではありますが・・・
- 「手形割引」を使うためには「手形」を持っている必要があり
- 「ファクタリング」を使うためには「売掛債権」を持っている必要があるのです。
この時点で「どちらを使えるのか?」は決まってしまいます。
違いその6.審査が違う!
「手形割引」と「ファクタリング」は、どちらも「銀行融資」「ビジネスローン」と比較すれば、審査が甘い資金調達方法です。
審査のウェイトが大きいのは
お金を支払う「振出人」「売掛先」の信用力
であり、資金調達を依頼する会社の信用力はそれほど重視されないからです。
しかし、審査の甘い中にも違いがあります。
- 「ファクタリング」:ファクタリングを依頼する会社の信用力は、ほとんど問われない
- 「手形割引」:手形割引を依頼する会社の信用力は、ある程度は問われる
のです。
なぜかというと・・・
「手形割引」の場合は、「振出人」が支払いをしなかった場合に「割引依頼人」が「買い戻し」をしなければならないのです。そのため、最低限「買い戻し能力があるかないか?」は、手形割引業者が審査しなければならないのです。
一方、「ファクタリング」では、「売掛先」が支払いをしなかった場合でも、「ファクタリングを依頼した会社」には、「買い戻し」義務がありません。「売ったら、取引は終わり」なのです。
そのため、ファクタリング業者は、ファクタリングを依頼する会社の信用力は、ほとんど問わないため
- 赤字決算
- 税金未納
- 起業直後の会社
- リスケ中
- 他の融資を断れた
会社でも、ファクタリングは利用できることが多いのです。
違いその7.クライアントに知られるか?知られないか?が違う!
手形割引の場合
「振出人(顧客)」に「手形割引の事実」を知られることはまずありません。
銀行や手形割引業者は、手形の割引依頼を受けたら、手形交換所で手形の交換をします。この情報が「振出人」に知られることはまずありません。審査時も、基本的には「信用情報」「信用調査会社の情報」「決算情報」「手形取引履歴」などから審査をするので、手形割引業者が振出人に直接コンタクトすることもまずありません。
ファクタリングの場合
2社間ファクタリング
「売掛先(顧客)」に知られずに取引が可能です。「ファクタリング業者」と「ファクタリングを依頼する会社」の2社間のみで取引を行います。
3社間ファクタリング
「売掛先(顧客)」の承諾がないと取引ができません。「売掛先(顧客)」「ファクタリング業者」と「ファクタリングを依頼する会社」の3社間で取引を行います。
3社間ファクタリングの場合は、「売掛先(顧客)」に「債権を譲渡した事実」を知られてしまうリスクがあるのです。
「売掛先(顧客)」がどう判断するかはわかりませんが・・・
「債権を譲渡するなんて、資金繰りが大分悪い下請け何だな。急に取引ができなくなると困るから、代わりの会社を見つけとかないと・・・。」
と勘繰られてしまう可能性があるのです。
まとめ
手形割引とファクタリングの違いには
- 違いその1.貸金業法の適用が違う!
- 違いその2.提供している会社が違う!
- 違いその3.金利(手数料)が違う!
- 違いその4.買取後の責任範囲が違う!
- 違いその5.どちらも「手形」「売掛債権」を持っていなければ使えない!
- 違いその6.審査が違う!
- 違いその7.クライアントに知られるか?知られないか?が違う!
というものがあります。
どちらを選ぶ方が良いかというと・・・
- 「手形」を持っている方
- 信頼性の高い業者に依頼したい方
- 金利(手数料)を安く資金調達をしたい方
→ 「手形割引」がおすすめ
- 「売掛債権」を持っている方
- 審査が甘い業者に依頼したい方
- 買取後の「買い戻し」をしたくない方
→ 「ファクタリング」がおすすめ
ということになります。
「ファクタリング」と「手形割引」は、似たサービスでありながら、貸金業法に規定されているかどうか?という大きな違いが、いろいろなサービスの違いを引き起こしているのです。どちらにも、メリットデメリットがありますので、両方利用できる状況の方は、正確にメリットデメリットを把握した上で、どちらを選ぶかを検討しましょう。
参考にした一次情報
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」(第2条 定義に手形の割引を含むこと、第3条 登録、第11条 無登録営業等の禁止)
- e-Gov法令検索「手形法(昭和七年法律第二十号)」(第15条 裏書人の担保責任、第43条 遡求、第77条 約束手形への準用)
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について」(2025年3月26日。2027年度初からの電子交換所における交換廃止)
2026年9月4日に確認しています。契約条件や手数料は依頼先によって異なります。実際の取引条件は必ず契約書でご確認ください。この記事は制度と一般的な仕組みの説明であり、個別の取引の適法性や会計・税務上の取扱いを判断するものではありません。判断に迷う場合は、弁護士・税理士・公認会計士など適切な専門家にご相談ください。