
先に要点
- 中小企業が使う私募債は大きく2つに分かれます。縁故者へ直接発行する「少人数私募債」と、信用保証協会と金融機関が保証する「特定社債保証制度(保証付私募債)」です。必要な条件がまったく違います。
- 「私募」かどうかは法令で決まります。金融商品取引法施行令第1条の5は、募集にあたる「多数の者」を五十名以上と定めています。勧誘の相手方が50名未満なら私募です。
- 特定社債保証制度は、保証限度額4億5千万円、保証割合80%なので発行価額の限度は5億6千万円。保証人は不要で、保証期間は7年以内、保証料率は社債総額に対し0.45%〜1.90%です。
- 適債基準があり、純資産額が必須要件。東京信用保証協会の案内では一回の最低発行額は3,000万円とされています。少人数私募債のように「とりあえず少額で」という使い方はできません。
社債というと大企業のものに見えますが、中小企業にも使える形があります。ただし「私募債」と一口に言っても中身は2通りあり、どちらを指しているかで要件も費用も変わります。ここでは法令と公的機関の公表資料だけを使い、2つの私募債を分けて整理します。
中小企業が使う私募債は2種類ある
まず全体像です。同じ「私募債」でも、誰が引き受け、誰が保証するかで別の制度になります。
| 比べる点 | 少人数私募債 | 特定社債保証制度(保証付私募債) |
|---|---|---|
| 引受先 | 役員・取引先・知人などの縁故者 | 取扱金融機関 |
| 保証 | なし(発行会社の信用のみ) | 信用保証協会と金融機関の共同保証 |
| 勧誘先の人数 | 50名未満(私募に当たる範囲) | 金融機関が引き受けるため人数の論点にならない |
| 審査にあたるもの | 引受先が納得するかどうか | 適債基準(財務指標)と協会・金融機関の審査 |
| 発行額の目安 | 制度上の下限はない | 東京信用保証協会の案内では一回の最低発行額3,000万円 |
| 保証料 | 不要 | 社債総額に対し0.45%〜1.90% |
| 向いている場面 | 身内や取引先から機動的に集める | 財務が整った会社が対外的な信用も得て調達する |
出典:金融商品取引法施行令第1条の5(e-Gov法令検索で2026年10月9日に条文を取得)、全国信用保証協会連合会「さまざまな保証制度」および東京信用保証協会「私募債のご案内(2022.09)」(いずれも2026年10月9日に表示を確認)。少人数私募債側は制度として統一の条件表がないため、法令上の枠組みを示しています。
よくある誤解は、少人数私募債を「審査のない資金調達」と捉えることです。保証も担保もないぶん、引受先が会社の返済能力を自分で判断します。身内だからこそ、条件を書面で詰めておく必要があります。手順は少人数私募債による資金調達の手順、決めるべき項目は少人数私募債を発行する上で決定しなければならない事項で扱っています。
「私募」の線引きは五十名で決まる
私募債の「私募」は、法律用語です。金融商品取引法第2条第3項は、有価証券の私募を「取得勧誘であつて有価証券の募集に該当しないもの」と定義し、募集にあたる場合を政令へ委ねています。その政令が次の条文です。
(勧誘の相手方が多数である場合)金融商品取引法施行令第一条の五
法第二条第三項第一号に規定する多数の者を相手方として行う場合として政令で定める場合は、五十名以上の者を相手方として有価証券の取得勧誘を行う場合とする。
出典:e-Gov法令検索「金融商品取引法施行令(昭和四十年政令第三百二十一号)」第1条の5(2026年10月9日に条文を取得)
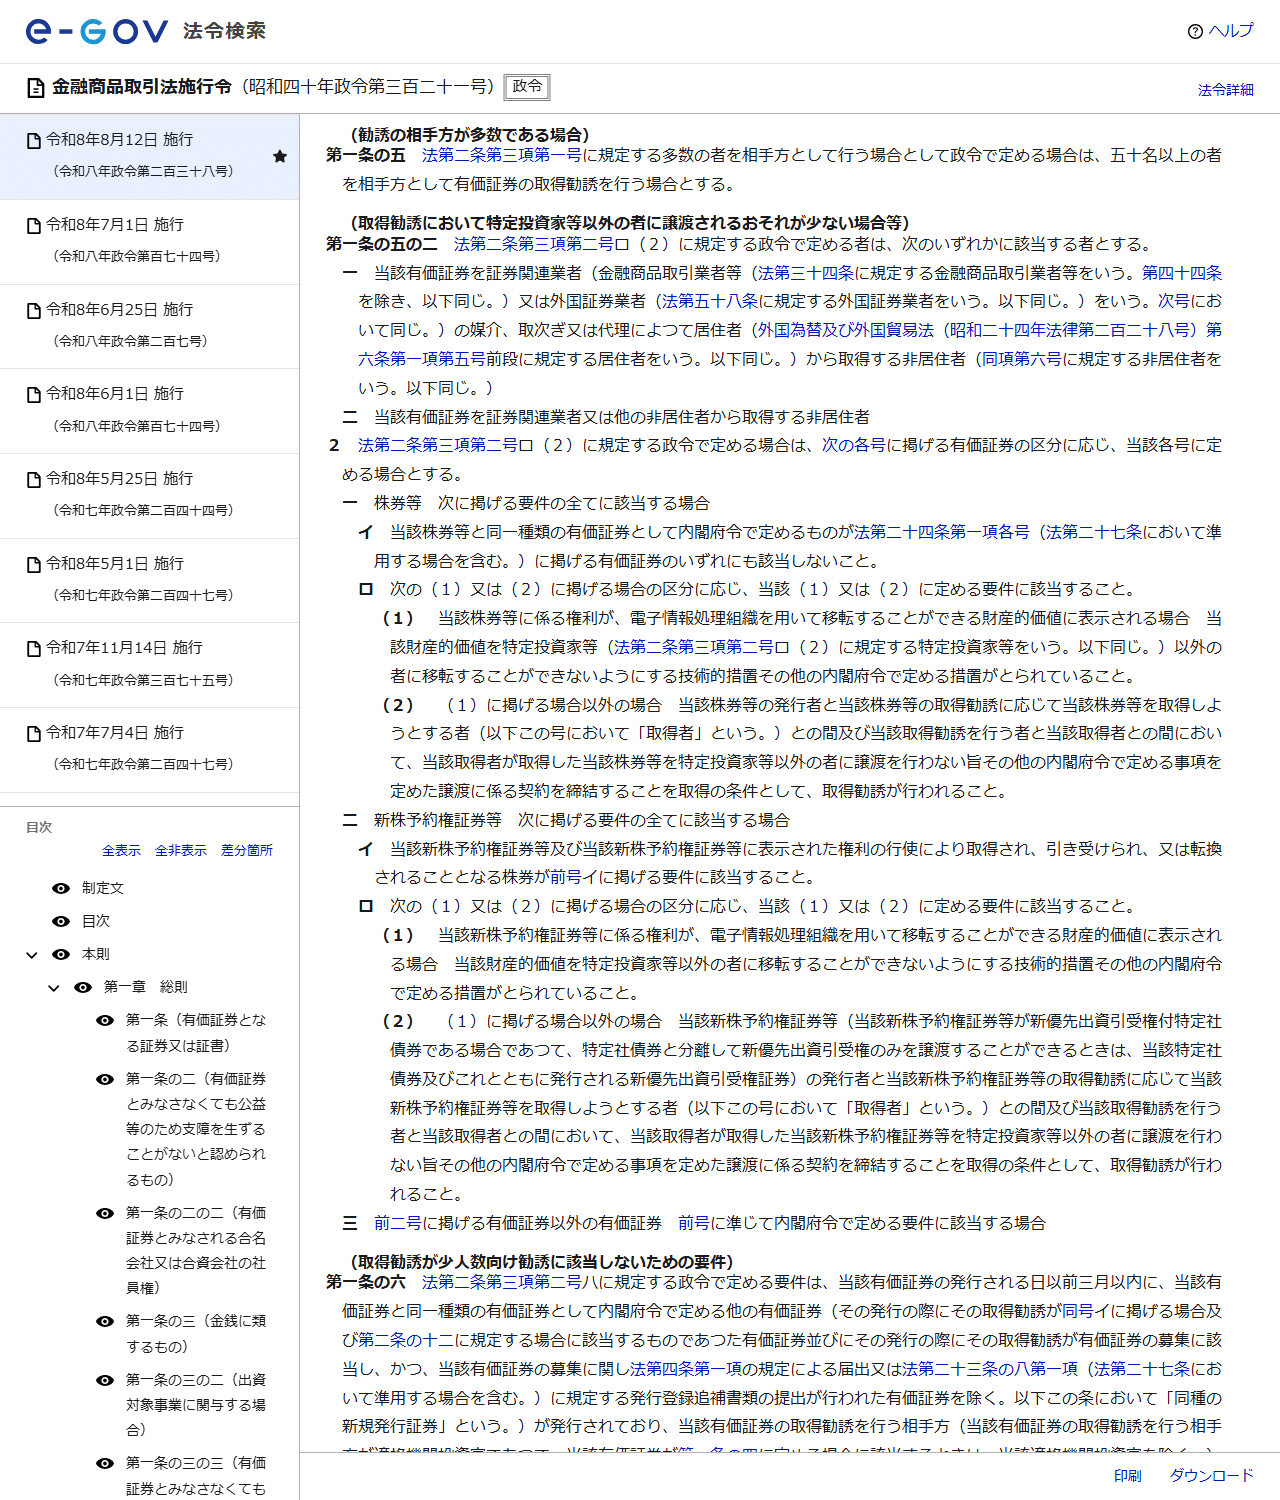
つまり勧誘する相手方が50名以上になると「募集」となり、有価証券届出書の提出など公募の手続きが関わってきます。49名までに抑えるのが少人数私募債の設計です。人数は「実際に引き受けた人」ではなく「勧誘した相手方」で数える点に注意してください。
3か月以内の同種発行は人数を合算する
人数の数え方には、もう1つ条文があります。発行を分けて50名未満を繰り返す形を防ぐための規定です。
(取得勧誘が少人数向け勧誘に該当しないための要件)金融商品取引法施行令第一条の六(要約)
当該有価証券の発行される日以前三月以内に同一種類の有価証券が発行されている場合、今回の勧誘の相手方の人数と、その3か月以内に発行された同種の新規発行証券の勧誘を行った相手方の人数との合計が五十名以上となるときは、少人数向け勧誘に該当しない。
出典:e-Gov法令検索「金融商品取引法施行令」第1条の6の内容を要約(2026年10月9日に条文を取得)。条文の原文は長いため、人数に関する部分だけを取り出しています。
3か月以内に同じ種類の社債を出していれば、前回の勧誘先と今回の勧誘先を足して数えます。「毎月49名ずつ」という積み上げはできません。発行の計画を立てるときは、直近3か月に同種の発行がなかったかを先に確認してください。
特定社債保証制度の条件
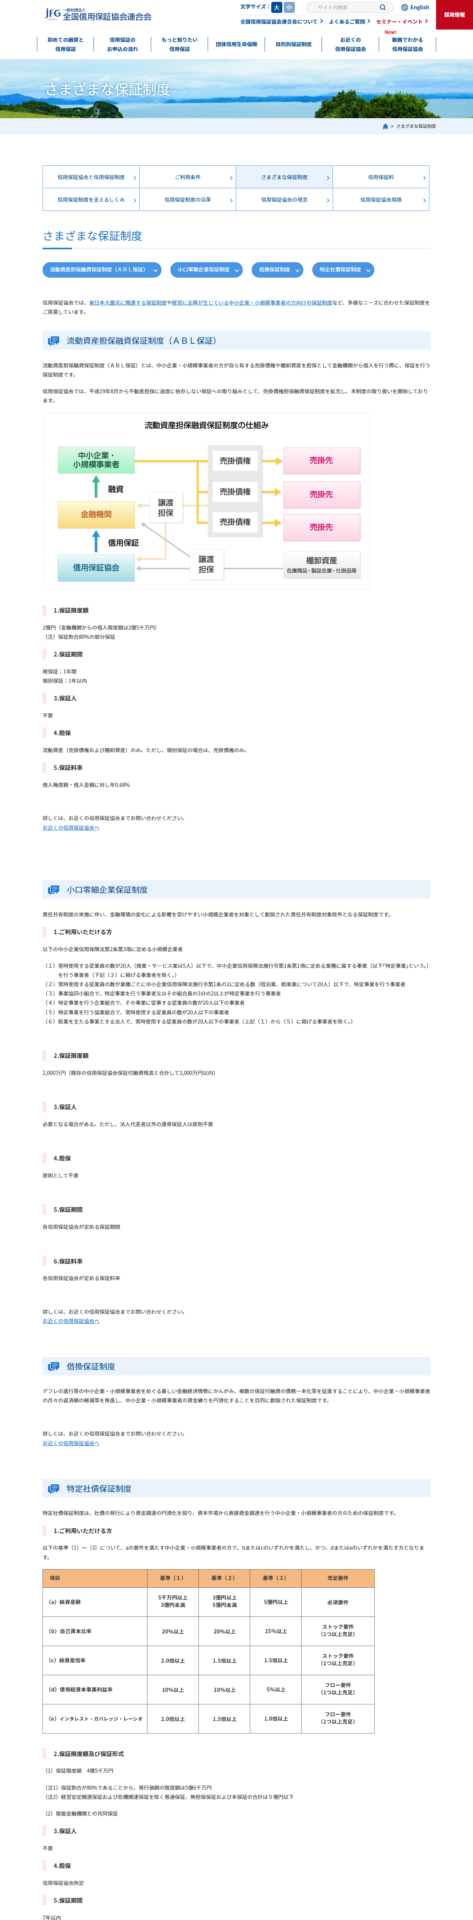
もう一方の保証付私募債は、信用保証協会の制度です。全国信用保証協会連合会は、資本市場から直接資金調達を行う中小企業・小規模事業者のための保証制度と位置づけています。
| 項目 | 内容 |
|---|---|
| 保証限度額 | 4億5千万円 |
| 発行価額の限度額 | 5億6千万円(保証割合80%であることから) |
| 他保証との合計上限 | 経営安定関連保証および危機関連保証を除く普通保証、無担保保証および本保証の合計は5億円以下 |
| 保証形式 | 取扱金融機関との共同保証 |
| 保証人 | 不要 |
| 担保 | 信用保証協会所定 |
| 保証期間 | 7年以内 |
| 保証料率 | 社債総額に対し0.45%〜1.90% |
| 発行形式 | 振替債 |
出典:全国信用保証協会連合会「さまざまな保証制度」特定社債保証制度(2026年10月9日に表示を確認)。
保証人が不要である点は、借入とくらべたときの大きな違いです。信用保証協会の保証制度全体の仕組みは信用保証協会の保証制度の比較にまとめています。
適債基準は「必須1つ+ストック1つ+フロー1つ」
保証付私募債には、借入にはない関門があります。財務指標で判定する適債基準です。全国信用保証協会連合会は、aの要件を満たしたうえで、bまたはcのいずれか、かつdまたはeのいずれかを満たす必要があると説明しています。
| 項目 | 基準(1) | 基準(2) | 基準(3) | 充足要件 |
|---|---|---|---|---|
| (a) 純資産額 | 5千万円以上3億円未満 | 3億円以上5億円未満 | 5億円以上 | 必須要件 |
| (b) 自己資本比率 | 20%以上 | 20%以上 | 15%以上 | ストック要件(1つ以上充足) |
| (c) 純資産倍率 | 2.0倍以上 | 1.5倍以上 | 1.5倍以上 | ストック要件(1つ以上充足) |
| (d) 使用総資本事業利益率 | 10%以上 | 10%以上 | 5%以上 | フロー要件(1つ以上充足) |
| (e) インタレスト・カバレッジ・レーシオ | 2.0倍以上 | 1.5倍以上 | 1.0倍以上 | フロー要件(1つ以上充足) |
出典:全国信用保証協会連合会「さまざまな保証制度」特定社債保証制度の適債基準(2026年10月9日に表示を確認)。
純資産額が5千万円に満たない会社は、どの基準にも入りません。適債基準は「返せるか」ではなく「財務が一定の水準にあるか」を見る設計です。東京信用保証協会の案内には算出式も示されており、自己資本比率は純資産の額÷(純資産の額+負債の額)×100、純資産倍率は純資産の額÷資本金、使用総資本事業利益率は(営業利益+受取利息+受取配当金)÷資産の額×100、インタレスト・カバレッジ・レーシオは(営業利益+受取利息+受取配当金)÷(支払利息+割引料)とされています。
発行額の下限と、料率が下がる理由
東京信用保証協会の案内には、連合会のページにはない実務の数字が載っています。
図:東京信用保証協会が公表している条件
一回の最低発行額
3,000万円(保証金額2,400万円)。少額の調達には向きません。
発行最高限度額
5億6,000万円(保証金額4億4,800万円)。
保証期間
2年以上7年以内。連合会の「7年以内」に下限が加わります。
返済方法
満期一括償還または6か月毎の定時償還。
資金使途
運転資金または設備資金。
担保
原則として発行額2億5,000万円(保証金額2億円)を超える場合に協会が設定。登録免許税率の軽減措置があるとされています。
保証料率
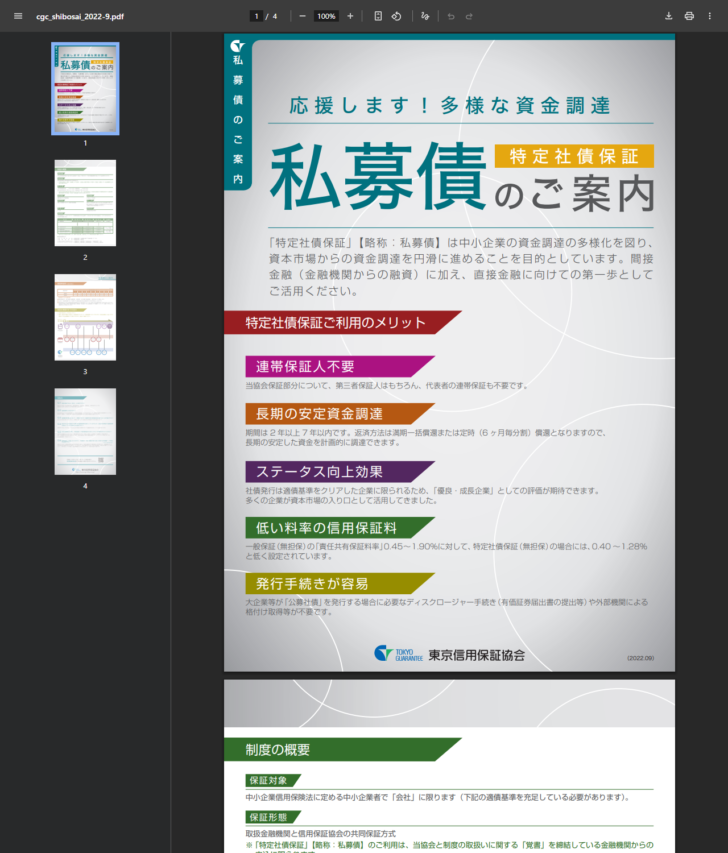
一般保証(無担保)の責任共有保証料率0.45〜1.90%に対し、特定社債保証(無担保)は0.40〜1.28%と低く設定されています。
申込の経路
協会と制度の取扱いに関する「覚書」を締結している金融機関からの申込に限られます。
料率の数字は協会ごとに異なります。連合会のページは「社債総額に対し0.45%〜1.90%」、東京信用保証協会の案内は「0.40〜1.28%」です。どちらが正しいかではなく、見ている資料が違うだけで、実際に適用される料率は申し込む協会の料率表で決まります。地元の協会の公表資料を必ず確認してください。
協会は特定社債保証のメリットとして、連帯保証人不要、長期の安定資金調達、ステータス向上効果、低い料率の信用保証料、発行手続きが容易の5点を挙げています。公募社債で必要になる有価証券届出書の提出や外部機関による格付け取得が不要である点も明記されています。
どちらを選ぶか
2つは代替関係ではありません。会社の状態と、集めたい金額で分かれます。
図:選ぶ前に確かめる5点
純資産額はいくらか
5千万円未満なら特定社債保証制度の適債基準に入りません。少人数私募債か、他の調達方法を検討することになります。
必要な金額はいくらか
東京信用保証協会の案内では一回の最低発行額が3,000万円です。数百万円規模なら保証付私募債は選択肢になりません。
引き受けてくれる人がいるか
少人数私募債は、保証も担保もない状態で引き受け手を見つける必要があります。相手が50名未満に収まるかも同時に確認します。
直近3か月に同種の発行があるか
あるなら勧誘先の人数を合算します。施行令第1条の6の要件です。
取引金融機関が取り扱っているか
特定社債保証制度は、協会と覚書を締結した金融機関からの申込に限られます。まず取引先に取扱いの有無を聞いてください。
保証料の水準や、保証協会を使う調達全体の考え方は少人数私募債の特定社債保証制度とはでも触れています。少人数私募債そのものの利点と注意点は少人数私募債による資金調達のメリットにまとめています。
進め方の順番
どちらを選ぶにしても、決める順番は似ています。
図:発行までの進め方
直近の決算書で適債基準を当ててみる
特定社債保証制度の判定は、協会への申込日の直前の決算によります。純資産額・自己資本比率・純資産倍率・使用総資本事業利益率・インタレスト・カバレッジ・レーシオを自分で計算すれば、申し込む前に見当がつきます。
金額と期間を決める
保証付私募債なら2年以上7年以内、満期一括償還か6か月毎の定時償還。少人数私募債なら償還期限と利率を自分たちで決めます。
窓口を確かめる
保証付私募債は取扱金融機関を経由します。少人数私募債は勧誘先の人数と、直近3か月の同種発行の有無を確認します。
条件を書面にする
利率、償還期限、償還方法、利払日などを決めて書面に残します。縁故者が相手でも、ここを曖昧にすると後の紛争の種になります。
よくある質問
少人数私募債は何名まで勧誘できますか
金融商品取引法施行令第1条の5は、募集にあたる「多数の者」を五十名以上と定めています。したがって勧誘の相手方が50名未満であれば私募にあたります。人数は引受人ではなく勧誘した相手方で数えます。
分けて発行すれば人数の制限を避けられますか
避けられません。施行令第1条の6により、発行日以前3か月以内に同一種類の有価証券が発行されている場合、その勧誘先の人数と合算して50名以上になるかで判定されます。
特定社債保証制度はいくらまで使えますか
保証限度額は4億5千万円で、保証割合が80%であることから発行価額の限度額は5億6千万円とされています。経営安定関連保証および危機関連保証を除く普通保証、無担保保証および本保証の合計は5億円以下です。
保証人や担保は必要ですか
保証人は不要と明記されています。担保は信用保証協会所定で、東京信用保証協会の案内では原則として発行額2億5,000万円を超える場合に設定するとされています。
保証料率はいくらですか
全国信用保証協会連合会のページでは社債総額に対し0.45%〜1.90%と示されています。東京信用保証協会の案内では、一般保証(無担保)の0.45〜1.90%に対して特定社債保証(無担保)は0.40〜1.28%と低く設定されていると説明されています。適用される料率は申し込む協会の料率表によります。
少額でも保証付私募債を使えますか
東京信用保証協会の案内では、一回の最低発行額が3,000万円(保証金額2,400万円)とされています。協会によって扱いが異なる可能性があるため、地元の協会に確認してください。
公募社債との違いは何ですか
東京信用保証協会は、大企業等が公募社債を発行する場合に必要なディスクロージャー手続き(有価証券届出書の提出等)や外部機関による格付け取得等が不要である点をメリットとして挙げています。
金融機関ごとの条件を調べる
保証付私募債を実際に申し込む窓口は金融機関です。発行額の下限や期間の上限は銀行ごとに違うため、取引のある銀行の掲示から確かめてください。公表されている条件を銀行別にまとめた記事があります。
- 清水銀行の私募債|銀行保証付と協会共同保証付を並べて掲示。適債基準1・2が公開されています
- 池田泉州銀行の私募債|償還方法で期間の上限が変わり、発行日は毎月25日と明記
- 百十四銀行の私募債|クーポン優遇・寄贈・補助金の3型で6種類の商品
- きらぼし銀行の私募債|社債年限は5年まで。デメリットも番号付きで掲示
- 山形銀行の私募債|保証形式は当行100%保証、利息は前6カ月分を後払い
各行の掲示は2026年10月9日に確認しています。協会ごとの条件の違いは特定社債保証制度を協会ごとに比較にまとめています。
参照した一次情報
- e-Gov法令検索「金融商品取引法施行令(昭和四十年政令第三百二十一号)」第1条の5・第1条の6(2026年10月9日に条文を取得)
- e-Gov法令検索「金融商品取引法(昭和二十三年法律第二十五号)」第2条第3項(2026年10月9日に条文を取得)
- 全国信用保証協会連合会「さまざまな保証制度」特定社債保証制度(2026年10月9日に表示を確認)
- 東京信用保証協会「私募債のご案内(2022.09)」(2026年10月9日に表示を確認、PDF)